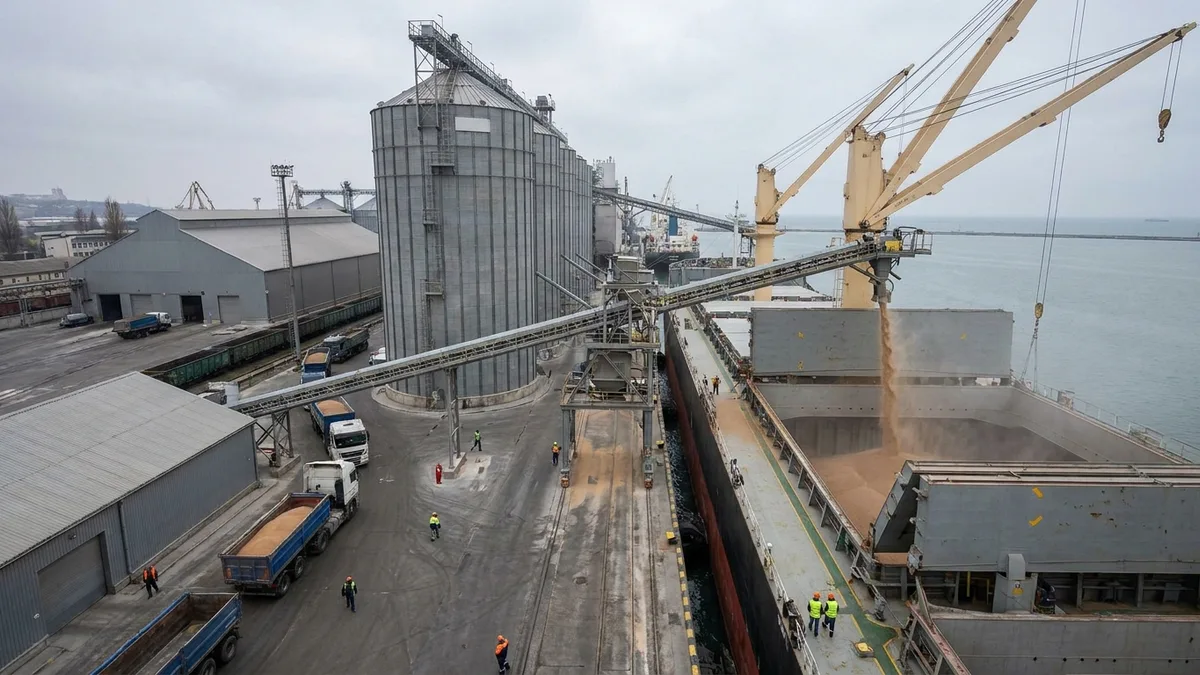
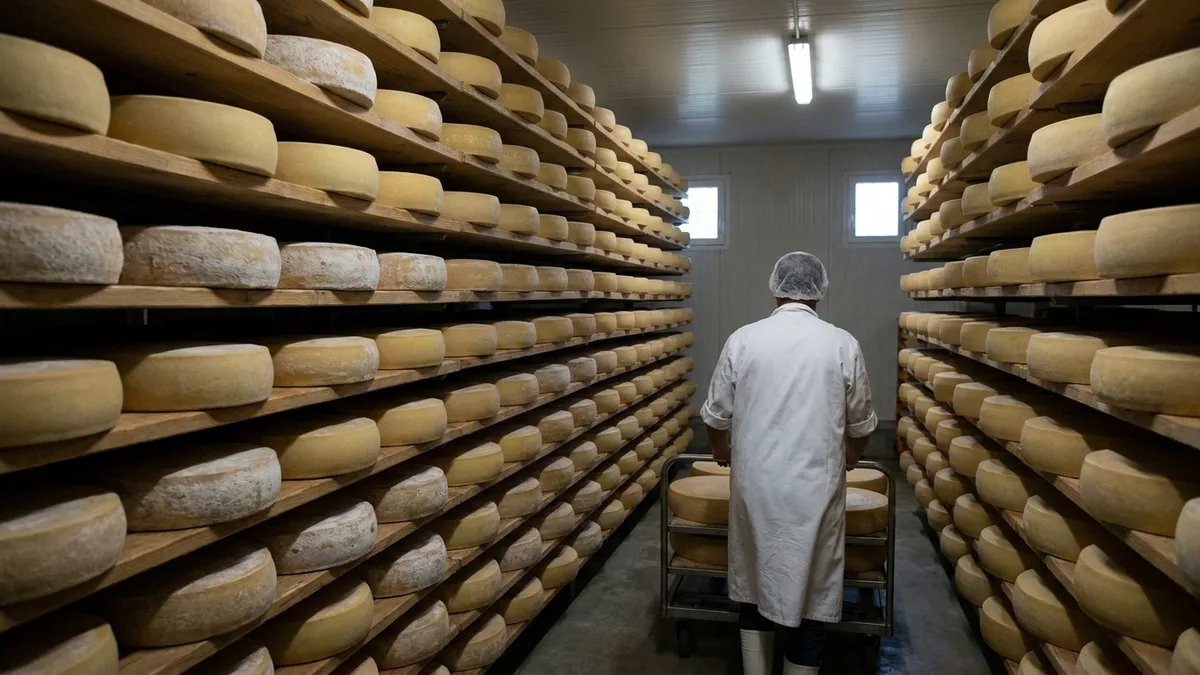
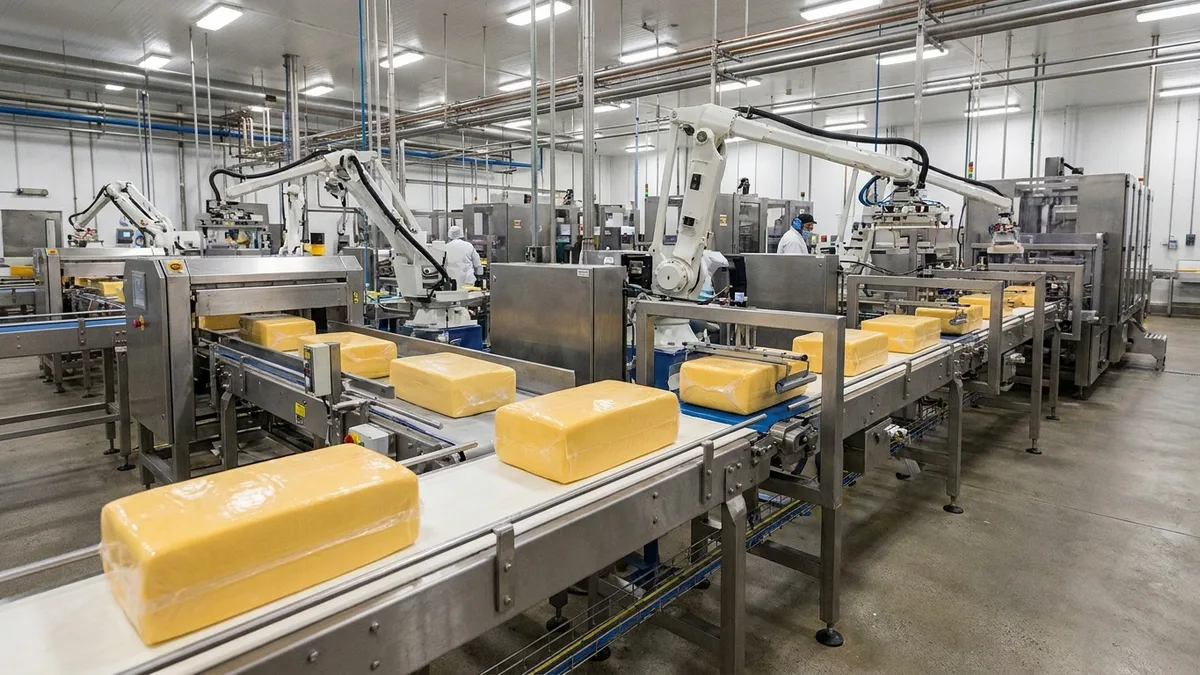
乳制品干酪市场回归常态,唯独美国是例外买家退后一步,欧洲干酪报盘随之变薄,切达干酪收紧、豪达干酪企稳;美国新增产能不断被马苏里拉干酪填满,只能靠出口消化,CME 现货竞价块状干酪跌至每磅 1.43 美元。
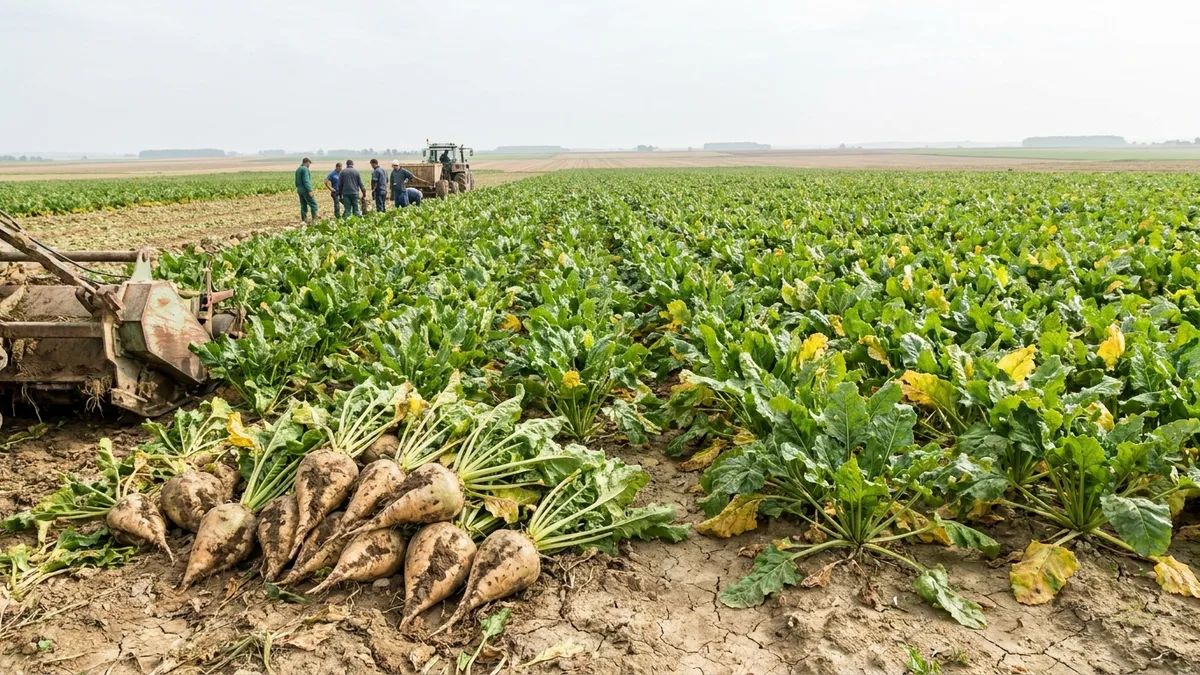
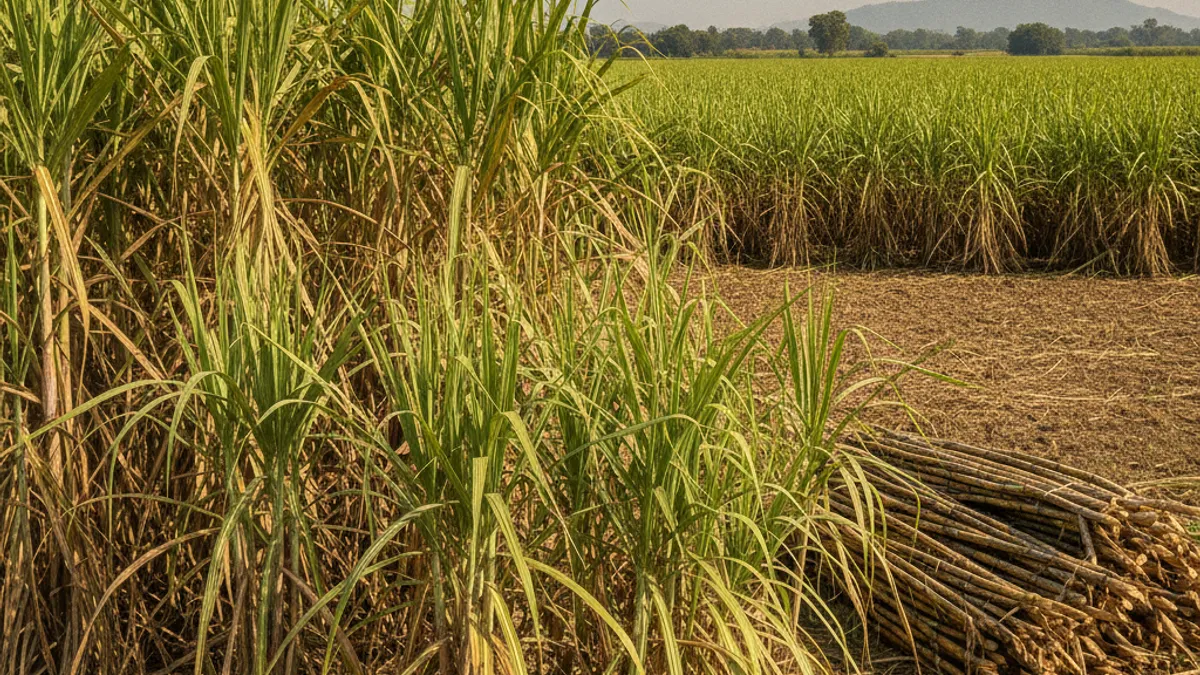
糖+110 月白砂糖交割量仅为去年的三分之一伦敦 10 月白砂糖合约到期时交割量略低于 50 万吨,一年前的同一到期合约超过 150 万吨;与此同时,ICE 食糖投机者把净多头增至 106,116 手,为 2023 年以来最大。
可可加纳国营出口商下调可可产量预估,降幅最高达 38%加纳国营出口商将 2026/27 年度可可产量预估下调至 47 万至 62 万吨,上一年度约为 76 万吨,相当于减产 18% 至 38%,而市场对新年度是缺口还是过剩仍存在明显分歧。
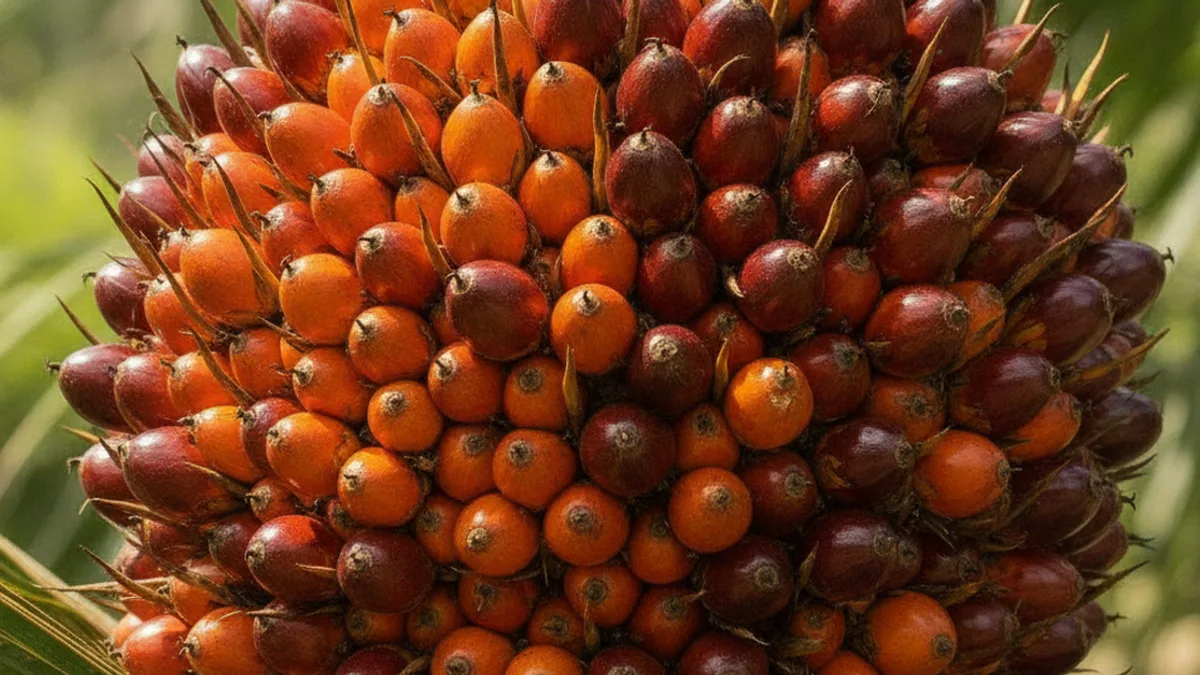
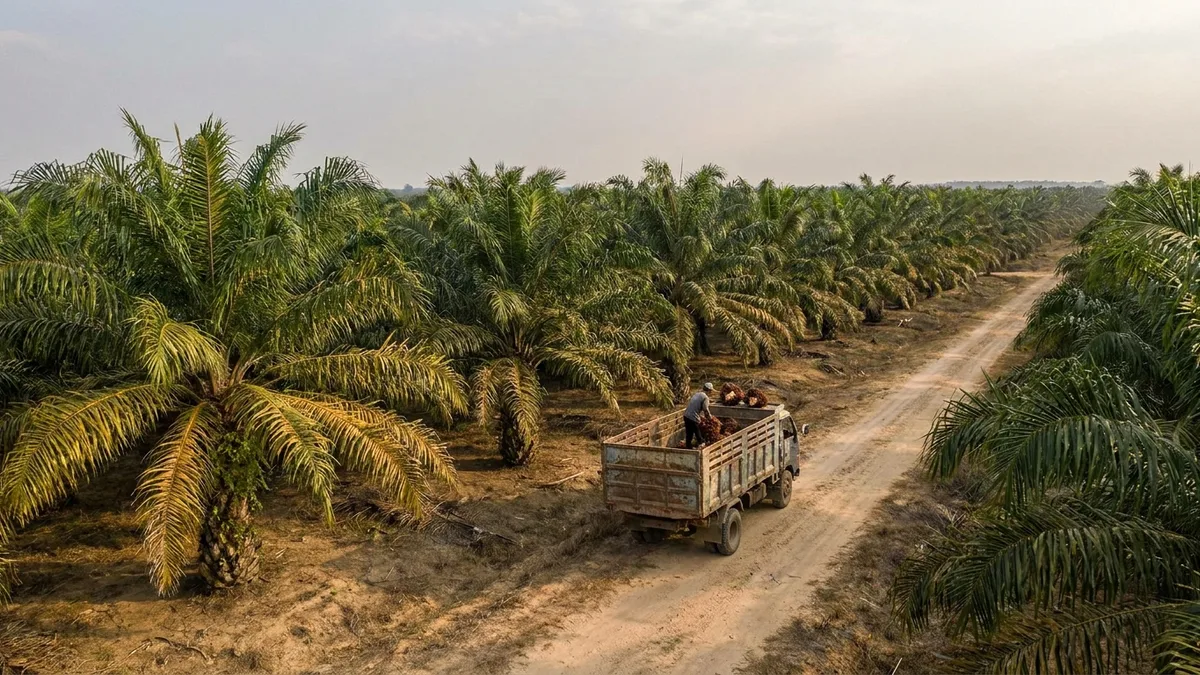
植物油马来西亚棕榈油库存攀升 7.5%,四季度供应看起来更紧8 月 MPOB 数据显示马来西亚棕榈油库存上升 7.5% 至 282 万吨,出口同样下降 7.5%,BMD 价格回落,但四季度供应偏紧,欧洲菜籽播种是更近的风险。
植物油印尼确认推行 B50,Vesper 预计新增需求 100 万吨全面实施 B50 将使印尼生物燃料用棕榈油最低用量增加 240 万吨。Vesper 估计,若未能走完这一步,超出 B40 的增量约为 100 万吨,而供应端已现隐忧。
乳制品WPC80 僵持开始松动,MPC 85 成为领涨品种买家不再在 WPC80 上做出承诺,报价正持续下滑;与此同时 MPC 85 在欧洲、美国和新西兰今年余下时间的量已基本售罄,持货方几乎每周提价。
乳制品欧盟蛋白溢价现已是货运所需的两倍欧盟 MPC 85 较美国基准价高出 29%,WPC80 高出 14%,而扣除关税与运费后,两者真正的盈亏平衡溢价其实分别仅约 5%和 6%,目前的实际溢价已远超这一水平。
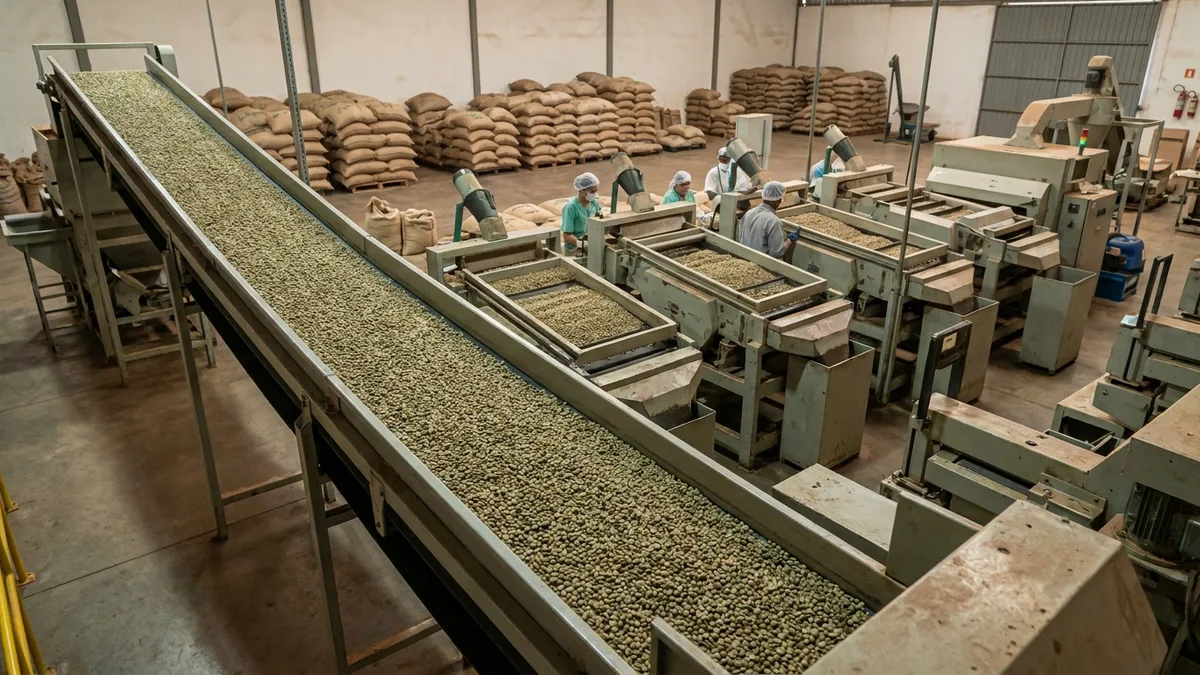
饮料巴西卖盘拖累咖啡回落至每磅 3 美元附近12 月咖啡期货本周下跌 9.8 美分,收于每磅 311.50 美分,因巴西出口商加大套期保值力度。Sucafina 认为本周市场将在每磅 3 美元附近获得支撑。
饮料咖啡再度上涨,阿拉比卡咖啡仍供应过剩12 月咖啡期货本周上涨 23.75 美分,收于每磅 3.4165 美元,盘中一度触及 342.55 的高点。市场普遍认为阿拉比卡咖啡本季供应过剩,上涨另有原因。
植物油棕榈油远月合约计入厄尔尼诺减产损失GAPKI 表示,极端厄尔尼诺现象可能使印尼下一榨季棕榈油产量减少多达 300 万吨,幅度高于 LSEG 与 OilWorld 给出的 200 万吨估计,期货曲线已经开始计入这一产量风险。
植物油豆油因市场质疑 EPA 生物燃料政策而下跌,菜籽随之走低受美国环保署可能放宽生物燃料掺混规则的传闻影响,CBOT 豆油 9 月合约跌至每磅 67.13 美分,跌幅近 6%,菜籽随之走低,美加贸易争端又添压力。
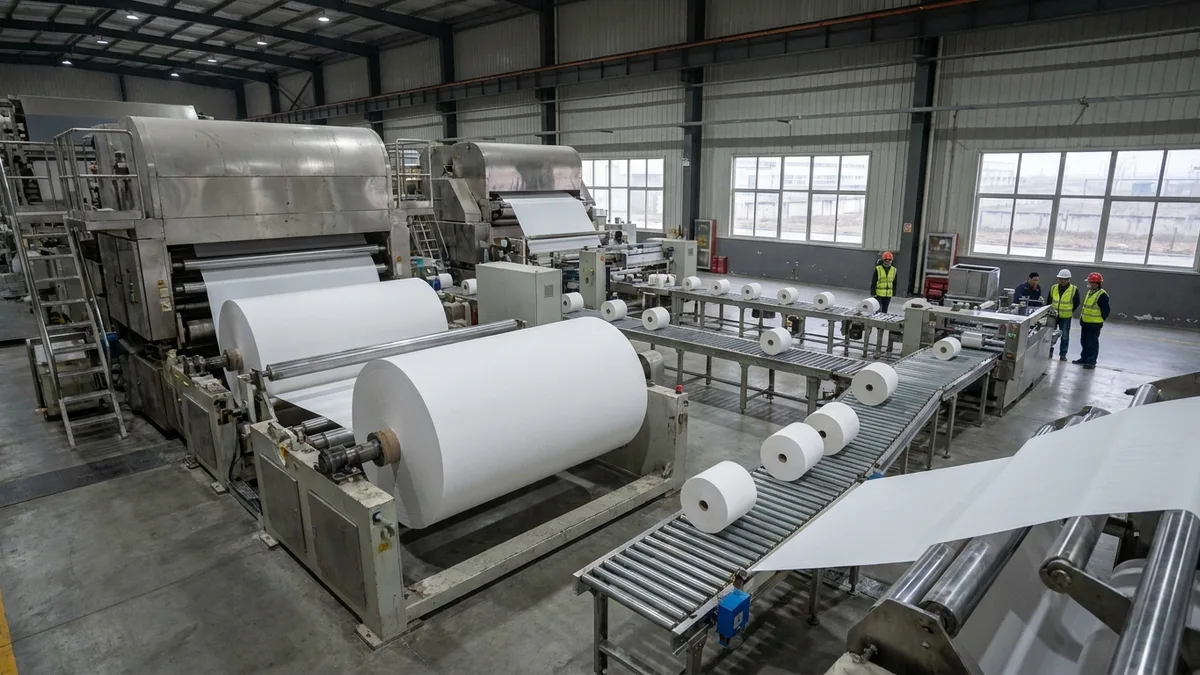
包装中国生活用纸厂即便利润微薄仍保持机台运转EMGE 最新一期 Tissue Market Highlights 显示,中国即便在利润微薄的情况下仍开动新增产能,产量同比两位数增长,而西欧与北美的需求则有所回落。
坚果夏威夷果产量增长 11%,扁桃仁却颗粒偏小Global Trading 八月坚果报告显示夏威夷果产量增长 11% 并持续压制价格,而首批颗粒偏小的扁桃仁正在推高扁桃市场的报价,买家仅提前两三个月备货。
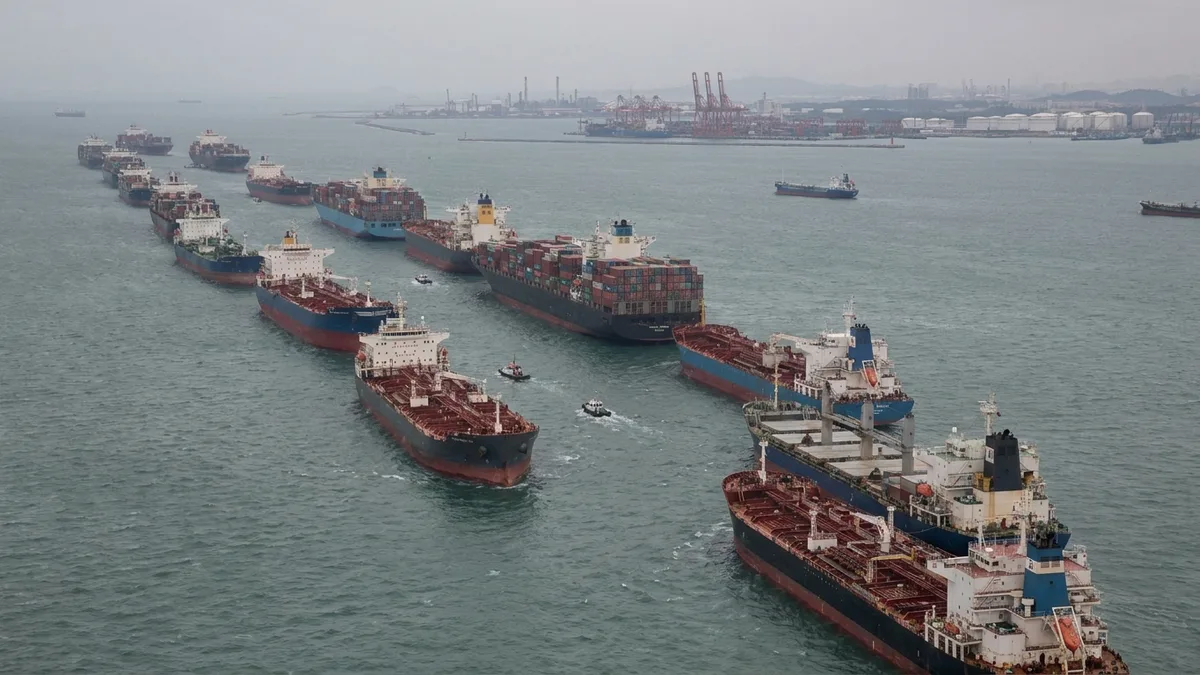
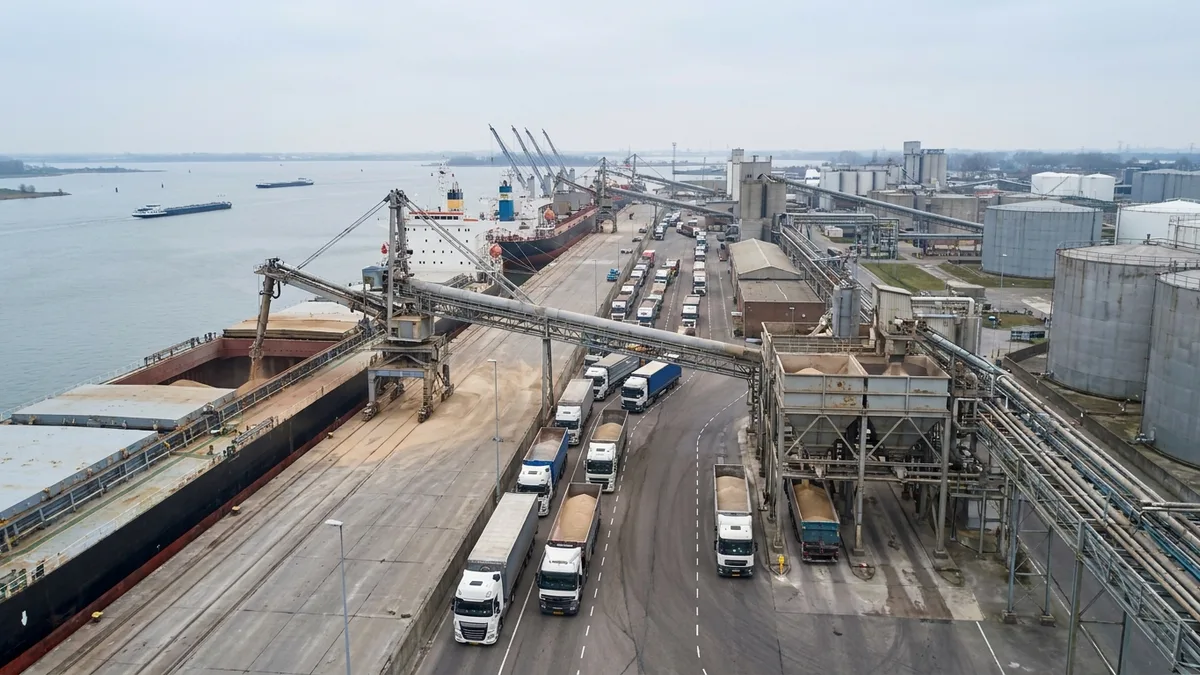
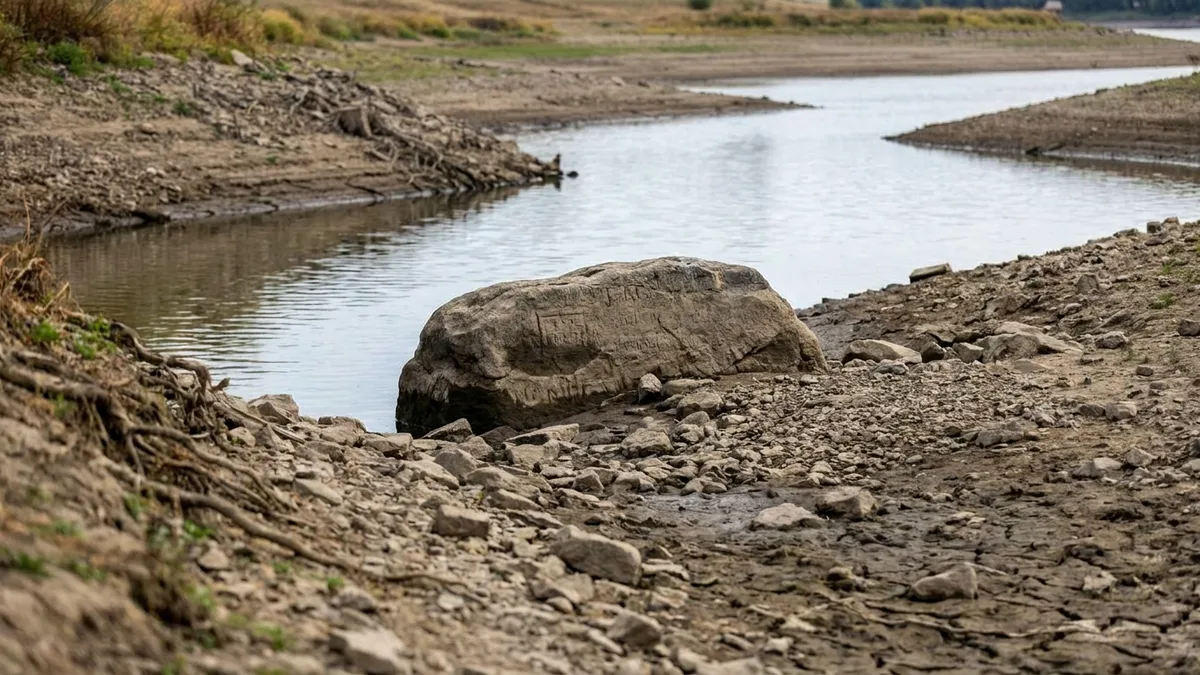
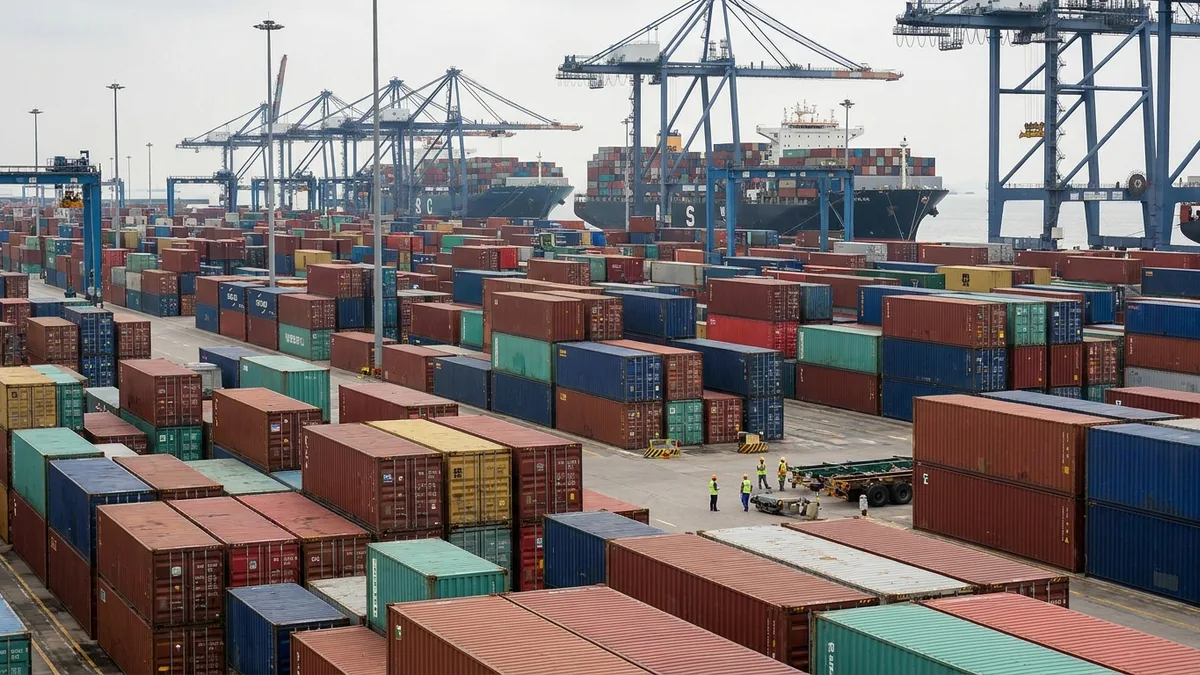
包装台风 Dolphin 留下的积压比风暴本身更持久台风 Dolphin 已离开浙江,但宁波与上海的港口积压、创纪录低位的莱茵河水位,以及自 8 月 12 日起适用的新版欧盟包装法规,仍让托运人持续承压。