市场对黑海粮食航运问题可能找到解决方案的乐观情绪正在压低谷物价格,其中小麦受压最重。Euronext 12 月制粉小麦从一周前的 246 欧元/mt 跌至 236 欧元/mt。CBOT 方面,SRW 冬小麦从两周前的 727 美分/蒲式耳降至 675 美分,HRW 从 800 美分降至 733 美分。
外交斡旋明显加快。土耳其正与乌克兰和俄罗斯双方接触,以确保安全通行;乌克兰总统泽连斯基表示,印度、埃及及其他中东国家也参与其中。俄罗斯确认正在研究相关提议,同时也在探索替代方案,包括经北极港口转运、取消粮食出口关税以及收购粮食充实国家储备。美国提议 10 月在阿联酋举行三方会谈。
不过,各方之间的分歧仍然很大。政治立场相距甚远,针对港口和船只的袭击仍在继续,乌克兰农业部长塔拉斯·维索茨基表示,未来几个月可能都不会达成协议。Vesper 的分析认为达成协议的可能性较低。若出现会谈日期敲定之类的积极消息,价格可能进一步下跌;但由于出口供应已经流失,基本面偏多,预计走势将是先因乐观情绪回落,随后反弹,四季度价格整体保持强势。
仍能运出的供应正在改道。由于黑海小麦出口受限,法国正在为也门、埃及和苏丹装船,而黑海粮食的传统买家仍寄望于达成协议,只是在谨慎补库。APK-Inform 援引的官方统计显示,截至 9 月 1 日,乌克兰粮食库存合计 2,460 万吨,比一年前高出 1,000 万吨。
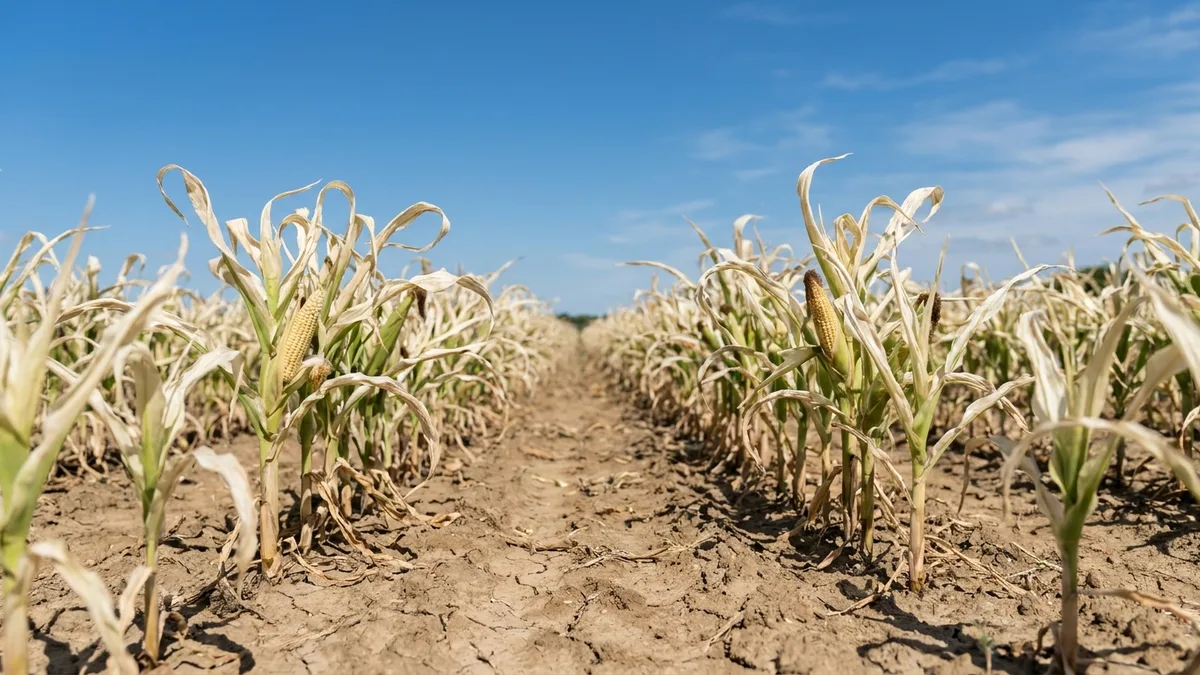
玉米承受同样的压力,此外还有收获季的卖压。CBOT 玉米两周内从 534 美分跌至 500 美分,Euronext 玉米则一度升至 276 欧元/mt,随后回落至 264 欧元/mt。Coceral 将欧盟玉米产量预估从 7 月的 5,270 万吨下调至 4,860 万吨,比去年低 14%,原因是炎热干燥的天气损害了作物。CBOT 11 月大豆从 1,320 美分小幅下滑至 1,293 美分,而中国在特朗普与习近平会晤后公布的关税下调清单中并未纳入大豆,也未宣布新的采购承诺。
完整分析包含 Vesper 对小麦、玉米、大麦和大豆的逐季展望。