L’optimisme quant à une solution pour le transport maritime en mer Noire pèse sur les céréales, et surtout sur le blé. Le blé de meunerie Euronext échéance décembre est tombé à 236 EUR/mt contre 246 EUR/mt une semaine plus tôt. Au CBOT, le blé d’hiver SRW a reculé à 675 cents/bu contre 727 cents il y a deux semaines, et le HRW à 733 cents contre 800.
La diplomatie s’est accélérée. La Turquie discute avec l’Ukraine comme avec la Russie pour garantir un passage sécurisé, et le président ukrainien Volodymyr Zelensky a indiqué que l’Inde, l’Égypte et d’autres pays du Moyen-Orient sont également impliqués. La Russie a confirmé examiner les propositions tout en étudiant des alternatives, dont un acheminement par les ports de l’Arctique, la suppression des droits d’exportation sur les céréales et des achats de céréales pour les stocks publics. Les États-Unis ont proposé une rencontre trilatérale aux Émirats arabes unis en octobre.
L’écart entre les parties reste toutefois important. Les positions politiques demeurent très éloignées, les attaques contre les ports et les navires se poursuivent, et le ministre ukrainien de l’Agriculture, Taras Vysotskyi, a déclaré qu’il pourrait n’y avoir aucun accord dans les mois à venir. L’analyse de Vesper juge un accord peu probable. Les prix pourraient encore baisser sur des nouvelles favorables à un accord, comme l’annonce d’une rencontre, mais avec la perte d’offre à l’export, les fondamentaux sont haussiers : le scénario attendu est un repli porté par l’optimisme, suivi d’un redressement et de prix globalement fermes au quatrième trimestre.
L’offre qui parvient à sortir change d’itinéraire. Les exportations de blé de la mer Noire étant restreintes, la France charge des navires pour le Yémen, l’Égypte et le Soudan, tandis que les acheteurs traditionnels de céréales de la mer Noire espèrent toujours un accord et ne se couvrent qu’avec prudence. Les stocks de céréales de l’Ukraine s’élevaient à 24,6 millions de tonnes au 1er septembre, soit 10 millions de tonnes de plus qu’un an plus tôt, selon les statistiques officielles citées par APK-Inform.
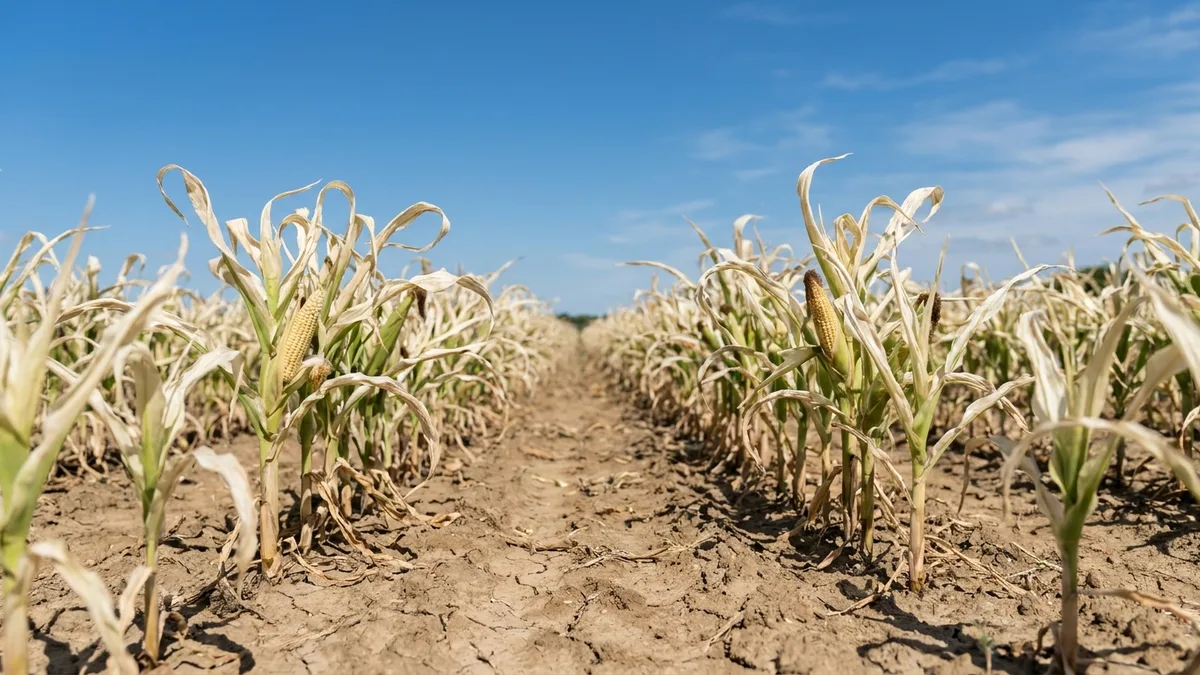
Le maïs a subi la même pression, à laquelle se sont ajoutées les ventes de récolte. Le maïs CBOT est tombé en deux semaines à 500 cents contre 534 cents, tandis que le maïs Euronext est monté à 276 EUR/mt avant de revenir à 264 EUR/mt. Le Coceral a abaissé sa prévision de récolte de maïs de l’UE à 48,6 millions de tonnes contre 52,7 millions prévus en juillet, soit 14 % de moins que l’an dernier, après qu’un temps chaud et sec a endommagé les cultures. Le soja CBOT échéance novembre a glissé à 1 293 cents contre 1 320, tandis que la Chine a laissé le soja hors de sa liste de baisses de droits de douane après la rencontre entre Trump et Xi et n’a annoncé aucun nouvel engagement d’achat.
L’analyse complète présente les perspectives de Vesper trimestre par trimestre pour le blé, le maïs, l’orge et le soja.