El optimismo de que pueda encontrarse una solución para el transporte de granos por el mar Negro pesa sobre los cereales, y en especial sobre el trigo. El trigo panificable de Euronext para diciembre cayó a 236 EUR/mt desde 246 EUR/mt una semana antes. En CBOT, el trigo de invierno SRW bajó a 675 centavos por bushel desde 727 centavos hace dos semanas, y el HRW a 733 centavos desde 800.
La diplomacia ha ganado ritmo. Turquía está en contacto con Ucrania y con Rusia para asegurar un paso seguro, y el presidente ucraniano, Volodímir Zelenski, dijo que India, Egipto y otros países de Medio Oriente también participan. Rusia confirmó que está revisando las propuestas mientras explora alternativas, entre ellas el envío por puertos del Ártico, la eliminación de los derechos de exportación sobre los granos y la compra de granos para reservas estatales. Estados Unidos propuso una reunión trilateral en los Emiratos Árabes Unidos en octubre.
Sin embargo, la distancia entre las partes sigue siendo amplia. Las posiciones políticas continúan muy alejadas, los ataques contra puertos y buques no se detienen, y el ministro de Agricultura de Ucrania, Taras Vysotskyi, dijo que podría no haber acuerdo en los próximos meses. El análisis de Vesper considera baja la probabilidad de un acuerdo. Los precios podrían caer más con titulares positivos, como la convocatoria de una reunión, pero con la pérdida de oferta exportable los fundamentos son alcistas, y lo que se espera es una caída por el optimismo seguida de una recuperación y de precios en general firmes en el cuarto trimestre.
La oferta que sí logra salir está cambiando de ruta. Con las exportaciones de trigo del mar Negro restringidas, Francia está cargando buques para Yemen, Egipto y Sudán, mientras que los compradores tradicionales de grano del mar Negro siguen confiando en un acuerdo y amplían su cobertura con cautela. Las existencias de granos de Ucrania sumaban 24,6 millones de toneladas al 1 de septiembre, 10 millones de toneladas más que un año antes, según estadísticas oficiales citadas por APK-Inform.
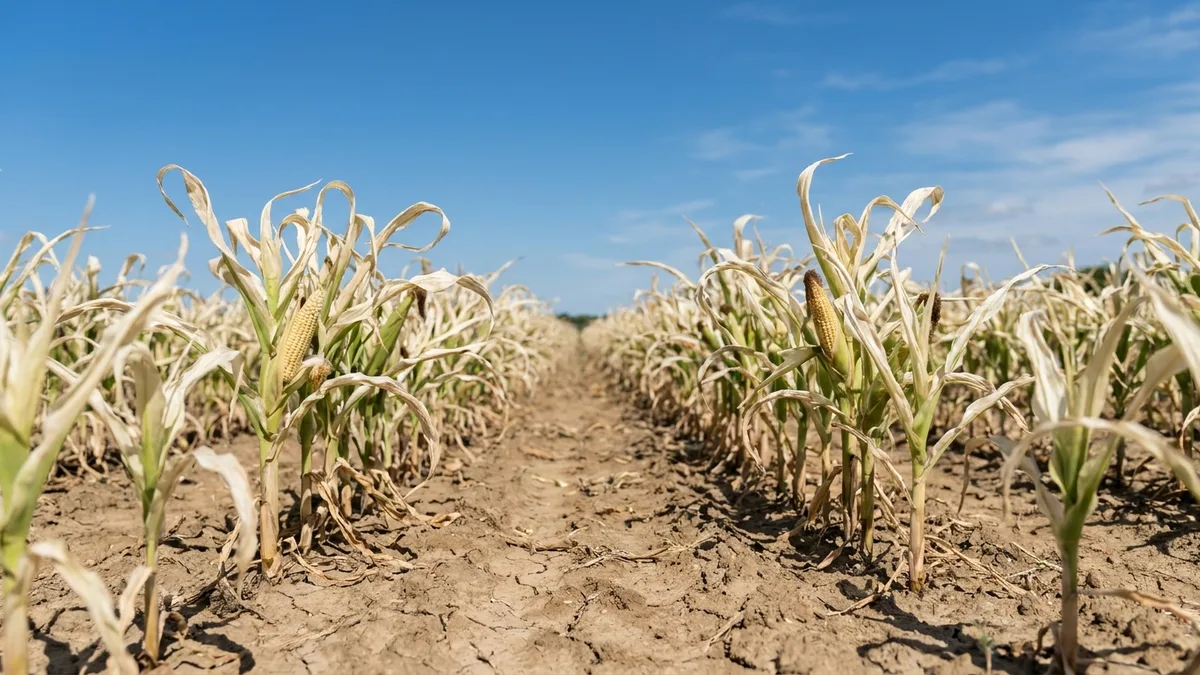
El maíz sufrió la misma presión, sumada a las ventas de cosecha. El maíz de CBOT cayó a 500 centavos desde 534 centavos en dos semanas, mientras que el maíz de Euronext subió a 276 EUR/mt antes de volver a 264 EUR/mt. Coceral recortó su previsión de maíz de la UE a 48,6 millones de toneladas desde los 52,7 millones previstos en julio, un 14 % por debajo del año pasado, después de que el clima cálido y seco dañara los cultivos. La soja de CBOT para noviembre bajó a 1.293 centavos desde 1.320, mientras que China dejó la soja fuera de su lista de recortes arancelarios tras la reunión entre Trump y Xi y no anunció nuevos compromisos de compra.
El análisis completo incluye la perspectiva trimestre a trimestre de Vesper para trigo, maíz, cebada y soja.