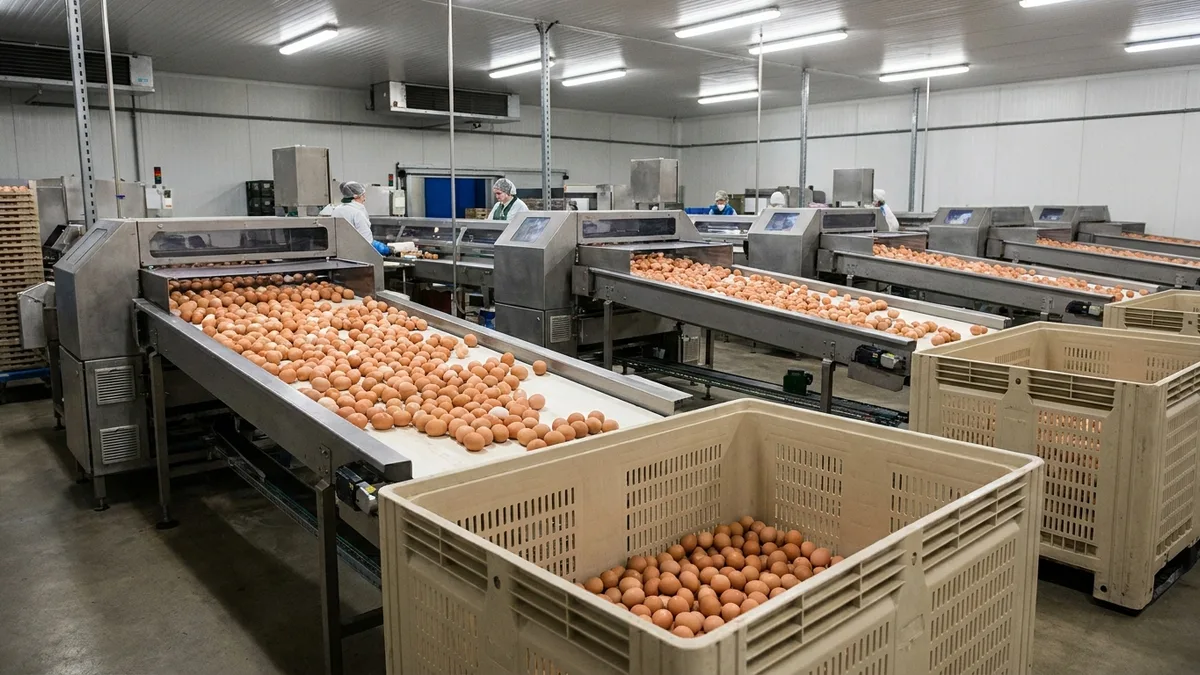
暑假结束后,欧洲鸡蛋价格走强,但这轮走强是局部性的,而非全面性的。各类养殖方式的需求同时回归,供应却没有跟上。在截至 9 月 17 日的两周内,零售端笼养鸡蛋上涨 8.04%,平养鸡蛋上涨 5.39%,散养鸡蛋上涨 5.33%,有机鸡蛋上涨 2.56%。产业端笼养鸡蛋涨幅更大,上涨 10.55%,散养鸡蛋则持平。
推动这轮上涨的供应损害已经造成,并非尚待兑现的风险。6 月下旬和 7 月的酷热压低了产蛋率和鸡蛋规格,在有户外活动场地、饲养密度较低的养殖系统中影响最为严重。因此,受损的是有机鸡蛋和散养鸡蛋,而非笼养生产。目前有机鸡蛋和 Label Rouge 鸡蛋被形容为非常稀缺,多家经营者无法满足全部订单。法国现货市场上平养鸡蛋短缺,同时散养鸡蛋订单回升,而笼养鸡蛋之所以能守住货架位置,恰恰是因为替代品无从采购。要扭转这一局面需要若干个鸡群周期,而不是几周。
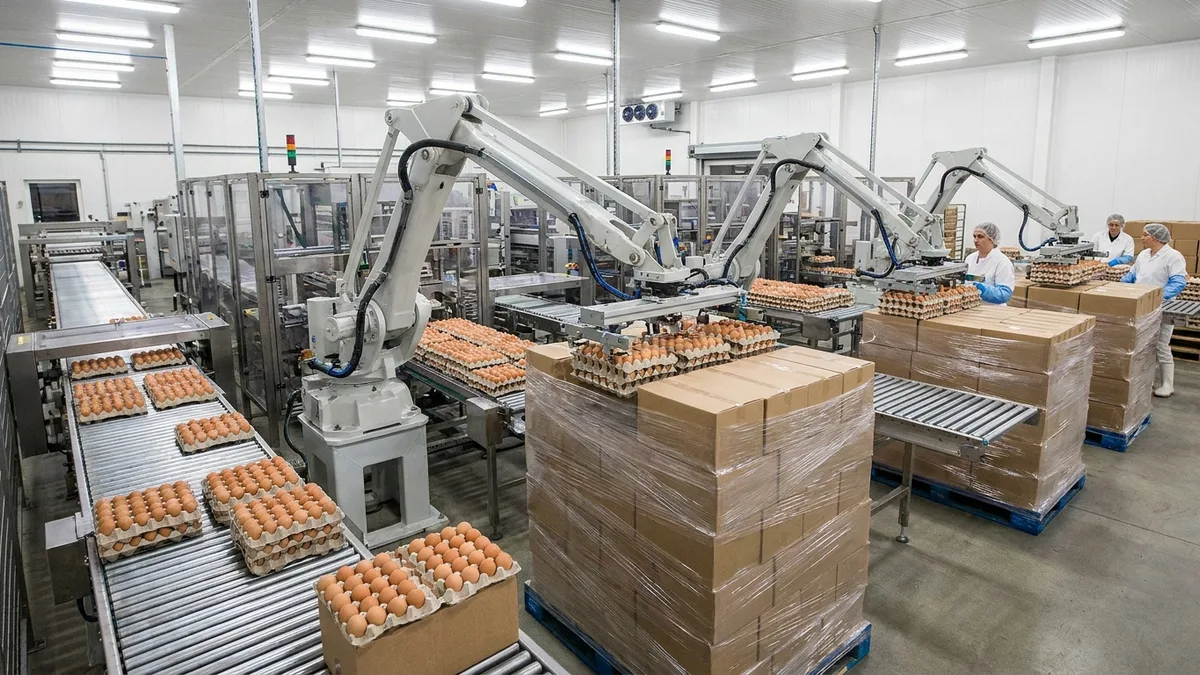
时机也很不巧。加工行业只是有节制地从市场上收购鸡蛋,而烘焙旺季仍有大量备货需要落实。XL 和 L 重量级别的褐壳鸡蛋持续存在缺口。更深一层看,欧盟委员会预计将在年底前提出新的动物福利规定,行业机构估计其所需投资为 20 亿至 32 亿欧元,运输方面的调整还将增加约 5.26 亿欧元。如此规模的要求往往会加速小型蛋鸡养殖场退出市场。
美国则走向了相反的方向。批发市场录得自此轮回调开始以来第一个所有规格和颜色全部持平的一周:根据美国农业部(USDA)全国批发价格,9 月 16 日分级散装大号白壳笼养鸡蛋报每打 35.64 美分,非笼养白壳鸡蛋报 27.31 美分。蛋制品价格已连续十一周保持不变。需求已先于价格开始回升,这通常意味着价格拐点临近。
禽流感是两地共同面临的悬而未决的风险。欧洲目前疫情平静,野生鸟类迁徙有所推迟;而在美国,禽流感已在南达科他州和明尼苏达州的商业火鸡群中重新出现,这两个州都位于密西西比迁飞路线上。Vesper 的鸡蛋分析阐述了一波秋季疫情会对一个本已毫无富余供应的市场造成什么影响。