欧洲本榨季将出现食糖短缺,而按当前价格,填补这一缺口的账算不过来。纸面上,欧盟在 CXL 配额、巴尔干、其他关税配额以及 EBA 和 EPA 安排下,共有约 241 万吨符合条件的进口量。对照当前欧盟价格和纽约 No.11 合约,真正可能到港的量约为 76.6 万吨。内向加工减免项下的原糖进口已被暂停,又堵住了一条渠道;中美洲也正遭受干旱,从那里获得大量供应的可能性不高。欧盟内部价格必须大幅上涨,才能吸引其余的量。
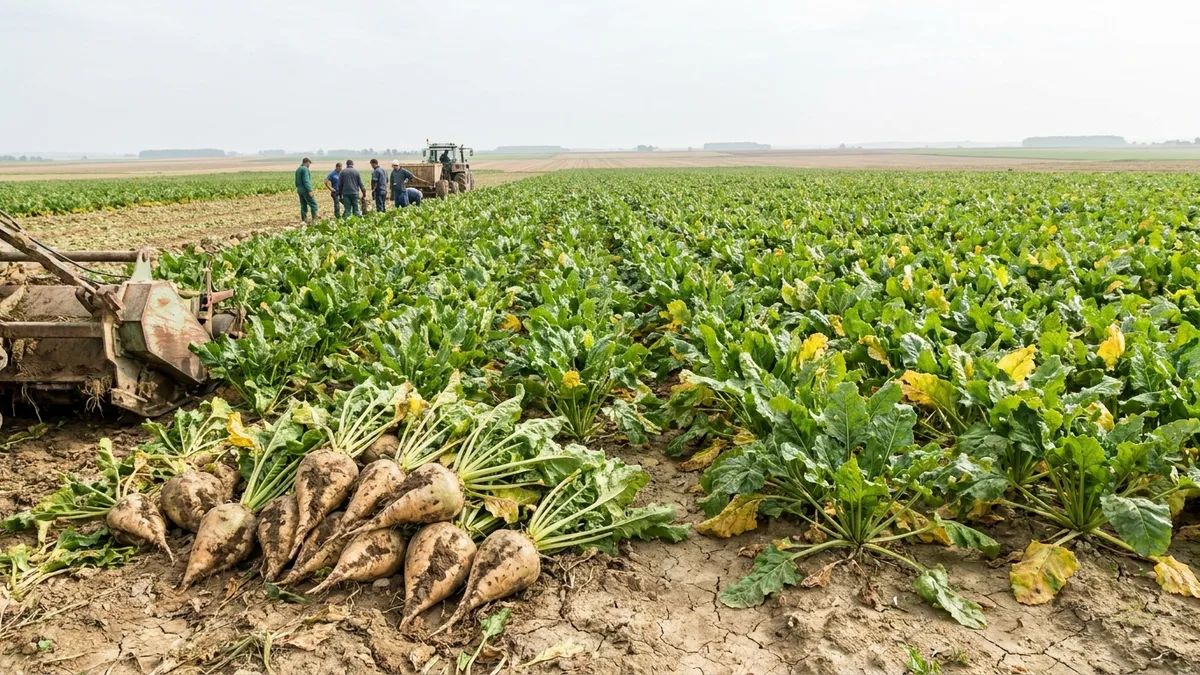
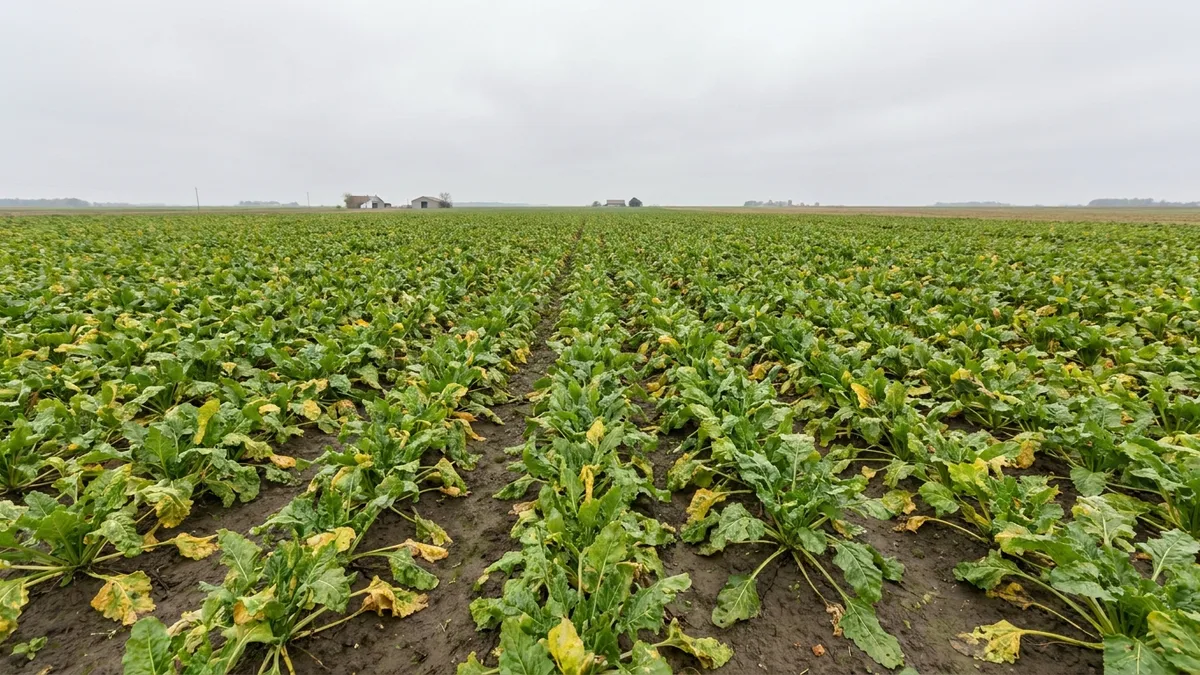
造成这一缺口的作物减产有两个不同的原因,而其中只有一个与天气有关。西欧部分地区的单产确实很差:从巴黎地区往南,情况看起来是灾难性的,种植者已被告知至少有 2 万公顷放弃收获。法国、英国和德国南部报告减产最多达 30%,不过这是相对异常丰收的 2025 年而言,大多数国家最终会接近各自的五年均值。Cosun 位于德国东北角的安克拉姆(Anklam)糖厂预计单产为每公顷 87 至 88 吨。更大的因素是在这一切发生之前就已作出的决定:本榨季种植面积削减 15% 至 25%。波兰是例外,食糖产量估计为 220 万吨,去年为 260 万吨。
与此同时,种植成本也在攀升。鹿特丹 TTF 天然气 2026 年 11 月合约较去年同期上涨略低于 140%,并直接传导至以氨为原料的化肥。柴油同样如此:俄罗斯与波斯湾国家的合计出口已从一年前的日均 220 万桶降至 52 万桶,3-2-1 炼油裂解价差创下每桶 65 美元的历史新高,而炼厂在提高柴油收率方面面临硬性的物理限制。除驳船和铁路外,柴油成本将压向运输网络的其余部分。
下一榨季的谈判已在此基础上展开。Cosun 在 2026 年削减 10% 之后,将恢复至农户合同面积的 100%。Nordic Sugar 已敲定 2027 年瑞典合同,对应 25 万吨白砂糖,甜菜固定价格为每吨 29.7 欧元,且获超额认购。英国方面,British Sugar 与全国农民联盟(National Farmers Union)未能就 2027 年甜菜价格达成一致,此事已提交独立仲裁庭。Vesper 的欧洲食糖分析阐述了这对供需平衡表意味着什么。