Η Ευρώπη θα έχει έλλειμμα ζάχαρης αυτή τη σεζόν, και με τις σημερινές τιμές οι λογαριασμοί για την κάλυψη του κενού δεν βγαίνουν. Στα χαρτιά η ΕΕ διαθέτει περίπου 2,41 εκατομμύρια τόνους επιλέξιμου όγκου εισαγωγών μέσω των ποσοστώσεων CXL, των Βαλκανίων, άλλων δασμολογικών ποσοστώσεων και των ρυθμίσεων EBA και EPA. Με βάση τις τρέχουσες τιμές της ΕΕ και το συμβόλαιο No.11 της Νέας Υόρκης, ο όγκος που πιθανότατα θα φτάσει πραγματικά είναι περίπου 766.000 τόνοι. Οι εισαγωγές ακατέργαστης ζάχαρης στο πλαίσιο του καθεστώτος τελειοποίησης προς επανεξαγωγή έχουν ανασταλεί, κάτι που κλείνει άλλη μία οδό, ενώ η Κεντρική Αμερική πλήττεται από δική της ξηρασία, οπότε η διαθεσιμότητα από εκεί δύσκολα θα είναι υψηλή. Οι εσωτερικές τιμές της ΕΕ θα πρέπει να ανέβουν σημαντικά για να προσελκύσουν τον υπόλοιπο όγκο.
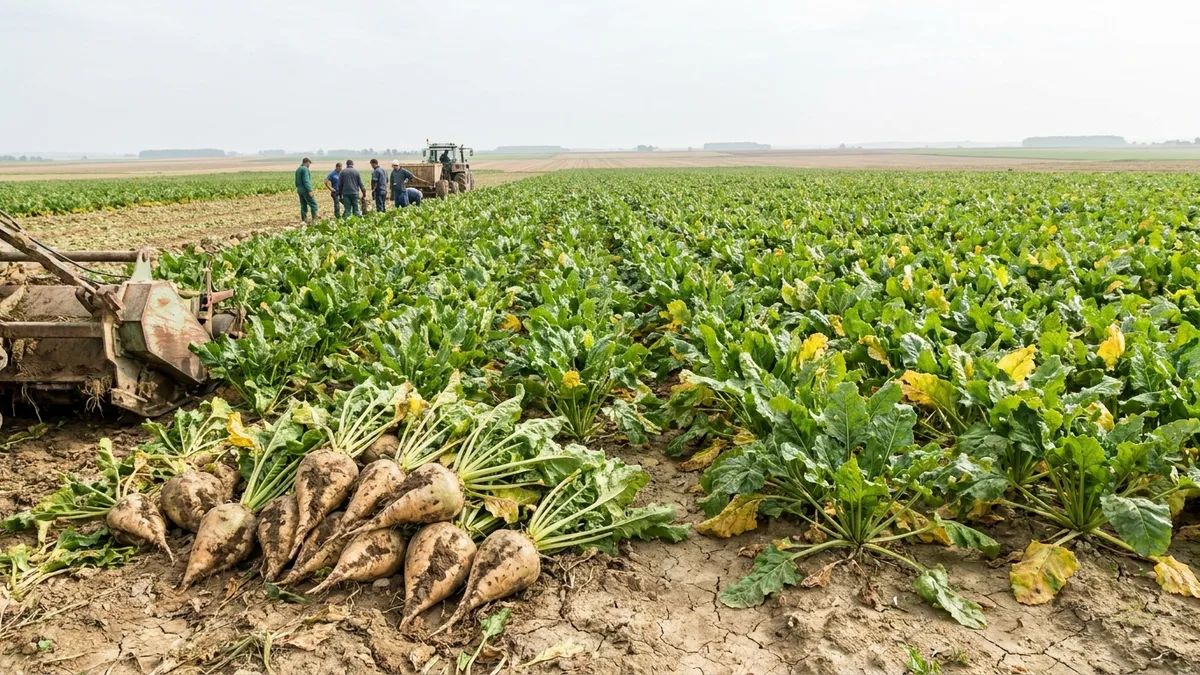
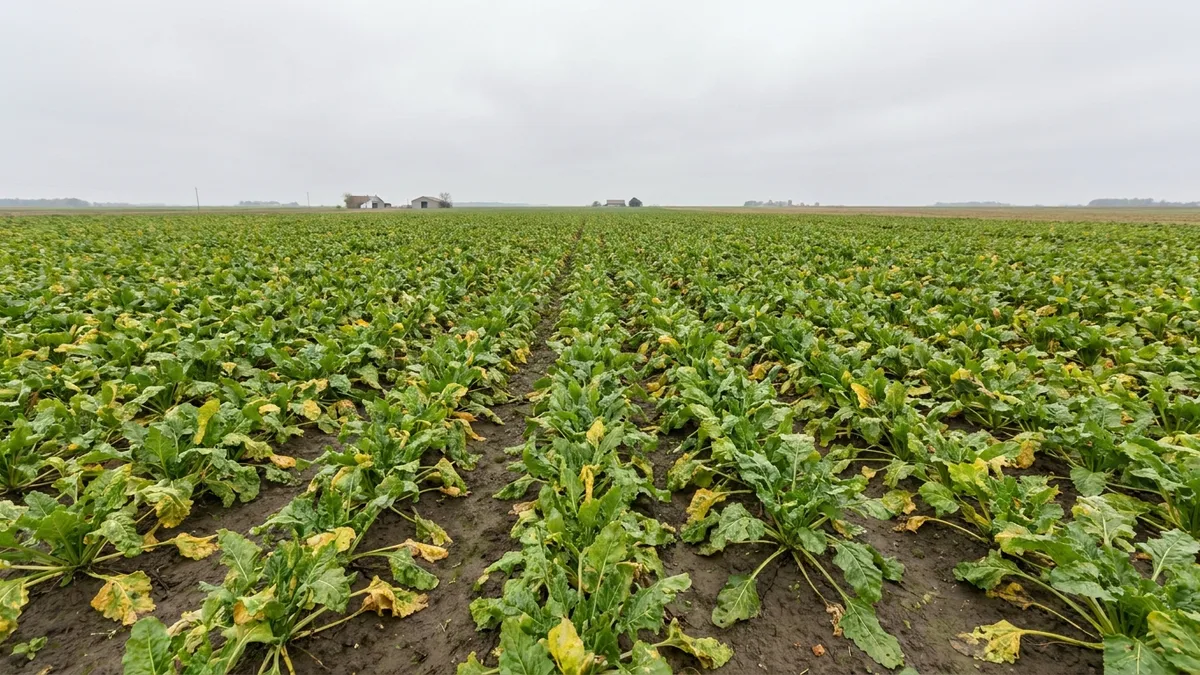
Η σοδειά πίσω από αυτό το κενό είναι μικρότερη για δύο ξεχωριστούς λόγους, και μόνο ο ένας είναι ο καιρός. Οι αποδόσεις είναι πράγματι φτωχές σε τμήματα της Δυτικής Ευρώπης: από την περιοχή του Παρισιού και νότια φαίνονται καταστροφικές, και οι παραγωγοί έχουν ήδη λάβει οδηγίες να αφήσουν ασυγκόμιστα τουλάχιστον 20.000 εκτάρια. Η Γαλλία, το Ηνωμένο Βασίλειο και η νότια Γερμανία αναφέρουν απώλειες έως 30%, αν και η σύγκριση γίνεται με ένα εξαιρετικά καλό 2025, και οι περισσότερες χώρες θα κλείσουν κοντά στον πενταετή μέσο όρο τους. Το εργοστάσιο της Cosun στο Anklam, στη βορειοανατολική άκρη της Γερμανίας, αναμένει 87 έως 88 τόνους ανά εκτάριο. Ο σημαντικότερος παράγοντας είναι η απόφαση που είχε ληφθεί πριν από όλα αυτά, να μειωθούν οι φυτεύσεις κατά 15% έως 25% για τη σεζόν. Η Πολωνία αποτελεί την εξαίρεση, με εκτιμώμενη παραγωγή 2,2 εκατομμυρίων τόνων ζάχαρης έναντι 2,6 εκατομμυρίων πέρσι.
Παράλληλα, ανεβαίνει και το κόστος. Το συμβόλαιο φυσικού αερίου TTF Ρότερνταμ Νοεμβρίου 2026 έχει ανέβει λίγο λιγότερο από 140% σε σχέση με την ίδια περίοδο πέρσι, κάτι που περνά κατευθείαν στα λιπάσματα με βάση την αμμωνία. Το ίδιο συμβαίνει και με το ντίζελ: οι συνολικές εξαγωγές από τη Ρωσία και τα κράτη του Περσικού Κόλπου έχουν υποχωρήσει από 2,2 εκατομμύρια βαρέλια την ημέρα πριν από έναν χρόνο σε 520.000, και τα περιθώρια διύλισης 3-2-1 (crack spreads) έφτασαν σε ιστορικό υψηλό 65 USD/βαρέλι, ενώ τα διυλιστήρια αντιμετωπίζουν σκληρά φυσικά όρια στην αύξηση των αποδόσεων σε ντίζελ. Εκτός από τις φορτηγίδες και τον σιδηρόδρομο, αυτό επιβαρύνει το υπόλοιπο δίκτυο μεταφορών.
Οι διαπραγματεύσεις για την επόμενη σεζόν γίνονται ήδη σε αυτή τη βάση. Η Cosun θα επιστρέψει στο 100% των συμβολαιοποιημένων εκτάσεων των παραγωγών, μετά από περικοπή 10% το 2026. Η Nordic Sugar συμφώνησε σουηδικά συμβόλαια για το 2027 που αντιστοιχούν σε 250.000 τόνους άσπρης ζάχαρης με σταθερή τιμή τεύτλων 29,7 EUR ανά τόνο, και η ζήτηση για συμβόλαια ξεπέρασε την προσφορά. Στο Ηνωμένο Βασίλειο, η British Sugar και η National Farmers Union δεν κατάφεραν να συμφωνήσουν σε τιμή τεύτλων για το 2027 και το θέμα έχει παραπεμφθεί σε ανεξάρτητο δικαιοδοτικό όργανο. Η ανάλυση της Vesper για την ευρωπαϊκή ζάχαρη δείχνει τι σημαίνουν όλα αυτά για το ισοζύγιο.