L’Europa si troverà a corto di zucchero in questa campagna, e ai prezzi di oggi i conti per colmare il divario non tornano. Sulla carta l’UE dispone di circa 2,41 milioni di tonnellate di volumi di importazione ammissibili tra contingenti CXL, Balcani, altri contingenti tariffari e regimi EBA ed EPA. Ai prezzi attuali UE e del New York No.11, il volume che probabilmente arriverà davvero si aggira sulle 766.000 tonnellate. Le importazioni di zucchero grezzo in regime di perfezionamento attivo sono sospese, il che chiude un’altra via, e l’America centrale è colpita da una siccità tutta sua, per cui la disponibilità da quell’area difficilmente sarà elevata. I prezzi interni dell’UE dovranno salire in modo considerevole per attirare il resto.
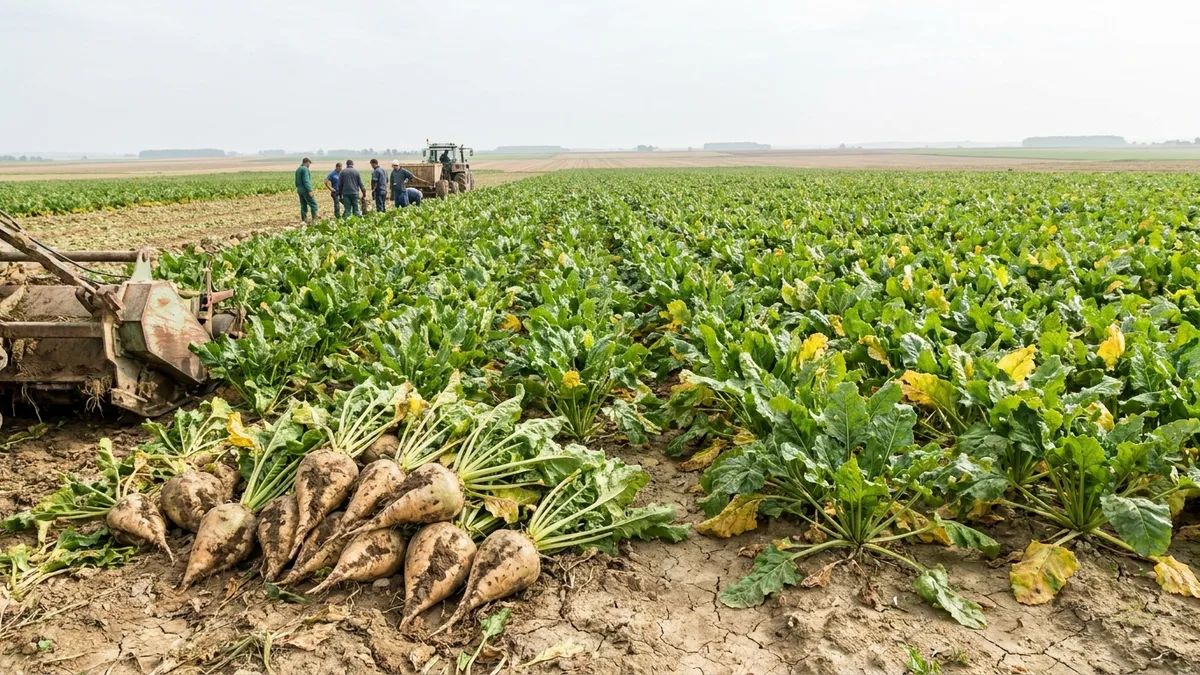
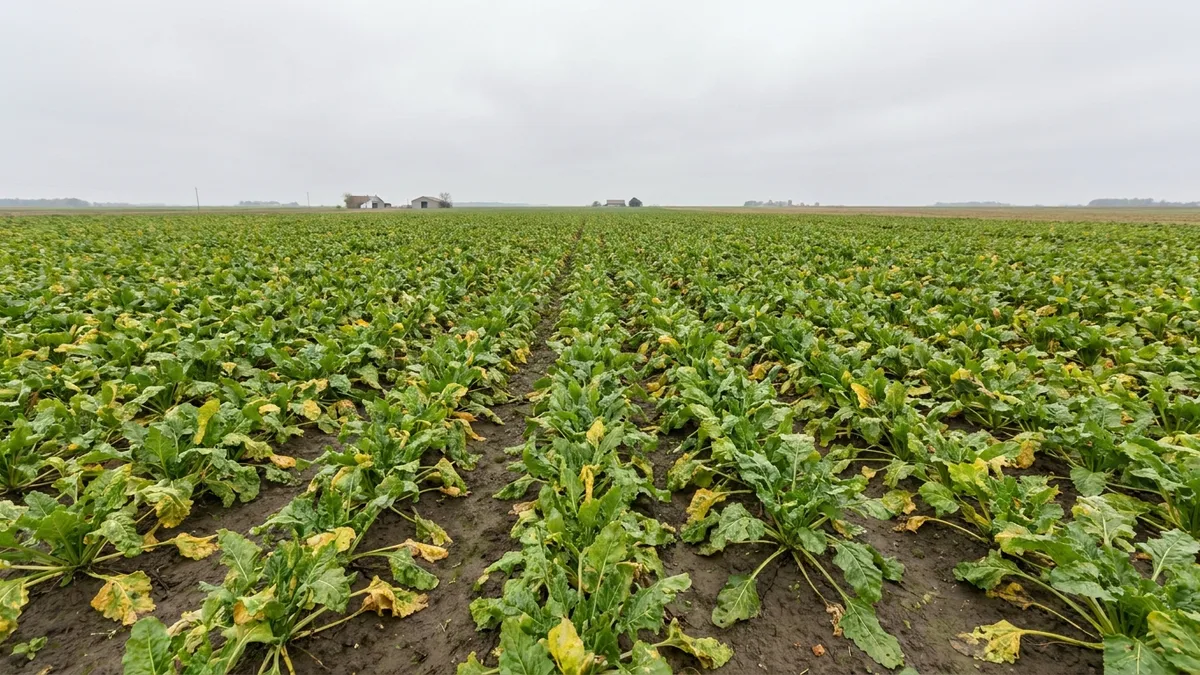
Il raccolto dietro questo divario è più piccolo per due ragioni distinte, e solo una è il meteo. Le rese sono davvero scarse in parte dell’Europa occidentale: dalla regione di Parigi verso sud appaiono catastrofiche, e ai bieticoltori è già stato indicato di lasciare in campo almeno 20.000 ettari. Francia, Regno Unito e Germania meridionale segnalano perdite fino al 30%, anche se il confronto è con un 2025 eccezionalmente buono e la maggior parte dei paesi chiuderà vicino alla propria media quinquennale. Lo stabilimento Cosun di Anklam, nell’angolo nord-orientale della Germania, prevede da 87 a 88 tonnellate per ettaro. Il fattore più rilevante è la decisione, presa prima di tutto questo, di ridurre le semine tra il 15% e il 25% per la campagna. La Polonia è l’eccezione, con una stima di 2,2 milioni di tonnellate di zucchero contro 2,6 milioni dell’anno scorso.
Intanto i costi di produzione salgono. Il contratto sul gas TTF di Rotterdam per novembre 2026 è in rialzo di poco meno del 140% rispetto allo stesso momento dell’anno scorso, e il rincaro si trasmette direttamente ai fertilizzanti a base di ammoniaca. Il gasolio segue la stessa strada: le esportazioni complessive di Russia e Stati del Golfo Persico sono scese da 2,2 milioni di barili al giorno di un anno fa a 520.000, e i margini di raffinazione 3-2-1 (crack spread) hanno toccato il massimo storico di 65 USD/barile, mentre le raffinerie si scontrano con limiti fisici rigidi nell’aumentare le rese in gasolio. Chiatte e ferrovia a parte, il costo ricade sul resto della rete dei trasporti.
La prossima campagna si sta già negoziando su queste basi. Cosun tornerà al 100% delle superfici contrattate con gli agricoltori dopo un taglio del 10% nel 2026. Nordic Sugar ha concluso contratti svedesi per il 2027 pari a 250.000 tonnellate di zucchero bianco a un prezzo fisso della barbabietola di 29,7 EUR a tonnellata, con adesioni superiori all’offerta. Nel Regno Unito, British Sugar e la National Farmers Union non hanno trovato un accordo sul prezzo delle barbabietole per il 2027 e la questione è passata a un collegio arbitrale indipendente. L’analisi di Vesper sullo zucchero europeo illustra cosa significa tutto questo per il bilancio di mercato.