Europie zabraknie w tym sezonie cukru, a rachunek, który miałby zamknąć tę lukę, przy dzisiejszych cenach się nie spina. Na papierze UE dysponuje około 2,41 mln ton dopuszczalnego wolumenu importowego w ramach kontyngentów CXL, Bałkanów, innych kontyngentów taryfowych oraz ustaleń EBA i EPA. W zestawieniu z obecnymi cenami w UE i nowojorskim kontraktem No.11 wolumen, który zapewne faktycznie dotrze, to około 766 000 ton. Import cukru surowego w ramach uszlachetniania czynnego jest zawieszony, co zamyka kolejną drogę, a Ameryka Środkowa zmaga się z własną suszą, więc dostępność z tego kierunku raczej nie będzie wysoka. Ceny wewnętrzne w UE będą musiały wyraźnie wzrosnąć, aby przyciągnąć resztę.
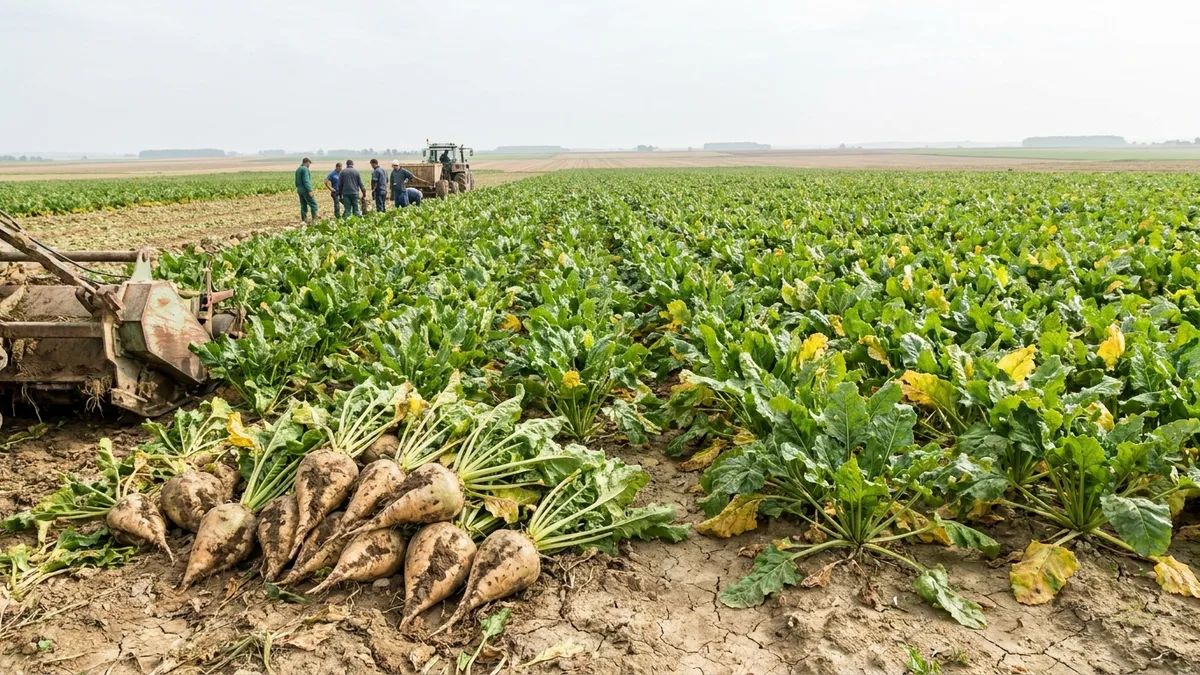
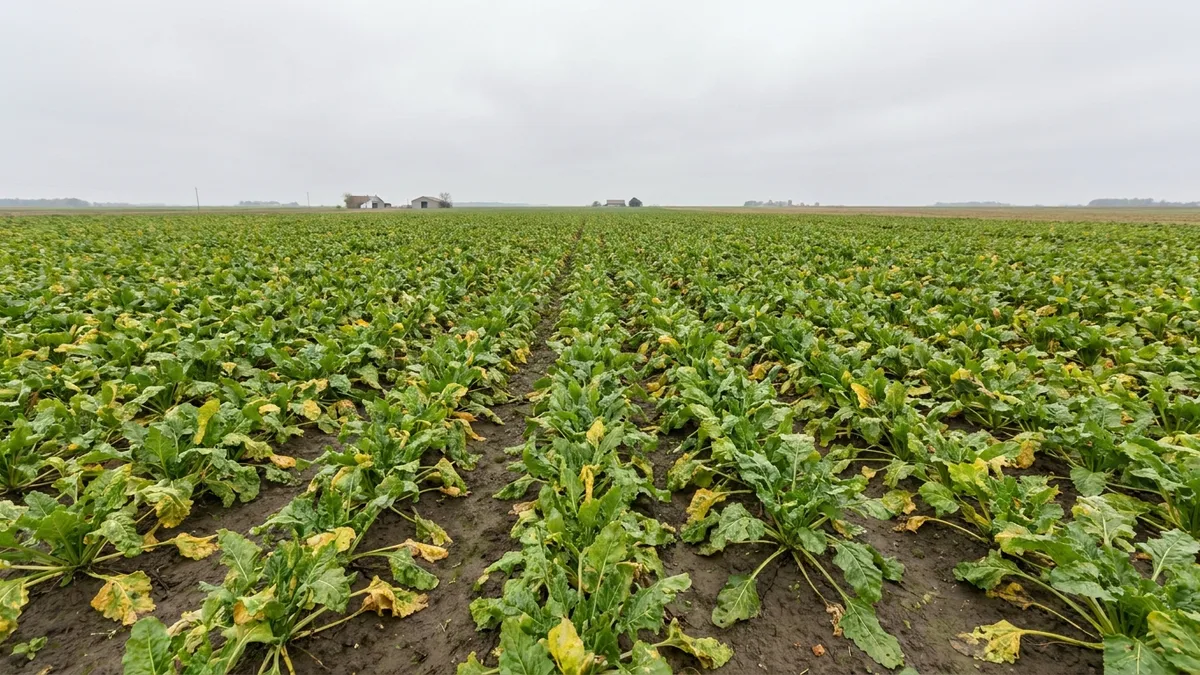
Zbiory stojące za tą luką są mniejsze z dwóch odrębnych powodów i tylko jeden z nich to pogoda. Plony są naprawdę słabe w części Europy Zachodniej: od regionu paryskiego na południe wyglądają katastrofalnie, a plantatorom już polecono, by zrezygnowali ze zbioru buraków z co najmniej 20 000 hektarów. Francja, Wielka Brytania i południowe Niemcy zgłaszają straty sięgające 30 %, choć w odniesieniu do wyjątkowo dobrego 2025 roku, a większość krajów zamknie sezon blisko swojej pięcioletniej średniej. Cukrownia Cosun w Anklam, w północno-wschodnim krańcu Niemiec, spodziewa się 87–88 ton z hektara. Ważniejszym czynnikiem jest decyzja podjęta jeszcze przed tym wszystkim, by ograniczyć zasiewy w tym sezonie o 15–25 %. Polska jest wyjątkiem, z szacowanymi 2,2 mln ton cukru wobec 2,6 mln w ubiegłym roku.
Jednocześnie rosną koszty produkcji. Listopadowy kontrakt 2026 na gaz TTF w Rotterdamie jest notowany o niespełna 140 % wyżej niż w tym samym okresie przed rokiem, co przekłada się bezpośrednio na nawozy na bazie amoniaku. Podobnie jest z olejem napędowym: łączny eksport z Rosji i państw Zatoki Perskiej spadł z 2,2 mln baryłek dziennie przed rokiem do 520 000, a marże rafineryjne 3-2-1 (crack spread) osiągnęły rekordowe 65 USD za baryłkę, podczas gdy rafinerie napotykają twarde fizyczne ograniczenia w zwiększaniu uzysku oleju napędowego. Poza transportem barkami i koleją obciąża to resztę sieci transportowej.
Kolejny sezon negocjuje się już na tej podstawie. Cosun wróci do 100 % zakontraktowanego areału plantatorów po cięciu o 10 % w 2026 roku. Nordic Sugar zawarł szwedzkie kontrakty na 2027 rok obejmujące 250 000 ton cukru białego przy stałej cenie buraków 29,7 EUR za tonę, a zapisy przekroczyły dostępną pulę. W Wielkiej Brytanii British Sugar i National Farmers Union nie porozumiały się co do ceny buraków na 2027 rok i sprawa trafiła do niezależnego arbitrażu. Europejska analiza rynku cukru Vesper pokazuje, jak w tej sytuacji wygląda bilans.