A Europa vai ficar com falta de açúcar nesta safra e, aos preços de hoje, a conta para cobrir esse déficit não fecha. No papel, a UE tem cerca de 2,41 milhões de toneladas de volume de importação elegível entre as cotas CXL, os Bálcãs, outras cotas tarifárias e os regimes EBA e EPA. Comparado aos preços atuais na UE e ao contrato nº 11 de Nova York, o volume que deve de fato chegar gira em torno de 766.000 toneladas. As importações de açúcar bruto sob o regime de aperfeiçoamento ativo estão suspensas, o que elimina outra rota, e a América Central enfrenta uma seca própria, de modo que a disponibilidade de lá dificilmente será alta. Os preços internos da UE terão de subir consideravelmente para atrair o restante.
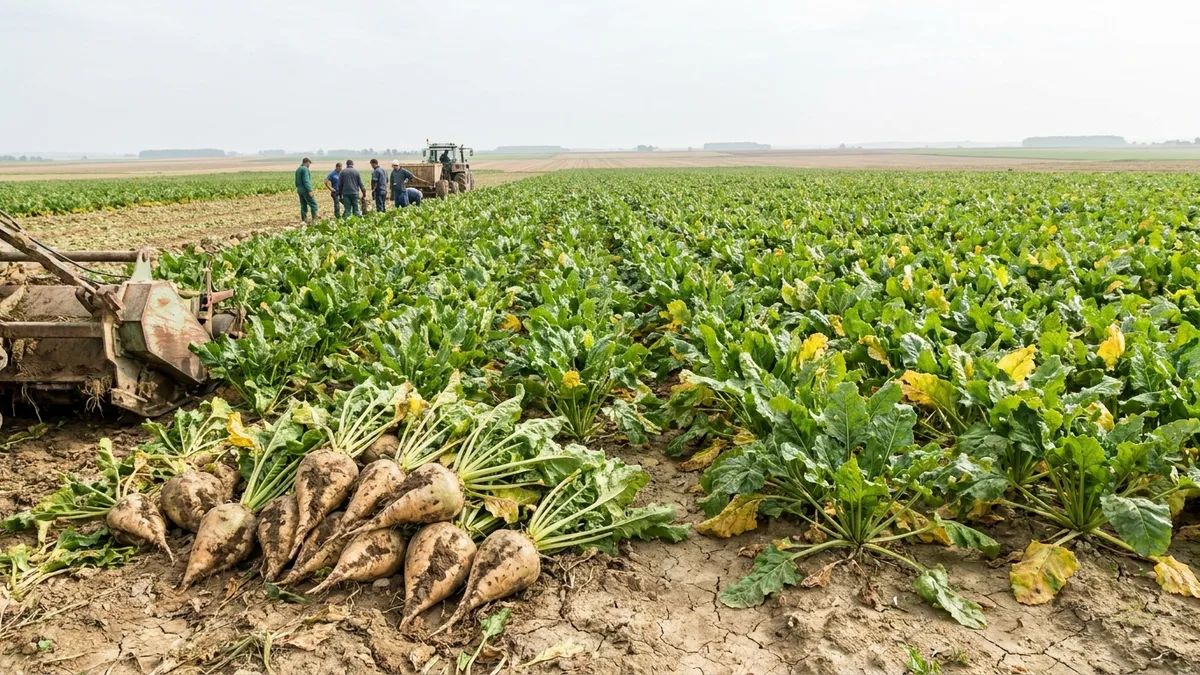
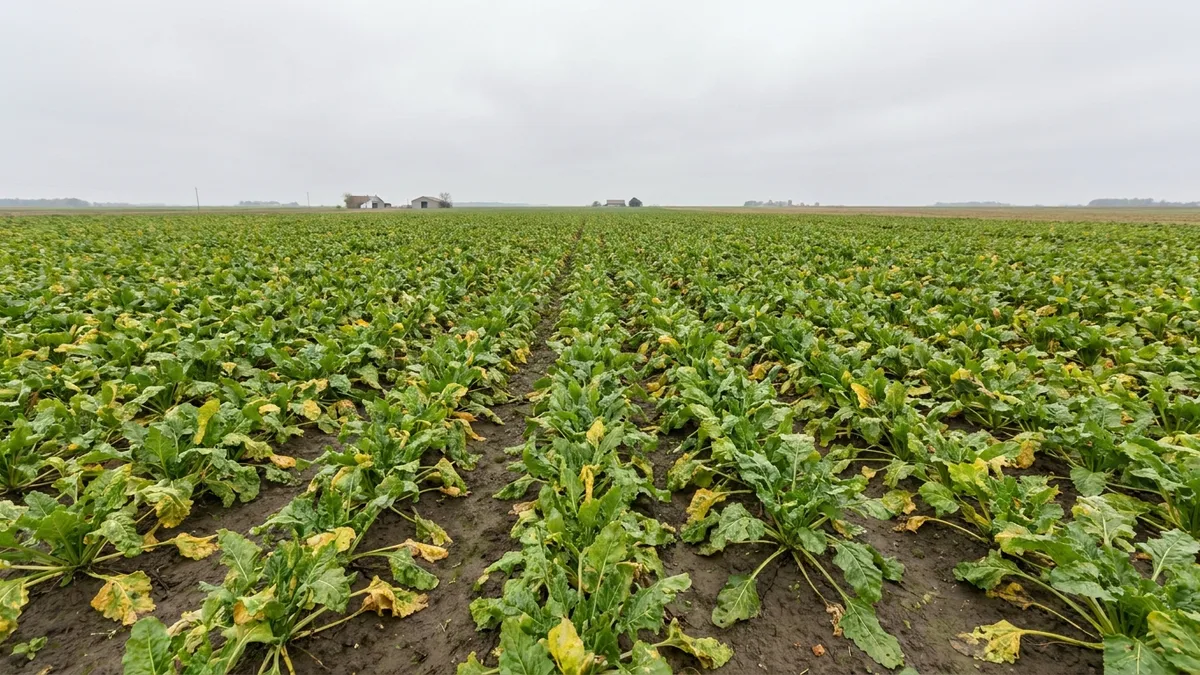
A safra por trás desse déficit é menor por dois motivos distintos, e só um deles é o clima. A produtividade está de fato ruim em partes da Europa Ocidental: da região de Paris para o sul, parece catastrófica, e os produtores já foram orientados a deixar sem colher pelo menos 20.000 hectares. França, Reino Unido e sul da Alemanha relatam perdas de até 30%, embora a comparação seja com um 2025 excepcionalmente bom, e a maioria dos países deve fechar perto da sua média de cinco anos. A usina da Cosun em Anklam, no extremo nordeste da Alemanha, espera de 87 a 88 toneladas por hectare. O fator de maior peso é a decisão, tomada antes de tudo isso, de cortar a área plantada em 15% a 25% para a safra. A Polônia é a exceção, com uma estimativa de 2,2 milhões de toneladas de açúcar, ante 2,6 milhões no ano passado.
Ao mesmo tempo, o custo de produção está subindo. O contrato de gás TTF de Roterdã para novembro de 2026 acumula alta de pouco menos de 140% em relação ao mesmo período do ano passado, o que passa direto para os fertilizantes à base de amônia. O diesel segue o mesmo caminho: as exportações somadas da Rússia e dos países do Golfo Pérsico caíram de 2,2 milhões de barris por dia há um ano para 520.000, e as margens de refino 3-2-1 (crack spreads) atingiram a máxima histórica de 65 USD/barril, enquanto as refinarias enfrentam limites físicos rígidos para elevar o rendimento de diesel. Fora barcaças e ferrovias, isso recai sobre todo o restante da rede de transporte.
A próxima safra já está sendo negociada nessa base. A Cosun vai voltar a 100% das áreas contratadas com os agricultores, depois de um corte de 10% em 2026. A Nordic Sugar fechou contratos suecos para 2027 equivalentes a 250.000 toneladas de açúcar branco a um preço fixo da beterraba de 29,7 EUR por tonelada, e a procura dos produtores superou o volume oferecido. No Reino Unido, a British Sugar e a National Farmers Union não chegaram a um acordo sobre o preço da beterraba para 2027, e a questão foi levada a um tribunal independente. A análise de açúcar europeu da Vesper mostra como fica o balanço de oferta e demanda.