Europa va a quedarse corta de azúcar esta temporada, y las cuentas para cubrir esa brecha no cierran a los precios actuales. Sobre el papel, la UE cuenta con unos 2,41 millones de toneladas de volumen de importación elegible entre las cuotas CXL, los Balcanes, otros contingentes arancelarios y los regímenes EBA y EPA. Medido frente a los precios actuales de la UE y el contrato No.11 de Nueva York, el volumen que probablemente llegue en la práctica ronda las 766.000 toneladas. Las importaciones de azúcar crudo bajo perfeccionamiento activo están suspendidas, lo que elimina otra vía, y Centroamérica sufre su propia sequía, así que es poco probable que la disponibilidad desde allí sea alta. Los precios internos de la UE tendrán que subir considerablemente para atraer el resto.
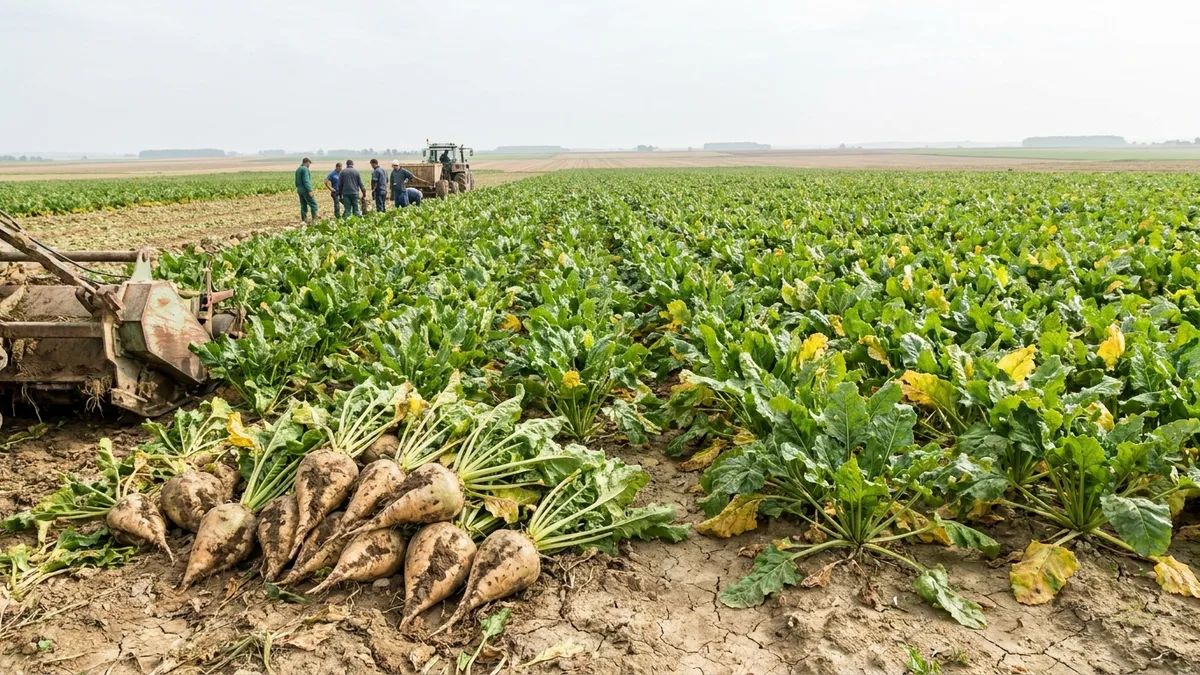
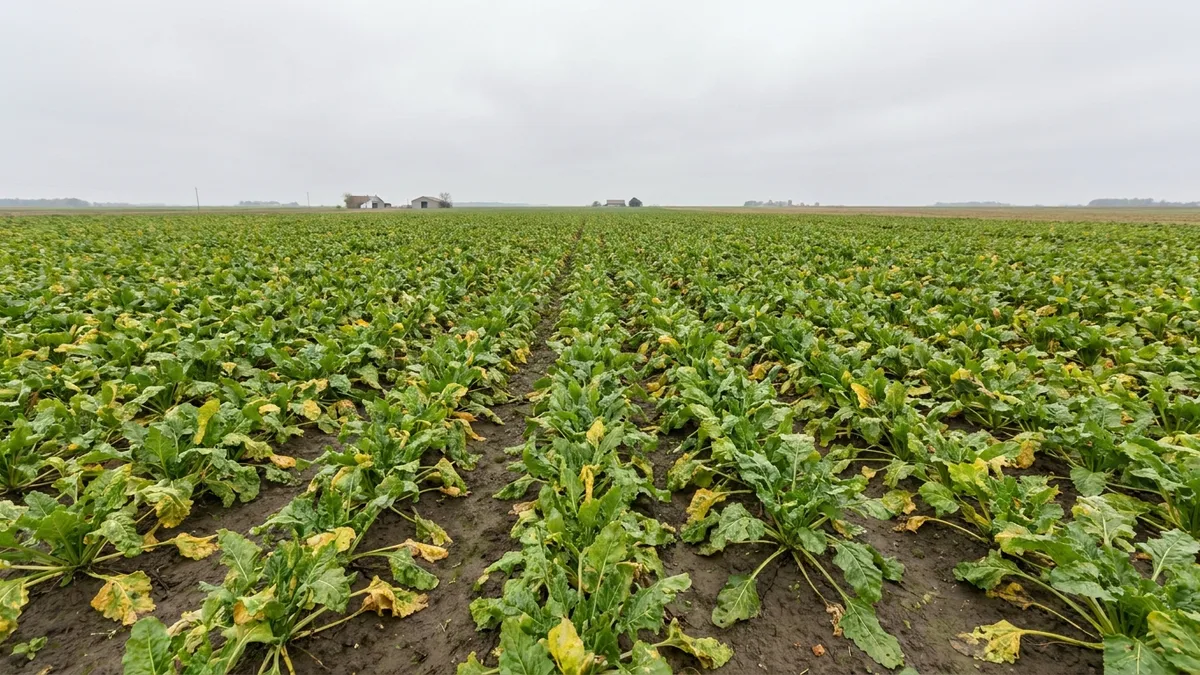
La cosecha detrás de esa brecha es más pequeña por dos razones distintas, y solo una de ellas es el clima. Los rendimientos son realmente bajos en partes de Europa occidental: de la región de París hacia el sur se ven catastróficos, y a los productores ya se les indicó que dejen sin cosechar al menos 20.000 hectáreas. Francia, el Reino Unido y el sur de Alemania reportan pérdidas de hasta un 30 %, aunque medidas frente a un 2025 excepcionalmente bueno, y la mayoría de los países terminará cerca de su promedio de cinco años. La planta de Cosun en Anklam, en el extremo noreste de Alemania, espera entre 87 y 88 toneladas por hectárea. El factor de mayor peso es la decisión, tomada antes de todo esto, de recortar las siembras entre un 15 % y un 25 % para la temporada. Polonia es la excepción, con unos 2,2 millones de toneladas de azúcar estimados frente a 2,6 millones el año pasado.
Los costos de producción también suben. El contrato de gas TTF de Róterdam para noviembre de 2026 sube poco menos de un 140 % frente al mismo período del año pasado, lo que se traslada directamente a los fertilizantes a base de amoniaco. El diésel va por el mismo camino: las exportaciones combinadas de Rusia y los Estados del golfo Pérsico cayeron de 2,2 millones de barriles diarios hace un año a 520.000, y los márgenes de refinación 3-2-1 (crack spreads) alcanzaron un máximo histórico de 65 USD/barril, mientras las refinerías enfrentan límites físicos estrictos para elevar sus rendimientos de diésel. Salvo la barcaza y el ferrocarril, eso recae sobre el resto de la red de transporte.
La próxima temporada ya se está negociando sobre esa base. Cosun volverá al 100 % de las superficies contratadas con los agricultores tras un recorte del 10 % en 2026. Nordic Sugar cerró contratos suecos para 2027 por 250.000 toneladas de azúcar blanco a un precio fijo de la remolacha de 29,7 EUR por tonelada, y la demanda de contratos superó lo ofrecido. En el Reino Unido, British Sugar y la National Farmers Union no lograron acordar un precio de la remolacha para 2027 y el tema pasó a un tribunal independiente. El análisis de Vesper sobre el azúcar europeo expone cómo queda el balance con todo esto.