L’Europe va manquer de sucre cette campagne, et le calcul pour combler ce déficit ne tient pas aux prix actuels. Sur le papier, l’UE dispose d’environ 2,41 millions de tonnes de volumes d’importation éligibles, répartis entre les contingents CXL, les Balkans, d’autres contingents tarifaires et les régimes EBA et EPA. Rapporté aux prix actuels de l’UE et au contrat New York No.11, le volume susceptible d’arriver réellement tourne autour de 766 000 tonnes. Les importations de sucre brut sous régime de perfectionnement actif sont suspendues, ce qui ferme une autre voie, et l’Amérique centrale subit sa propre sécheresse, si bien que les disponibilités de cette origine ont peu de chances d’être élevées. Les prix intérieurs de l’UE devront monter nettement pour attirer le reste.
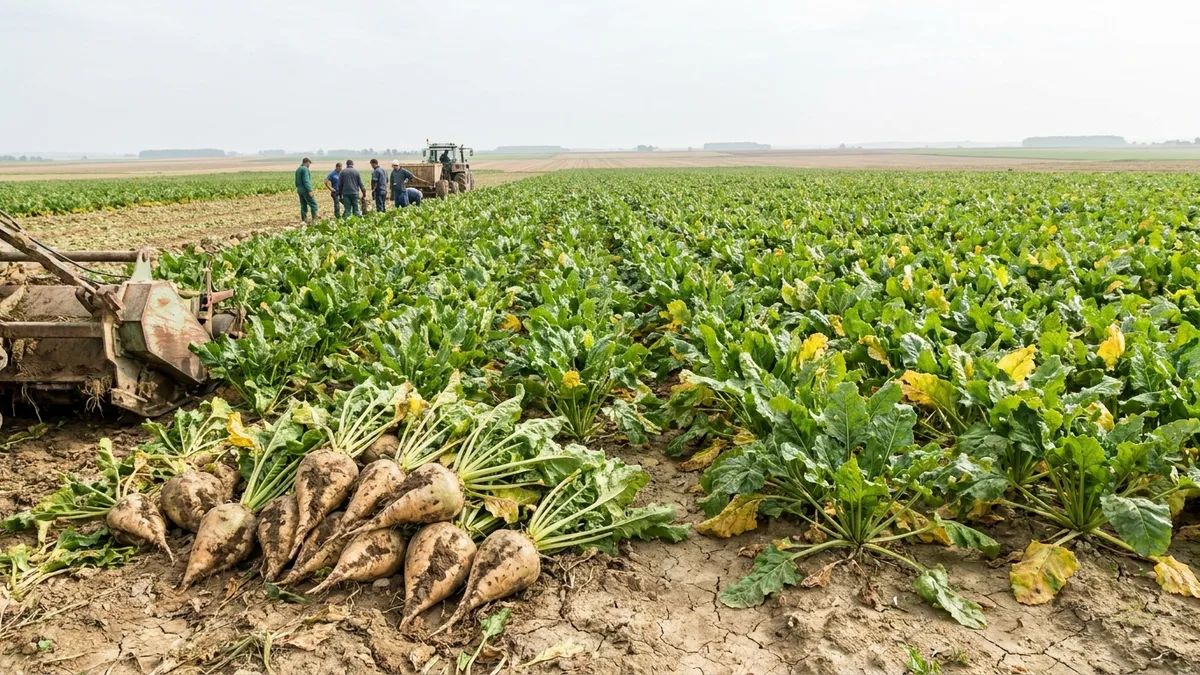
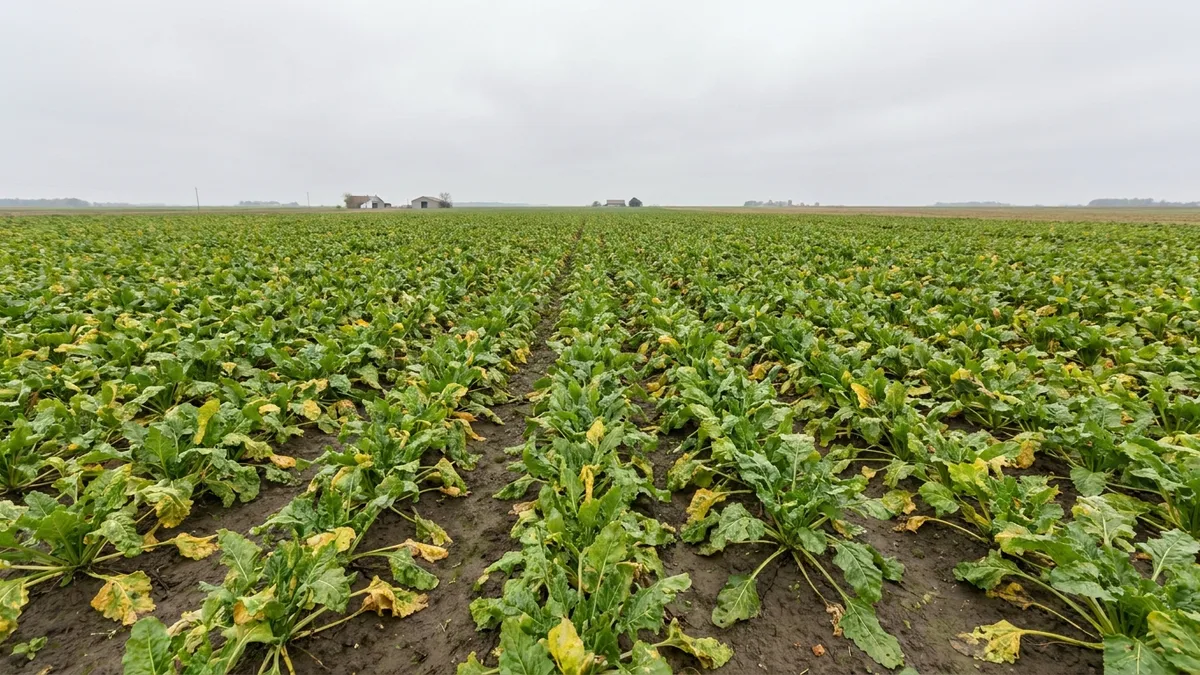
La récolte à l’origine de ce déficit est plus faible pour deux raisons distinctes, et une seule tient à la météo. Les rendements sont réellement faibles dans certaines parties de l’Europe de l’Ouest : de la région parisienne vers le sud, ils semblent catastrophiques, et les planteurs ont déjà reçu la consigne de laisser au moins 20 000 hectares sans les arracher. La France, le Royaume-Uni et le sud de l’Allemagne font état de pertes allant jusqu’à 30 %, mais par rapport à une année 2025 exceptionnellement bonne, et la plupart des pays devraient finir près de leur moyenne quinquennale. L’usine Cosun d’Anklam, à l’extrémité nord-est de l’Allemagne, attend 87 à 88 tonnes par hectare. Le facteur le plus important reste la décision, prise avant tout cela, de réduire les surfaces semées de 15 % à 25 % pour la campagne. La Pologne fait exception, avec environ 2,2 millions de tonnes de sucre estimées contre 2,6 millions l’an dernier.
Les coûts de production, eux, grimpent. Le contrat gaz TTF Rotterdam de novembre 2026 est en hausse d’un peu moins de 140 % par rapport au même moment l’an dernier, ce qui se répercute directement sur les engrais à base d’ammoniac. Le gazole suit le même chemin : les exportations cumulées de la Russie et des États du golfe Persique sont tombées de 2,2 millions de barils par jour il y a un an à 520 000, et les marges de raffinage 3-2-1 (crack spreads) ont atteint un record historique de 65 USD/baril, alors que les raffineries se heurtent à des limites physiques strictes pour augmenter leurs rendements en gazole. Hors transport fluvial et ferroviaire, c’est le reste du réseau de transport qui en supporte le coût.
La prochaine campagne se négocie déjà sur cette base. Cosun reviendra à 100 % des surfaces contractées auprès des agriculteurs après une réduction de 10 % en 2026. Nordic Sugar a conclu pour 2027 des contrats suédois portant sur 250 000 tonnes de sucre blanc à un prix fixe de la betterave de 29,7 EUR la tonne, et la demande des planteurs a dépassé les volumes proposés. Au Royaume-Uni, British Sugar et la National Farmers Union ne sont pas parvenus à s’entendre sur un prix de la betterave pour 2027, et le dossier a été porté devant un tribunal indépendant. L’analyse de Vesper sur le sucre européen détaille ce que cela implique pour le bilan.