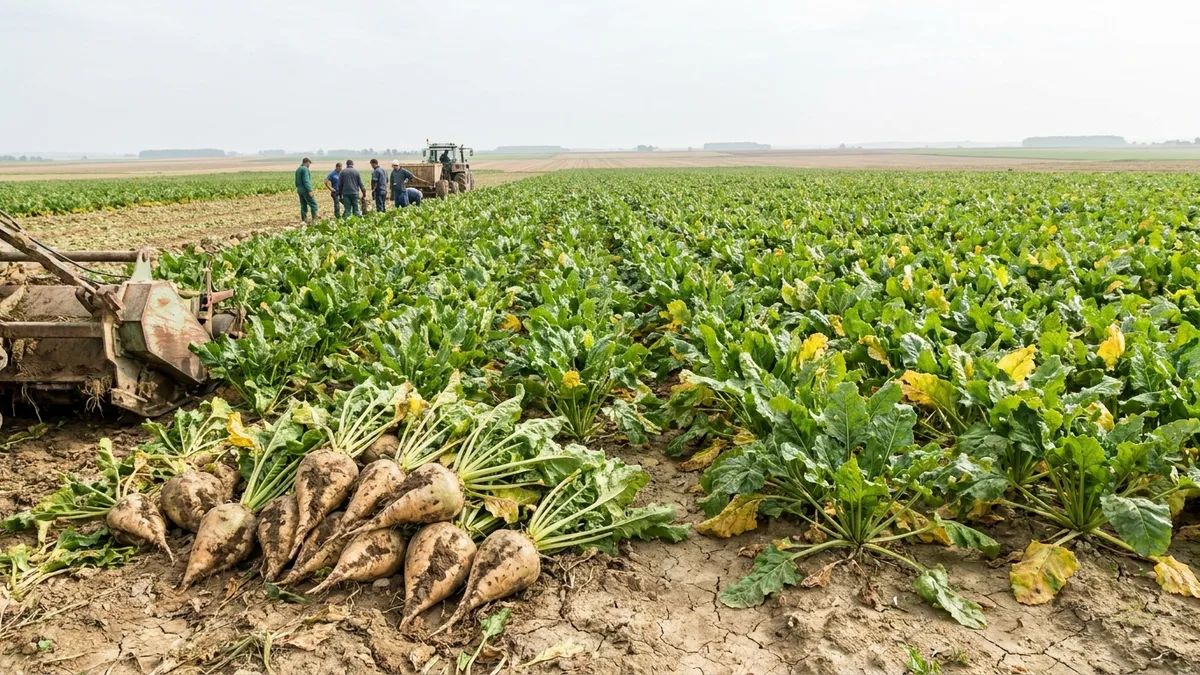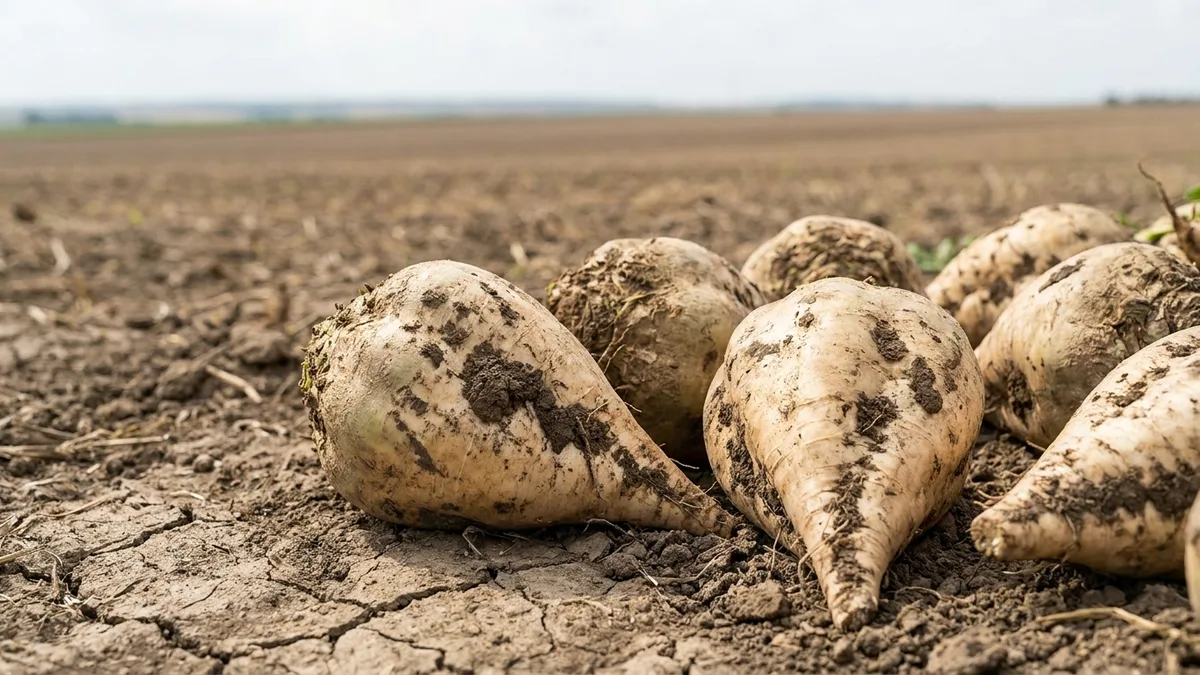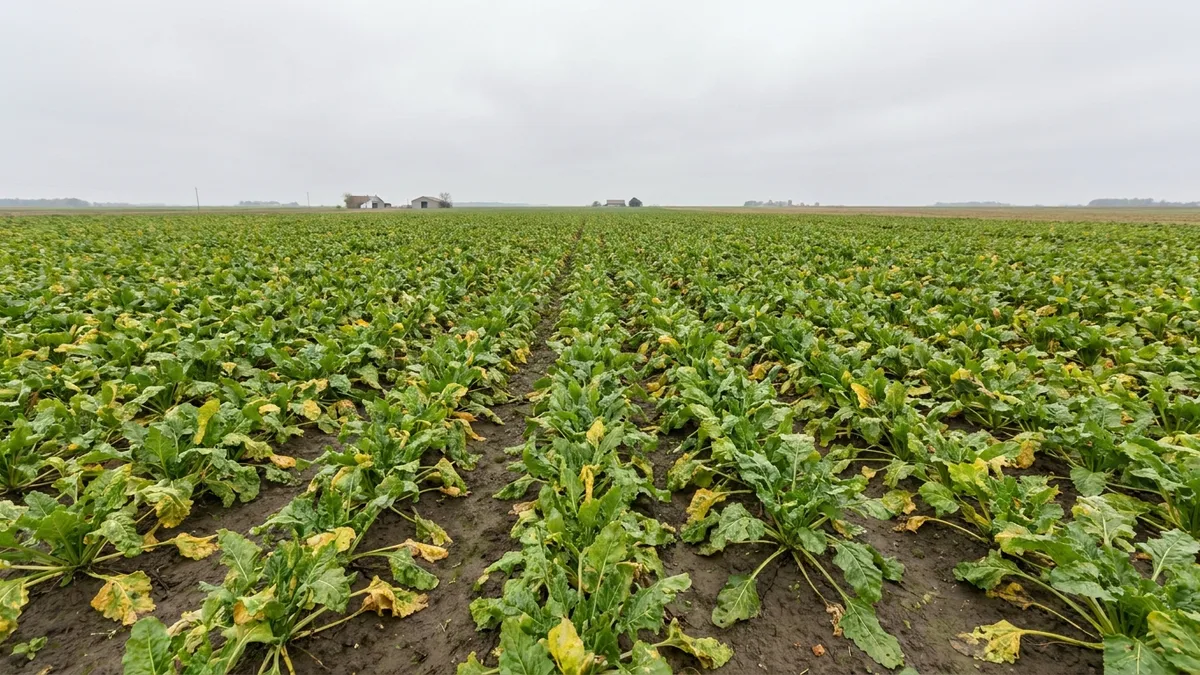
En France, la campagne de la betterave sucrière est désormais estimée à seulement 97 jours, contre une moyenne de 122 jours sur les six dernières saisons. Les rendements varient fortement selon les secteurs. Cristal Union s’attend à des rendements proches de la moyenne de long terme dans la Somme, tandis que vers Paris et plus au sud, ils sont attendus autour de 63 tonnes par hectare dans de nombreux endroits. Le directeur général de Tereos a évoqué certaines parcelles ne donnant que 20 ou 30 tonnes, et les betteraves infestées de charançons et du champignon Rhizopus pourraient ne pas être transformées du tout, de crainte d’endommager les équipements des usines.
Le reste du bassin betteravier démarre lui aussi de façon inégale. Aux Pays-Bas, l’arrachage se déroule sans encombre, mais la teneur en sucre moyenne de la première semaine de campagne s’établit à 15,7° contre 17,1° l’an dernier, avec des rendements betteraviers attendus à 87,5 tonnes par hectare. Au Royaume-Uni, Wissington a démarré le 29 septembre, Newark et Bury St Edmunds le 6 octobre, tandis que Cantley ne démarrera pas avant novembre. L’an dernier, trois usines tournaient déjà en septembre. En Belgique, Iscal se montre prudemment optimiste sur les taux d’extraction, qui paraissent moins mauvais qu’elle ne s’y attendait.
Pourquoi les prix n’ont pas réagi
Malgré le mauvais état de la récolte dans l’UE et au Royaume-Uni et la hausse des prix sur le marché mondial, les prix de la nouvelle récolte dans l’UE sont restés relativement figés, au point que l’exportation commence à paraître plus attractive que les ventes sur le marché intérieur. L’analyse de Vesper sur le sucre européen avance plusieurs raisons possibles. Les stocks de l’ancienne récolte restent supérieurs d’environ un million de tonnes aux niveaux historiques. Les ventes du début de l’été, avant les vagues de chaleur, ont peut-être été plus élevées qu’estimé, et certains acheteurs ont pu signer des contrats pluriannuels aux prix bas de l’an dernier. La demande a aussi reculé sous l’effet du coût de la vie et du recours aux GLP-1, et certains acheteurs résistent peut-être tout simplement à la hausse des prix. Les coûts de remplacement dans le bassin betteravier de l’UE se situent désormais au-dessus de la valorisation de la nouvelle récolte.
La pression monte aussi pour 2027. KGS a proposé aux planteurs polonais l’équivalent de 26 € la tonne pour les betteraves 2027, soit environ 31 € avec l’aide couplée au revenu, ce qui reste insuffisant pour couvrir la hausse des coûts des agriculteurs et rivaliser avec les autres cultures. En France, le dernier projet de budget étendrait la taxe sur le sucre aux aliments transformés et ultra-transformés contenant 10 % de sucre pour 100 grammes. En Allemagne, les betteraviers demandent à leur gouvernement de renoncer à un projet de taxe sur le sucre visant les boissons rafraîchissantes, un secteur qui absorbe selon eux près de 513 000 tonnes par an, soit environ 20 % de la consommation allemande de sucre.
L’analyse complète détaille, pays par pays, la situation au champ et les flux commerciaux, y compris les derniers résultats de Südzucker et d’Agrana.