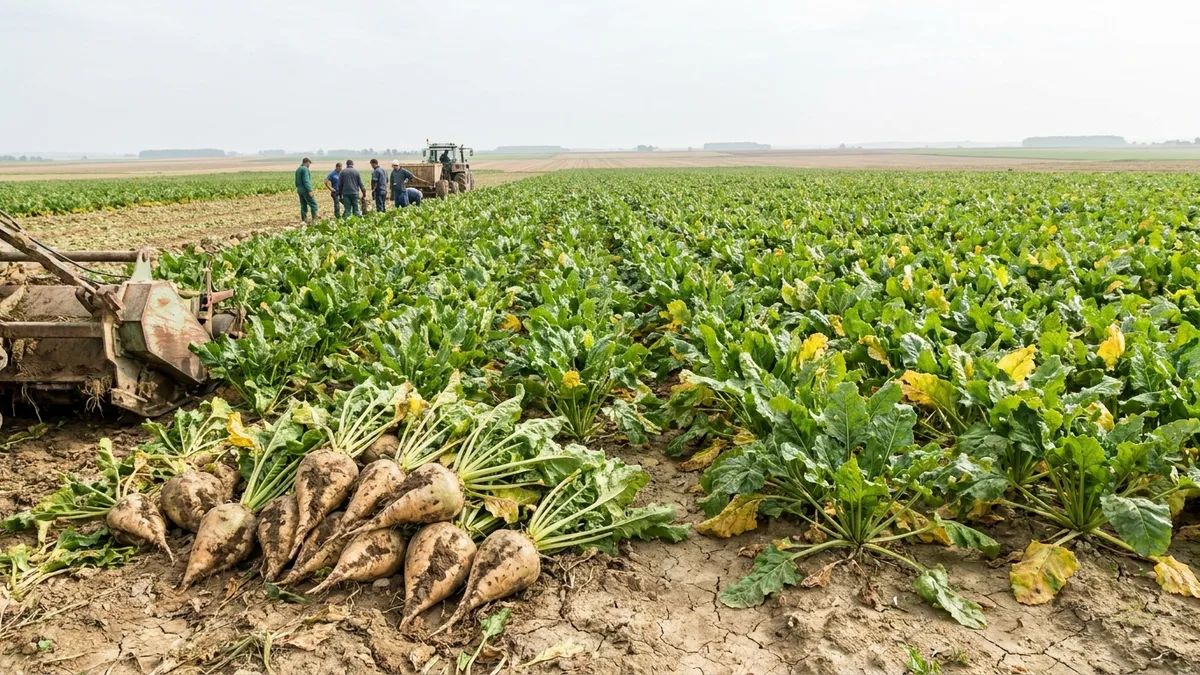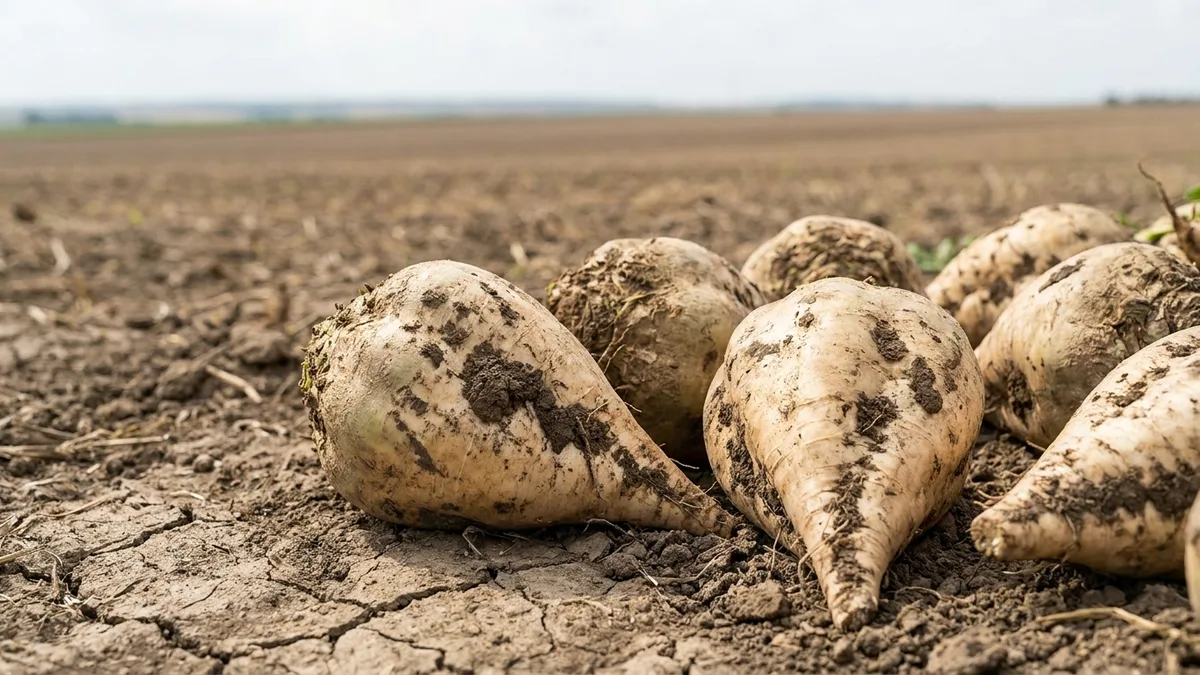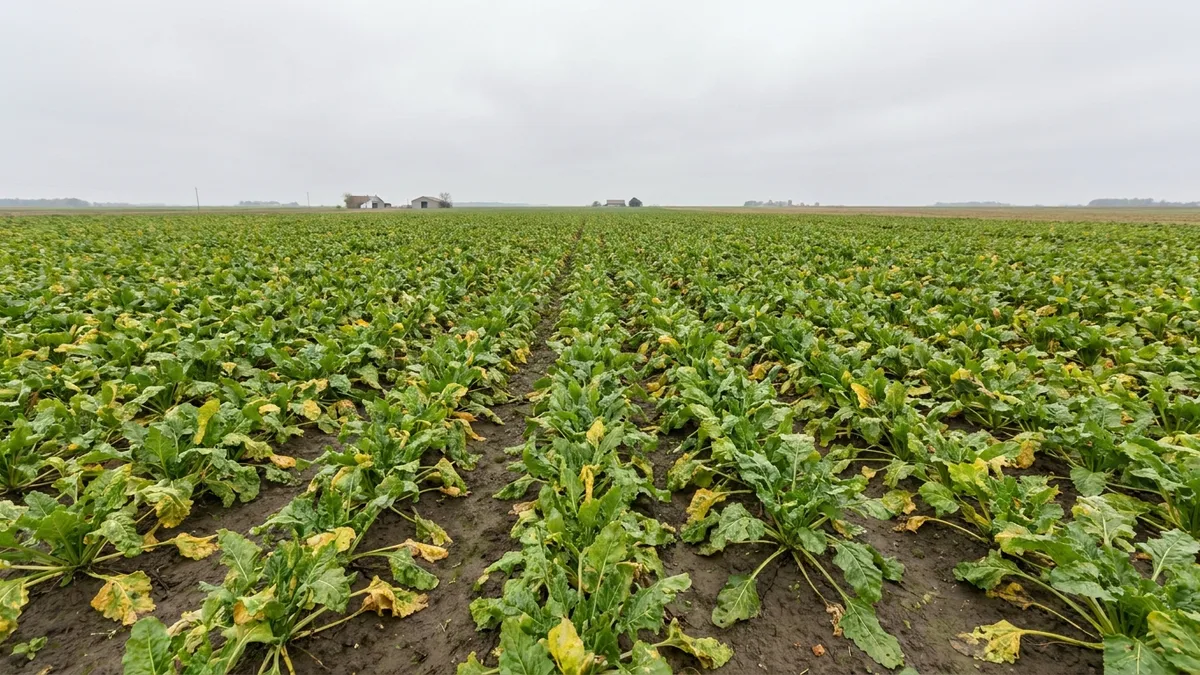
A campanha de processamento da beterraba açucareira na França deve durar apenas 97 dias, segundo as estimativas atuais, ante uma média de 122 nas últimas seis safras. Os rendimentos variam muito de região para região. A Cristal Union espera que os rendimentos no Somme fiquem perto da média de longo prazo, enquanto em direção a Paris e mais ao sul a expectativa é de cerca de 63 toneladas por hectare em muitos lugares. O CEO da Tereos citou algumas lavouras rendendo apenas 20 ou 30 toneladas, e a beterraba infestada por gorgulhos e pelo fungo Rhizopus pode nem chegar a ser processada, por medo de danificar o maquinário das fábricas.
O restante do cinturão da beterraba também começou de forma irregular. Nos Países Baixos a colheita avança sem problemas, mas o teor médio de açúcar na primeira semana da campanha foi de 15,7%, ante 17,1% no ano passado, com rendimento de beterraba esperado em 87,5 toneladas por hectare. No Reino Unido, a fábrica de Wissington começou em 29 de setembro, e as de Newark e Bury St Edmunds em 6 de outubro, enquanto Cantley só começa em novembro. No ano passado, três fábricas já estavam operando em setembro. A Iscal, na Bélgica, está cautelosamente otimista com as taxas de extração de açúcar nas fábricas, que parecem menos ruins do que a empresa esperava.
Por que os preços não reagiram
Apesar da situação ruim da lavoura na UE e no Reino Unido e dos preços mais altos no mercado mundial, os preços da safra nova na UE seguem relativamente travados, a ponto de a exportação começar a parecer mais atraente do que as vendas no mercado interno. A análise da Vesper sobre o açúcar europeu aponta vários motivos possíveis. Os estoques da safra antiga ainda estão cerca de um milhão de toneladas acima dos níveis históricos. As vendas no início do verão, antes das ondas de calor, podem ter sido maiores do que o estimado, e alguns compradores podem ter fechado contratos plurianuais aos preços baixos do ano passado. Também houve perda de demanda por causa do custo de vida e do uso de GLP-1, e alguns compradores podem simplesmente estar resistindo a preços mais altos. Os custos de reposição no cinturão da beterraba da UE já estão acima do valor atribuído à safra nova.
A pressão também cresce para 2027. A KGS ofereceu aos produtores poloneses o equivalente a 26 EUR por tonelada pela beterraba de 2027, ou cerca de 31 EUR com o apoio associado à renda, o que ainda fica abaixo do que os agricultores precisam para cobrir custos mais altos e competir com outras culturas. Na França, a proposta de orçamento mais recente estenderia o imposto sobre o açúcar aos alimentos processados e ultraprocessados com 10% de açúcar por 100 gramas. Os produtores alemães de beterraba pedem ao governo que desista de um imposto sobre o açúcar proposto para refrigerantes, um setor que, segundo eles, consome quase 513.000 toneladas por ano, cerca de 20% do uso de açúcar na Alemanha.
A análise completa traz o detalhamento de lavoura e comércio país a país, incluindo os resultados corporativos mais recentes da Südzucker e da Agrana.