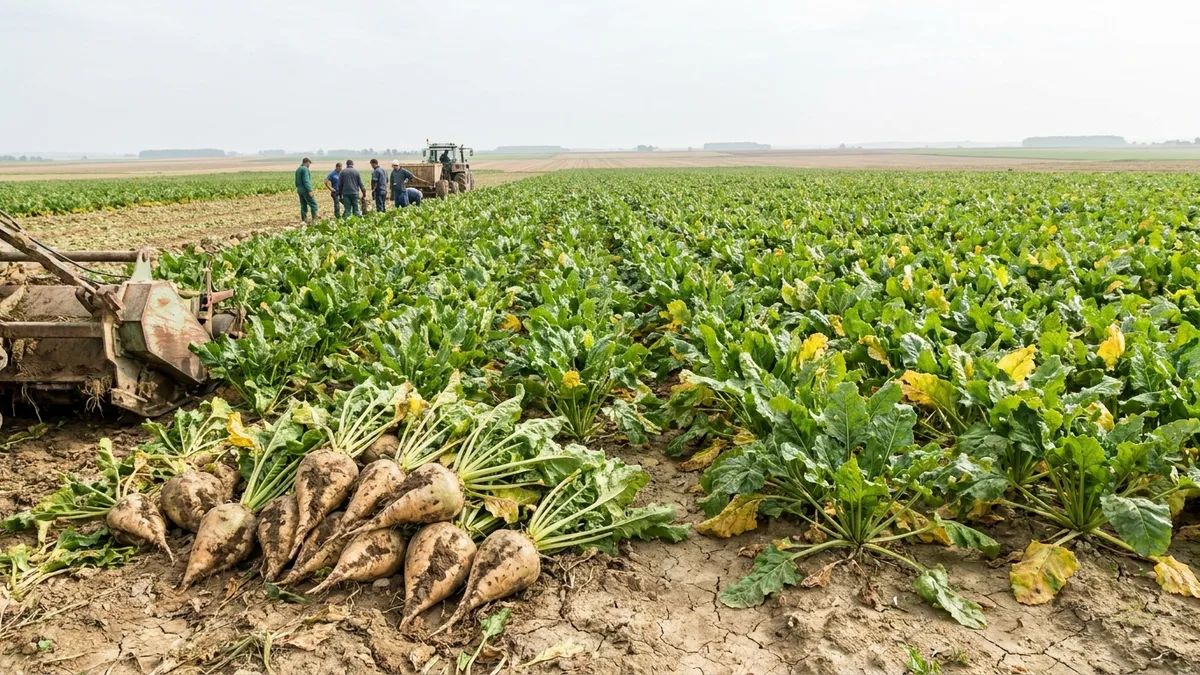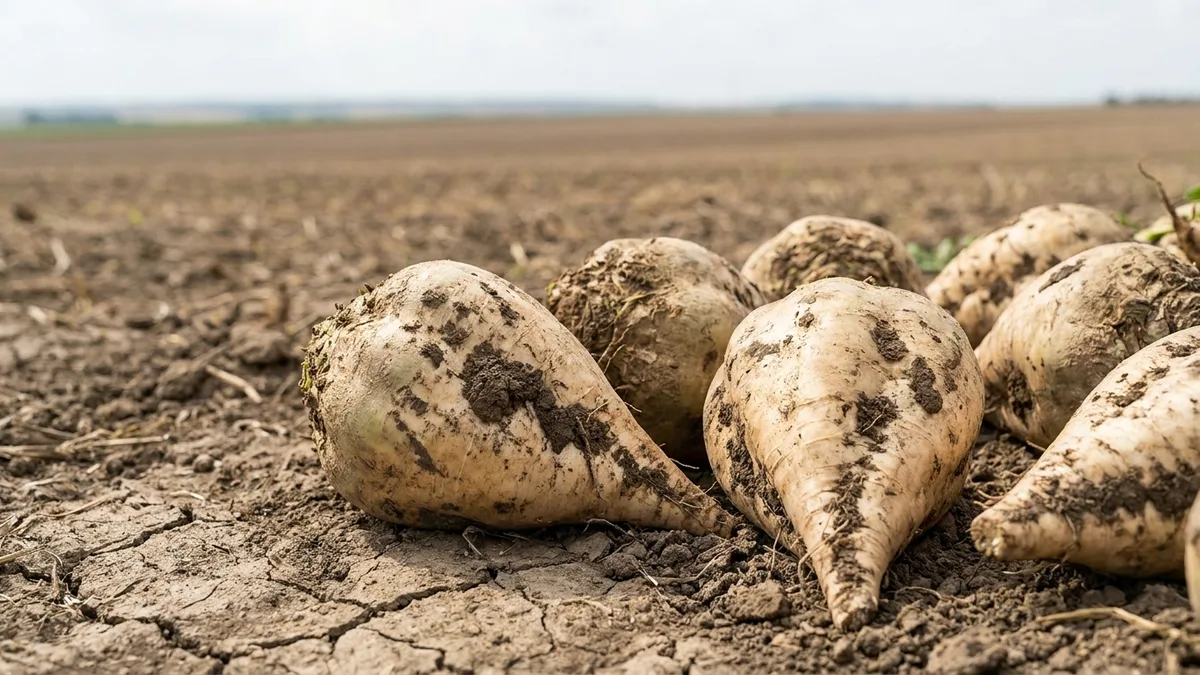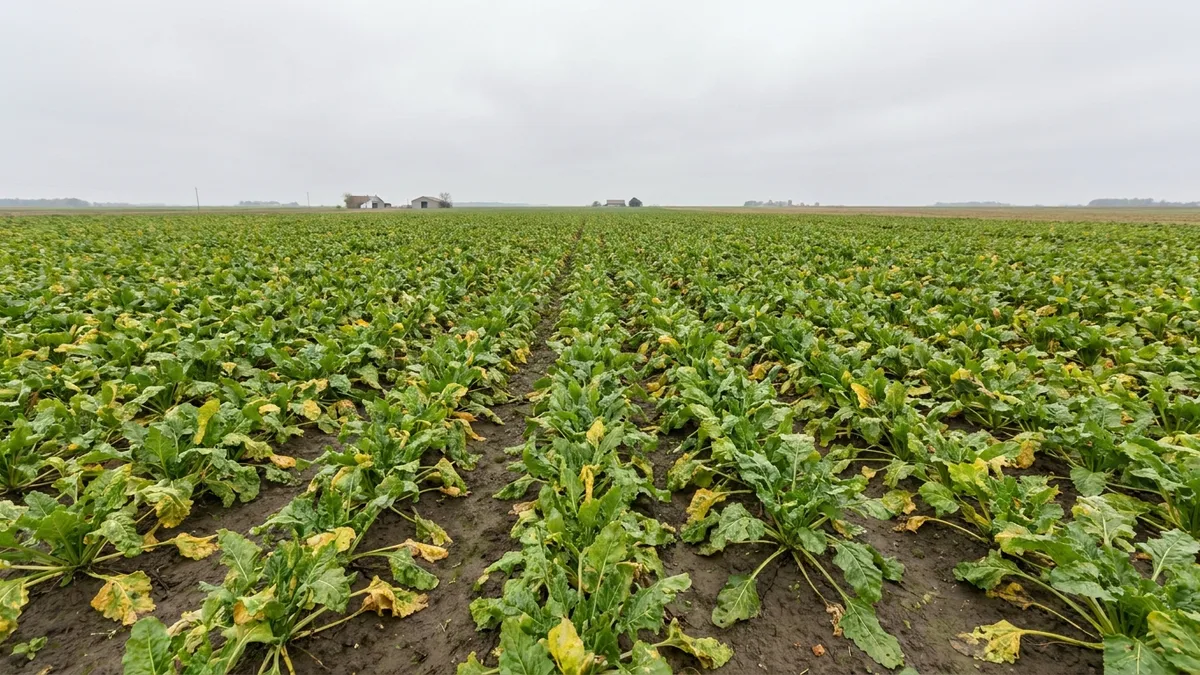
In Francia la campagna della barbabietola da zucchero è ora stimata in appena 97 giorni, contro una media di 122 nelle ultime sei stagioni. Le rese variano molto da zona a zona. Cristal Union prevede rese nella Somme vicine alla media di lungo periodo, mentre verso Parigi e più a sud sono attese intorno alle 63 tonnellate per ettaro in molte località. L’amministratore delegato di Tereos ha segnalato alcuni campi che rendono appena 20 o 30 tonnellate, e le barbabietole infestate da punteruoli e dal fungo Rhizopus potrebbero non essere lavorate affatto, per timore di danneggiare i macchinari degli stabilimenti.
Anche il resto della fascia bieticola parte in modo disomogeneo. Nei Paesi Bassi la raccolta procede senza intoppi, ma il contenuto zuccherino medio nella prima settimana di campagna è stato di 15,7° contro 17,1° dell’anno scorso, con rese bieticole attese a 87,5 tonnellate per ettaro. Nel Regno Unito Wissington è partito il 29 settembre e Newark e Bury St Edmunds il 6 ottobre, mentre Cantley non partirà prima di novembre. L’anno scorso tre stabilimenti erano già in funzione a settembre. In Belgio Iscal è cautamente ottimista sulle rese di estrazione, che si stanno rivelando meno deludenti di quanto temesse.
Perché i prezzi non hanno reagito
Nonostante il cattivo stato del raccolto nell’UE e nel Regno Unito e i prezzi più alti sul mercato mondiale, i prezzi UE del nuovo raccolto sono rimasti relativamente rigidi, al punto che le esportazioni cominciano a sembrare più interessanti delle vendite sul mercato interno. L’analisi di Vesper sullo zucchero europeo indica diverse ragioni possibili. Le scorte del vecchio raccolto sono ancora circa un milione di tonnellate sopra i livelli storici. Le vendite di inizio estate, prima delle ondate di calore, potrebbero essere state più alte delle stime, e alcuni acquirenti potrebbero aver firmato contratti pluriennali ai prezzi bassi dell’anno scorso. La domanda ha risentito anche del caro vita e della diffusione dei farmaci GLP-1, e alcuni acquirenti potrebbero semplicemente opporre resistenza ai rialzi. I costi di sostituzione nella fascia bieticola dell’UE sono ora superiori alla valutazione del nuovo raccolto.
La pressione cresce anche in vista del 2027. KGS ha offerto ai coltivatori polacchi l’equivalente di 26 EUR per tonnellata per le barbabietole del 2027, ovvero circa 31 EUR con il sostegno accoppiato al reddito, una cifra che resta comunque al di sotto di quanto serve agli agricoltori per coprire i costi più alti e competere con le altre colture. In Francia l’ultima proposta di bilancio estenderebbe la tassa sullo zucchero agli alimenti trasformati e ultra-trasformati che contengono il 10% di zucchero per 100 grammi. I bieticoltori tedeschi chiedono al governo di abbandonare una proposta di tassa sullo zucchero sulle bibite analcoliche, un settore che secondo loro assorbe quasi 513.000 tonnellate l’anno, circa il 20% dell’uso di zucchero in Germania.
L’analisi completa riporta il dettaglio paese per paese sulle colture e sugli scambi, compresi i più recenti risultati societari di Südzucker e Agrana.