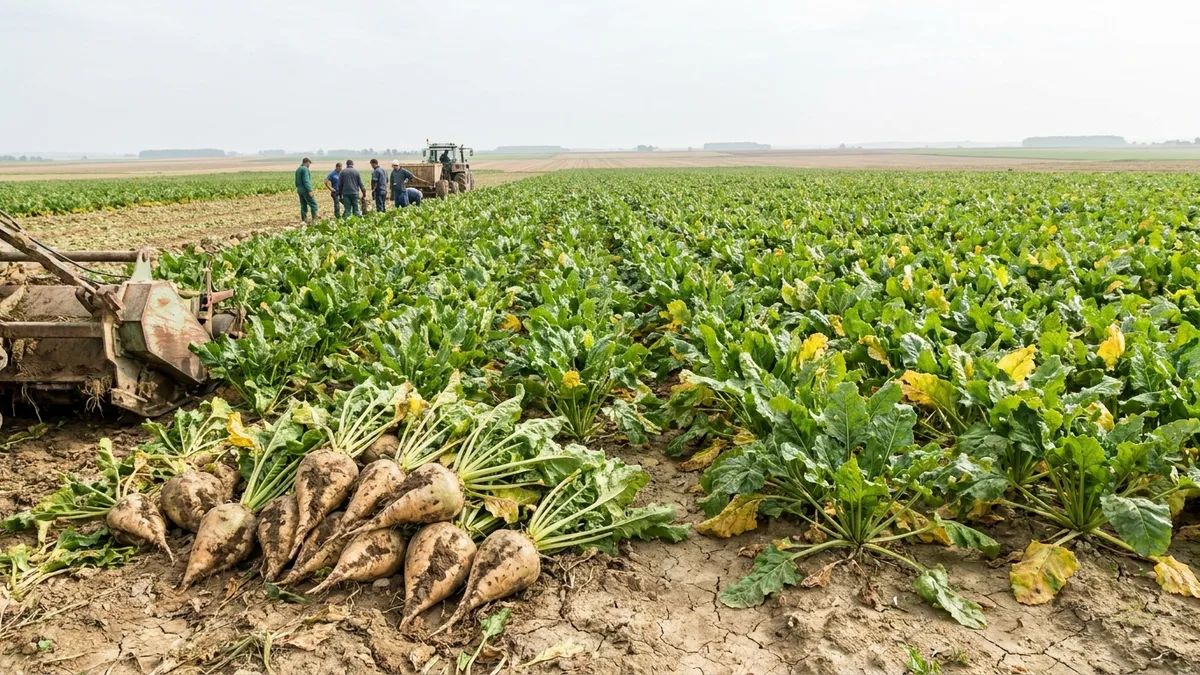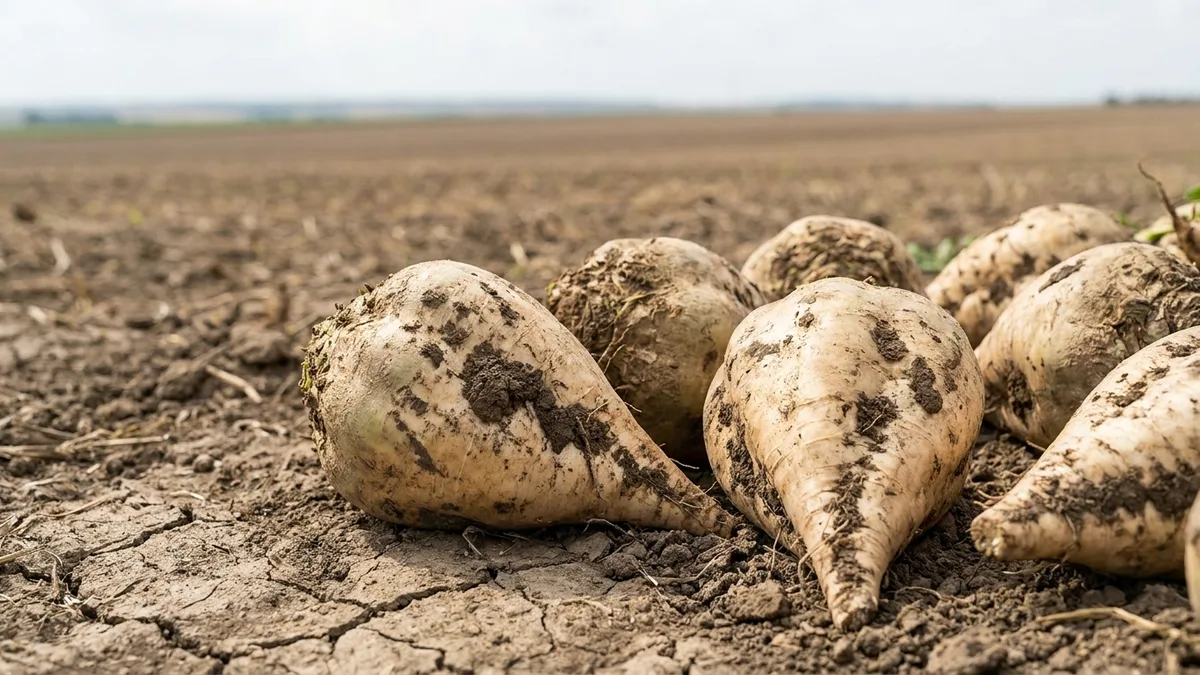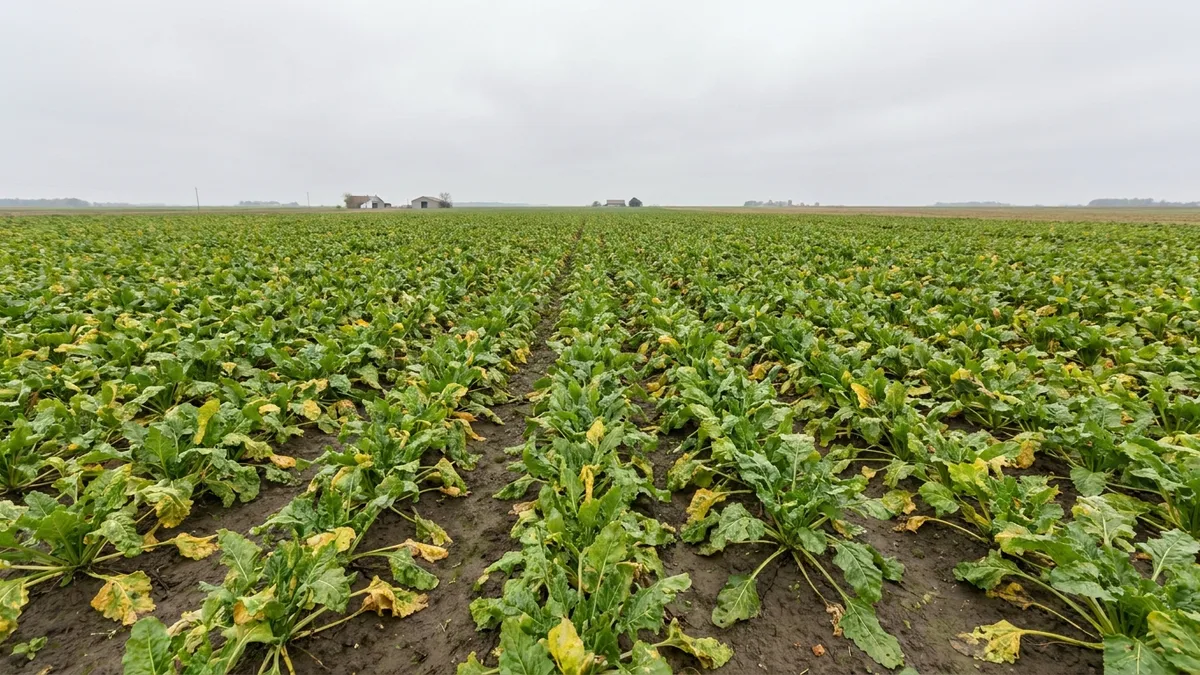
En Francia, la campaña de la remolacha azucarera se estima ahora en apenas 97 días, frente a un promedio de 122 en las últimas seis temporadas. Los rendimientos varían mucho según la zona. Cristal Union espera que los rendimientos en el Somme se ubiquen cerca del promedio de largo plazo, mientras que hacia París y más al sur se prevén cerca de 63 toneladas por hectárea en muchos lugares. El director ejecutivo de Tereos señaló que algunos campos rinden apenas 20 o 30 toneladas, y la remolacha infestada de gorgojos y del hongo Rhizopus podría no procesarse en absoluto, por temor a dañar la maquinaria de las fábricas.
El resto del cinturón remolachero también arranca de forma desigual. En los Países Bajos la cosecha avanza sin contratiempos, pero el contenido promedio de azúcar en la primera semana de la campaña fue de 15,7° frente a 17,1° el año pasado, con rendimientos de remolacha previstos de 87,5 toneladas por hectárea. En el Reino Unido, Wissington inició la campaña el 29 de septiembre y Newark y Bury St Edmunds el 6 de octubre, mientras que Cantley no la iniciará hasta noviembre. El año pasado ya había tres fábricas operando en septiembre. Iscal, en Bélgica, se muestra cautelosamente optimista sobre los rendimientos de extracción de azúcar en fábrica, que se ven menos malos de lo que esperaba.
Por qué los precios no han reaccionado
Pese al mal estado de la cosecha en la UE y el Reino Unido y a los precios más altos en el mercado mundial, los precios de la nueva cosecha en la UE se han mantenido relativamente rígidos, al punto de que las exportaciones empiezan a verse más atractivas que las ventas en el mercado interno. El análisis de Vesper sobre el azúcar europeo plantea varias razones posibles. Los inventarios de la cosecha anterior siguen alrededor de un millón de toneladas por encima de los niveles históricos. Las ventas de comienzos del verano, antes de que llegaran las olas de calor, pudieron haber sido mayores de lo estimado, y algunos compradores pudieron haber firmado contratos plurianuales a los precios bajos del año pasado. La demanda también se ha resentido por el costo de vida y el uso de GLP-1, y puede que algunos compradores simplemente se estén resistiendo a pagar precios más altos. Los costos de reposición en el cinturón remolachero de la UE ya se sitúan por encima de la valoración de la nueva cosecha.
La presión también aumenta de cara a 2027. KGS ofreció a los productores polacos el equivalente a 26 € por tonelada por la remolacha de 2027, o unos 31 € con la ayuda a la renta asociada, monto que sigue sin alcanzar lo que los agricultores necesitan para cubrir costos más altos y competir con otros cultivos. En Francia, la última propuesta de presupuesto extendería el impuesto al azúcar a los alimentos procesados y ultraprocesados que contengan un 10 % de azúcar por cada 100 gramos. Los productores alemanes de remolacha piden a su gobierno que descarte un impuesto al azúcar propuesto para los refrescos, un sector que, según ellos, absorbe casi 513.000 toneladas al año, alrededor del 20 % del consumo de azúcar de Alemania.
El análisis completo incluye el detalle de campo y comercio país por país, con los últimos resultados corporativos de Südzucker y Agrana.