Le contrat octobre sur le sucre blanc de Londres a expiré sur un peu moins de 500 000 tonnes livrées, dans l’attente de la confirmation définitive de la bourse. La même échéance un an plus tôt avait fait circuler plus de 1,5 million de tonnes. Le marché physique qui s’est présenté à la livraison en octobre n’a représenté qu’une fraction de celui de 2025.
Les prix se sont éloignés de leurs plus hauts sans rendre grand-chose. Le sucre brut NY11 a atteint 18,73 cents la livre, un niveau plus revu depuis le premier trimestre 2025, avant de refluer à 17,94 cents sur le contrat octobre le 15 septembre. Le sucre blanc de Londres pour décembre est monté à 522 $ la tonne. Les producteurs se couvraient sur ces plus hauts, ce qui constitue le frein habituel sur un mouvement de ce type.
L’argent spéculatif est allé dans l’autre sens. Dans la mise à jour de la CFTC pour la semaine close le 8 septembre, les spéculateurs sur le sucre ICE ont accru leur position nette acheteuse de 33 676 contrats, à 106 116 lots, un positionnement que l’on n’avait plus vu depuis 2023. C’est une position acheteuse considérable à porter sur un marché dont les fondamentaux restent à écrire.
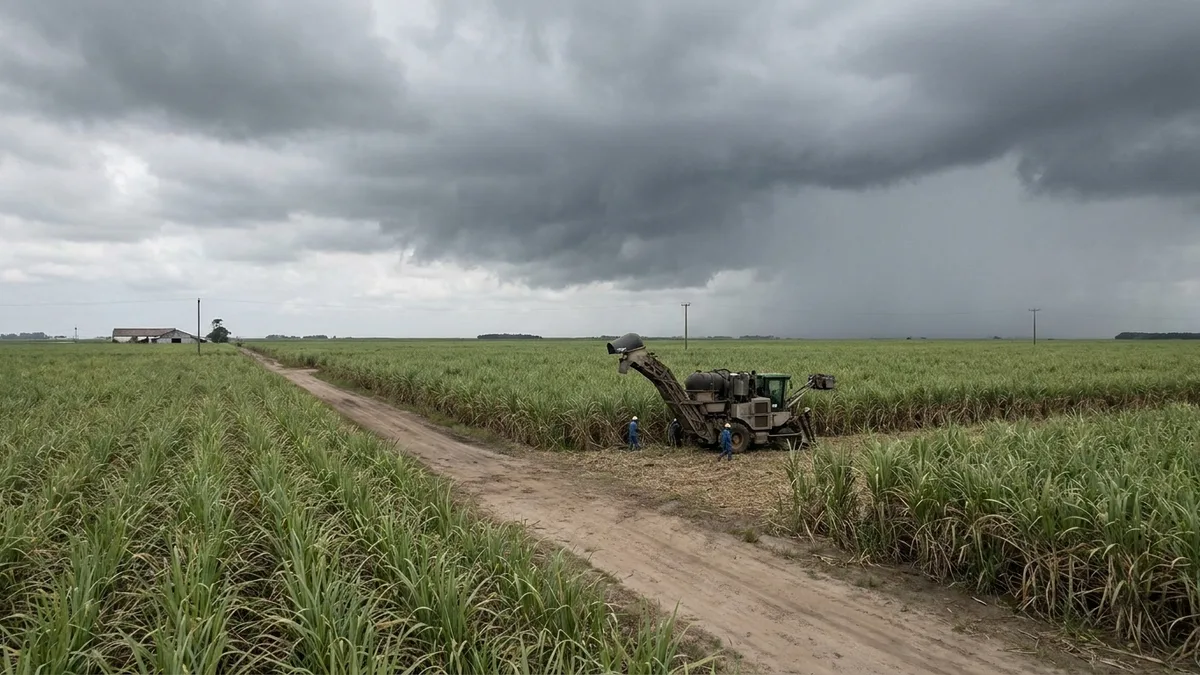
Ce sont les fondamentaux de l’offre qui motivent ces achats. La DG AGRI prévoit une production européenne de 13,4 millions de tonnes en 2026/27, en baisse de près de 20 % par rapport à la campagne passée, avec des stocks de clôture qui reculent à 2,32 millions de tonnes contre 3,06 millions. La Thai Sugar Millers Corporation situe la production 2026/27 sous les 10 millions de tonnes, contre 12 millions la saison dernière, sur fond de sécheresse dans le nord-est et de meilleurs revenus tirés du manioc. Au Brésil, le broyage de canne devance légèrement celui de l’an dernier, mais pas la production de sucre, et les exportations d’août ont reculé de 28 % sur un an à 2,697 millions de tonnes.
L’énergie pousse dans le même sens. Le pétrole brut est revenu à 100 $ le baril après une attaque soutenue par l’Iran contre l’oléoduc est-ouest saoudien, le détroit d’Ormuz restant sous contrainte. Un pétrole cher déplace l’économie de la canne vers l’éthanol et détourne la canne du sucre. L’éthanol hydraté à São Paulo était coté 0,4821 USD le litre dans la mise à jour du CEPEA au 11 septembre, en hausse de 3,19 % sur la semaine et de 20 % depuis début août.
Derrière tout cela se tient la dernière lecture de l’Organisation météorologique mondiale (OMM), qui voit l’El Niño en cours s’intensifier et persister au moins jusqu’en février 2027. L’analyse mondiale du sucre de Vesper détaille ce que cela change au bilan à partir d’ici.