Październikowy londyński kontrakt na cukier biały wygasł z dostawą nieco poniżej 500 000 ton, w oczekiwaniu na ostateczne potwierdzenie giełdy. Przy tym samym wygaśnięciu rok wcześniej dostarczono ponad 1,5 mln ton. Rynek fizyczny, który stanął w tym październiku naprzeciw parkietu, był ułamkiem tego z 2025 roku.
Ceny zeszły ze szczytów, niewiele przy tym oddając. Cukier surowy na NY11 sięgnął 18,73 centa amerykańskiego za funt, czyli poziomu widzianego ostatnio w pierwszym kwartale 2025 roku, po czym osunął się 15 września na kontrakcie październikowym do 17,94 centa. Grudniowy londyński cukier biały podrożał do 522 USD za tonę. Producenci zabezpieczali się na szczytach, co zwykle hamuje ruch tego rodzaju.
Kapitał spekulacyjny poszedł w drugą stronę. W aktualizacji CFTC za tydzień zakończony 8 września spekulanci na cukrze ICE powiększyli długą pozycję netto o 33 676 kontraktów do 106 116 lotów, czyli do poziomu widzianego ostatnio w 2023 roku. To duża pozycja długa jak na rynek, którego fundamenty dopiero się kształtują.
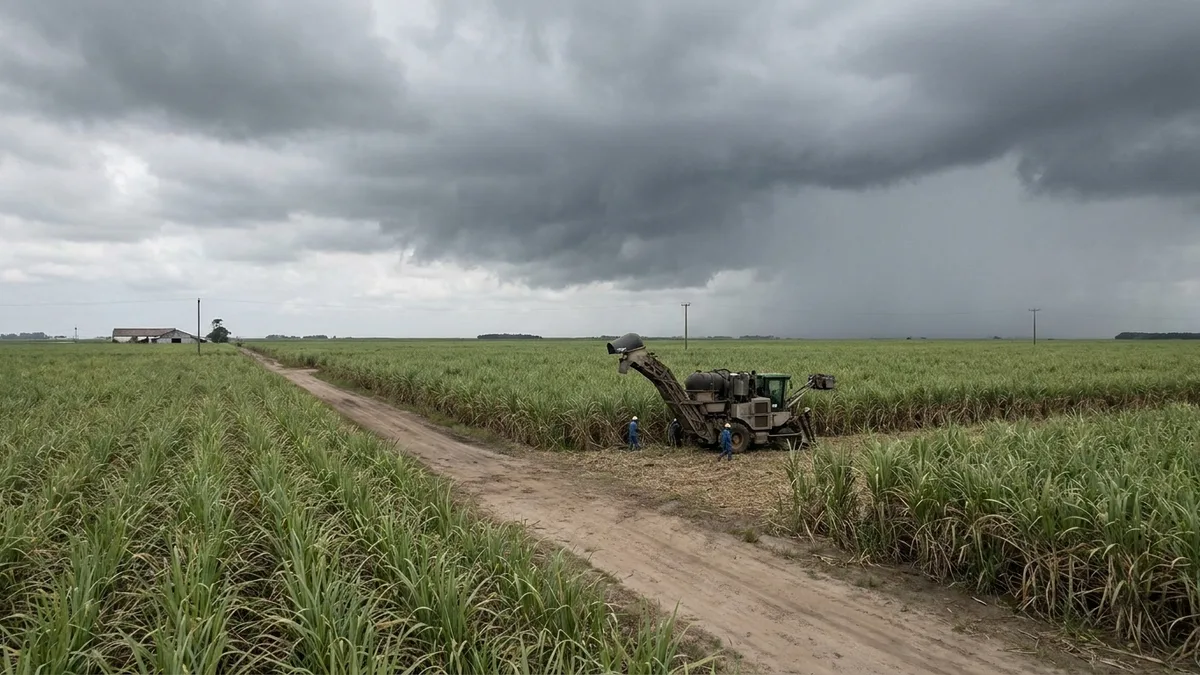
Kupują właśnie stronę podażową. DG AGRI prognozuje europejską produkcję na 13,4 mln ton w sezonie 2026/27, blisko 20 % poniżej zeszłego sezonu, przy zapasach końcowych spadających do 2,32 mln ton z 3,06 mln. Thai Sugar Millers Corporation szacuje produkcję w sezonie 2026/27 na mniej niż 10 mln ton wobec 12 mln w zeszłym sezonie, z powodu suszy na północnym wschodzie kraju i lepszej opłacalności manioku. W Brazylii przerób trzciny idzie nieco szybciej niż rok temu, ale produkcja cukru już nie, a sierpniowy eksport spadł o 28 % rok do roku do 2,697 mln ton.
Energia pcha w tę samą stronę. Ropa naftowa wróciła w okolice 100 USD za baryłkę po wspieranym przez Iran ataku na saudyjski rurociąg Wschód–Zachód, przy wciąż ograniczonym ruchu przez cieśninę Ormuz. Droga ropa przesuwa ekonomikę trzciny w stronę etanolu i odciąga surowiec od cukru. Etanol uwodniony w São Paulo był wyceniany na 0,4821 USD za litr w aktualizacji CEPEA do 11 września, o 3,19 % więcej w ciągu tygodnia i o 20 % więcej od początku sierpnia.
Za tym wszystkim stoi najnowszy odczyt WMO, według którego obecne El Niño nasila się i utrzyma się co najmniej do lutego 2027 roku. Globalna analiza rynku cukru przygotowana przez Vesper pokazuje, co to oznacza dla bilansu w kolejnych miesiącach.