Der Londoner Oktoberkontrakt für Weißzucker ist mit einer Andienung von knapp 500.000 Tonnen ausgelaufen, die endgültige Bestätigung der Börse steht noch aus. Derselbe Verfall bewegte ein Jahr zuvor mehr als 1,5 Millionen Tonnen. Die physische Menge, die in diesem Oktober angedient wurde, war ein Bruchteil dessen von 2025.
Die Preise haben sich von ihren Hochs gelöst, ohne viel abzugeben. Rohzucker im NY11 erreichte 18,73 US-Cent je Pfund, ein Niveau, das zuletzt im ersten Quartal 2025 zu sehen war, bevor er im Oktoberkontrakt am 15. September auf 17,94 Cent nachgab. Weißzucker im Londoner Dezemberkontrakt stieg auf 522 USD/mt. Die Erzeuger sicherten sich in die Hochs hinein ab, und genau das bremst eine solche Bewegung üblicherweise.
Das spekulative Geld ging den anderen Weg. Im CFTC-Bericht für die Woche zum 8. September haben die Spekulanten im ICE-Zucker ihre Netto-Long-Position um 33.676 Kontrakte auf 106.116 Lots ausgeweitet, eine Position, wie es sie zuletzt 2023 gab. Das ist eine große Long-Position, mit der man in einen Markt geht, dessen Fundamentaldaten noch geschrieben werden.
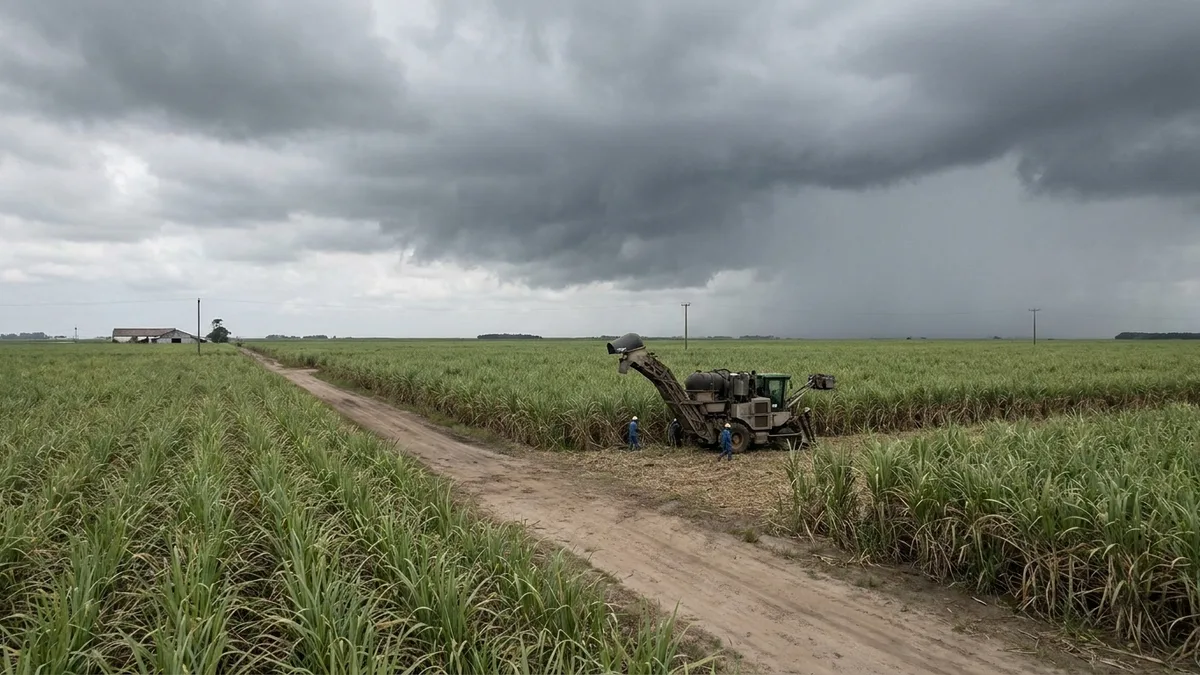
Ihr Kaufargument liegt auf der Angebotsseite. DG AGRI prognostiziert die europäische Produktion 2026/27 bei 13,4 Millionen Tonnen, rund 20 % unter der Vorsaison, wobei die Endbestände von 3,06 auf 2,32 Millionen Tonnen sinken. Die Thai Sugar Millers Corporation sieht die Produktion 2026/27 bei unter 10 Millionen Tonnen gegenüber 12 Millionen in der Vorsaison, wegen Trockenheit im Nordosten und besserer Erlöse aus Maniok. In Brasilien läuft die Zuckerrohrvermahlung leicht über dem Vorjahr, die Zuckerproduktion jedoch nicht, und die Exporte fielen im August um 28 % gegenüber dem Vorjahr auf 2,697 Millionen Tonnen.
Die Energiemärkte ziehen in dieselbe Richtung. Rohöl hat nach einem vom Iran unterstützten Angriff auf die saudische Ost-West-Pipeline die Marke von 100 USD je Barrel wieder erreicht, während die Straße von Hormus weiterhin eingeschränkt ist. Teures Öl verschiebt die Ökonomie des Zuckerrohrs in Richtung Ethanol und zieht damit Rohr vom Zucker ab. Wasserhaltiges Ethanol in São Paulo wurde im CEPEA-Update zum 11. September mit 0,4821 USD je Liter bewertet, ein Plus von 3,19 % in der Woche und von 20 % seit Anfang August.
Hinter alldem steht die jüngste Einschätzung der WMO, nach der der aktuelle El Niño an Stärke gewinnt und mindestens bis Februar 2027 anhält. Vespers globale Zuckeranalyse zeigt, was das von hier an für die Bilanz bedeutet.