乳制品干酪市场回归常态,唯独美国是例外买家退后一步,欧洲干酪报盘随之变薄,切达干酪收紧、豪达干酪企稳;美国新增产能不断被马苏里拉干酪填满,只能靠出口消化,CME 现货竞价块状干酪跌至每磅 1.43 美元。
糖+110 月白砂糖交割量仅为去年的三分之一伦敦 10 月白砂糖合约到期时交割量略低于 50 万吨,一年前的同一到期合约超过 150 万吨;与此同时,ICE 食糖投机者把净多头增至 106,116 手,为 2023 年以来最大。
饮料+1巴西创纪录的装运量让咖啡一周几乎持平巴西 8 月阿拉比卡与罗布斯塔装运量双双创下季节性纪录,成交最活跃的 12 月咖啡合约本周却只下跌 0.8 美分,收于每磅 290.5 美分。原因来自咖啡市场之外。
植物油马来西亚棕榈油库存攀升 7.5%,四季度供应看起来更紧8 月 MPOB 数据显示马来西亚棕榈油库存上升 7.5% 至 282 万吨,出口同样下降 7.5%,BMD 价格回落,但四季度供应偏紧,欧洲菜籽播种是更近的风险。
香草与香料红辣椒打破一个月僵局,单周跳涨 16%红辣椒 Delhi 334 在 8 月底守住 253 美元/quintal 附近整整一个月后,一周内跳涨约 16% 至 293.65 美元,安得拉邦季风比常年低近 40%,尼泊尔丰产正在重置大豆蔻价格。
坚果花生种植面积下降 27%,结转库存创纪录USDA 将 2026 年美国花生种植面积下调 27%,结转库存却接近 160 万吨的历史高位,食用需求同步走弱,而 2027 年交付的果仁报价已经高于今年作物。
肉类与禽类深色肉涨势降温,鸡腿带背价格走向 40 美分区间散装鸡腿带背已从每磅略高于 0.60 美元的纪录高位回落至 0.52 至 0.54 美元。LEAP 预计秋冬季将停在 40 美分区间的中上段,之后才会回升。
肉类与禽类+1美国牛肉屠宰商转为盈利,育肥场承担亏损美国 Choice 级牛肉分割肉报价已连续 12 周低于去年同期水平,屠宰商利润由每头超过 250 美元亏损转为超过 150 美元盈利,而育肥场仍面临大幅亏损。
乳制品欧盟蛋白溢价现已是货运所需的两倍欧盟 MPC 85 较美国基准价高出 29%,WPC80 高出 14%,而扣除关税与运费后,两者真正的盈亏平衡溢价其实分别仅约 5%和 6%,目前的实际溢价已远超这一水平。
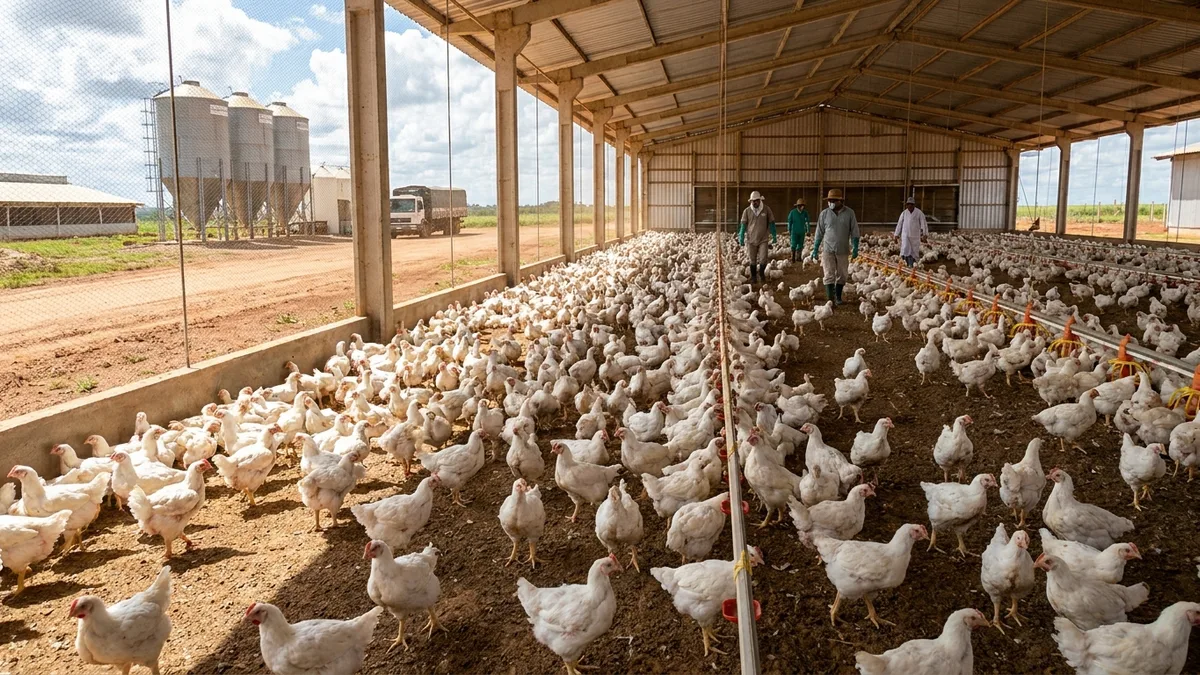
肉类与禽类+1美国肉鸡产量增速创 2004 年以来最快美国净膛肉鸡产量今年增长 4.2%,加权分割综合价已从一年前的 1.10 美元以上跌至每磅 70 美分区间的中上段,出口未能消化,饲料成本成为下一个隐忧。
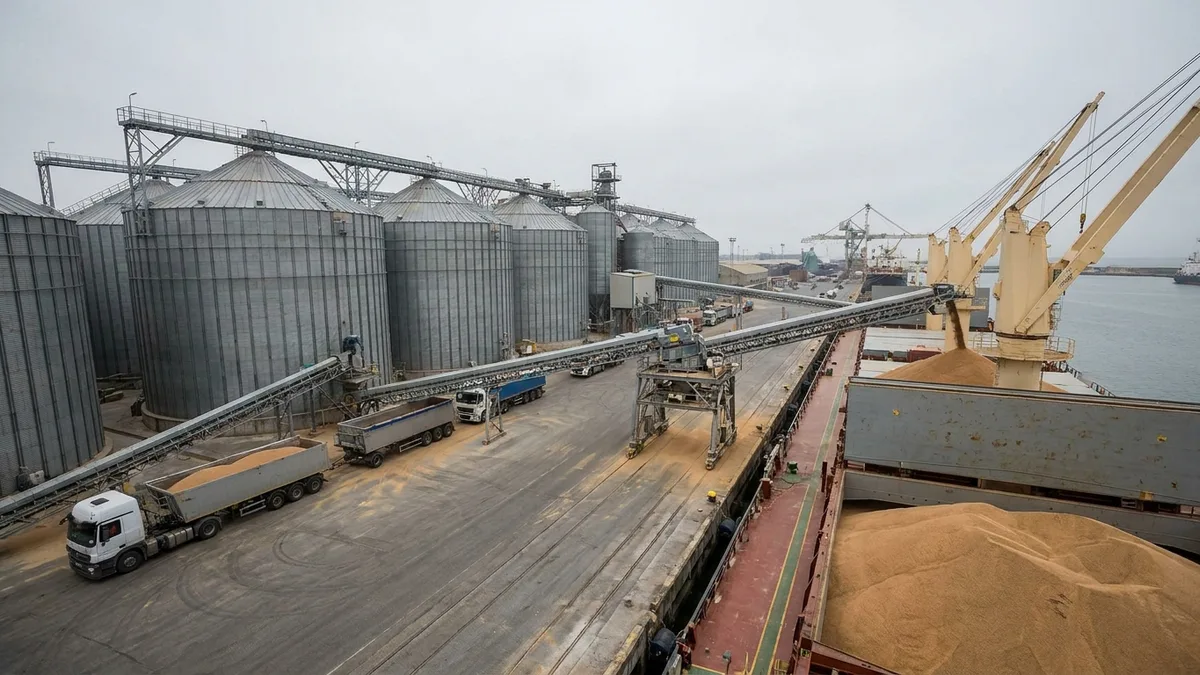
谷物与饲料巴斯马蒂米价走高:kharif 季歉收达四成印度巴斯马蒂米价 8 月持续走高,kharif 季产量估计比常年低 40%,碾米厂和 mandi 手中几乎已无陈年稻谷和成品巴斯马蒂米可作储备,出口商仍不计价格持续采购。
香草与香料姜黄连续第三轮反弹,结局如出一辙姜黄连续第三个半月周期先涨后跌,8 月伊罗德价格一度冲高后迅速回吐,价格在 189 至 210 美元区间反复拉锯,结转库存已降至 5 lakh 袋,而年需求高达 140 lakh 袋。
坚果夏威夷果产量增长 11%,扁桃仁却颗粒偏小Global Trading 八月坚果报告显示夏威夷果产量增长 11% 并持续压制价格,而首批颗粒偏小的扁桃仁正在推高扁桃市场的报价,买家仅提前两三个月备货。
包装台风 Dolphin 留下的积压比风暴本身更持久台风 Dolphin 已离开浙江,但宁波与上海的港口积压、创纪录低位的莱茵河水位,以及自 8 月 12 日起适用的新版欧盟包装法规,仍让托运人持续承压。
乳制品美国黄油、干酪与乳粉价格齐聚 1.50 美元附近黄油、两个等级的干酪以及 NFDM 在 CME 盘面上均在每磅 1.50 美元上下数美分之内,这种收敛程度并不多见,而美国奶牛存栏正处于五年来同期最高水平。