Un solo latte. Due shock di prezzo opposti.
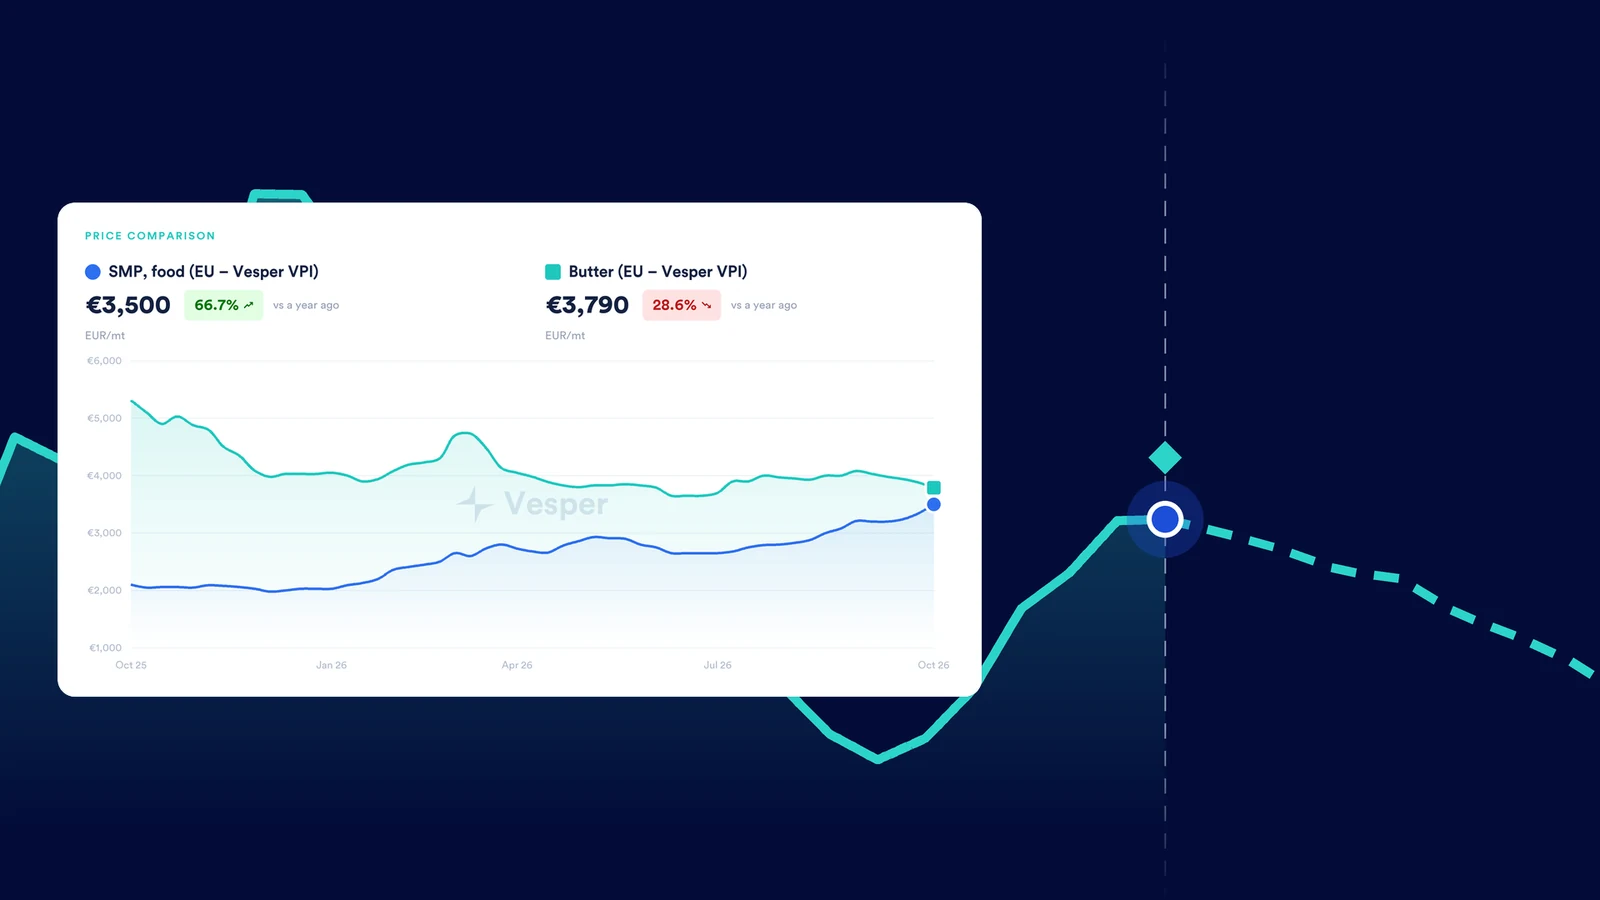
Il 7 ottobre 2026 il latte scremato in polvere UE (Vesper Price Index, EXW) costava il 66,7% in più rispetto a un anno prima.
Lo stesso giorno il burro UE ottenuto dallo stesso latte costava il 28,6% in meno.
Le vostre voci di costo non si muovono insieme. Il vostro budget dava per scontato che restassero ferme.
Questo articolo è il playbook per quel problema. Trovate un metodo in 5 passi, una tabella di volatilità per 18 input che un’azienda alimentare compra abitualmente, l’elenco degli ingredienti che potete davvero coprire e un modello di maturità per capire a che punto è oggi il vostro team.
Tutti i movimenti di prezzo vengono dai dati di prezzo Vesper.
Che cos’è la gestione del rischio prezzo delle materie prime?
La gestione del rischio prezzo delle materie prime è il processo con cui un’azienda alimentare misura quanto la volatilità dei prezzi delle materie prime colpisce i suoi costi e i suoi margini, decide quanta parte di quel rischio tenersi e poi riduce il resto con contratti, copertura forward, coperture finanziarie, scorte o riformulazioni, dentro una policy firmata sia dagli acquisti sia dalla finanza.
In pratica il «rischio prezzo» è formato da tre rischi sovrapposti:
- Livello: il mercato si muove contro di voi.
- Tempismo: comprate nel momento sbagliato, oppure il prezzo al vostro cliente si aggiorna dopo il vostro costo.
- Base e cambio: il benchmark con cui vi coprite o a cui indicizzate si allontana dal prezzo che pagate, oppure un input quotato in dollari si muove con il cambio.
Una buona strategia di acquisto delle materie prime affronta tutti e tre. Quasi tutti i team pianificano solo il primo.
Perché la volatilità delle materie prime colpisce così duramente le aziende alimentari
Una raffineria compra greggio. Un’azienda alimentare compra lattiero-caseario, farina, zucchero, cacao, oli, uova, imballaggi e gas, tutto insieme.
Il punto è questo: quei mercati non condividono un ciclo.
Ecco il quadro completo per 18 input che un’azienda alimentare compra abitualmente. Ogni colonna confronta l’ultimo prezzo con uno precedente: vedete di quanto si è mosso ogni input, non a che livello quota. «Escursione 12 mesi» è il massimo a 12 mesi diviso per il minimo a 12 mesi, meno uno. «Picco a 3 anni» è il mese della quotazione più alta da ottobre 2023.
| Ingrediente (benchmark Vesper) | Anno su anno | Rispetto al massimo 12 mesi | Rispetto al minimo 12 mesi | Escursione 12 mesi | Picco a 3 anni |
|---|---|---|---|---|---|
| Burro UE (VPI, EXW) | -28,6% | -28,6% | +3,8% | 45,5% | set 2024 |
| SMP UE, alimentare (VPI, EXW) | +66,7% | 0,0% | +76,8% | 76,8% | ott 2026 |
| WPC80 UE, istantaneo (VPI, EXW) | +70,7% | -24,7% | +70,7% | 126,8% | giu 2026 |
| Gouda UE (VPI, EXW) | +14,1% (calc) | -4,7% | +20,8% | 26,7% | set 2024 |
| Cacao, legato a ICE (EXW Europa) | +6,34% | -9,3% | +119,2% | 141,7% | dic 2024 |
| Burro di cacao, Europa occidentale | -15,4% | -25,0% | +89,6% | 152,9% | dic 2024 |
| Zucchero bianco, legato a ICE No.5 | +31,6% | 0,0% | +58,8% | 58,8% | nov 2023 |
| Zucchero bianco, Germania (VPI, DAP) | +9,9% | -0,8% | +41,9% | 43,0% | feb 2024 (avvio serie) |
| Frumento da macinazione, legato a Euronext | +30,0% | -0,7% | +36,5% | 37,5% | mag 2024 |
| Caffè arabica, legato a ICE | -21,0% | -28,4% | +10,3% | 54,1% | feb 2025 |
| Olio di palma greggio, Malesia (VPI) | +8,6% | -4,6% | +18,9% | 24,7% | dic 2024 |
| Olio di girasole greggio, Europa occidentale (VPI) | +8,0% | -9,0% | +11,7% | 22,7% | giu 2026 |
| Olio di colza raffinato, Amburgo | +22,8% | -6,1% | +25,0% | 33,2% | mag 2026 |
| Olio extra vergine di oliva, Spagna (VPI) | -25,8% | -30,1% | +3,8% | 48,5% | gen 2024 |
| Uova, classe A da allevamento in gabbia, Europa (VPI) | -39,8% | -43,3% | +20,8% | 112,8% | ott 2025 |
| Patata da trasformazione, NL (patatine fritte) | +260,0% | -3,6% | +620,0% | 646,7% | lug 2024 |
| Gas europeo, hub THE (EEX) | +115,3% | 0,0% | +141,3% | 141,3% | set 2026 |
| rPET in granuli trasparenti, Europa occidentale (mensile) | +27,5% | -12,6% | +36,6% | 56,3% | giu 2026 |
Fonte: Vesper, dati al 14 ottobre 2026; tutte le variazioni sono una nostra elaborazione. Le ultime quotazioni vanno dal 7 al 14 ottobre 2026 (rPET: settembre 2026). Le righe legate a ICE e a Euronext sono le serie giornaliere di prezzo EXW Vesper per quei mercati, non lo storico del primo mese futures.
Saltano all’occhio tre cose.
Primo, il dato anno su anno nasconde quasi tutta la corsa. Il cacao è salito solo del 6,34% sull’anno. Ma il prezzo legato a ICE è salito del 141,7% tra il 27 febbraio e il 9 luglio 2026. Più che raddoppiato in circa quattro mesi.
Secondo, prodotti collegati si separano. SMP e burro vengono entrambi dal latte, eppure uno è al massimo di tre anni e l’altro è giù del 28,6%. Il prezzo del cacao è salito mentre i prezzi del burro di cacao sono scesi del 15,4%.
Terzo, le voci «piccole» mordono. La patata da trasformazione è più che settuplicata dal minimo di aprile a ottobre. Il gas è più che raddoppiato.
Aggiungete il lato retail. I prezzi ai clienti si concordano spesso con mesi di anticipo, quindi i movimenti di costo colpiscono prima il vostro margine e molto dopo il vostro listino.
Il metodo in 5 passi per gestire il rischio prezzo delle materie prime
Ogni passo si chiude con un output che potete mostrare al vostro CFO.
Passo #1: Mappate l’esposizione per spesa e volatilità
Non potete gestire ogni ingrediente con lo stesso impegno. Quindi ordinateli con due numeri:
- Quota di spesa: quale percentuale del vostro costo (o del costo di un prodotto chiave) rappresenta.
- Volatilità: quanto può muoversi il suo prezzo in un anno. Una misura semplice è l’escursione a 12 mesi: massimo a 12 mesi diviso minimo a 12 mesi, meno uno.
Una voce grande che si muove appena è meno rischiosa di una voce media che raddoppia.
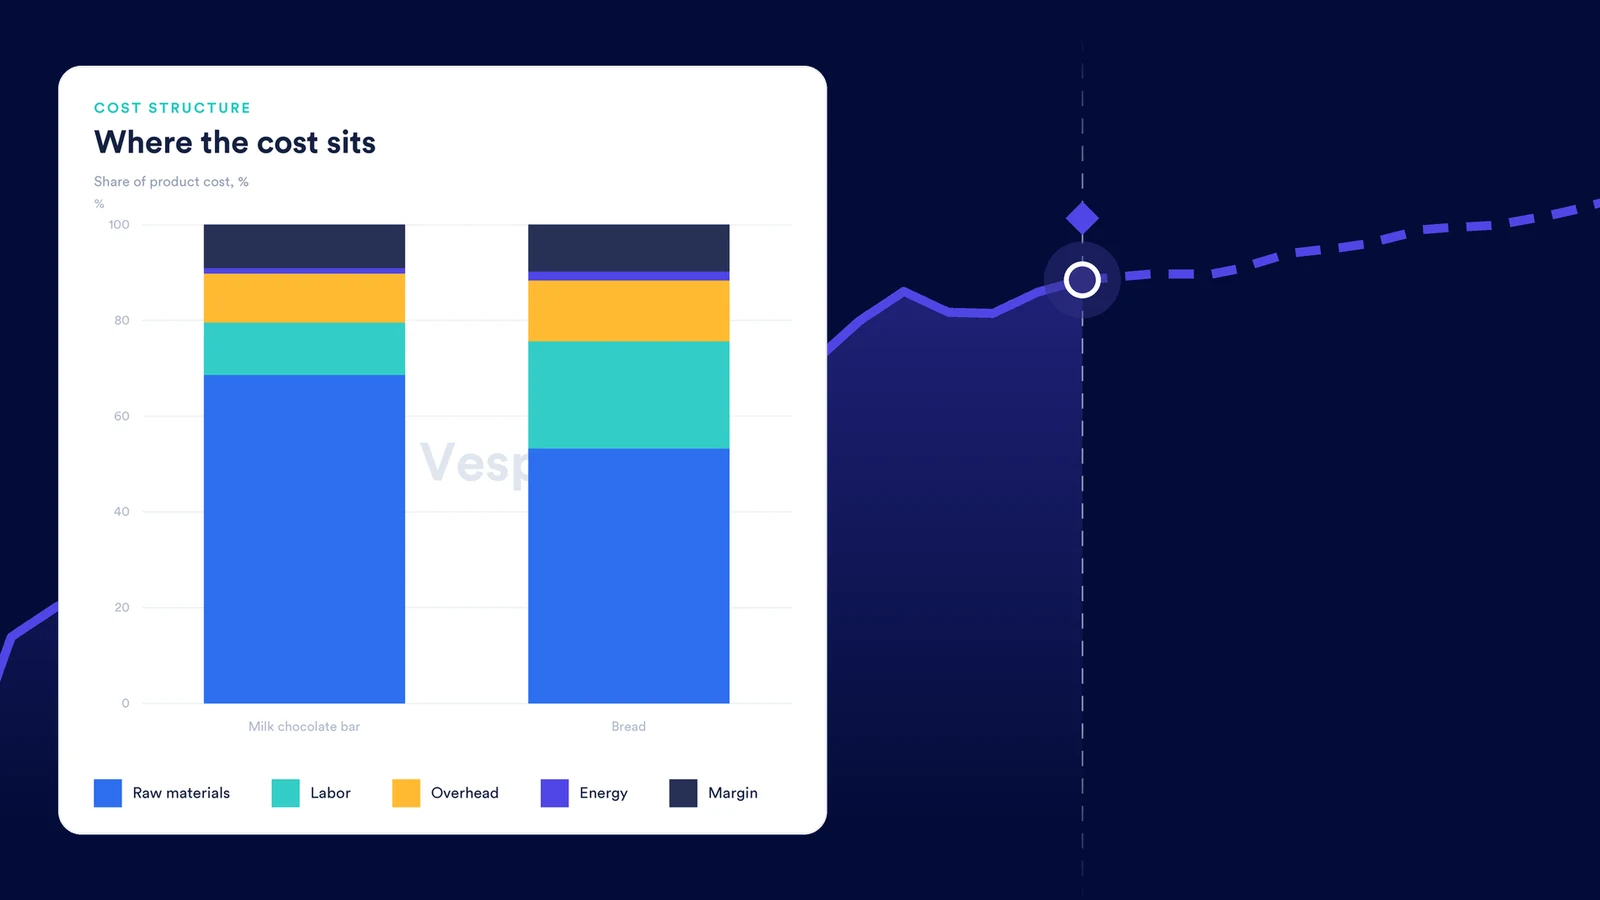
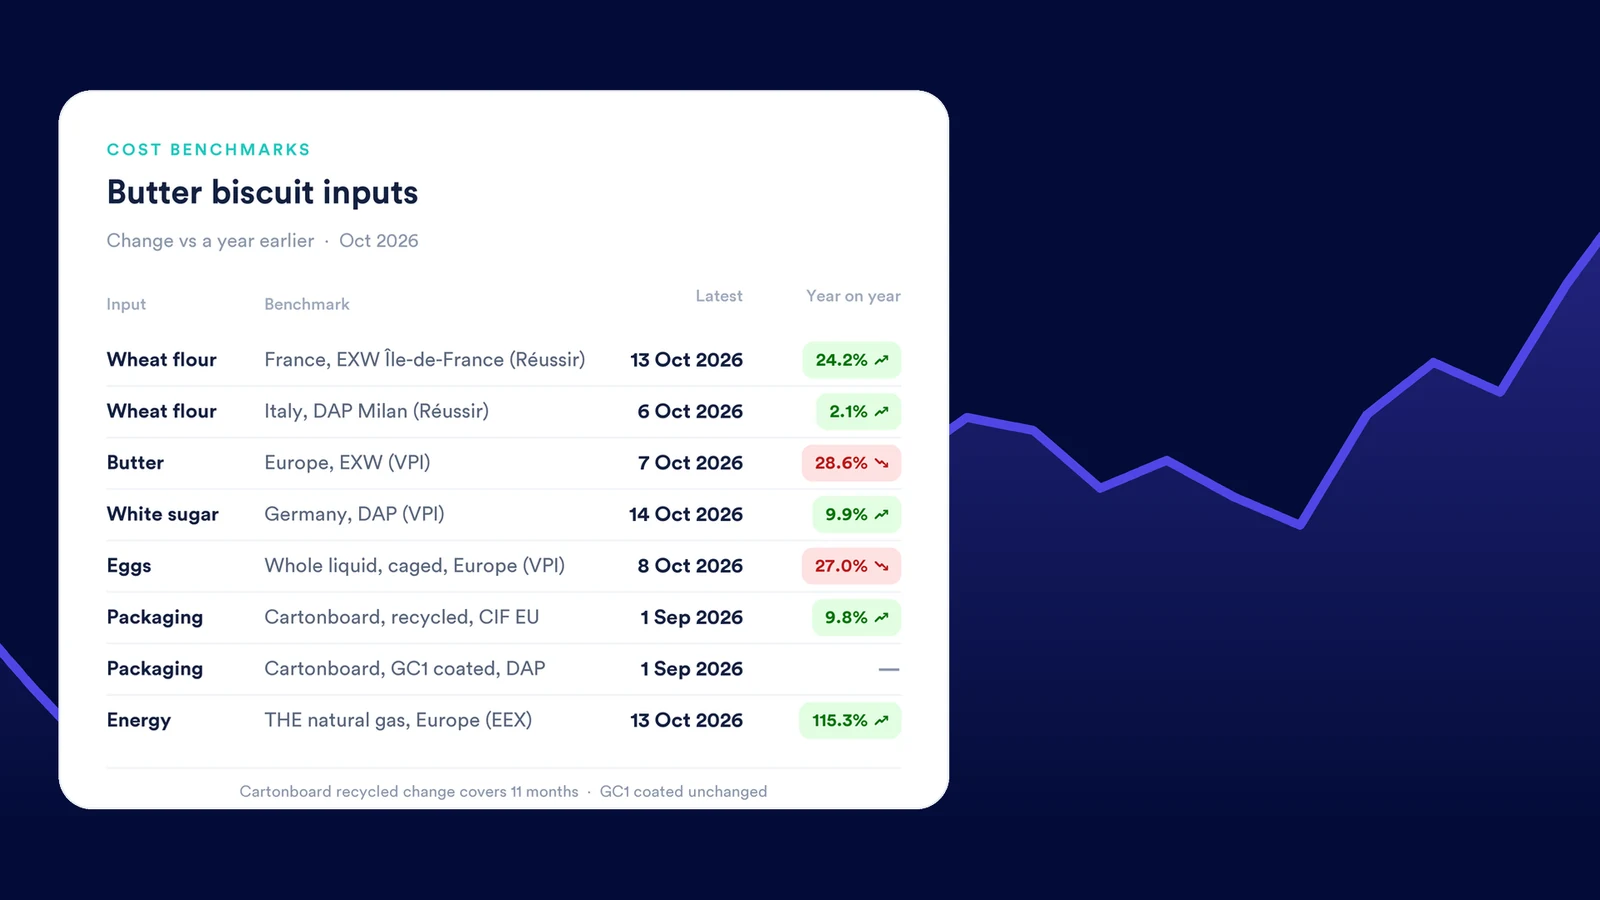
Vi faccio un esempio. Ecco una struttura di costo per un biscotto al burro, il tipo di prodotto che vende un’azienda di panificazione. Le quote sono indicative. Usate la distinta del vostro fornitore.
L’ingrediente più grande per spesa, il burro, ha abbassato il costo. La voce energia, pur essendo solo l’8% del costo, ha prodotto più dell’intero aumento.
L’esposizione è spesa moltiplicata per volatilità, e la risposta spesso sorprende.
Anthony Britton ha visto la stessa cosa quando ha messo in piedi il presidio del rischio materie prime in Migros:
Quando le aggregate, a volte potete restare sorpresi da dove si trovano le esposizioni. E per alcune trovate un modo operativo di gestirle, per altre no.
Una volta che avete i numeri, smistate ogni input in quattro gruppi:
| Gruppo | Esempio (escursione a 12 mesi, nostra elaborazione) | Risposta di default |
|---|---|---|
| 1. Spesa alta, volatilità alta | Cacao per un produttore di cioccolato (141,7%); WPC80 per un marchio di barrette proteiche (126,8%) | Policy di copertura scritta, acquisti a strati, futures dove esistono |
| 2. Spesa alta, volatilità più bassa | Olio di girasole per una friggitoria (22,7%); olio di palma (24,7%) | Contratti indicizzati, revisioni di prezzo trimestrali |
| 3. Spesa bassa, volatilità alta | Uova per un biscottificio (112,8%); gas per qualsiasi stabilimento (141,3%) | Contratti di fornitura, clausole di trasferimento, una watch list |
| 4. Spesa bassa, volatilità bassa | Cartoncino teso GC1 patinato (0% anno su anno) | Gara annuale, nessuna gestione attiva |
Escursione a 12 mesi = massimo 12 mesi ÷ minimo 12 mesi − 1, dalla tabella di volatilità qui sopra. Cartoncino teso: Vesper, Partner Price, DAP Europa.
Il gruppo 1 si prende quasi tutto il vostro tempo. Il gruppo 4 quasi niente.
Passo #2: Definite la propensione al rischio e dividete le responsabilità fra acquisti e finanza
Il rischio materie prime tende a cadere fra due funzioni. Gli acquisti vedono il mercato. La finanza vede il margine. Nessuno presidia lo spazio in mezzo finché un picco non arriva a conto economico.
Si risolve con una policy di rischio di una pagina che risponda a quattro domande:
- Quanta variabilità di margine possiamo sopportare? La fissa la finanza.
- Quanta copertura teniamo, e con quanto anticipo? Per esempio una scala mobile: 100% di questo trimestre, 75% del prossimo, 50% di quello dopo, 25% del successivo. È esattamente lo strato che usa il nostro backtest più sotto.
- Chi decide che cosa? I buyer agiscono dentro le bande di copertura. Uscirne richiede un approvatore designato.
- Quando rivediamo? Ogni mese, con acquisti, finanza e vendite. Le vendite devono esserci, perché il trasferimento al cliente è uno dei vostri strumenti.
| Decisione | Responsabile | Approva |
|---|---|---|
| Lettura di mercato e tempismo di acquisto | Acquisti | Direttore acquisti |
| Prezzo di budget per ingrediente | Finanza, con il contributo degli acquisti | CFO |
| Bande di copertura e limiti di approvazione | Finanza | CFO e direttore acquisti |
| Operazioni in futures e opzioni | Finanza o tesoreria | CFO |
| Variazioni di prezzo ai clienti | Vendite | Direttore commerciale |
| Report mensile degli scostamenti | Finanza | Condiviso |
Gli acquisti presidiano le decisioni sul mercato; la finanza presidia i limiti e la pagella.
La policy non serve a farvi avere ragione. Serve perché l’azienda sappia che cosa succede quando avete torto. La responsabile del rischio prezzo di Nestlé la mette così:
Serve un quadro di riferimento per mettere alla prova le proprie ipotesi e costruire piani di emergenza. Non si tratta di avere ragione il 100% delle volte. Si tratta di preparare l’azienda a reagire quando i mercati cambiano.
Passo #3: Fissate prezzi di budget che potete difendere
Il prezzo di budget è il prezzo per tonnellata che inserite nel piano dell’anno prossimo. Sbagliatelo e ogni mese dell’anno sembrerà un fallimento degli acquisti.
Quasi tutti i team usano una di tre fonti: il prezzo spot di oggi, la curva futures o una previsione. Possono divergere parecchio.
| Materia prima | Media futures 2027 rispetto allo spot | Previsione Vesper 2027 rispetto ai futures |
|---|---|---|
| Burro UE (EEX / VPI) | Più alta | Sopra |
| SMP UE (EEX / VPI) | Leggermente più bassa | Sotto |
| Cacao, ICE London (EUR) | Più alta | Sotto |
| Zucchero bianco No.5 | Leggermente più alta | Sopra |
| Frumento da macinazione, Euronext | Leggermente più bassa | Sotto |
Fonte: Vesper, dati al 14 ottobre 2026. Le medie sono una nostra elaborazione sui mesi del 2027 in cui esistevano sia un contratto futures sia un punto di previsione Vesper (burro e SMP: mar, giu, set, ott; cacao: mar, mag, lug, set; zucchero: mar, mag, ago, ott; frumento: mar, set). Al 14 ottobre 2026 quasi tutte le previsioni Vesper arrivavano a ottobre 2027; il frumento finiva a settembre 2027 e l’orizzonte avanza nel tempo.
Guardate l’SMP. Il 14 ottobre 2026 la curva futures 2027 era vicina al prezzo spot, e la nostra previsione stava sotto la curva. Per il burro era il contrario: la curva stava sopra lo spot, e la nostra previsione sopra la curva. Cambiate fonte e ottenete un budget diverso per lo stesso ingrediente.
Per vedere cosa significa per un piano, prendete numeri tondi e inventati. Supponete che i futures 2027 di un ingrediente abbiano una media di 2.000 EUR/mt e che la vostra previsione dica 1.800 EUR/mt. Mettete a budget la curva e pianificate 2.000 EUR/mt; mettete a budget la previsione e pianificate 1.800 EUR/mt. Su 1.000 tonnellate fanno 200.000 EUR di differenza prima ancora di aver comprato qualcosa.
Nessuno dei due numeri è «giusto». Un prezzo futures è un prezzo che potete bloccare oggi. Una previsione è una lettura di dove andrà il mercato, e una previsione non è una promessa.
La soluzione è scegliere un metodo, scrivere perché e mostrare un intervallo. La nostra guida su come fissare i prezzi di budget 2027 percorre la scelta ingrediente per ingrediente.
General Mills imposta il presidio del rischio materie prime sulla stessa idea:
Gestiamo il rischio restando pronti a una gamma di esiti e sapendo come reagire quando succede l’inatteso.
Passo #4: Scegliete lo strumento giusto per ogni ingrediente
Non esiste una copertura migliore in assoluto. Associate uno strumento a ogni gruppo.
| Strumento | Come funziona | Adatto a | Compromesso | Approfondimento |
|---|---|---|---|---|
| Prezzo fisso dal fornitore | Un prezzo per un periodo | Voci piccole e stabili | Premio di rischio; vi perdete i ribassi | Rispondere a un aumento di prezzo del fornitore |
| Copertura forward a strati | Comprare volume futuro in tranche | Voci grandi e volatili | Stabilizza il costo, non batte il mercato | Acquisti forward e copertura a strati |
| Prezzo indicizzato | Il prezzo segue un benchmark più una quota fissa | Lattiero-caseario, oli, uova | Nessuna certezza di prezzo | Clausole di revisione prezzi indicizzate |
| Futures e opzioni | Contratti di borsa che compensano i movimenti fisici | Cacao, zucchero, frumento, burro, SMP, olio di palma | Margin call, rischio base | Vedi la tabella delle coperture più sotto |
| Scorte | Comprare in anticipo e stoccare | Zucchero, polveri | Cassa, spazio, shelf life | |
| Riformulazione o sostituzione | Cambiare ricetta, qualità o origine | Un input che schizza contro un sostituto | Tempi di R&S, modifiche in etichetta | |
| Trasferimento al cliente | Riversare le variazioni di costo nei prezzi di vendita | Contratti con clausola di revisione | Ritardo; i retailer fanno resistenza |
La copertura a strati riduce le sorprese di budget. Non abbassa il costo. Abbiamo eseguito un backtest sui prezzi Vesper di inizio trimestre da gennaio 2023 a ottobre 2026. Il volume di ogni trimestre è stato comprato in quattro tranche uguali: una all’inizio di quel trimestre e una all’inizio di ciascuno dei tre trimestri precedenti. Il prezzo di budget di ogni anno era il prezzo di ottobre dell’anno prima.
Il risultato? La stratificazione ha più o meno dimezzato lo scarto medio di budget per burro e zucchero e lo ha tagliato di circa un terzo per il cacao.
Non ha reso gli acquisti più convenienti. Su tre anni, il burro a strati è costato l’1,7% in più dello spot e lo zucchero a strati il 5,3% in più. Il cacao è risultato il 2,1% più conveniente. Il backtest presuppone che abbiate comprato al prezzo della data di acquisto, senza costi di stoccaggio né finanziari.
Le clausole indicizzate tagliano in due direzioni. Prendete una miscela lattiero-casearia a titolo illustrativo acquistata a prezzo fisso, contro una clausola indicizzata al 40% sull’SMP e al 25% sul burro, con il 35% fisso (base primo trimestre 2025). Su otto trimestri il prezzo indicizzato è stato in media il 6,9% sotto il prezzo fisso. Poi l’SMP è schizzato. Nel quarto trimestre 2026 il prezzo indicizzato era il 3,8% sopra il prezzo fisso.
È il patto che fate con un indice: prendete il mercato, in entrambe le direzioni.
Passo #5: Monitorate, ri-previsionate e scomponete lo scostamento
Un programma di rischio senza pagella va alla deriva. Ogni mese confrontate costo effettivo e budget e dividete lo scarto in quattro parti.
Supponiamo che abbiate fissato il budget burro 2026 al prezzo di inizio trimestre del 1 ottobre 2025, 5.400 EUR/mt. All’inizio del terzo trimestre 2026 il mercato era a 3.930 EUR/mt. È uno scostamento di prezzo favorevole di 1.470 EUR per tonnellata.
Quel risparmio lo ha prodotto il mercato. Non i vostri buyer.
Se non scomponete lo scostamento, premiate la fortuna e punite un cattivo tempismo che non potevate controllare. Un test migliore della bravura negli acquisti è confrontare quanto avete pagato con l’indice di mercato delle stesse settimane. È proprio a questo che serve il caso d’uso di benchmarking degli acquisti di Vesper.
Datevi una cadenza:
- Settimanale: seguite i prezzi degli input del gruppo 1.
- Mensile: ri-previsionate il resto dell’anno usando la copertura che avete più gli ultimi prezzi forward o la previsione. Eseguite la scomposizione degli scostamenti.
- Trimestrale: rivedete la policy stessa. Le bande di copertura vanno ancora bene? Un ingrediente del gruppo 3 è passato al gruppo 1?
Quali ingredienti potete coprire con i futures?
È il punto che quasi tutte le guide saltano. Molti input alimentari non hanno alcun contratto di borsa.
Ecco che cosa mostra la copertura futures di Vesper al 14 ottobre 2026:
| Ingrediente | Futures di borsa? | Dove | Che fare se non ce ne sono |
|---|---|---|---|
| Burro | Sì | EEX, SGX-NZX; CME per il burro USA | |
| SMP | Sì | EEX, SGX-NZX | |
| Latte intero in polvere | Sì, solo SGX-NZX | SGX-NZX | |
| Siero di latte | Solo siero di latte dolce in polvere per mangimi | EEX | Clausola indicizzata su un benchmark del siero di latte |
| WPC80 | No | Clausola indicizzata su un benchmark WPC80 più copertura a strati dal fornitore | |
| Formaggio | Solo formaggio USA | CME | Acquirenti UE: clausola indicizzata su un benchmark UE del formaggio |
| Latte crudo | Sì | EEX, SGX; CME Class III | |
| Fave di cacao | Sì | ICE London, ICE US | |
| Burro di cacao | No | Coprite la gamba fave su ICE e concordate il rapporto sul burro con il fornitore | |
| Zucchero bianco | Sì | ICE London (No.5) | |
| Zucchero grezzo | Sì | ICE US (No.11) | |
| Frumento da macinazione | Sì | Euronext | Panificatori: coprite il frumento, fissate il margine di macinazione con il vostro molino |
| Caffè | Sì | ICE US (arabica), ICE London (robusta) | |
| Olio di palma | Sì | Bursa Malaysia | |
| Olio di girasole | No | Clausola indicizzata su un benchmark dell’olio di girasole, copertura forward | |
| Olio di oliva | No | Copertura forward con i confezionatori, clausola indicizzata | |
| Uova | Nessun futures UE (solo DCE in Cina) | Contratto indicizzato con il vostro centro di imballaggio, copertura forward |
Fonte: copertura futures Vesper, fotografia della curva al 14 Oct 2026.
In sintesi: se comprate proteine del latte, olio di girasole o di oliva, uova o burro di cacao, i vostri principali strumenti di rischio prezzo sono contrattuali.
Nel lattiero-caseario UE una novità è in arrivo: il 19 ottobre 2026 Euronext ha quotato futures lattiero-caseari su burro e SMP, regolati su VPI-B, un indice basato sul Vesper Price Index che segue gli standard del BMR. Leggete di più sui contratti Euronext che si regoleranno sul VPI.
Rischio base: lo scarto che la vostra copertura non copre
Un contratto futures vi protegge solo nella misura in cui il suo prezzo si muove con il prezzo che pagate davvero. La differenza fra i due è la base.
Prendete l’SMP UE. Il benchmark fisico, il Vesper Price Index, valeva 3.500 EUR/mt il 7 ottobre 2026.
Il futures EEX SMP ottobre 2026 era a 3.525 EUR/mt sulla curva letta il 14 ottobre. Le date sono diverse, quindi prendetelo come un’illustrazione del concetto.
Quello scarto è lo 0,7% (nostra elaborazione). Piccolo, perché è lo stesso prodotto nella stessa area.
La base si allarga molto quando vi coprite con un sostituto. Coprite il burro di cacao con i futures sulle fave, o un contratto tedesco sullo zucchero con ICE London No.5, e vi caricate il rischio che i due prezzi si allontanino.
Prima di coprirvi, verificate che il benchmark futures segua il prezzo della vostra fattura. Se non lo fa, un contratto indicizzato sul benchmark fisico giusto può proteggervi meglio di una posizione futures su quello sbagliato.
Un modello di maturità del rischio materie prime per l’industria alimentare
A che punto è oggi il vostro team?
| Livello | Come funzionano gli acquisti | Prezzo di budget | Strumenti in uso | Ritmo di revisione |
|---|---|---|---|---|
| 1. Reattivo | Si compra quando serve, a spot o alla quotazione del fornitore | Il prezzo dell’anno scorso più una stima | Spot, prezzo fisso dal fornitore | Quando un picco arriva a conto economico |
| 2. Pianificato | Obiettivi di copertura per i pochi input principali | Prezzo spot di ottobre | Prezzi fissi, un po’ di copertura forward | Trimestrale |
| 3. Gestito | Policy scritta firmata da acquisti e finanza; gruppi di esposizione | Un metodo documentato, con un intervallo | Copertura a strati, clausole indicizzate, futures dove c’è liquidità | Riunione mensile sul rischio con scomposizione degli scostamenti |
| 4. Guidato dai dati | Esposizione tracciata per ogni voce, per prodotto | Intervallo di scenari da futures e previsioni | Cassetta degli attrezzi completa, comprese opzioni e clausole di trasferimento | Monitoraggio prezzi settimanale, ri-previsione mensile |
Il salto che rende di più è dal livello 1 al livello 3. Non richiede una sala operativa. Richiede una policy, un metodo di budget e una riunione mensile.
Il livello 4 è dove contano i dati: prezzi giornalieri, curve forward e previsioni per ogni input, in un unico posto.
Che cosa fanno di diverso i grandi acquirenti alimentari
Le loro abitudini si adattano anche a un team di medie dimensioni.
- General Mills pianifica su una gamma di esiti invece di scommettere su una sola previsione, e comunica le proprie ipotesi all’azienda anche più del necessario.
- Fonterra vende una quota crescente del suo lattiero-caseario con contratti indicizzati legati a un benchmark trasparente, così nessuna delle due parti deve rinegoziare a ogni movimento. Vedi la posizione di Fonterra sui prezzi indicizzati.
- Migros ha avviato il suo team materie prime mappando le esposizioni, poi si è concentrata sulle poche abbastanza grandi da meritare un intervento.
- Nestlé si copre con futures e opzioni, e modella il rischio prezzo con simulazioni Monte Carlo sopra la propria market intelligence.
Errori comuni da evitare
1. Trattare la curva futures come una previsione. Il 14 ottobre 2026 la curva futures dell’SMP 2027 stava sopra la previsione Vesper. Un prezzo futures è un prezzo che potete negoziare oggi. Dice poco su dove andrà probabilmente il mercato.
2. Giudicare una strategia su un anno fortunato. Nel nostro backtest, fissare un anno intero di cacao a ottobre 2023 sembrava geniale, perché bloccava il prezzo prima del picco del 2024. Fare lo stesso sullo zucchero bloccava un prezzo vicino al massimo del 2023. Entrambi gli esiti erano fortuna.
3. Ignorare energia e imballaggi. Nell’esempio del biscotto, il gas all’8% del costo ha prodotto più dell’intero aumento. Gas, cartoncino teso e rPET appartengono alla mappa delle esposizioni.
4. Accumulare scorte di deperibili. Comprare uova o lattiero-caseario fresco in più prima di un rialzo scambia rischio prezzo con rischio deperimento. Usate invece contratti a termine.
5. Lasciare il rischio a una sola funzione. Se lo presidiano solo gli acquisti, la finanza non sosterrà la policy di copertura quando perde soldi sulla carta. Se lo presidia solo la finanza, nessuno sente che cosa dicono i fornitori.
Prossimi passi
Partite dal passo #1. Estraete la spesa dell’anno scorso per ingrediente e aggiungete l’escursione a 12 mesi di ciascuno. Già solo questo vi mostra dove concentrarvi.
Poi decidete il metodo di budget e scrivete la policy di una pagina.
Quando siete pronti a scegliere gli strumenti, leggete la nostra guida su quale strumento di copertura si adatta a quale ingrediente.
Per vedere prezzi giornalieri, curve forward e previsioni di prezzo Vesper per ogni input della vostra mappa delle esposizioni, prenotate una demo.
Domande frequenti
Che cos'è il rischio prezzo delle materie prime?
Il rischio prezzo delle materie prime è la possibilità che il prezzo di mercato di una materia prima si muova contro di voi fra il momento in cui pianificate un costo e il momento in cui lo pagate. Per un'azienda alimentare significa ingredienti, imballaggi ed energia. Si manifesta come scarto fra budget e costo effettivo, e come margine perso quando non riuscite a trasferire l'aumento abbastanza in fretta.
Come gestiscono le aziende alimentari il rischio prezzo delle materie prime?
Quasi tutte seguono la stessa sequenza. Mappano quali ingredienti pesano di più per spesa e volatilità, decidono quanto rischio l'azienda può sopportare, fissano i prezzi di budget e poi associano uno strumento a ogni ingrediente: prezzi fissi, copertura forward a strati, contratti indicizzati, futures o opzioni, scorte, riformulazioni o trasferimento al cliente. Infine misurano il costo effettivo rispetto al budget e scompongono lo scarto in prezzo, volume, cambio e mix.
Chi deve presidiare il rischio materie prime, gli acquisti o la finanza?
Entrambi, con una divisione chiara. Gli acquisti presidiano la lettura di mercato e le decisioni di acquisto, perché parlano ogni giorno con i fornitori. La finanza presidia il prezzo di budget, i limiti di rischio e la reportistica, perché risponde del margine. Una policy scritta breve firmata da entrambi, più una riunione mensile con le vendite presenti per il trasferimento al cliente, evita che il rischio finisca nello spazio vuoto fra le due funzioni.
Si possono coprire ingredienti che non hanno un mercato futures?
Sì, attraverso il contratto fisico invece che tramite una borsa. Il prezzo indicizzato lega il prezzo a un benchmark pubblicato, la copertura forward a strati compra volume in tranche nel tempo e gli accordi a prezzo fisso spostano il rischio sul fornitore dietro un premio. Dove esiste un mercato correlato con futures, come le fave di cacao per il burro di cacao, potete coprire il mercato correlato accettando il rischio base.
Che cos'è il rischio base?
Il rischio base è la possibilità che il prezzo con cui vi coprite si muova in modo diverso dal prezzo che pagate davvero. Un contratto futures segue un benchmark di borsa, mentre il fornitore vi fattura un prezzo fisico per un prodotto, un luogo e una data precisi. Se quello scarto cambia durante la copertura, una parte della protezione sparisce. Il rischio base è di solito piccolo per lo stesso prodotto nella stessa area e grande per un sostituto.