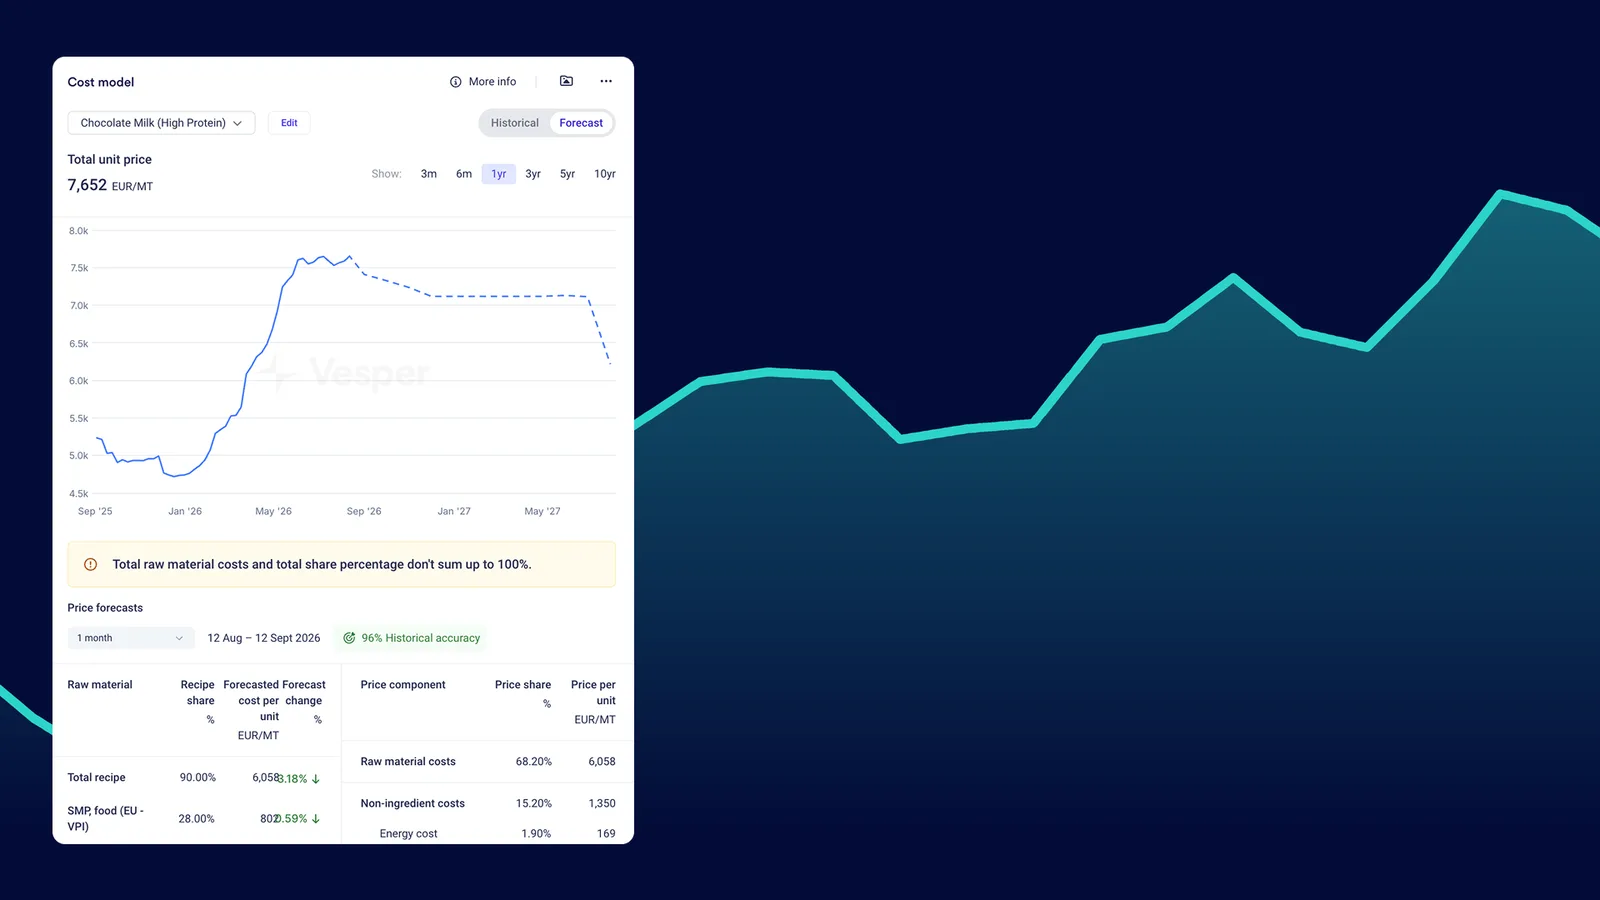
Ένα γάλα. Δύο αντίθετα σοκ τιμών.
Στις 7 Οκτωβρίου 2026 το αποκορυφωμένο γάλα σε σκόνη της ΕΕ (Vesper Price Index, EXW) ήταν στα 3.500 EUR/mt. Δηλαδή 66,7% πάνω από έναν χρόνο πριν.
Την ίδια ημέρα, το βούτυρο της ΕΕ από το ίδιο γάλα ήταν στα 3.790 EUR/mt. Δηλαδή 28,6% χαμηλότερα.
Οι γραμμές κόστους σας δεν κινούνται μαζί. Ο προϋπολογισμός σας υπέθεσε ότι θα έμεναν στη θέση τους.
Αυτό το άρθρο είναι το εγχειρίδιο για εκείνο το πρόβλημα. Θα βρείτε ένα πλαίσιο 5 βημάτων, έναν πίνακα μεταβλητότητας για 18 εισροές που αγοράζει τυπικά μια βιομηχανία τροφίμων, μια λίστα με το ποια συστατικά μπορείτε πράγματι να αντισταθμίσετε και ένα μοντέλο ωριμότητας για να δείτε πού βρίσκεται σήμερα η ομάδα σας.
Κάθε αριθμός προέρχεται από δεδομένα τιμών της Vesper.
Τι είναι η διαχείριση κινδύνου τιμών εμπορευμάτων;
Διαχείριση κινδύνου τιμών εμπορευμάτων είναι η διαδικασία με την οποία μια βιομηχανία τροφίμων μετρά πώς η μεταβλητότητα των τιμών των πρώτων υλών χτυπά το κόστος και τα περιθώριά της, αποφασίζει πόσο από αυτόν τον κίνδυνο κρατά, και μειώνει τον υπόλοιπο με συμβόλαια, προθεσμιακή κάλυψη, αντιστάθμιση, αποθέματα ή αλλαγές συνταγής, μέσα σε μια πολιτική που υπογράφουν και οι προμήθειες και το οικονομικό.
Στην πράξη, ο «κίνδυνος τιμής» είναι τρεις κίνδυνοι ο ένας πάνω στον άλλο:
- Επίπεδο: η αγορά κινείται εις βάρος σας.
- Χρονισμός: αγοράζετε σε λάθος στιγμή, ή η τιμή προς τον πελάτη σας αναπροσαρμόζεται αργότερα από το κόστος σας.
- Βάση και συνάλλαγμα: ο δείκτης αναφοράς που αντισταθμίζετε ή με τον οποίο συνδέεστε απομακρύνεται από την τιμή που πληρώνετε, ή μια εισροή σε δολάρια κινείται μαζί με την ισοτιμία.
Μια καλή στρατηγική προμηθειών εμπορευμάτων αντιμετωπίζει και τους τρεις. Οι περισσότερες ομάδες σχεδιάζουν μόνο για τον πρώτο.
Γιατί η μεταβλητότητα των τιμών πρώτων υλών χτυπά τόσο σκληρά τις βιομηχανίες τροφίμων
Ένα διυλιστήριο αγοράζει αργό πετρέλαιο. Μια βιομηχανία τροφίμων αγοράζει γαλακτοκομικά, αλεύρι, ζάχαρη, κακάο, έλαια, αυγά, συσκευασία και αέριο, όλα μαζί.
Να το ζήτημα: αυτές οι αγορές δεν μοιράζονται κύκλο.
Να η πλήρης εικόνα για 18 εισροές που αγοράζει τυπικά μια βιομηχανία τροφίμων. Οι τιμές είναι σε EUR/mt όπου δεν σημειώνεται διαφορετικά. Το «υψηλό 3ετίας» είναι η υψηλότερη καταγραφή από τον Οκτώβριο του 2023.
| Συστατικό (δείκτης αναφοράς Vesper) | Τελευταία | Χαμηλό 12μήνου | Υψηλό 12μήνου | Ετήσια μεταβολή | Υψηλό 3ετίας |
|---|---|---|---|---|---|
| Βούτυρο ΕΕ (VPI, EXW) | 3.790 (7 Οκτ.) | 3.650 (Ιούν. 2026) | 5.310 (Οκτ. 2025) | -28,6% | 8.100 (Σεπτ. 2024) |
| Αποκορυφωμένο γάλα σε σκόνη ΕΕ, τροφίμων (VPI, EXW) | 3.500 (7 Οκτ.) | 1.980 (Δεκ. 2025) | 3.500 (Οκτ. 2026) | +66,7% | 3.500 (Οκτ. 2026) |
| WPC80 ΕΕ, στιγμιαίο (VPI, EXW) | 21.000 (7 Οκτ.) | 12.300 (Οκτ. 2025) | 27.900 (Ιούν. 2026) | +70,7% | 27.900 (Ιούν. 2026) |
| Gouda ΕΕ (VPI, EXW) | 3.480 (7 Οκτ.) | 2.880 (Οκτ. 2025) | 3.650 (Μάρτ. 2026) | +14,1% (υπολ.) | 4.950 (Σεπτ. 2024) |
| Κακάο, συνδεδεμένο με ICE (EXW Ευρώπη) | 5.077,02 (13 Οκτ.) | 2.315,65 (Φεβρ. 2026) | 5.595,92 (Ιούλ. 2026) | +6,34% | 12.007,46 (Δεκ. 2024) |
| Βούτυρο κακάου, Δυτική ΕΕ | 8.012,25 (13 Οκτ.) | 4.225,25 (Φεβρ. 2026) | 10.685,75 (Νοέμ. 2025) | -15,4% | 42.540,75 (Δεκ. 2024) |
| Άσπρη ζάχαρη, συνδεδεμένη με ICE No.5 | 502,72 (13 Οκτ.) | 316,61 (Φεβρ. 2026) | 502,72 (Οκτ. 2026) | +31,6% | 712,98 (Νοέμ. 2023) |
| Άσπρη ζάχαρη, Γερμανία (VPI, DAP) | 610 (14 Οκτ.) | 430 (Ιαν. 2026) | 615 (Σεπτ. 2026) | +9,9% | 740 (Φεβρ. 2024, έναρξη σειράς) |
| Σιτάρι άλεσης, συνδεδεμένο με Euronext | 245,75 (13 Οκτ.) | 180 (Μάιος 2026) | 247,5 (Οκτ. 2026) | +30,0% | 269 (Μάιος 2024) |
| Καφές Arabica, συνδεδεμένος με ICE | 5.773,30 (13 Οκτ.) | 5.233,88 (Σεπτ. 2026) | 8.065,94 (Νοέμ. 2025) | -21,0% | 9.300,22 (Φεβρ. 2025) |
| Ακατέργαστο φοινικέλαιο, Μαλαισία (VPI) | 981,47 (14 Οκτ.) | 825,15 (Δεκ. 2025) | 1.029,16 (Απρ. 2026) | +8,6% | 1.158,07 (Δεκ. 2024) |
| Ακατέργαστο ηλιέλαιο, Δυτική ΕΕ (VPI) | 1.267,08 (12 Οκτ.) | 1.134,54 (Δεκ. 2025) | 1.392,46 (Ιούν. 2026) | +8,0% | 1.392,46 (Ιούν. 2026) |
| Εξευγενισμένο κραμβέλαιο, Αμβούργο | 1.344,25 (14 Οκτ.) | 1.075,00 (Οκτ. 2025) | 1.432,00 (Μάιος 2026) | +22,8% | 1.432,00 (Μάιος 2026) |
| Εξαιρετικό παρθένο ελαιόλαδο, Ισπανία (VPI) | 3.400 (14 Οκτ.) | 3.275 (Οκτ. 2026) | 4.862,5 (Νοέμ. 2025) | -25,8% | 9.475 (Ιαν. 2024) |
| Αυγά, κατηγορία A κλωβοστοιχίας, Ευρώπη (VPI) | 1.600 (8 Οκτ.) | 1.325 (Ιούλ. 2026) | 2.820 (Οκτ. 2025) | -39,8% | 2.820 (Οκτ. 2025) |
| Πατάτα μεταποίησης, Κάτω Χώρες (τηγανητές) | 270 (12 Οκτ.) | 37,5 (Απρ. 2026) | 280 (Αύγ. 2026) | +260,0% | 675 (Ιούλ. 2024) |
| Ευρωπαϊκό φυσικό αέριο, κόμβος THE (EEX), EUR/MWh | 70,58 (13 Οκτ.) | 29,25 (Δεκ. 2025) | 70,58 (Σεπτ. 2026) | +115,3% | 70,58 (Σεπτ. 2026) |
| rPET διάφανα σφαιρίδια, Δυτική ΕΕ (μηνιαία) | 1.530 (Σεπτ. 2026) | 1.120 (Ιαν. 2026) | 1.750 (Ιούν. 2026) | +27,5% | 1.750 (Ιούν. 2026) |
Πηγή: Vesper, δεδομένα της 14 Οκτωβρίου 2026. Οι γραμμές που συνδέονται με ICE και Euronext είναι οι ημερήσιες σειρές τιμών EXW της Vesper για εκείνες τις αγορές, όχι ιστορικό του πρώτου μήνα παράδοσης των futures. Η ετήσια μεταβολή της Gouda είναι δικός μας υπολογισμός (3.480 έναντι 3.050 EUR).
Τρία πράγματα ξεχωρίζουν.
Πρώτον, ο ετήσιος αριθμός κρύβει το μεγαλύτερο μέρος της διαδρομής. Το κακάο είναι μόλις 6,34% πάνω στον χρόνο. Όμως η συνδεδεμένη με ICE τιμή πήγε από 2.315,65 EUR/mt στις 27 Φεβρουαρίου 2026 στα 5.595,92 EUR/mt στις 9 Ιουλίου 2026. Υπερδιπλασιάστηκε μέσα σε περίπου τέσσερις μήνες.
Δεύτερον, συγγενή προϊόντα χωρίζουν δρόμους. Το αποκορυφωμένο γάλα σε σκόνη και το βούτυρο βγαίνουν και τα δύο από γάλα, κι όμως το ένα είναι σε υψηλό τριετίας και το άλλο 28,6% χαμηλότερα. Η τιμή του κακάου ανέβηκε ενώ οι τιμές του βουτύρου κακάου έπεσαν 15,4%.
Τρίτον, οι «μικρές» γραμμές δαγκώνουν. Η πατάτα μεταποίησης πήγε από 37,5 EUR/mt τον Απρίλιο στα 270 EUR/mt τον Οκτώβριο. Το αέριο υπερδιπλασιάστηκε.
Προσθέστε και τη λιανική πλευρά. Οι τιμές προς τους πελάτες συμφωνούνται συχνά μήνες νωρίτερα, οπότε οι κινήσεις κόστους χτυπούν πρώτα το περιθώριό σας και πολύ αργότερα τον τιμοκατάλογό σας.
Το πλαίσιο 5 βημάτων για τη διαχείριση κινδύνου τιμών εμπορευμάτων
Κάθε βήμα παρακάτω καταλήγει σε ένα παραδοτέο που μπορείτε να δείξετε στον οικονομικό σας διευθυντή.
Βήμα #1: Χαρτογραφήστε την έκθεσή σας κατά δαπάνη και μεταβλητότητα
Δεν γίνεται να διαχειρίζεστε κάθε συστατικό με την ίδια προσπάθεια. Κατατάξτε τα λοιπόν με δύο αριθμούς:
- Μερίδιο δαπάνης: τι ποσοστό του κόστους σας (ή του κόστους ενός βασικού προϊόντος) αντιπροσωπεύει.
- Μεταβλητότητα: πόσο μπορεί να κινηθεί η τιμή του μέσα σε έναν χρόνο. Ένα απλό μέτρο είναι το εύρος 12 μηνών: το υψηλό 12μήνου διά το χαμηλό 12μήνου, μείον ένα.
Μια μεγάλη γραμμή που μόλις κινείται είναι λιγότερο επικίνδυνη από μια μεσαία γραμμή που διπλασιάζεται.
Ας το δούμε. Να ένα ενδεικτικό κόστος για ένα μπισκότο βουτύρου, το είδος προϊόντος που πουλά μια βιομηχανία αρτοποιίας. Τα μερίδια είναι ενδεικτικά. Χρησιμοποιήστε την ανάλυση του δικού σας προμηθευτή.
Το μεγαλύτερο συστατικό σε δαπάνη, το βούτυρο, μείωσε το κόστος. Η γραμμή της ενέργειας, στο μόλις 8% του κόστους, οδήγησε παραπάνω από όλη την αύξηση.
Η έκθεση είναι δαπάνη επί μεταβλητότητα, και η απάντηση συχνά εκπλήσσει.
Ο Anthony Britton είδε το ίδιο πράγμα όταν έστησε τη διαχείριση κινδύνου εμπορευμάτων στη Migros:
Όταν τα αθροίσετε, μπορεί μερικές φορές να εκπλαγείτε με το πού βρίσκονται οι εκθέσεις. Σε κάποιες από αυτές βρίσκετε λειτουργικό τρόπο να τις διαχειριστείτε, σε κάποιες άλλες όχι.
Μόλις έχετε τους αριθμούς, ταξινομήστε κάθε εισροή σε τέσσερις κατηγορίες:
| Κατηγορία | Παράδειγμα (εύρος 12 μηνών, δικός μας υπολογισμός) | Προεπιλεγμένη απάντηση |
|---|---|---|
| 1. Μεγάλη δαπάνη, υψηλή μεταβλητότητα | Κακάο για έναν παραγωγό σοκολάτας (141,7%), WPC80 για μάρκα μπαρών πρωτεΐνης (126,8%) | Γραπτή πολιτική κάλυψης, αγορές σε δόσεις, futures όπου υπάρχουν |
| 2. Μεγάλη δαπάνη, χαμηλότερη μεταβλητότητα | Ηλιέλαιο για τηγανιτήριο (22,7%), φοινικέλαιο (24,7%) | Συμβόλαια με δείκτη, τριμηνιαίες αναθεωρήσεις τιμής |
| 3. Μικρή δαπάνη, υψηλή μεταβλητότητα | Αυγά για βιομηχανία μπισκότων (112,8%), αέριο για οποιοδήποτε εργοστάσιο (141,3%) | Συμβόλαια προμηθευτών, ρήτρες μετακύλισης, λίστα παρακολούθησης |
| 4. Μικρή δαπάνη, χαμηλή μεταβλητότητα | Επιχρισμένο επίπεδο χαρτόνι GC1 (0% ετησίως, 1.120 EUR/mt Σεπτ. 2026) | Ετήσιος διαγωνισμός, καμία ενεργή διαχείριση |
Εύρος 12 μηνών = υψηλό 12μήνου ÷ χαμηλό 12μήνου − 1, από τον πίνακα μεταβλητότητας παραπάνω. Επίπεδο χαρτόνι: Vesper, Partner Price, DAP Ευρώπη.
Η κατηγορία 1 παίρνει τον περισσότερο χρόνο σας. Η κατηγορία 4 σχεδόν καθόλου.
Βήμα #2: Ορίστε διάθεση ανάληψης κινδύνου και μοιράστε την ευθύνη ανάμεσα σε προμήθειες και οικονομικό
Ο κίνδυνος εμπορευμάτων τείνει να πέφτει ανάμεσα σε δύο ομάδες. Οι προμήθειες βλέπουν την αγορά. Το οικονομικό βλέπει το περιθώριο. Κανείς δεν έχει το κενό ώσπου μια έξαρση χτυπά τα αποτελέσματα.
Διορθώστε το με μια μονοσέλιδη πολιτική κινδύνου που απαντά σε τέσσερα ερωτήματα:
- Πόση διακύμανση περιθωρίου αντέχουμε; Το ορίζει το οικονομικό.
- Πόση κάλυψη κρατάμε και πόσο μπροστά; Για παράδειγμα, μια κυλιόμενη κλίμακα: 100% του τρέχοντος τριμήνου, 75% του επόμενου, 50% του μεθεπόμενου, 25% του τριμήνου μετά. Αυτή ακριβώς είναι η δόση που χρησιμοποιεί ο ιστορικός έλεγχος παρακάτω.
- Ποιος αποφασίζει τι; Οι αγοραστές δρουν μέσα στις ζώνες κάλυψης. Έξοδος από αυτές απαιτεί ονομαστικό εγκρίνοντα.
- Πότε κάνουμε ανασκόπηση; Μηνιαίως, με προμήθειες, οικονομικό και πωλήσεις. Οι πωλήσεις πρέπει να είναι εκεί, επειδή η μετακύλιση είναι ένα από τα εργαλεία σας.
| Απόφαση | Ιδιοκτήτης | Εγκρίνει |
|---|---|---|
| Εικόνα αγοράς και χρονισμός αγορών | Προμήθειες | Διευθυντής προμηθειών |
| Τιμή προϋπολογισμού ανά συστατικό | Οικονομικό, με εισήγηση προμηθειών | Οικονομικός διευθυντής |
| Ζώνες κάλυψης και όρια έγκρισης | Οικονομικό | Οικονομικός διευθυντής και διευθυντής προμηθειών |
| Συναλλαγές futures και δικαιωμάτων προαίρεσης | Οικονομικό ή ταμειακή διαχείριση | Οικονομικός διευθυντής |
| Αλλαγές τιμών προς πελάτες | Πωλήσεις | Εμπορικός διευθυντής |
| Μηνιαία αναφορά αποκλίσεων | Οικονομικό | Κοινή |
Οι προμήθειες έχουν τις αποφάσεις μέσα στην αγορά, το οικονομικό έχει τα όρια και τον πίνακα επιδόσεων.
Η πολιτική δεν υπάρχει για να σας κάνει να έχετε δίκιο. Υπάρχει ώστε η επιχείρηση να ξέρει τι γίνεται όταν κάνετε λάθος. Η επικεφαλής κινδύνου τιμών της Nestlé το θέτει έτσι:
Χρειάζεστε ένα πλαίσιο για να ελέγχετε τις υποθέσεις σας και να χτίζετε σχέδια έκτακτης ανάγκης. Δεν πρόκειται για το να έχετε δίκιο στο 100% των περιπτώσεων. Πρόκειται για το να προετοιμάζετε την επιχείρηση να αντιδρά όταν οι αγορές αλλάζουν.
Βήμα #3: Ορίστε τιμές προϋπολογισμού που μπορείτε να υπερασπιστείτε
Η τιμή προϋπολογισμού είναι η τιμή ανά τόνο που βάζετε στο σχέδιο της επόμενης χρονιάς. Αν την κάνετε λάθος, κάθε μήνας της χρονιάς μοιάζει με αποτυχία αγορών.
Οι περισσότερες ομάδες χρησιμοποιούν μία από τρεις πηγές: τη σημερινή τιμή spot, την καμπύλη των futures ή μια πρόβλεψη. Μπορεί να διαφωνούν πολύ.
| Εμπόρευμα | Spot (ημερομηνία) | Μέσος όρος futures 2027 (υπολ.) | Μέσος όρος πρόβλεψης Vesper (υπολ.) | Futures έναντι πρόβλεψης |
|---|---|---|---|---|
| Βούτυρο ΕΕ (EEX / VPI) | 3.790 (7 Οκτ.) | 4.366 (+15,2%) | 4.556 (+20,2%) | futures 4,2% κάτω |
| Αποκορυφωμένο γάλα σε σκόνη ΕΕ (EEX / VPI) | 3.500 (7 Οκτ.) | 3.471 (-0,8%) | 3.036 (-13,3%) | futures 14,3% πάνω |
| Κακάο, ICE London (EUR) | 5.077 (13 Οκτ.) | 5.277 (+3,9%) | 4.739 (-6,7%) | futures 11,4% πάνω |
| White sugar No.5 | 502,72 (13 Οκτ.) | 509 (+1,2%) | 514 (+2,2%) | futures 1,0% κάτω |
| Σιτάρι άλεσης, Euronext | 245,75 (13 Οκτ.) | 241 (-1,8%) | 231 (-6,1%) | futures 4,5% πάνω |
Πηγή: Vesper, δεδομένα της 14 Οκτωβρίου 2026. Οι μέσοι όροι είναι δικός μας υπολογισμός για τους μήνες του 2027 όπου υπάρχουν και συμβόλαιο futures και σημείο πρόβλεψης της Vesper (βούτυρο και αποκορυφωμένο γάλα σε σκόνη: Μάρτ., Ιούν., Σεπτ., Οκτ., κακάο: Μάρτ., Μάιος, Ιούλ., Σεπτ., ζάχαρη: Μάρτ., Μάιος, Αύγ., Οκτ., σιτάρι: Μάρτ., Σεπτ.). Στις 14 Οκτωβρίου 2026 οι περισσότερες προβλέψεις της Vesper έφταναν ως τον Οκτώβριο του 2027, του σιταριού τελείωνε τον Σεπτέμβριο του 2027 και ο ορίζοντας κυλά προς τα εμπρός.
Δείτε το αποκορυφωμένο γάλα σε σκόνη. Αν βάλετε στον προϋπολογισμό την καμπύλη των futures, σχεδιάζετε για 3.471 EUR/mt. Αν βάλετε την πρόβλεψη της Vesper, σχεδιάζετε για 3.036 EUR/mt. Αυτό είναι απόσταση 14,3% σε ένα μόνο συστατικό.
Κανένας από τους δύο αριθμούς δεν είναι «σωστός». Μια τιμή futures είναι μια τιμή που μπορείτε να κλειδώσετε σήμερα. Μια πρόβλεψη είναι μια άποψη για το πού θα πάει η αγορά, και μια πρόβλεψη δεν είναι υπόσχεση.
Η λύση είναι να διαλέξετε μία μέθοδο, να γράψετε γιατί, και να δείξετε ένα εύρος. Ο οδηγός μας για τον ορισμό τιμών προϋπολογισμού εμπορευμάτων για το 2027 περνά την επιλογή συστατικό προς συστατικό.
Η General Mills στηρίζει τη διαχείριση κινδύνου εμπορευμάτων στην ίδια ιδέα:
Διαχειριζόμαστε τον κίνδυνο μένοντας έτοιμοι για ένα εύρος εκβάσεων, και ξέροντας πώς να αντιδράσουμε όταν συμβεί το απρόσμενο.
Βήμα #4: Διαλέξτε το σωστό εργαλείο για κάθε συστατικό
Δεν υπάρχει μία καλύτερη αντιστάθμιση. Αντιστοιχίστε ένα εργαλείο σε κάθε κατηγορία.
| Εργαλείο | Πώς δουλεύει | Κατάλληλο για | Αντιστάθμισμα | Αναλυτικά |
|---|---|---|---|---|
| Σταθερή τιμή προμηθευτή | Μία τιμή για μια περίοδο | Μικρές, σταθερές γραμμές | Ασφάλιστρο κινδύνου, χάνετε τις πτώσεις | Απάντηση σε αύξηση τιμής προμηθευτή |
| Προθεσμιακή κάλυψη και δόσεις | Αγορά μελλοντικού όγκου σε δόσεις | Μεγάλες, ευμετάβλητες γραμμές | Εξομαλύνει το κόστος, δεν κερδίζει την αγορά | Προθεσμιακές αγορές και κλιμακωτή κάλυψη |
| Τιμολόγηση με δείκτη | Η τιμή ακολουθεί έναν δείκτη αναφοράς συν σταθερή αμοιβή | Γαλακτοκομικά, έλαια, αυγά | Καμία βεβαιότητα τιμής | Ρήτρες αναπροσαρμογής τιμής με δείκτη |
| Futures και δικαιώματα προαίρεσης | Χρηματιστηριακά συμβόλαια αντισταθμίζουν τις φυσικές κινήσεις τιμών | Κακάο, ζάχαρη, σιτάρι, βούτυρο, αποκορυφωμένο γάλα σε σκόνη, φοινικέλαιο | Κλήσεις περιθωρίου, κίνδυνος βάσης | Δείτε τον πίνακα αντιστάθμισης παρακάτω |
| Αποθέματα | Αγορά εκ των προτέρων και αποθήκευση | Ζάχαρη, σκόνες | Ρευστότητα, χώρος, διάρκεια ζωής | |
| Ανασύνθεση ή υποκατάσταση | Αλλαγή συνταγής, ποιότητας ή προέλευσης | Μία εισροή εκτινάσσεται έναντι υποκατάστατου | Χρόνος έρευνας, αλλαγές ετικέτας | |
| Μετακύλιση | Μεταφορά αλλαγών κόστους στις τιμές πελατών | Συμβόλαια με ρήτρα αναθεώρησης | Καθυστέρηση, οι λιανέμποροι αντιστέκονται |
Η κλιμακωτή κάλυψη μειώνει τις εκπλήξεις στον προϋπολογισμό. Δεν μειώνει το κόστος. Τρέξαμε έναν ιστορικό έλεγχο σε τιμές έναρξης τριμήνου της Vesper από τον Ιανουάριο του 2023 ως τον Οκτώβριο του 2026. Ο όγκος κάθε τριμήνου αγοράστηκε σε τέσσερις ίσες δόσεις: μία στην αρχή εκείνου του τριμήνου και μία στην αρχή καθενός από τα τρία προηγούμενα τρίμηνα. Η τιμή προϋπολογισμού κάθε χρονιάς ήταν η τιμή Οκτωβρίου της προηγούμενης.
Το αποτέλεσμα; Οι δόσεις περίπου υποδιπλασίασαν τη μέση απόκλιση προϋπολογισμού για βούτυρο και ζάχαρη και την έκοψαν περίπου κατά ένα τρίτο για το κακάο.
Δεν έκαναν τις αγορές φθηνότερες. Σε τρία χρόνια, το βούτυρο σε δόσεις κόστισε 1,7% περισσότερο από το spot και η ζάχαρη σε δόσεις 5,3% περισσότερο. Το κακάο βγήκε 2,1% φθηνότερο. Ο ιστορικός έλεγχος υποθέτει ότι αγοράσατε στην τιμή της ημερομηνίας αγοράς, χωρίς κόστος αποθήκευσης ή χρηματοδότησης.
Οι ρήτρες δείκτη κόβουν και από τις δύο πλευρές. Σε ένα ενδεικτικό γαλακτοκομικό μείγμα με σταθερή τιμή 4.000 EUR/mt, μια ρήτρα συνδεδεμένη κατά 40% με το αποκορυφωμένο γάλα σε σκόνη και κατά 25% με το βούτυρο, με 35% σταθερό (βάση το πρώτο τρίμηνο του 2025), έβγαλε μέσο όρο 3.723 EUR/mt σε οκτώ τρίμηνα, 6,9% κάτω από τη σταθερή τιμή. Μετά το αποκορυφωμένο γάλα σε σκόνη εκτινάχθηκε. Στο τέταρτο τρίμηνο του 2026 η τιμή με δείκτη έφτασε τα 4.152 EUR/mt, πάνω από τα σταθερά 4.000 EUR.
Αυτή είναι η συμφωνία που κάνετε με έναν δείκτη: παίρνετε την αγορά, και προς τις δύο κατευθύνσεις.
Βήμα #5: Παρακολουθήστε, αναπροβλέψτε και αναλύστε την απόκλιση
Ένα πρόγραμμα κινδύνου χωρίς πίνακα επιδόσεων ξεφεύγει. Κάθε μήνα, συγκρίνετε το πραγματικό κόστος με τον προϋπολογισμό και σπάστε την απόσταση σε τέσσερα μέρη.
Έστω ότι ορίσατε τον προϋπολογισμό βουτύρου του 2026 στην τιμή έναρξης τριμήνου της 1ης Οκτωβρίου 2025, 5.400 EUR/mt. Στην αρχή του τρίτου τριμήνου του 2026 η αγορά ήταν στα 3.930 EUR/mt. Αυτό είναι ευνοϊκή απόκλιση τιμής 1.470 EUR ανά τόνο.
Αυτή την εξοικονόμηση την παρήγαγε η αγορά. Όχι οι αγοραστές σας.
Αν δεν αναλύσετε την απόκλιση, επιβραβεύετε την τύχη και τιμωρείτε κακό χρονισμό που δεν ελέγχατε. Καλύτερο τεστ της ικανότητας αγορών είναι να συγκρίνετε αυτό που πληρώσατε με τον δείκτη αγοράς για τις ίδιες εβδομάδες. Γι’ αυτό ακριβώς είναι φτιαγμένη η συγκριτική αξιολόγηση προμηθειών της Vesper.
Ορίστε ρυθμό:
- Εβδομαδιαία: παρακολουθείτε τιμές για τις εισροές της κατηγορίας 1.
- Μηνιαία: αναπροβλέπετε το υπόλοιπο της χρονιάς με βάση την κάλυψη που κρατάτε συν τις τελευταίες προθεσμιακές τιμές ή την πρόβλεψη. Τρέχετε την ανάλυση αποκλίσεων.
- Τριμηνιαία: αναθεωρείτε την ίδια την πολιτική. Είναι ακόμη σωστές οι ζώνες κάλυψης; Μήπως κάποιο συστατικό της κατηγορίας 3 πέρασε στην κατηγορία 1;
Ποια συστατικά μπορείτε να αντισταθμίσετε με futures;
Εδώ είναι το κενό που προσπερνούν οι περισσότεροι οδηγοί. Πολλές εισροές τροφίμων δεν έχουν καθόλου χρηματιστηριακό συμβόλαιο.
Να τι δείχνει η κάλυψη futures της Vesper στις 14 Οκτωβρίου 2026:
| Συστατικό | Χρηματιστηριακά futures; | Πού | Τι να κάνετε αν δεν υπάρχουν |
|---|---|---|---|
| Βούτυρο | Ναι | EEX, SGX-NZX, CME για βούτυρο ΗΠΑ | |
| Αποκορυφωμένο γάλα σε σκόνη | Ναι | EEX, SGX-NZX | |
| Πλήρες γάλα σε σκόνη | Ναι, μόνο SGX-NZX | SGX-NZX | |
| Ορός γάλακτος | Μόνο γλυκός ορός γάλακτος σε σκόνη ζωοτροφών | EEX | Ρήτρα δείκτη σε δείκτη αναφοράς ορού γάλακτος |
| WPC80 | Όχι | Ρήτρα δείκτη σε δείκτη αναφοράς WPC80 συν κλιμακωτή κάλυψη από προμηθευτή | |
| Τυρί | Μόνο τυρί ΗΠΑ | CME | Αγοραστές ΕΕ: ρήτρα δείκτη σε δείκτη αναφοράς τυριού ΕΕ |
| Νωπό γάλα | Ναι | EEX, SGX, CME Class III | |
| Σπόροι κακάου | Ναι | ICE London, ICE US | |
| Βούτυρο κακάου | Όχι | Αντισταθμίστε το σκέλος των σπόρων στο ICE, συμφωνήστε τον λόγο βουτύρου με τον προμηθευτή σας | |
| Άσπρη ζάχαρη | Ναι | ICE London (No.5) | |
| Ακατέργαστη ζάχαρη | Ναι | ICE US (No.11) | |
| Σιτάρι άλεσης | Ναι | Euronext | Αρτοποιοί: αντισταθμίστε το σιτάρι, κλειδώστε το περιθώριο άλεσης με τον μύλο σας |
| Καφές | Ναι | ICE US (arabica), ICE London (robusta) | |
| Φοινικέλαιο | Ναι | Bursa Malaysia | |
| Ηλιέλαιο | Όχι | Ρήτρα δείκτη σε δείκτη αναφοράς ηλιελαίου, προθεσμιακή κάλυψη | |
| Ελαιόλαδο | Όχι | Προθεσμιακή κάλυψη με τυποποιητές, ρήτρα δείκτη | |
| Αυγά | Κανένα future ΕΕ (μόνο Κίνα, DCE) | Συμβόλαιο με δείκτη με τον τυποποιητή σας, προθεσμιακή κάλυψη |
Πηγή: κάλυψη futures της Vesper, στιγμιότυπο καμπύλης 14 Οκτωβρίου 2026.
Συμπέρασμα: αν αγοράζετε πρωτεΐνες γάλακτος, ηλιέλαιο ή ελαιόλαδο, αυγά ή βούτυρο κακάου, τα βασικά σας εργαλεία για τον κίνδυνο τιμής είναι συμβατικά.
Μια αλλαγή έρχεται στα γαλακτοκομικά της ΕΕ: η Euronext εισήγαγε γαλακτοκομικά futures για βούτυρο και αποκορυφωμένο γάλα σε σκόνη στις 19 Οκτωβρίου 2026, με εκκαθάριση στον VPI-B, τον συμβατό με τον BMR δείκτη που βασίζεται στον Vesper Price Index. Διαβάστε περισσότερα για τα συμβόλαια της Euronext που θα εκκαθαρίζονται στον VPI.
Κίνδυνος βάσης: το κενό που δεν καλύπτει η αντιστάθμισή σας
Ένα συμβόλαιο futures σας προστατεύει μόνο στον βαθμό που η τιμή του κινείται μαζί με την τιμή που πραγματικά πληρώνετε. Η διαφορά των δύο είναι η βάση.
Πάρτε το αποκορυφωμένο γάλα σε σκόνη της ΕΕ. Ο φυσικός δείκτης αναφοράς, ο Vesper Price Index, ήταν στα 3.500 EUR/mt στις 7 Οκτωβρίου 2026. Το future EEX Οκτωβρίου 2026 βρισκόταν στα 3.525 EUR/mt στην καμπύλη της 14ης Οκτωβρίου. Οι ημερομηνίες διαφέρουν, οπότε δείτε το ως απεικόνιση της ιδέας.
Εκείνο το κενό των 25 EUR/mt είναι 0,7% (δικός μας υπολογισμός). Μικρό, επειδή πρόκειται για το ίδιο προϊόν στην ίδια περιοχή.
Η βάση ανοίγει πολύ περισσότερο όταν αντισταθμίζετε με υποκατάστατο. Αντισταθμίστε βούτυρο κακάου με futures σπόρων κακάου, ή ένα γερμανικό συμβόλαιο ζάχαρης με ICE London No.5, και φέρνετε τον κίνδυνο οι δύο τιμές να απομακρυνθούν.
Πριν αντισταθμίσετε, ελέγξτε ότι ο δείκτης αναφοράς των futures ακολουθεί την τιμή στο τιμολόγιό σας. Αν δεν την ακολουθεί, ένα συμβόλαιο με δείκτη πάνω στον σωστό φυσικό δείκτη αναφοράς μπορεί να σας προστατεύσει καλύτερα από μια θέση futures πάνω σε λάθος.
Ένα μοντέλο ωριμότητας διαχείρισης κινδύνου εμπορευμάτων για τον κλάδο τροφίμων
Πού βρίσκεται σήμερα η ομάδα σας;
| Επίπεδο | Πώς γίνονται οι αγορές | Τιμή προϋπολογισμού | Εργαλεία σε χρήση | Ρυθμός ανασκόπησης |
|---|---|---|---|---|
| 1. Αντιδραστικό | Αγορά όταν χρειάζεται, σε spot ή στην προσφορά του προμηθευτή | Περσινή τιμή συν μια εκτίμηση | Spot, σταθερή τιμή προμηθευτή | Όταν μια έξαρση χτυπά τα αποτελέσματα |
| 2. Σχεδιασμένο | Στόχοι κάλυψης για τις λίγες κορυφαίες εισροές | Τιμή spot Οκτωβρίου | Σταθερές τιμές, κάποια προθεσμιακή κάλυψη | Τριμηνιαίος |
| 3. Διαχειριζόμενο | Γραπτή πολιτική υπογεγραμμένη από προμήθειες και οικονομικό, κατηγορίες έκθεσης | Μία τεκμηριωμένη μέθοδος, με εύρος | Κλιμακωτή κάλυψη, ρήτρες δείκτη, futures όπου υπάρχει ρευστότητα | Μηνιαία σύσκεψη κινδύνου με ανάλυση αποκλίσεων |
| 4. Καθοδηγούμενο από δεδομένα | Έκθεση παρακολουθούμενη για κάθε γραμμή, ανά προϊόν | Εύρος σεναρίων από futures και προβλέψεις | Πλήρης εργαλειοθήκη με δικαιώματα προαίρεσης και ρήτρες μετακύλισης | Εβδομαδιαία παρακολούθηση τιμών, μηνιαία αναπρόβλεψη |
Το άλμα που αποδίδει περισσότερο είναι από το επίπεδο 1 στο επίπεδο 3. Δεν χρειάζεται τμήμα διαπραγμάτευσης. Χρειάζεται πολιτική, μέθοδο προϋπολογισμού και μηνιαία σύσκεψη.
Το επίπεδο 4 είναι εκεί όπου μετράνε τα δεδομένα: ημερήσιες τιμές, προθεσμιακές καμπύλες και προβλέψεις για κάθε εισροή, σε ένα σημείο.
Τι κάνουν διαφορετικά οι μεγάλοι αγοραστές τροφίμων
Οι συνήθειές τους μεταφέρονται και σε μια μεσαία ομάδα.
- Η General Mills σχεδιάζει για ένα εύρος εκβάσεων αντί να ποντάρει σε μία πρόβλεψη, και επικοινωνεί τις υποθέσεις της στην επιχείρηση με το παραπάνω.
- Η Fonterra πουλά όλο και μεγαλύτερο μέρος των γαλακτοκομικών της με συμβόλαια συνδεδεμένα με διαφανή δείκτη αναφοράς, ώστε καμία πλευρά να μη χρειάζεται να επαναδιαπραγματεύεται κάθε κίνηση. Δείτε την άποψη της Fonterra για την τιμολόγηση με δείκτη.
- Η Migros ξεκίνησε την ομάδα εμπορευμάτων της χαρτογραφώντας εκθέσεις, και μετά επικεντρώθηκε στις λίγες που ήταν αρκετά μεγάλες για δράση.
- Η Nestlé αντισταθμίζει με futures και δικαιώματα προαίρεσης, και μοντελοποιεί τον κίνδυνο τιμής με προσομοιώσεις Monte Carlo πάνω στην ευφυΐα αγοράς της.
Συνηθισμένα λάθη που πρέπει να αποφύγετε
1. Να θεωρείτε την καμπύλη των futures πρόβλεψη. Για το αποκορυφωμένο γάλα σε σκόνη του 2027, τα futures βρίσκονται 14,3% πάνω από την πρόβλεψη της Vesper. Μια τιμή futures είναι μια τιμή που μπορείτε να συναλλαχθείτε σήμερα. Λέει ελάχιστα για το πού είναι πιθανό να πάει η αγορά.
2. Να κρίνετε μια στρατηγική από μία τυχερή χρονιά. Στον ιστορικό μας έλεγχο, το κλείδωμα μιας ολόκληρης χρονιάς κακάου τον Οκτώβριο του 2023 φάνηκε λαμπρό, επειδή κλείδωσε την τιμή πριν από την έξαρση του 2024. Το ίδιο για τη ζάχαρη κλείδωσε τιμή κοντά στο υψηλό του 2023. Και οι δύο εκβάσεις ήταν τύχη.
3. Να αγνοείτε την ενέργεια και τη συσκευασία. Στο παράδειγμα του μπισκότου, το αέριο στο 8% του κόστους οδήγησε παραπάνω από όλη την αύξηση. Το αέριο, το επίπεδο χαρτόνι και το rPET ανήκουν στον χάρτη έκθεσης.
4. Να αποθηκεύετε ευπαθή προϊόντα. Η αγορά επιπλέον αυγών ή νωπών γαλακτοκομικών πριν από μια άνοδο ανταλλάσσει τον κίνδυνο τιμής με κίνδυνο αλλοίωσης. Χρησιμοποιήστε προθεσμιακά συμβόλαια αντ’ αυτού.
5. Να αφήνετε τον κίνδυνο σε μία ομάδα. Αν τον έχουν μόνο οι προμήθειες, το οικονομικό δεν θα στηρίξει την πολιτική κάλυψης όταν αυτή χάνει χρήματα στα χαρτιά. Αν τον έχει μόνο το οικονομικό, κανείς δεν ακούει τι λένε οι προμηθευτές.
Επόμενα βήματα
Ξεκινήστε από το βήμα #1. Βγάλτε την περσινή δαπάνη ανά συστατικό και προσθέστε το εύρος 12 μηνών για καθένα. Μόνο αυτό σας δείχνει πού να εστιάσετε.
Μετά αποφασίστε τη μέθοδο προϋπολογισμού σας και γράψτε τη μονοσέλιδη πολιτική.
Όταν είστε έτοιμοι να επιλέξετε εργαλεία, διαβάστε τον οδηγό μας για το ποιο εργαλείο αντιστάθμισης ταιριάζει σε ποιο συστατικό.
Για να δείτε ημερήσιες τιμές, προθεσμιακές καμπύλες και προβλέψεις τιμών της Vesper για κάθε εισροή του χάρτη έκθεσής σας, κλείστε ένα demo.
Συχνές ερωτήσεις
Τι είναι ο κίνδυνος τιμών εμπορευμάτων;
Ο κίνδυνος τιμών εμπορευμάτων είναι η πιθανότητα η τιμή αγοράς μιας πρώτης ύλης να κινηθεί εις βάρος σας ανάμεσα στη στιγμή που σχεδιάζετε ένα κόστος και στη στιγμή που το πληρώνετε. Για μια βιομηχανία τροφίμων αυτό σημαίνει συστατικά, συσκευασία και ενέργεια. Εμφανίζεται ως απόκλιση ανάμεσα στον προϋπολογισμό και το πραγματικό κόστος, και ως περιθώριο που χάνετε όταν δεν προλαβαίνετε να μετακυλίσετε την αύξηση.
Πώς διαχειρίζονται οι εταιρείες τροφίμων τον κίνδυνο τιμών εμπορευμάτων;
Οι περισσότερες ακολουθούν την ίδια σειρά. Χαρτογραφούν ποια συστατικά συγκεντρώνουν τη μεγαλύτερη δαπάνη και μεταβλητότητα, συμφωνούν πόσο κίνδυνο αντέχει η επιχείρηση, ορίζουν τιμές προϋπολογισμού και μετά αντιστοιχίζουν ένα εργαλείο σε κάθε συστατικό: σταθερές τιμές, κλιμακωτή προθεσμιακή κάλυψη, συμβόλαια με δείκτη, futures ή δικαιώματα προαίρεσης, αποθέματα, αλλαγές συνταγής ή μετακύλιση στους πελάτες. Τέλος παρακολουθούν το πραγματικό κόστος έναντι του προϋπολογισμού και αναλύουν την απόκλιση σε τιμή, όγκο, συνάλλαγμα και μείγμα.
Ποιος πρέπει να έχει την ευθύνη του κινδύνου εμπορευμάτων, οι προμήθειες ή το οικονομικό;
Και οι δύο, με σαφή διαχωρισμό. Οι προμήθειες έχουν την εικόνα της αγοράς και τις αγορές, επειδή μιλούν καθημερινά με προμηθευτές. Το οικονομικό έχει την τιμή προϋπολογισμού, τα όρια κινδύνου και την αναφορά, επειδή φέρει τον στόχο του περιθωρίου. Μια σύντομη γραπτή πολιτική που υπογράφουν και οι δύο, μαζί με μια μηνιαία σύσκεψη με παρόντα τα πωλήσεων για τη μετακύλιση, εμποδίζει τον κίνδυνο να πέσει στο κενό ανάμεσα στις δύο ομάδες.
Μπορείτε να αντισταθμίσετε συστατικά που δεν έχουν αγορά futures;
Ναι, μέσω του φυσικού συμβολαίου αντί για χρηματιστήριο. Η τιμολόγηση με δείκτη συνδέει την τιμή με έναν δημοσιευμένο δείκτη αναφοράς, η κλιμακωτή προθεσμιακή κάλυψη αγοράζει όγκο σε δόσεις μέσα στον χρόνο, και οι συμφωνίες σταθερής τιμής μεταφέρουν τον κίνδυνο στον προμηθευτή με ασφάλιστρο. Όπου μια συγγενής αγορά έχει futures, όπως οι σπόροι κακάου για το βούτυρο κακάου, μπορείτε να αντισταθμίσετε τη συγγενή αγορά και να δεχθείτε τον κίνδυνο βάσης.
Τι είναι ο κίνδυνος βάσης;
Κίνδυνος βάσης είναι η πιθανότητα η τιμή με την οποία αντισταθμίζετε να κινηθεί διαφορετικά από την τιμή που πραγματικά πληρώνετε. Ένα συμβόλαιο futures ακολουθεί έναν δείκτη αναφοράς ενός χρηματιστηρίου, ενώ ο προμηθευτής σας τιμολογεί μια φυσική τιμή για συγκεκριμένο προϊόν, τόπο και ημερομηνία. Αν αυτή η απόσταση αλλάξει κατά τη διάρκεια της αντιστάθμισης, μέρος της προστασίας σας εξαφανίζεται. Ο κίνδυνος βάσης είναι συνήθως μικρός για το ίδιο προϊόν στην ίδια περιοχή και μεγάλος για ένα υποκατάστατο.