Um leite. Dois choques de preço em direções opostas.
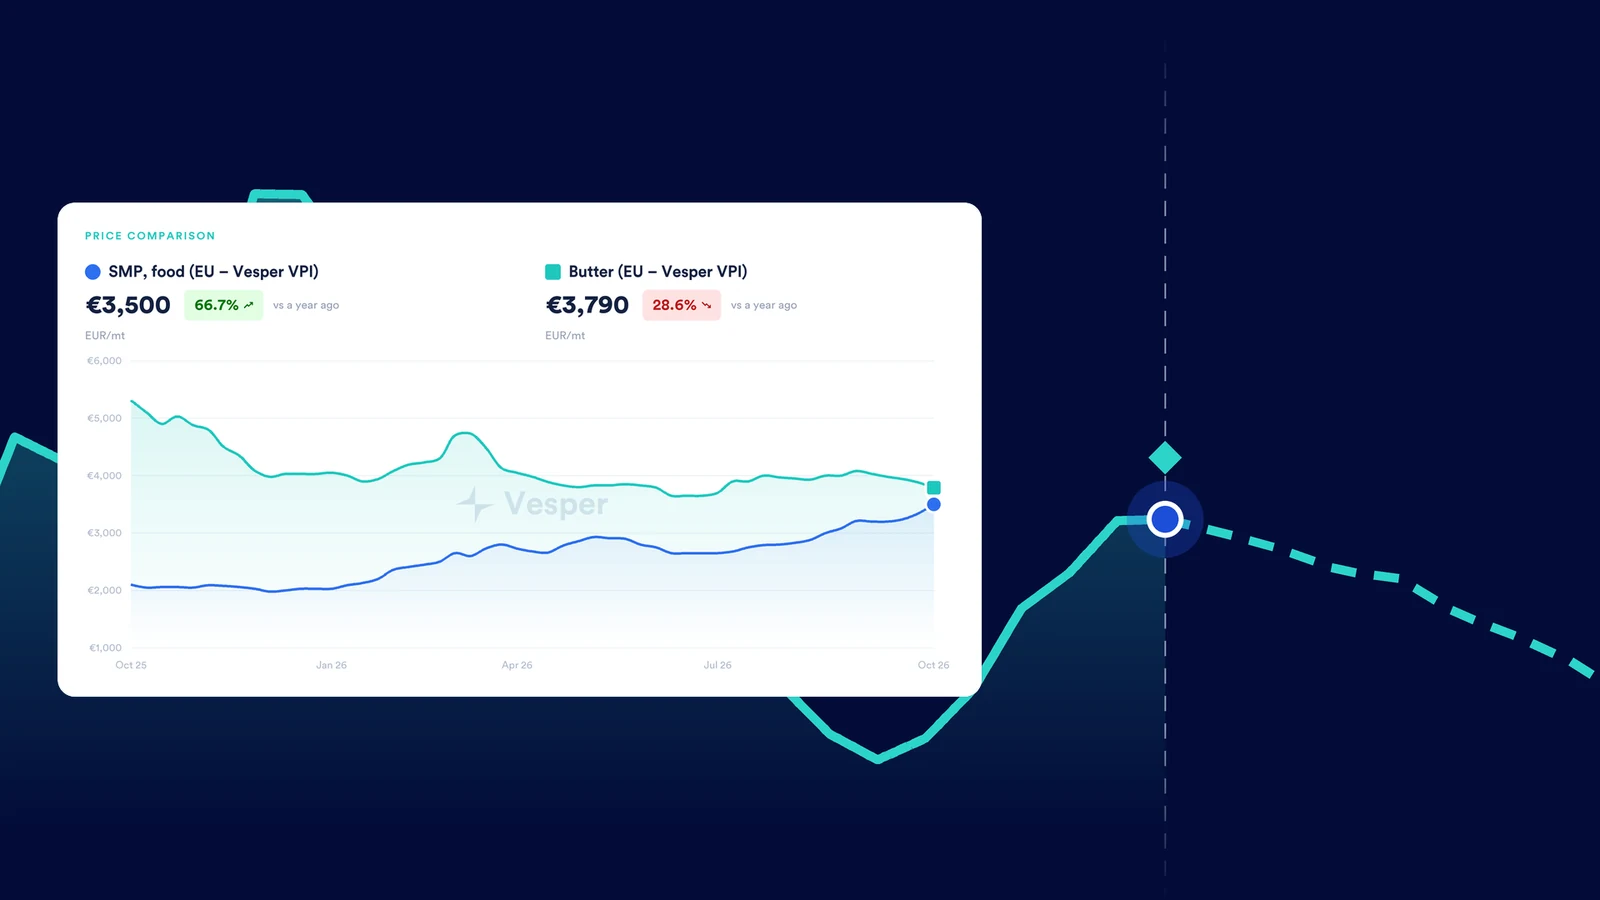
Em 7 de outubro de 2026, o leite em pó desnatado (SMP) da UE (Vesper Price Index, EXW) custava 66,7% mais que um ano antes.
No mesmo dia, a manteiga da UE, feita do mesmo leite, custava 28,6% menos.
As suas linhas de custo não se movem juntas. O seu orçamento assumiu que elas ficariam paradas.
Este post é o manual para esse problema. Você recebe um método em 5 passos, uma tabela de volatilidade para 18 insumos que a indústria de alimentos costuma comprar, uma lista do que dá de fato para hedgear e um modelo de maturidade para enxergar onde o seu time está hoje.
Todos os movimentos de preço vêm dos dados de preço da Vesper.
O que é gestão de risco de preço de commodities?
Gestão de risco de preço de commodities é o processo pelo qual a indústria de alimentos mede como a volatilidade de preço das matérias-primas atinge seus custos e suas margens, decide quanto desse risco quer manter e reduz o resto com contratos, cobertura a termo, hedge, estoque ou mudança de formulação, dentro de uma política que compras e finanças assinam juntas.
Na prática, “risco de preço” são três riscos empilhados:
- Nível: o mercado se move contra você.
- Timing: você compra na hora errada, ou o preço do seu cliente só é reajustado depois que o seu custo já subiu.
- Base e câmbio: a referência que você hedgeia ou indexa se afasta do preço que você paga, ou um insumo cotado em dólar se move com a taxa de câmbio.
Uma boa estratégia de compras de commodities trata dos três. A maioria dos times só planeja o primeiro.
Por que a volatilidade de preço das matérias-primas pesa tanto na indústria de alimentos
Uma refinaria compra petróleo. Uma indústria de alimentos compra laticínios, farinha, açúcar, cacau, óleos, ovos, embalagens e gás, tudo ao mesmo tempo.
E aqui está o ponto: esses mercados não compartilham um ciclo.
Veja o quadro completo para 18 insumos que a indústria de alimentos costuma comprar. Cada coluna compara o último preço com um anterior, então você vê quanto cada insumo se moveu, não onde ele está cotado. “Amplitude 12m” é a máxima de 12 meses dividida pela mínima de 12 meses, menos um. “Pico em 3 anos” é o mês da maior cotação registrada desde outubro de 2023.
| Ingrediente (referência Vesper) | Variação anual | Frente à máxima 12m | Frente à mínima 12m | Amplitude 12m | Pico em 3 anos |
|---|---|---|---|---|---|
| Manteiga UE (VPI, EXW) | -28,6% | -28,6% | +3,8% | 45,5% | set. 2024 |
| SMP alimentício UE (VPI, EXW) | +66,7% | 0,0% | +76,8% | 76,8% | out. 2026 |
| WPC80 instantâneo UE (VPI, EXW) | +70,7% | -24,7% | +70,7% | 126,8% | jun. 2026 |
| Gouda UE (VPI, EXW) | +14,1% (calc.) | -4,7% | +20,8% | 26,7% | set. 2024 |
| Cacau, atrelado à ICE (EXW Europa) | +6,34% | -9,3% | +119,2% | 141,7% | dez. 2024 |
| Manteiga de cacau, Europa Ocidental | -15,4% | -25,0% | +89,6% | 152,9% | dez. 2024 |
| Açúcar branco, atrelado ao ICE No.5 | +31,6% | 0,0% | +58,8% | 58,8% | nov. 2023 |
| Açúcar branco, Alemanha (VPI, DAP) | +9,9% | -0,8% | +41,9% | 43,0% | fev. 2024 (início da série) |
| Trigo para moagem, atrelado à Euronext | +30,0% | -0,7% | +36,5% | 37,5% | maio 2024 |
| Café arábica, atrelado à ICE | -21,0% | -28,4% | +10,3% | 54,1% | fev. 2025 |
| Óleo de palma bruto, Malásia (VPI) | +8,6% | -4,6% | +18,9% | 24,7% | dez. 2024 |
| Óleo de girassol bruto, Europa Ocidental (VPI) | +8,0% | -9,0% | +11,7% | 22,7% | jun. 2026 |
| Óleo de colza refinado, Hamburgo | +22,8% | -6,1% | +25,0% | 33,2% | maio 2026 |
| Azeite de oliva extra virgem, Espanha (VPI) | -25,8% | -30,1% | +3,8% | 48,5% | jan. 2024 |
| Ovos, classe A de gaiola, Europa (VPI) | -39,8% | -43,3% | +20,8% | 112,8% | out. 2025 |
| Batata para indústria, Holanda (fritas) | +260,0% | -3,6% | +620,0% | 646,7% | jul. 2024 |
| Gás europeu, hub THE (EEX) | +115,3% | 0,0% | +141,3% | 141,3% | set. 2026 |
| rPET pellets transparentes, Europa Ocidental (mensal) | +27,5% | -12,6% | +36,6% | 56,3% | jun. 2026 |
Fonte: Vesper, dados de 14 de outubro de 2026; todas as variações são cálculo nosso. As últimas cotações são de 7 a 14 de outubro de 2026 (rPET: setembro de 2026). As linhas atreladas à ICE e à Euronext são séries diárias de preço EXW da Vesper para esses mercados, não o histórico do primeiro vencimento futuro.
Três coisas saltam aos olhos.
Primeiro, a variação anual esconde quase toda a viagem. O cacau subiu só 6,34% no ano. Mas o preço atrelado à ICE subiu 141,7% entre 27 de fevereiro e 9 de julho de 2026. Mais que dobrou em cerca de quatro meses.
Segundo, produtos relacionados se separam. SMP e manteiga saem os dois do leite, e mesmo assim um está na máxima de três anos e o outro caiu 28,6%. O preço do cacau subiu enquanto os preços da manteiga de cacau caíram 15,4%.
Terceiro, as linhas “pequenas” mordem. A batata para indústria ficou mais de sete vezes mais cara entre a mínima de abril e outubro. O gás mais que dobrou.
Some a isso o lado do varejo. Os preços ao cliente muitas vezes são acertados meses antes, então o movimento de custo bate primeiro na sua margem e só muito depois na sua tabela de preços.
O método em 5 passos de gestão de risco de preço de commodities
Cada passo abaixo termina com um entregável que você pode mostrar ao seu CFO.
Passo #1: Mapeie a sua exposição por gasto e volatilidade
Não dá para gerenciar todo ingrediente com o mesmo esforço. Então ordene todos por dois números:
- Participação no gasto: que percentual do seu custo (ou do custo de um produto-chave) ele representa.
- Volatilidade: quanto o preço dele consegue se mover em um ano. Uma medida simples é a amplitude de 12 meses: a máxima de 12 meses dividida pela mínima de 12 meses, menos um.
Uma linha grande que quase não se mexe é menos arriscada que uma linha média que dobra.
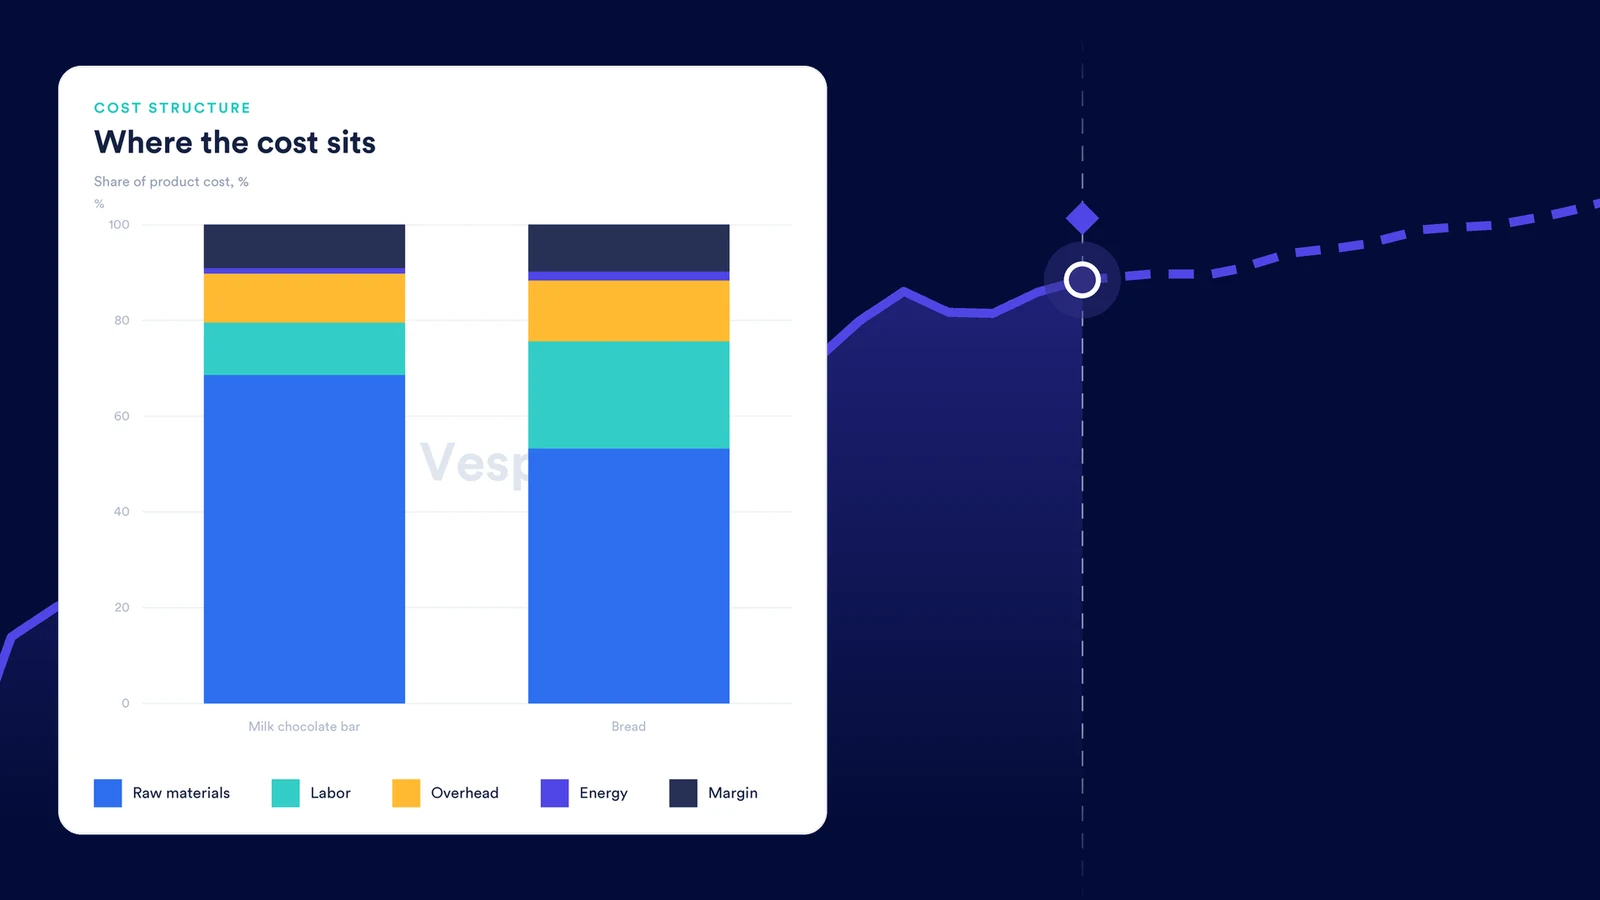
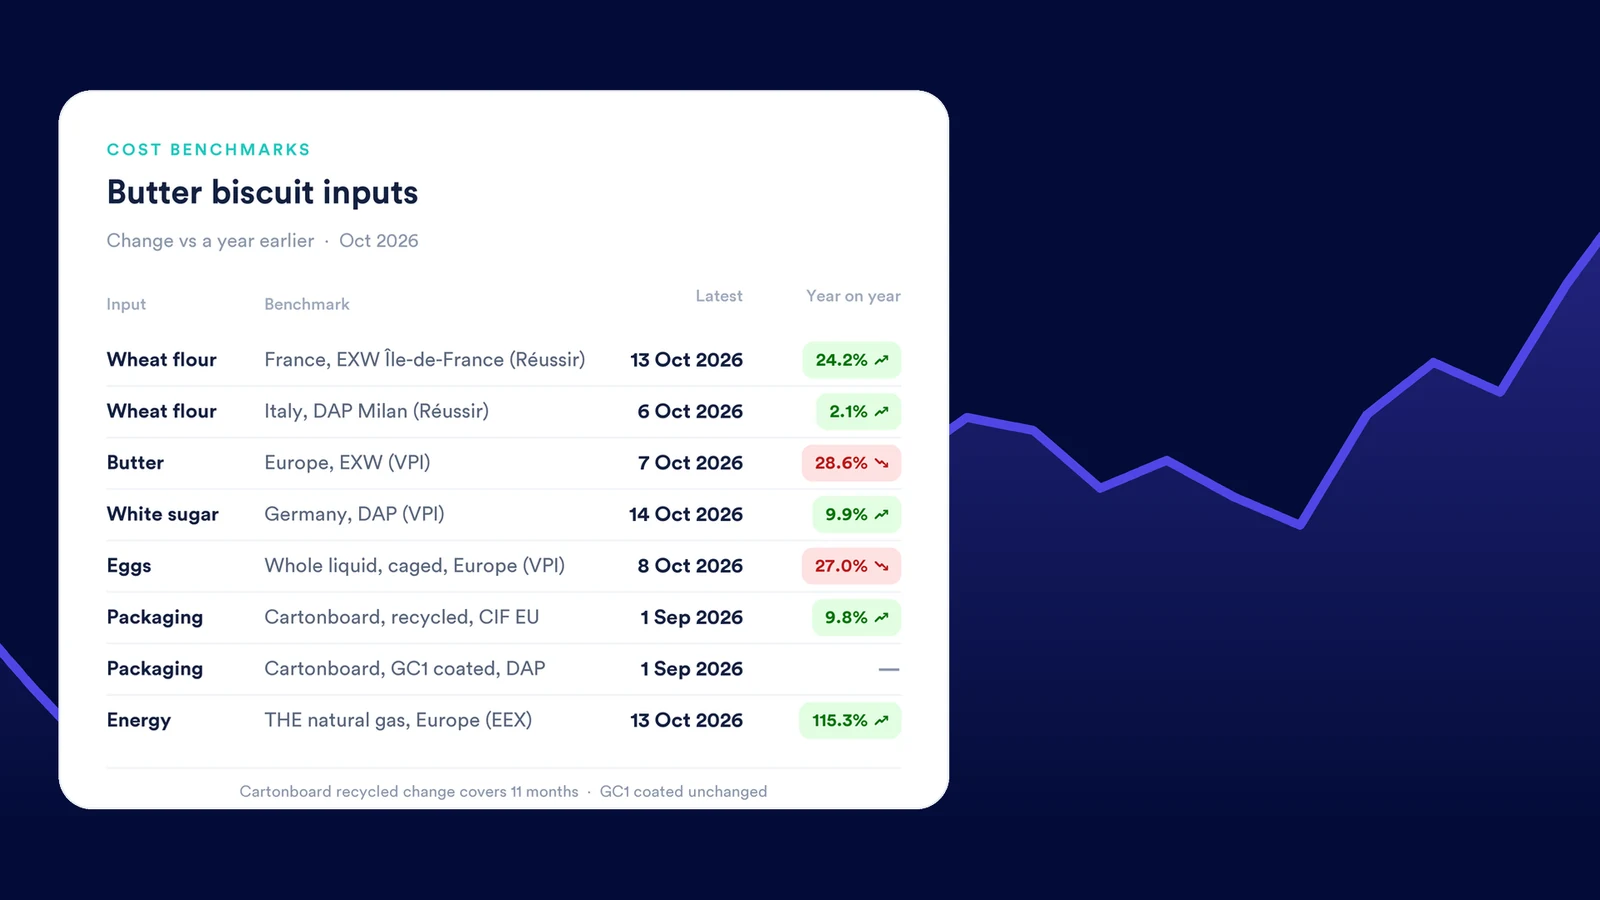
Vou mostrar na prática. Veja uma estrutura de custo de exemplo para um biscoito amanteigado, o tipo de produto que uma indústria de panificação vende. As participações são ilustrativas. Use a abertura do seu próprio fornecedor.
O maior ingrediente em gasto, a manteiga, reduziu o custo. A linha de energia, com apenas 8% do custo, respondeu por mais do que todo o aumento.
Exposição é gasto multiplicado por volatilidade, e a resposta costuma surpreender.
Anthony Britton viu a mesma coisa quando montou a área de risco de commodities na Migros:
Quando você agrega tudo, às vezes se surpreende com onde as exposições estão. E algumas delas você encontra um jeito operacional de gerenciar, e outras não.
Com os números em mãos, classifique cada insumo em quatro grupos:
| Grupo | Exemplo (amplitude de 12 meses, cálculo nosso) | Resposta padrão |
|---|---|---|
| 1. Gasto alto, volatilidade alta | Cacau para uma fábrica de chocolate (141,7%); WPC80 para uma marca de barras proteicas (126,8%) | Política de cobertura escrita, compra em camadas, futuros onde existirem |
| 2. Gasto alto, volatilidade menor | Óleo de girassol para uma fritadeira industrial (22,7%); óleo de palma (24,7%) | Contratos indexados, revisões trimestrais de preço |
| 3. Gasto baixo, volatilidade alta | Ovos para um fabricante de biscoitos (112,8%); gás para qualquer planta (141,3%) | Contratos com fornecedor, cláusulas de repasse, uma lista de observação |
| 4. Gasto baixo, volatilidade baixa | Papelcartão GC1 revestido (0% na comparação anual) | Concorrência anual, sem gestão ativa |
Amplitude de 12 meses = máxima 12m ÷ mínima 12m − 1, a partir da tabela de volatilidade acima. Papelcartão: Vesper, Partner Price, DAP Europa.
O Grupo 1 fica com a maior parte do seu tempo. O Grupo 4, com quase nada.
Passo #2: Defina o apetite por risco e divida a responsabilidade entre compras e finanças
Risco de commodities tende a cair entre dois times. Compras enxerga o mercado. Finanças enxerga a margem. Ninguém é dono do vão até que um pico bata no resultado.
Resolva isso com uma política de risco de uma página que responda quatro perguntas:
- Quanta variação de margem conseguimos suportar? Finanças define.
- Quanta cobertura mantemos, e com que antecedência? Por exemplo, uma escada rolante: 100% deste trimestre, 75% do seguinte, 50% do próximo e 25% do trimestre depois desse. É exatamente a camada que o nosso backtest abaixo usa.
- Quem pode decidir o quê? Os compradores agem dentro das faixas de cobertura. Sair delas exige um aprovador nomeado.
- Quando revisamos? Mensalmente, com compras, finanças e vendas. Vendas precisa estar lá, porque o repasse é uma das suas ferramentas.
| Decisão | Responsável | Aprova |
|---|---|---|
| Visão de mercado e timing de compra | Compras | Diretor de compras |
| Preço orçado por ingrediente | Finanças, com input de compras | CFO |
| Faixas de cobertura e alçadas de aprovação | Finanças | CFO e diretor de compras |
| Operações de futuros e opções | Finanças ou tesouraria | CFO |
| Mudanças de preço ao cliente | Vendas | Diretor comercial |
| Relatório mensal de variações | Finanças | Compartilhado |
Compras é dona das decisões no mercado; finanças é dona dos limites e do placar.
A política não existe para fazer você acertar. Ela existe para que o negócio saiba o que acontece quando você erra. A head de risco de preço da Nestlé coloca assim:
Você precisa de um framework para testar suas premissas e montar planos de contingência. Não se trata de estar certo 100% do tempo. Trata-se de preparar o negócio para responder quando os mercados mudam.
Passo #3: Defina preços orçados que você consiga defender
O preço orçado é o preço por tonelada que você coloca no plano do ano que vem. Erre nele e todo mês do ano vai parecer uma falha de compra.
A maioria dos times usa uma de três fontes: o preço spot de hoje, a curva de futuros ou uma previsão. Elas podem divergir bastante.
| Commodity | Média dos futuros 2027 frente ao spot | Previsão Vesper 2027 frente aos futuros |
|---|---|---|
| Manteiga UE (EEX / VPI) | Mais alta | Acima |
| SMP UE (EEX / VPI) | Um pouco mais baixa | Abaixo |
| Cacau, ICE London (EUR) | Mais alta | Abaixo |
| White sugar No.5 | Um pouco mais alta | Acima |
| Trigo para moagem, Euronext | Um pouco mais baixa | Abaixo |
Fonte: Vesper, dados de 14 de outubro de 2026. As médias são cálculo nosso sobre os meses de 2027 em que existem ao mesmo tempo um contrato futuro e um ponto de previsão da Vesper (manteiga e SMP: mar., jun., set., out.; cacau: mar., maio, jul., set.; açúcar: mar., maio, ago., out.; trigo: mar., set.). Em 14 de outubro de 2026, a maioria das previsões da Vesper ia até outubro de 2027; a de trigo terminava em setembro de 2027 e o horizonte avança com o tempo.
Olhe o SMP. Em 14 de outubro de 2026, a curva de futuros de 2027 estava perto do preço spot, e a nossa previsão estava abaixo da curva. Na manteiga foi o contrário: a curva estava acima do spot, e a nossa previsão acima da curva. Escolha outra fonte e você terá outro orçamento para o mesmo ingrediente.
Para ver o que isso faz com um plano, use números redondos e inventados. Suponha que os futuros de 2027 de um ingrediente tenham média de 2.000 EUR/mt e que a sua previsão diga 1.800 EUR/mt. Orce pela curva e você planeja com 2.000 EUR/mt; orce pela previsão e você planeja com 1.800 EUR/mt. Em 1.000 toneladas, são 200.000 EUR de diferença antes de você comprar qualquer coisa.
Nenhum dos dois números é “o certo”. Um preço futuro é um preço que você pode travar hoje. Uma previsão é uma visão de para onde o mercado vai, e previsão não é promessa.
A saída é escolher um método, escrever por que e mostrar uma faixa. O nosso guia para definir os preços orçados de commodities para 2027 percorre a escolha ingrediente por ingrediente.
A General Mills roda o seu risco de commodities sobre a mesma ideia:
Gerenciamos risco nos mantendo prontos para uma faixa de cenários e sabendo como responder quando o inesperado acontece.
Passo #4: Escolha a ferramenta certa para cada ingrediente
Não existe um único melhor hedge. Combine uma ferramenta com cada grupo.
| Ferramenta | Como funciona | Melhor para | Contrapartida | Aprofunde |
|---|---|---|---|---|
| Preço fixo com fornecedor | Um preço para um período | Linhas pequenas e estáveis | Prêmio de risco; você perde as quedas | Como responder a um aumento de preço do fornecedor |
| Cobertura a termo e camadas | Comprar volume futuro em parcelas | Linhas grandes e voláteis | Suaviza o custo, não ganha do mercado | Compra a termo e cobertura em camadas |
| Preço indexado | O preço segue uma referência mais uma taxa fixa | Laticínios, óleos, ovos | Sem certeza de preço | Cláusulas de reajuste de preço indexadas |
| Futuros e opções | Contratos de bolsa compensam os movimentos do preço físico | Cacau, açúcar, trigo, manteiga, SMP, óleo de palma | Chamadas de margem, risco de base | Veja a tabela de hedge abaixo |
| Estoque | Comprar antes e armazenar | Açúcar, pós | Caixa, espaço, prazo de validade | |
| Reformulação ou substituição | Mudar receita, grau ou origem | Um insumo dispara contra um substituto | Tempo de P&D, mudança de rótulo | |
| Repasse | Levar as variações de custo aos preços ao cliente | Contratos com cláusula de revisão | Defasagem; o varejo resiste |
A cobertura em camadas reduz surpresas no orçamento. Ela não reduz o custo. Rodamos um backtest com os preços de início de trimestre da Vesper, de janeiro de 2023 a outubro de 2026. O volume de cada trimestre foi comprado em quatro parcelas iguais: uma no início daquele trimestre e uma no início de cada um dos três trimestres anteriores. O preço orçado de cada ano foi o preço de outubro do ano anterior.
O resultado? As camadas reduziram quase à metade o desvio médio em relação ao orçamento para manteiga e açúcar, e cortaram cerca de um terço no cacau.
Isso não deixou a compra mais barata. Em três anos, a manteiga comprada em camadas custou 1,7% mais que no spot e o açúcar em camadas, 5,3% mais. O cacau saiu 2,1% mais barato. O backtest assume que você comprou ao preço da data da compra, sem custo de armazenagem ou de financiamento.
Cláusulas de indexação cortam dos dois lados. Pegue um blend lácteo ilustrativo vendido a preço fixo, contra uma cláusula indexada em 40% ao SMP e 25% à manteiga, com 35% fixo (base no primeiro trimestre de 2025). Ao longo de oito trimestres, o preço indexado ficou em média 6,9% abaixo do preço fixo. Aí o SMP disparou. No quarto trimestre de 2026, o preço indexado ficou 3,8% acima do preço fixo.
É esse o acordo que você faz com um índice: você recebe o mercado, nas duas direções.
Passo #5: Monitore, reprojete e abra a variação
Um programa de risco sem placar se perde. Todo mês, compare o custo real com o orçamento e abra a diferença em quatro partes.
Digamos que você tenha fixado o orçamento de manteiga de 2026 no preço de início de trimestre de 1º de outubro de 2025, 5.400 EUR/mt. No começo do terceiro trimestre de 2026, o mercado estava a 3.930 EUR/mt. Isso é uma variação favorável de preço de 1.470 EUR por tonelada.
Quem produziu essa economia foi o mercado. Não os seus compradores.
Se você não abrir a variação, você premia sorte e pune um timing ruim que não estava sob o seu controle. Um teste melhor de competência de compra é comparar o que você pagou com o índice de mercado das mesmas semanas. É para isso que serve o caso de uso de benchmarking de compras da Vesper.
Estabeleça uma cadência:
- Semanal: acompanhe os preços dos insumos do Grupo 1.
- Mensal: reprojete o resto do ano usando a cobertura que você tem mais os preços a termo ou a previsão mais recentes. Rode a abertura das variações.
- Trimestral: revise a própria política. As faixas de cobertura continuam certas? Algum ingrediente do Grupo 3 migrou para o Grupo 1?
De quais ingredientes dá para fazer hedge com futuros?
Essa é a lacuna que a maioria dos guias pula. Muitos insumos alimentícios não têm nenhum contrato em bolsa.
Veja o que a cobertura de futuros da Vesper mostra em 14 de outubro de 2026:
| Ingrediente | Tem futuros em bolsa? | Onde | O que fazer se não houver |
|---|---|---|---|
| Manteiga | Sim | EEX, SGX-NZX; CME para manteiga dos EUA | |
| SMP | Sim | EEX, SGX-NZX | |
| Leite em pó integral | Sim, só na SGX-NZX | SGX-NZX | |
| Soro de leite | Só soro de leite doce em pó para ração | EEX | Cláusula de indexação a uma referência de soro de leite |
| WPC80 | Não | Cláusula de indexação a uma referência de WPC80 mais cobertura em camadas com fornecedor | |
| Queijo | Só queijo dos EUA | CME | Compradores da UE: cláusula de indexação a uma referência de queijo da UE |
| Leite cru | Sim | EEX, SGX; CME Class III | |
| Cacau em grãos | Sim | ICE London, ICE US | |
| Manteiga de cacau | Não | Hedgeie a perna do grão na ICE e acerte o rateio da manteiga com o seu fornecedor | |
| Açúcar branco | Sim | ICE London (No.5) | |
| Açúcar bruto | Sim | ICE US (No.11) | |
| Trigo para moagem | Sim | Euronext | Panificação: hedgeie o trigo e fixe a margem de moagem com o seu moinho |
| Café | Sim | ICE US (arábica), ICE London (robusta) | |
| Óleo de palma | Sim | Bursa Malaysia | |
| Óleo de girassol | Não | Cláusula de indexação a uma referência de óleo de girassol, cobertura a termo | |
| Azeite de oliva | Não | Cobertura a termo com envasadores, cláusula de indexação | |
| Ovos | Sem futuros na UE (só a DCE, na China) | Contrato indexado com o seu processador, cobertura a termo |
Fonte: cobertura de futuros da Vesper, foto da curva em 14 de outubro de 2026.
Essa cobertura é centrada na Europa. Quem compra no Brasil tem, em três dessas linhas, uma referência doméstica ao lado da europeia: o Indicador do Açúcar Cristal CEPEA/ESALQ no açúcar (com o No.11 da ICE US para a exportação), o contrato futuro de café arábica da B3 (ICF), cotado em reais, no café, e o Indicador do Cacau CEPEA/ESALQ, das amêndoas da região de Ilhéus, no cacau. Elas estão detalhadas no nosso guia sobre qual ferramenta de hedge serve para qual ingrediente.
Resumo: se você compra proteínas lácteas, óleo de girassol ou azeite de oliva, ovos ou manteiga de cacau, as suas principais ferramentas de risco de preço são contratuais.
Uma mudança está a caminho nos laticínios da UE: a Euronext listou futuros de laticínios para manteiga e SMP em 19 de outubro de 2026, com liquidação pelo VPI-B, um índice baseado no Vesper Price Index que segue os padrões do BMR. Leia mais sobre os contratos da Euronext que serão liquidados pelo VPI.
Risco de base: a lacuna que o seu hedge não cobre
Um contrato futuro protege você apenas na medida em que o preço dele se move junto com o preço que você realmente paga. A diferença entre os dois é a base.
Pegue o SMP da UE. A referência física, o Vesper Price Index, estava a 3.500 EUR/mt em 7 de outubro de 2026.
O futuro de SMP da EEX para outubro de 2026 estava a 3.525 EUR/mt na curva lida em 14 de outubro. As datas são diferentes, então trate isso como uma ilustração da ideia.
Essa diferença é 0,7% (cálculo nosso). Pequena, porque é o mesmo produto na mesma região.
A base fica bem mais larga quando você hedgeia com um substituto. Hedgeie manteiga de cacau com futuros de cacau em grãos, ou um contrato alemão de açúcar com o ICE London No.5, e você carrega o risco de os dois preços se afastarem.
Antes de hedgear, confira se a referência futura acompanha o preço da sua nota fiscal. Se não acompanhar, um contrato indexado à referência física certa pode proteger você melhor que uma posição futura na referência errada.
Um modelo de maturidade de gestão de risco de commodities para a indústria de alimentos
Onde o seu time está hoje?
| Nível | Como a compra funciona | Preço orçado | Ferramentas em uso | Ritmo de revisão |
|---|---|---|---|---|
| 1. Reativo | Comprar quando precisa, no spot ou na cotação do fornecedor | Preço do ano passado mais um chute | Spot, preço fixo com fornecedor | Quando um pico bate no resultado |
| 2. Planejado | Metas de cobertura para os poucos principais insumos | Preço spot de outubro | Preços fixos, alguma cobertura a termo | Trimestral |
| 3. Gerenciado | Política escrita assinada por compras e finanças; grupos de exposição | Um método documentado, com uma faixa | Cobertura em camadas, cláusulas de indexação, futuros onde houver liquidez | Reunião mensal de risco com abertura das variações |
| 4. Orientado a dados | Exposição acompanhada em toda linha, por produto | Faixa de cenários a partir de futuros e previsões | Caixa de ferramentas completa, incluindo opções e cláusulas de repasse | Monitoramento semanal de preços, reprojeção mensal |
O salto que mais compensa é do Nível 1 para o Nível 3. Ele não exige mesa de operações. Exige uma política, um método de orçamento e uma reunião mensal.
O Nível 4 é onde os dados pesam: preços diários, curvas a termo e previsões para cada insumo, em um só lugar.
O que os grandes compradores de alimentos fazem de diferente
Os hábitos deles funcionam também na escala de um time de porte médio.
- A General Mills planeja para uma faixa de cenários em vez de apostar em uma previsão só, e comunica suas premissas ao negócio mais vezes do que o necessário.
- A Fonterra vende uma parcela cada vez maior dos seus lácteos em contratos indexados a uma referência transparente, de modo que nenhum dos lados precisa renegociar a cada movimento. Veja a visão da Fonterra sobre preço indexado.
- A Migros começou o seu time de commodities mapeando exposições e depois focou nas poucas grandes o bastante para agir.
- A Nestlé faz hedge com futuros e opções e modela risco de preço com simulações de Monte Carlo em cima da sua inteligência de mercado.
Erros comuns a evitar
1. Tratar a curva de futuros como previsão. Em 14 de outubro de 2026, a curva de futuros do SMP de 2027 estava acima da previsão da Vesper. Um preço futuro é um preço que você pode negociar hoje. Ele diz pouco sobre para onde o mercado provavelmente vai.
2. Julgar uma estratégia por um ano de sorte. No nosso backtest, fixar o cacau de um ano inteiro em outubro de 2023 pareceu genial, porque travou o preço antes do pico de 2024. Fazer o mesmo com o açúcar travou um preço perto da máxima de 2023. Os dois resultados foram sorte.
3. Ignorar energia e embalagens. No exemplo do biscoito, o gás com 8% do custo respondeu por mais que todo o aumento. Gás, papelcartão e rPET pertencem ao mapa de exposição.
4. Estocar perecíveis. Comprar ovos ou lácteos frescos a mais antes de uma alta troca risco de preço por risco de perda. Use contratos a termo no lugar.
5. Deixar o risco com um time só. Se compras for dona sozinha, finanças não vai bancar a política de cobertura quando ela der prejuízo no papel. Se finanças for dona sozinha, ninguém escuta o que os fornecedores estão dizendo.
Próximos passos
Comece pelo Passo #1. Puxe o gasto do ano passado por ingrediente e acrescente a amplitude de 12 meses de cada um. Só isso já mostra onde focar.
Depois decida o seu método de orçamento e escreva a política de uma página.
Quando estiver pronto para escolher instrumentos, leia o nosso guia sobre qual ferramenta de hedge serve para qual ingrediente.
Para ver preços diários, curvas a termo e as previsões de preço da Vesper para cada insumo do seu mapa de exposição, agende uma demonstração.
Perguntas frequentes
O que é risco de preço de commodities?
Risco de preço de commodities é a chance de o preço de mercado de uma matéria-prima se mover contra você entre o momento em que o custo é planejado e o momento em que ele é pago. Para a indústria de alimentos, isso significa ingredientes, embalagens e energia. Aparece como diferença entre orçamento e custo real, e como margem perdida quando não dá para repassar o aumento a tempo.
Como as empresas de alimentos gerenciam o risco de preço de commodities?
Quase todas seguem a mesma sequência. Mapeiam quais ingredientes concentram mais gasto e mais volatilidade, definem quanto risco o negócio aguenta carregar, fixam os preços orçados e então escolhem uma ferramenta para cada ingrediente: preço fixo, cobertura a termo em camadas, contratos indexados, futuros ou opções, estoque, mudança de formulação ou repasse ao cliente. Por fim, acompanham o custo real contra o orçamento e abrem a diferença em preço, volume, câmbio e mix.
Quem deve responder pelo risco de commodities, compras ou finanças?
Os dois, com divisão clara. Compras responde pela visão de mercado e pela execução, porque fala com fornecedores todos os dias. Finanças responde pelo preço orçado, pelos limites de risco e pelo reporte, porque carrega a meta de margem. Uma política curta e escrita, assinada pelas duas áreas, mais uma reunião mensal com vendas presente para tratar de repasse, impede que o risco caia no vão entre os times.
Dá para fazer hedge de ingredientes que não têm mercado futuro?
Dá, pelo contrato físico em vez da bolsa. O preço indexado amarra o preço a uma referência publicada, a cobertura a termo em camadas compra volume em parcelas ao longo do tempo e os acordos de preço fixo transferem o risco ao fornecedor por um prêmio. Quando existe um mercado relacionado com futuros, como cacau em grãos para manteiga de cacau, também dá para hedgear o mercado relacionado e aceitar o risco de base.
O que é risco de base?
Risco de base é a chance de o preço com que você faz hedge se mover de forma diferente do preço que você realmente paga. Um contrato futuro acompanha a referência de uma bolsa, enquanto o seu fornecedor fatura um preço físico para um produto, um local e uma data específicos. Se essa diferença mudar durante o hedge, parte da sua proteção desaparece. O risco de base costuma ser pequeno para o mesmo produto na mesma região e grande para um substituto aproximado.