同一桶牛奶,两种方向相反的价格冲击。
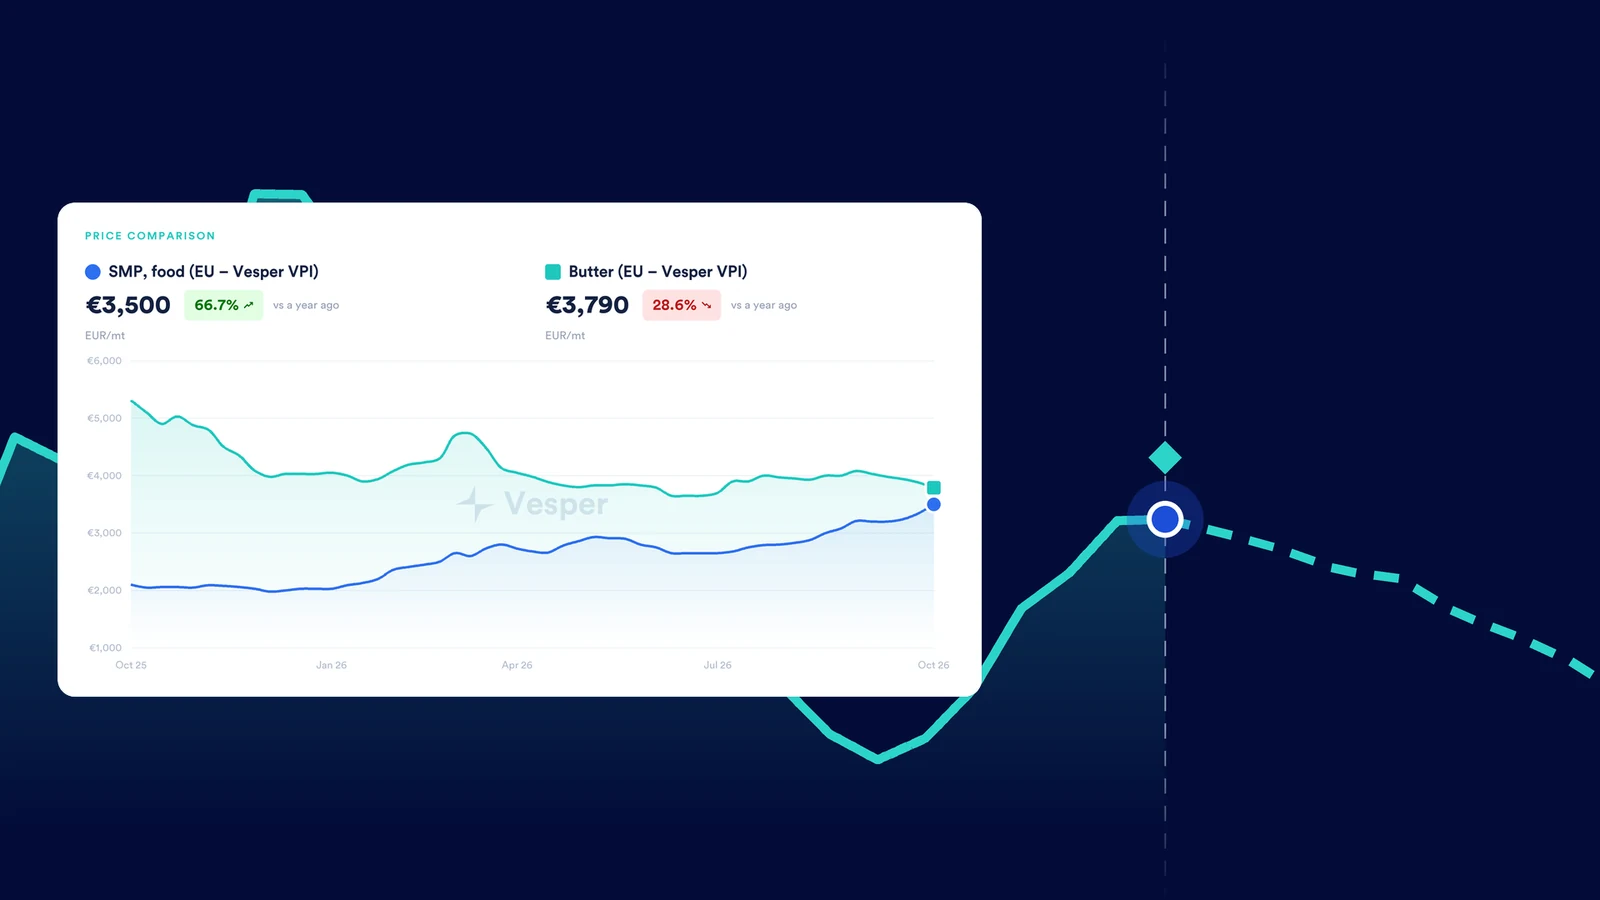
2026 年 10 月 7 日,欧盟脱脂乳粉(Vesper Price Index,EXW)比一年前贵 66.7%。
同一天,用同样的牛奶做出来的欧盟黄油比一年前便宜 28.6%。
你的成本项并不同步移动,而你的预算却假定它们会原地不动。
这篇文章就是为这个问题准备的实战手册。你会拿到一套五步框架、一张覆盖食品制造商常买的 18 种投入品的波动性表格、一份“哪些原料真的能套期保值”的清单,以及一套用来判断团队当前水平的成熟度模型。
文中每一个价格变动都来自 Vesper 的价格数据。
什么是大宗商品价格风险管理?
大宗商品价格风险管理,是食品制造商用来衡量原材料价格波动如何冲击自身成本与利润、决定其中多少风险自己承担、再用合同、远期覆盖、套期保值、库存或配方调整把其余部分降下来的整套流程,并且这一切都在一份由采购与财务共同签署的政策之下进行。
实际操作中,“价格风险”是三层风险叠在一起:
- 水平风险:市场朝着对你不利的方向走。
- 时点风险:你在错误的时点买入,或者你的客户售价重定的时间晚于你的成本变动。
- 基差与汇率风险:你用来套保或挂钩的基准,与你实际支付的价格渐行渐远;或者以美元计价的投入品随汇率而动。
一套好的大宗商品采购策略要同时应对这三层。多数团队只为第一层做了准备。
为什么原材料价格波动对食品制造商冲击格外大
炼油厂买的是原油。食品制造商要同时买乳制品、面粉、糖、可可、油脂、鸡蛋、包装和天然气。
关键在于:这些市场并不共享同一个周期。
下面是食品制造商常买的 18 种投入品的完整图景。每一列都是把最新价格和更早的价格做比较,所以你看到的是每种投入品动了多少,而不是它现在报价多少。“12 个月振幅”是 12 个月高点除以 12 个月低点再减一。“3 年高点”指 2023 年 10 月以来最高报价出现的月份。
| 原料(Vesper 基准) | 同比 | 较 12 个月高点 | 较 12 个月低点 | 12 个月振幅 | 3 年高点 |
|---|---|---|---|---|---|
| 欧盟黄油(VPI,EXW) | -28.6% | -28.6% | +3.8% | 45.5% | 2024 年 9 月 |
| 欧盟脱脂乳粉,食品级(VPI,EXW) | +66.7% | 0.0% | +76.8% | 76.8% | 2026 年 10 月 |
| 欧盟 WPC80,速溶(VPI,EXW) | +70.7% | -24.7% | +70.7% | 126.8% | 2026 年 6 月 |
| 欧盟豪达干酪(VPI,EXW) | +14.1%(测算) | -4.7% | +20.8% | 26.7% | 2024 年 9 月 |
| 可可,ICE 挂钩(EXW 欧洲) | +6.34% | -9.3% | +119.2% | 141.7% | 2024 年 12 月 |
| 可可脂,西欧 | -15.4% | -25.0% | +89.6% | 152.9% | 2024 年 12 月 |
| 白砂糖,ICE No.5 挂钩 | +31.6% | 0.0% | +58.8% | 58.8% | 2023 年 11 月 |
| 白砂糖,德国(VPI,DAP) | +9.9% | -0.8% | +41.9% | 43.0% | 2024 年 2 月(序列起点) |
| 制粉小麦,Euronext 挂钩 | +30.0% | -0.7% | +36.5% | 37.5% | 2024 年 5 月 |
| 阿拉比卡咖啡,ICE 挂钩 | -21.0% | -28.4% | +10.3% | 54.1% | 2025 年 2 月 |
| 毛棕榈油,马来西亚(VPI) | +8.6% | -4.6% | +18.9% | 24.7% | 2024 年 12 月 |
| 毛葵花籽油,西欧(VPI) | +8.0% | -9.0% | +11.7% | 22.7% | 2026 年 6 月 |
| 精炼菜籽油,汉堡 | +22.8% | -6.1% | +25.0% | 33.2% | 2026 年 5 月 |
| 特级初榨橄榄油,西班牙(VPI) | -25.8% | -30.1% | +3.8% | 48.5% | 2024 年 1 月 |
| 笼养 A 级鸡蛋,欧洲(VPI) | -39.8% | -43.3% | +20.8% | 112.8% | 2025 年 10 月 |
| 加工用马铃薯,荷兰(薯条用) | +260.0% | -3.6% | +620.0% | 646.7% | 2024 年 7 月 |
| 欧洲天然气,THE 枢纽(EEX) | +115.3% | 0.0% | +141.3% | 141.3% | 2026 年 9 月 |
| rPET 透明粒料,西欧(月度) | +27.5% | -12.6% | +36.6% | 56.3% | 2026 年 6 月 |
来源:Vesper,数据截至 2026 年 10 月 14 日;所有变动均为我们的测算。最新报价日期为 2026 年 10 月 7 日至 14 日(rPET:2026 年 9 月)。ICE 挂钩和 Euronext 挂钩的各行,是 Vesper 针对这些市场的每日 EXW 价格序列,不是期货近月历史。
有三件事格外醒目。
第一,同比数字掩盖了这一年里的大部分颠簸。可可全年只涨了 6.34%。但 ICE 挂钩价格在 2026 年 2 月 27 日到 7 月 9 日之间上涨了 141.7%,大约四个月就翻了一倍以上。
第二,相关产品会分道扬镳。脱脂乳粉和黄油都来自牛奶,可一个站在三年高位,另一个跌了 28.6%。可可价格上涨的同时,可可脂价格却跌了 15.4%。
第三,那些“小”项目也会咬人。加工用马铃薯从 4 月的低点到 10 月,价格变成原来的七倍多。天然气涨了一倍多。
再加上零售这一端。客户售价往往提前数月谈定,所以成本变动先打在你的利润上,很久以后才反映到你的价目表里。
大宗商品价格风险管理的五步框架
下面每一步都以一个可以拿给 CFO 看的产出收尾。
第 1 步:按支出和波动性梳理你的风险敞口
你不可能对每种原料都投入同等精力。所以用两个数字给它们排序:
- 支出占比:它占你成本(或某个关键产品成本)的百分之多少。
- 波动性:它的价格一年里能走多远。一个简单的衡量是 12 个月振幅:12 个月高点除以 12 个月低点,再减一。
一个几乎不动的大项目,风险低于一个会翻倍的中等项目。
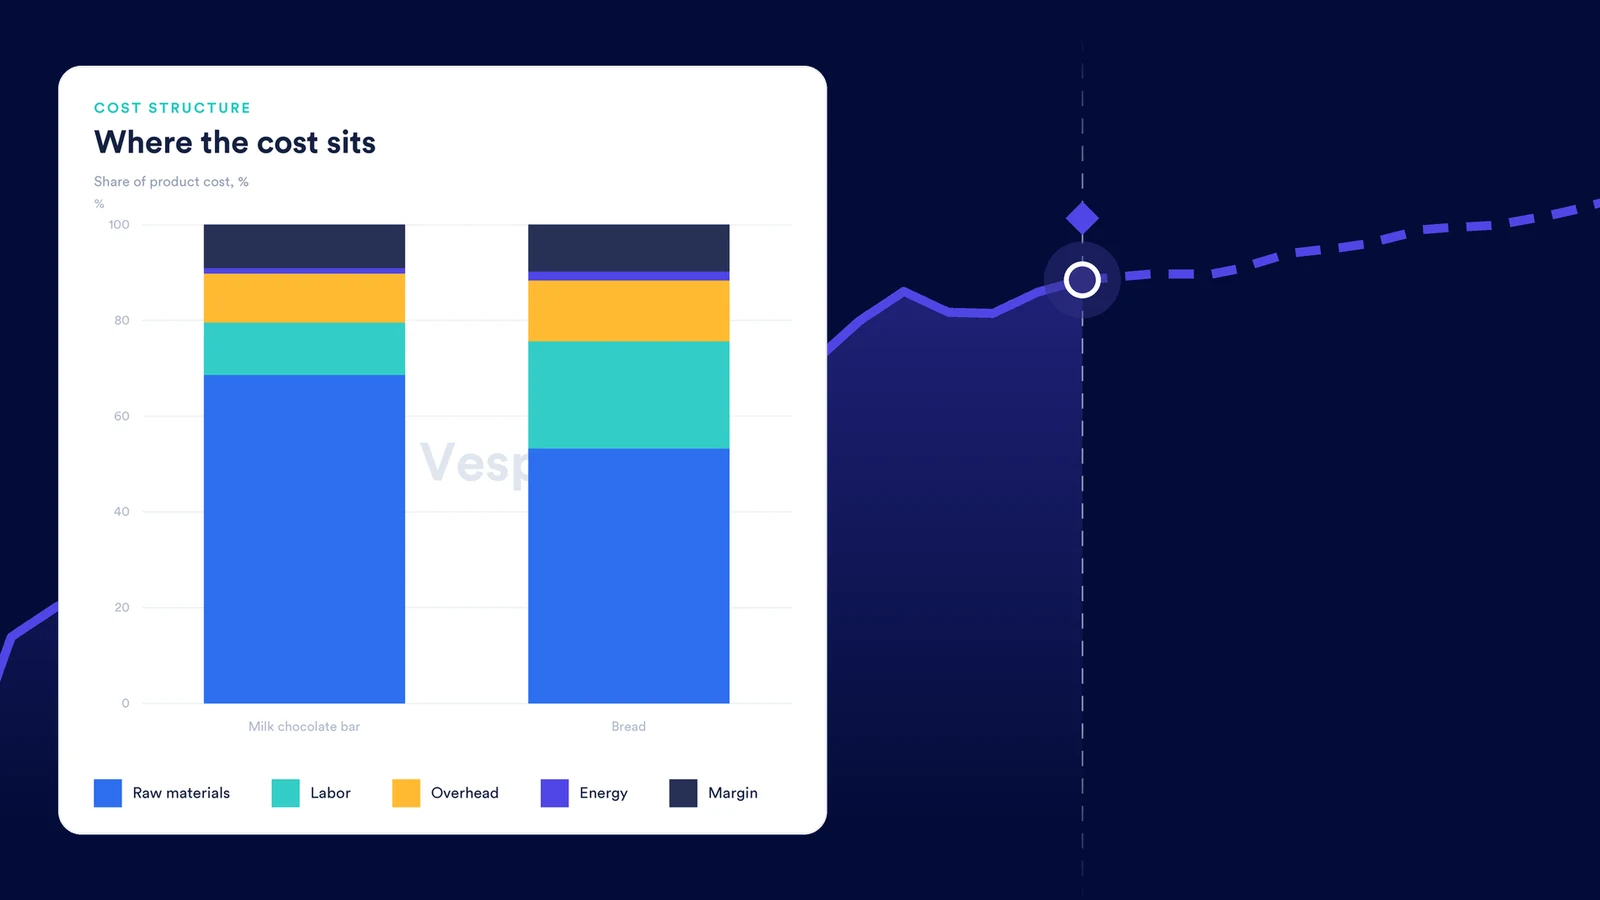
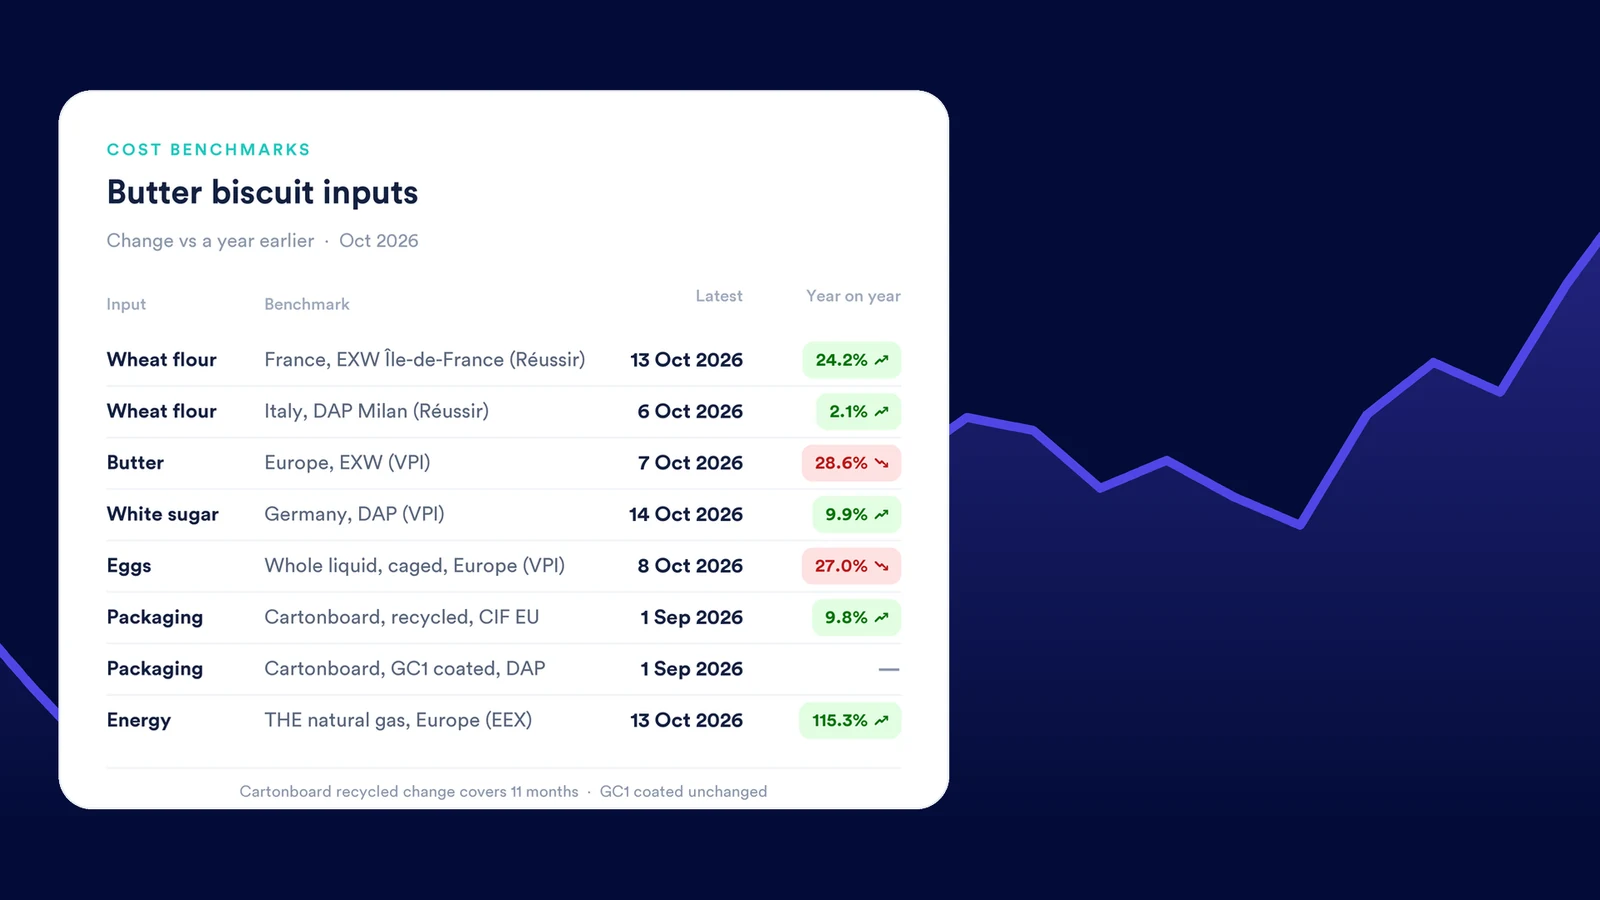
举个例子。下面是一款黄油饼干的示例成本结构,这类产品正是烘焙制造商在卖的。各项占比仅作示意,请用你自己供应商的拆分。
按支出算最大的那一项——黄油——反而把成本拉低了。能源只占成本的 8%,却贡献了超过全部涨幅的部分。
风险敞口是支出乘以波动性,而答案常常出人意料。
Anthony Britton 在 Migros 搭建大宗商品风险管理体系时,看到的也是同一回事:
当你把它们汇总起来,有时会对风险敞口到底在哪里感到意外。其中一些你可以在运营层面找到办法管起来,另一些则不行。
拿到数字之后,把每一种投入品归入四个象限:
| 象限 | 示例(12 个月振幅,我们的测算) | 默认应对 |
|---|---|---|
| 1. 大支出、高波动 | 巧克力制造商的可可(141.7%);蛋白棒品牌的 WPC80(126.8%) | 书面覆盖政策、分批买入、有期货就用期货 |
| 2. 大支出、低波动 | 油炸食品厂的葵花籽油(22.7%);棕榈油(24.7%) | 指数联动合同、季度价格评审 |
| 3. 小支出、高波动 | 饼干厂的鸡蛋(112.8%);任何工厂的天然气(141.3%) | 供应商合同、成本传导条款、一张观察清单 |
| 4. 小支出、低波动 | GC1 涂布包装纸板(同比 0%) | 年度招标,不主动管理 |
12 个月振幅 = 12 个月高点 ÷ 12 个月低点 − 1,取自上面的波动性表格。包装纸板:Vesper,Partner Price,DAP 欧洲。
象限 1 要占掉你大部分时间。象限 4 几乎不用管。
第 2 步:设定风险偏好,并在采购与财务之间划清归属
大宗商品风险往往掉在两个团队之间。采购看得见市场,财务看得见利润。在价格飙升打到损益表之前,没人认领这个缝隙。
用一页纸的风险政策解决它,回答四个问题:
- 我们能承受多大的利润波动? 由财务定。
- 我们持有多少覆盖量,覆盖到多远? 例如一条滚动阶梯:本季度 100%,下季度 75%,再下季度 50%,第四个季度 25%。这正是下文回测所用的分层方式。
- 谁能决定什么? 买手在覆盖区间内自主行动。超出区间需要指定审批人。
- 我们什么时候复盘? 每月一次,采购、财务和销售都在场。销售必须在,因为成本传导是你的工具之一。
| 决策 | 归属 | 签批 |
|---|---|---|
| 市场判断与买入时点 | 采购 | 采购负责人 |
| 各原料的预算价 | 财务,采购提供输入 | CFO |
| 覆盖区间与审批限额 | 财务 | CFO 与采购负责人 |
| 期货与期权交易 | 财务或资金部 | CFO |
| 客户价格调整 | 销售 | 商务总监 |
| 月度差异报告 | 财务 | 共同承担 |
采购负责市场中的决策;财务负责限额与记分卡。
这份政策不是为了让你判断正确,而是为了让企业知道:当你判断错了,会发生什么。Nestlé 的价格风险负责人是这么说的:
你需要一套框架来检验自己的假设并制定应急预案。重点不是百分之百正确,而是让企业做好准备,在市场转向时能够响应。
第 3 步:设定一个你守得住的预算价
预算价就是你填进明年计划里的每吨价格。设错了,这一年的每个月看上去都像采购失职。
多数团队用三个来源之一:今天的现货价、期货曲线,或者一份预测。它们之间可能分歧很大。
| 品种 | 2027 年期货均值对比现货 | Vesper 2027 年预测对比期货 |
|---|---|---|
| 欧盟黄油(EEX / VPI) | 高于现货 | 高于期货 |
| 欧盟脱脂乳粉(EEX / VPI) | 略低于现货 | 低于期货 |
| 可可,ICE London(欧元) | 高于现货 | 低于期货 |
| White sugar No.5 | 略高于现货 | 高于期货 |
| 制粉小麦,Euronext | 略低于现货 | 低于期货 |
来源:Vesper,数据截至 2026 年 10 月 14 日。均值是我们对 2027 年中那些既有期货合约、又有 Vesper 预测点位的月份所做的测算(黄油与脱脂乳粉:3 月、6 月、9 月、10 月;可可:3 月、5 月、7 月、9 月;糖:3 月、5 月、8 月、10 月;小麦:3 月、9 月)。截至 2026 年 10 月 14 日,多数 Vesper 预测当时已经延伸到 2027 年 10 月;小麦止于 2027 年 9 月,预测期会向前滚动。
看看脱脂乳粉。2026 年 10 月 14 日,2027 年期货曲线接近现货价格,而我们的预测低于这条曲线。黄油则正好相反:曲线高于现货,我们的预测又高于曲线。换一个来源,同一种原料就会得出不同的预算。
为了看清这对计划意味着什么,我们用一组取整的虚构数字。假设某种原料 2027 年期货均值为 2,000 欧元/吨,而你的预测是 1,800 欧元/吨。按曲线做预算,你计划的是 2,000 欧元/吨;按预测做预算,你计划的是 1,800 欧元/吨。按 1,000 吨算,你还什么都没买,预算就已经差了 200,000 欧元。
哪一个数字都不“正确”。期货价是你今天就能锁定的价格;预测是对市场将往哪里走的一种看法,而预测不是承诺。
解决办法是:选定一种方法,写下为什么,并给出一个区间。我们关于设定 2027 年大宗商品预算价的指南会逐个原料走一遍这个选择。
General Mills 管理大宗商品风险的思路也是如此:
我们管理风险的方式,是为一系列可能的结果做好准备,并且知道在意外发生时该如何应对。
第 4 步:为每种原料挑选合适的工具
不存在唯一最优的套保方式。为每个象限匹配一种工具。
| 工具 | 运作方式 | 最适合 | 代价 | 深入阅读 |
|---|---|---|---|---|
| 供应商固定价格 | 一段时期内一个价格 | 小而稳定的项目 | 风险溢价;错过下跌 | 应对供应商涨价通知 |
| 远期覆盖与分层买入 | 分批买入未来用量 | 大而波动的项目 | 平滑成本,但跑不赢市场 | 远期采购与分层覆盖 |
| 指数联动定价 | 价格跟随基准加一笔固定费用 | 乳制品、油脂、鸡蛋 | 没有价格确定性 | 指数联动的价格调整条款 |
| 期货与期权 | 交易所合约对冲实物价格变动 | 可可、糖、小麦、黄油、脱脂乳粉、棕榈油 | 追加保证金、基差风险 | 见下方套保表 |
| 库存 | 提前买入并存储 | 糖、粉类 | 占用现金、空间、保质期 | |
| 配方调整或替代 | 更换配方、等级或产地 | 某种投入品相对替代品大涨 | 研发时间、标签变更 | |
| 成本传导 | 把成本变动计入客户价格 | 含有评审条款的合同 | 有滞后;零售商会抵制 |
分层覆盖能减少预算上的意外,但它不会降低成本。 我们用 Vesper 2023 年 1 月至 2026 年 10 月的季初价格做了回测。每个季度的用量分四等份买入:一份在本季度初,另外三份分别在此前三个季度初。每年的预算价取前一年 10 月的价格。
结果如何?分层买入把黄油和糖的平均预算偏差大致砍掉一半,把可可的偏差砍掉约三分之一。
它并没有让采购更便宜。三年下来,分层买入的黄油比现货贵 1.7%,糖贵 5.3%,可可则便宜 2.1%。回测假定你以买入当日的价格成交,不计仓储或融资成本。
指数条款是双刃剑。以一个按固定价格出售的示例乳制品混合料为例,对比一条 40% 挂钩脱脂乳粉、25% 挂钩黄油、35% 固定(基期为 2025 年第一季度)的条款。八个季度里,指数价格平均比固定价低 6.9%。然后脱脂乳粉跳涨。2026 年第四季度,指数价格比固定价高 3.8%。
这就是你和指数达成的交易:市场的两个方向,你都得接着。
第 5 步:监控、滚动预测并拆解差异
没有记分卡的风险管理会漂移。每个月,把实际成本与预算对比,并把缺口拆成四部分。
假设你把 2026 年的黄油预算定在 2025 年 10 月 1 日的季初价 5,400 欧元/吨。到 2026 年第三季度初,市场是 3,930 欧元/吨。这就是每吨 1,470 欧元的有利价格差异。
这笔节省是市场带来的,不是你的买手带来的。
如果你不拆解差异,你就会奖励运气,并惩罚那些你根本控制不了的时点问题。 更好的采购能力检验方式,是把你实际支付的价格与同期市场指数做对标。这正是 Vesper 采购绩效对标用例的用途。
定一个节奏:
- 每周:盯住象限 1 投入品的价格。
- 每月:用你手上的覆盖量,加上最新的远期价格或预测,对全年剩余时间做滚动预测。跑一遍差异拆解。
- 每季:复盘政策本身。覆盖区间还合适吗?有没有哪个象限 3 的原料挪进了象限 1?
哪些原料可以用期货套保?
这是多数指南跳过的空白。许多食品投入品根本没有交易所合约。
下面是 Vesper 的期货覆盖截至 2026 年 10 月 14 日的情况:
| 原料 | 有交易所期货吗? | 在哪里 | 没有期货时怎么办 |
|---|---|---|---|
| 黄油 | 有 | EEX、SGX-NZX;美国黄油在 CME | |
| 脱脂乳粉 | 有 | EEX、SGX-NZX | |
| 全脂乳粉 | 有,仅 SGX-NZX | SGX-NZX | |
| 乳清 | 仅饲料级甜乳清粉 | EEX | 在某个乳清基准上做指数条款 |
| WPC80 | 没有 | 在某个 WPC80 基准上做指数条款,外加分层的供应商覆盖 | |
| 干酪 | 仅美国干酪 | CME | 欧盟买家:在欧盟干酪基准上做指数条款 |
| 生乳 | 有 | EEX、SGX;CME Class III | |
| 可可豆 | 有 | ICE London、ICE US | |
| 可可脂 | 没有 | 在 ICE 上套保豆这一腿,与供应商约定可可脂的折算比率 | |
| 白砂糖 | 有 | ICE London(No.5) | |
| 原糖 | 有 | ICE US(No.11) | |
| 制粉小麦 | 有 | Euronext | 烘焙企业:套保小麦,与面粉厂锁定制粉加工费 |
| 咖啡 | 有 | ICE US(阿拉比卡)、ICE London(罗布斯塔) | |
| 棕榈油 | 有 | Bursa Malaysia | |
| 葵花籽油 | 没有 | 在某个葵花籽油基准上做指数条款,配合远期覆盖 | |
| 橄榄油 | 没有 | 与包装商做远期覆盖,指数条款 | |
| 鸡蛋 | 欧盟没有期货(仅中国 DCE) | 与你的分级包装商签指数联动合同,远期覆盖 |
来源:Vesper 期货覆盖,2026 年 10 月 14 日曲线快照。
归根结底:如果你采购乳蛋白、葵花籽油或橄榄油、鸡蛋或可可脂,你主要的价格风险工具就是合同。
欧盟乳制品有一项变化正在到来:Euronext 于 2026 年 10 月 19 日上市了黄油与脱脂乳粉的乳制品期货,以 VPI-B 结算——这是基于 Vesper Price Index、遵循 BMR 标准的指数。详见将以 VPI 结算的 Euronext 合约。
基差风险:套保覆盖不到的那段缺口
期货合约能保护你,仅限于它的价格与你实际支付的价格同向变动的那一部分。两者之差就是基差。
以欧盟脱脂乳粉为例。实物基准 Vesper Price Index 在 2026 年 10 月 7 日为 3,500 欧元/吨。
10 月 14 日读取的曲线上,EEX 2026 年 10 月脱脂乳粉期货为 3,525 欧元/吨。两个日期不同,所以把它当作一个说明原理的示例。
这个缺口相当于 0.7%(我们的测算)。很小,因为是同一区域的同一产品。
当你用代理品种套保时,基差会宽得多。用可可豆期货套保可可脂,或者用 ICE London No.5 套保一份德国糖合同,你就承担了两种价格彼此背离的风险。
在套保之前,先确认期货基准真的跟得上你发票上的价格。 如果跟不上,一份挂钩正确实物基准的指数联动合同,可能比一笔挂错基准的期货头寸保护得更好。
食品行业的大宗商品风险管理成熟度模型
你的团队今天站在哪一级?
| 级别 | 采购方式 | 预算价 | 在用工具 | 复盘节奏 |
|---|---|---|---|---|
| 1. 被动应对 | 要用才买,按现货或供应商报价 | 去年价格加一个拍脑袋的调整 | 现货、供应商固定价格 | 等价格飙升打到损益表时 |
| 2. 有计划 | 对少数几个主要投入品设覆盖目标 | 10 月现货价 | 固定价格、部分远期覆盖 | 每季度 |
| 3. 有管理 | 采购与财务共同签署的书面政策;划分敞口象限 | 一种有文档的方法,并给出区间 | 分层覆盖、指数条款、流动性好时用期货 | 每月风险会议,含差异拆解 |
| 4. 数据驱动 | 每一项、按产品追踪敞口 | 由期货与预测给出的情景区间 | 全套工具,含期权与成本传导条款 | 每周盯价,每月滚动预测 |
回报最大的一跃是从第 1 级到第 3 级。它不需要交易台,只需要一份政策、一种预算方法和一场月度会议。
第 4 级才是数据真正起作用的地方:每一种投入品的每日价格、远期曲线和预测,全在一个地方。
大型食品采购方的不同之处
他们的习惯同样适用于中型团队。
- General Mills 为一系列可能的结果做准备,而不是押注单一预测,并且会反复向业务部门沟通自己的假设。
- Fonterra 把越来越多的乳制品放在挂钩透明基准的指数联动合同上,这样双方不必为每一次价格变动重新谈判。参见 Fonterra 对指数定价的看法。
- Migros 从梳理风险敞口起步,然后把精力集中在少数几个大到值得动手的敞口上。
- Nestlé 用期货和期权套保,并在市场洞察之上用蒙特卡洛模拟为价格风险建模。
需要避开的常见错误
1. 把期货曲线当成预测。2026 年 10 月 14 日,2027 年的脱脂乳粉期货曲线高于 Vesper 预测。期货价是你今天可以成交的价格,它几乎没告诉你市场可能走向哪里。
2. 用一个走运的年份评判一套策略。在我们的回测里,2023 年 10 月锁定一整年可可看起来很神,因为它在 2024 年飙涨前就把价格定住了。同样的做法用在糖上,锁定的却是接近 2023 年高点的价格。两种结果都是运气。
3. 忽略能源和包装。在饼干那个例子里,占成本 8% 的天然气贡献了超过全部涨幅的部分。天然气、包装纸板和 rPET 都该出现在你的敞口地图上。
4. 囤积易腐品。为了抢在涨价前多买鸡蛋或鲜乳制品,是把价格风险换成了损耗风险。改用远期合同。
5. 把风险丢给一个团队。如果只有采购扛,账面亏损时财务不会支持覆盖政策;如果只有财务扛,就没人听得见供应商在说什么。
下一步
从第 1 步开始。把去年按原料划分的支出拉出来,给每一项加上 12 个月振幅。光这一件事就能告诉你该把精力放在哪里。
然后决定你的预算方法,写下那页纸的政策。
等到要挑选工具时,读我们关于哪种套保工具适合哪种原料的指南。
想看你敞口地图上每一种投入品的每日价格、远期曲线和 Vesper 价格预测,请预约演示。
常见问题
什么是大宗商品价格风险?
大宗商品价格风险,是指从你做成本测算到你真正付款的这段时间里,原材料市场价格朝着对你不利的方向变动的可能性。对食品制造商来说,这包括配料、包装和能源。它表现为预算与实际成本之间的缺口,也表现为当你无法足够快地把涨价传导出去时损失掉的利润。
食品企业如何管理大宗商品价格风险?
多数企业遵循同一套顺序。先梳理哪些原料的支出和波动性最大,再就企业能承担多少风险达成一致,接着设定预算价,然后为每种原料匹配工具:固定价格、分层远期覆盖、指数联动合同、期货或期权、库存、配方调整,或向客户传导。最后,把实际成本与预算对比,并把缺口拆成价格、数量、汇率和品种结构四部分。
大宗商品风险该由采购还是财务负责?
两边都要管,但分工要清楚。采购负责市场判断和买入动作,因为采购每天都在和供应商打交道。财务负责预算价、风险限额和报告,因为财务扛着利润目标。一份由双方共同签署的简短书面政策,加上一场有销售在场、讨论成本传导的月度会议,就能避免风险掉进两个团队之间的缝隙里。
没有期货市场的原料也能套期保值吗?
可以,但要通过实物合同而不是交易所。指数联动定价把价格挂钩到一个公开基准,分层远期覆盖把用量分批次买入,固定价格交易则以一笔风险溢价把风险转移给供应商。如果有相关市场存在期货,比如可可脂对应的可可豆,你也可以在相关市场上套保,并承担由此产生的基差风险。
什么是基差风险?
基差风险,是指你用来套保的价格与你实际支付的价格走势不一致的可能性。期货合约跟踪的是某一个交易所基准,而你的供应商开给你的是特定产品、特定地点、特定日期的实物价格。如果这个差距在套保期内发生变化,你的一部分保护就消失了。同一产品、同一区域的基差风险通常很小,用替代品做代理时则很大。