想在大宗商品行业发展的人,多半先想到贸易公司,其次是银行,再有点想象力的,或许会想到某家大型 FMCG 制造商。
零售商呢?很少有人想到。
但 Anthony Britton 不这么看。他做的是大宗商品风险,先后待过 Tesco、Unilever,如今在瑞士零售巨头 Migros。他给出的理由很有说服力:大宗商品世界里零售这一侧,是整个行业中最复杂、演进最快、也最被低估的角落之一。
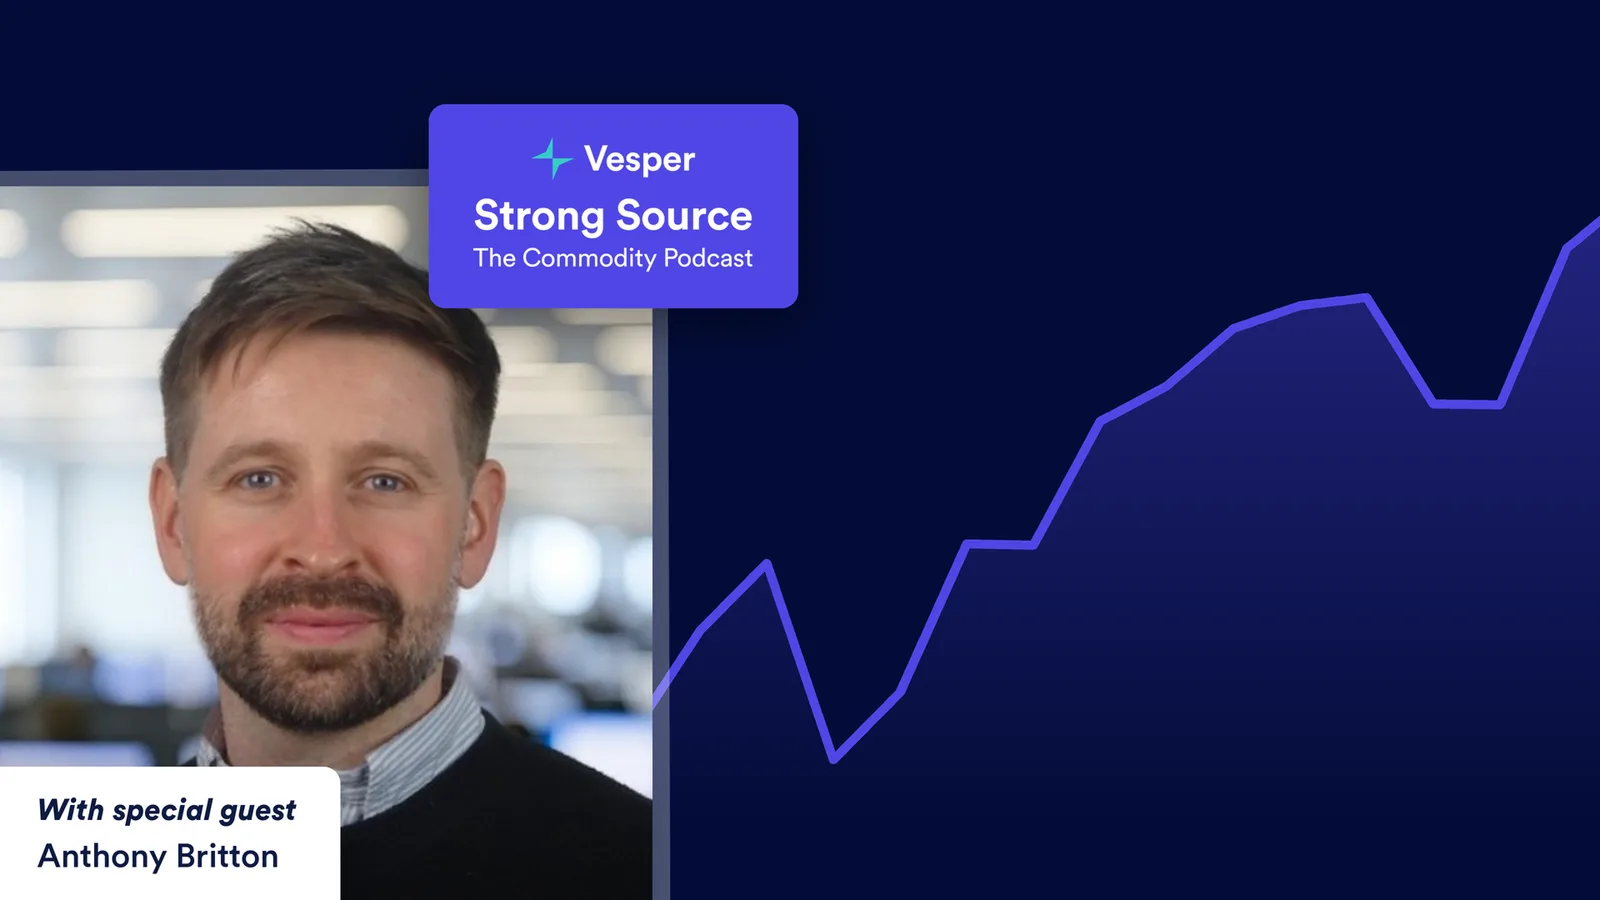
在最新一期 Strong Source, The Commodity Podcast 中,Anthony 与主持人 Martijn Bron、Alexander Sterk 坦率地聊了在大企业内部搭建大宗商品风险职能、从企业这一端穿越市场危机,以及在这条路上究竟需要什么。
以下是几处让我们印象最深的地方。
为什么零售商承担的大宗商品风险比你想的更多
说到大宗商品交易,多数人不会先想到超市。Anthony 解释了为什么这是个误判。
零售商的大宗商品风险敞口大致分三类:能源与燃料(这一点和多数有实体业务的大企业一样)、货架上品牌商品所含的原料,以及最关键的一类,自有品牌产品里的原料。
真正有意思的是第三类。
“如果你是从大宗商品风险管理的角度进来的,自有品牌是零售业更有意思的那一侧……你可以把它做得很精细。在想采用什么类型的策略上,你有很大的自由度。”
对于品牌商品,零售商几乎看不到 Nestlé 或者 Unilever 是怎么管理自家可可敞口的。那是保密的,你影响不了。你一年谈一次价,然后指望结果别太差。
自有品牌不一样。包装上印的是你自己的标志,供应链就由你掌控。这种掌控带来实实在在的机会:既能管住成本,也能在品牌商品那一侧拿到谈判筹码。
波动这道难题
Anthony 的职业轨迹,几乎精准地与过去十年最具冲击力的大宗商品事件平行。
2022 年初他加入 Unilever 的植物油交易台,正赶上乌克兰战事把葵花籽油和豆油推上历史上最凌厉的一轮涨势。2023 年底他又接手可可头寸,紧接着价格就直线上行。
他的观察很到位:“突然之间,非常高层的人每天给你打电话。与此同时你还在设法管理一个头寸。”
这种张力,一边要在快速变动的市场里执行,一边要让高层利益相关方随时知情、保持冷静,大多数贸易公司的从业者从来不会以同样的强度经历。在企业里,你同时是市场专家、是沟通者,往往还是那个必须先拿到采购审批才能动手的人。
不过他并不把这当成压力,而是当成机会:
“也许我看的角度不太一样……这是能定义整个职业生涯的时刻。去试着带领业务走完这个过程。”
零售团队眼下真正在搭的东西
在 Migros,Anthony 带领一支新设立的、集中化的大宗商品团队。这样的安排,很能说明零售业的大宗商品职能正在往哪里走。
起点是什么?把敞口摸清楚。
乍一听这像是基础工作。但在一个拥有数万个 SKU 的零售商里,搞清楚真正的大宗商品敞口落在哪里,是相当复杂的事。比如糖,它出现在数百种产品里,但正如 Anthony 所说,它可能在供应链上分散得太开,以至于没有切实可行的办法把它当作一个单一头寸来管理。
可可正相反。它集中在巧克力产品里,于是成了真正可以套期保值、可以战略性管理的东西。
“把它们汇总起来,你有时会对敞口所在的位置感到意外。其中一些你能在运营上找到办法去管,另一些你管不了。”
Anthony 主张的做法是 80/20 的思路:找出那些足够大、足够集中、值得动手的敞口,把精力集中在那里。
为什么合同应该挂钩指数
这场对话里更偏实操的一条线索,是 Anthony 对供应合同的看法。
他的立场很明确:只要有可能,合同就应该挂钩期货参考价或某个基准价。不是因为这样更省事,其实并不省事,而是因为这样才能把敞口当成一个单一头寸来管理。
“理想情况下,你希望能把它当成一个敞口来管理……你希望用一种方式去管理它,让你谈的是一个市场、一个价格。”
在成熟的 FMCG 制造商那里,这种做法越来越常见,而零售商还处在更早的阶段。把这套基础搭起来,包括合适的合同结构、合适的供应商关系、合适的内部流程,正是 Anthony 在 Migros 做的那种打地基的工作。
在大宗商品风险这一行,什么样的人能脱颖而出
被问到“你看重什么样的人才”时,Anthony 的回答是你能听到的比较直接的一种:
“我永远最先看的,是分析能力和对这条职业道路的热情这两样东西的组合,因为如果你有这两样,它们会给你成长所需要的动力和热情,让你把成功所需的所有能力都发展起来。”
除此之外,他还点出两个特质,把往前走的人和停在原地的人区分开来:
沟通。不是笼统意义上的沟通,而是具体指:能走进一屋子不懂大宗商品的人中间,把一个清晰的叙事讲明白,发生了什么、有哪些情景、计划是什么。他一次又一次看到:级别最高的人,几乎总是表达最精炼的人。
责任担当。对结果负全责,而不是等着别人来管你。在一个可能整栋楼里只有你一个人明白可可市场正在发生什么的岗位上,这种担当分量极重。
贸易公司还是企业?一个诚实的回答
这个问题经常出现:如果你在企业里把大宗商品风险做得很好,为什么不去上行空间更大的贸易公司?
Anthony 的回答有分寸。是的,奖金的想象空间不一样。但企业这条路给的是另一样东西:广度。一个横跨多种大宗商品的组合,一套把分析、商务与利益相关方管理混在一起的能力,以及在一个复杂组织里成为极少数真正专家之后带来的那种资历。
“如果你在一家企业的大宗商品风险管理领域做到了资深,你会非常抢手……在薪酬上你也有筹码。”
而且人是双向流动的。不少人离开贸易公司去做企业里的岗位,为的是灵活度、更宽的能力面,还有用他的话说,企业环境里的人往往“要好相处不少”。
结语
Anthony Britton 的职业轨迹,是一条少有人走的路的样本:大宗商品的专业能力在这里撞上企业的复杂度,而真正的挑战不是找到一笔交易,而是在一家过去并不觉得自己需要这个职能的公司里,从零把整个职能搭起来。
只要大宗商品的波动继续挤压利润率,那些愿意在这类能力上投入的零售商和制造商,就会比不投入的同行拥有结构性优势。
这就是 Anthony 下的注。考虑到过去几年大宗商品市场发生的事,很难说他押错了。
本文基于我们与 Anthony Britton 在 Strong Source, The Commodity Podcast 第 31 期中的对话。
如果您喜欢这期节目,欢迎订阅并给我们留个评价!