如果你按 EEX 期货带来做 2027 年脱脂乳粉的预算,你会比 Vesper 预测算得更高。
对黄油做同样的事,你会落在预测下方。
同样的牛奶,同样的交易所,方向相反的误差。
预算季一到,财务就会找你要一个 2027 年的采购数字。这篇文章给你一套七步法,帮你设定一个守得住的大宗商品预算价,并附上一个脱脂乳粉实例,以及六种原料 2027 年期货相对我们预测的位置。
预算只是更大一项工作的一环。如果你想先看全貌,请从我们的食品制造中的大宗商品价格风险管理指南开始。这篇文章只聚焦一个数字:填进明年计划里的每吨价格。
什么是大宗商品预算价?
大宗商品预算价,是一家企业计划在预算年度内为某种投入品支付的每吨价格,也叫预算价格或标准成本。它把已签约数量的锁定价格,与仍有敞口的数量所用的参考价(现货、期货或预测)加权合并。
听上去很简单。
关键在于:多数团队把它当成一个从单一来源拿来的数字,通常是今天的价格,或者是 10 月抄进表格里的期货带。
但参考价是一个选择,而对 2027 年来说,这个选择在某些原料上会把预算挪动很多。
我们把它好好设一遍。
分七步设定一个大宗商品预算
第 1 步:把 2027 年的用量拆成已覆盖和敞口两部分
从吨数开始,不是从价格开始。
对每种原料,按月或按季列出你预测的 2027 年用量。然后标出其中已经覆盖的部分:
- 固定价格供应商合同
- 远期采购
- 期货套保
- 带上限或固定部分的指数联动合同
其余都是敞口量。
已覆盖的比例(你的覆盖比例)是整个预算里最重要的一个输入。它决定了你 2027 年的成本有多少已经可知,又有多少仍然暴露在市场里。
覆盖很少一次到位。多数团队会在若干个季度里分批建起来。想了解机制,我们关于远期采购与分层覆盖的文章展示了覆盖比例如何逐季累积,并附有黄油、可可和糖的回测。
第 2 步:已覆盖量按合同价计价
这一步是算术。
把每份合同的数量乘以合同价,加总,再除以已覆盖数量。这就得到加权平均合同价。
用你在交割时真正会付的价格。如果某份合同是指数联动的,按你对交割月份指数的最佳估计计价,并在压力测试里把那部分当作敞口处理。
第 3 步:为敞口量选一个参考价
预算就是在这里走偏的。
你有三个常见选择:今天的现货价、期货(或远期)曲线,或者一份预测。它们回答的是不同的问题。
| 参考 | 它告诉你什么 | 优点 | 缺点 | 什么时候用 |
|---|---|---|---|---|
| 现货 | 市场今天付的价格 | 简单、可观察、财务信得过 | 假定什么都不变;把今天的高点或低点固化进去 | 时间跨度短、市场平稳 |
| 期货带 | 你今天能为每个交割月锁定的价格 | 可锁定、公开、可审计 | 许多原料没有;反映交易者持仓;与你的实物价格有基差 | 你打算现在就为敞口量套保或远期买入 |
| Vesper 预测 | 实物价格预计会落在哪里 | 为实物基准而建;使用供需数据 | 不是承诺;可能被修正;预测期会滚动(截至 2026 年 10 月 14 日为 2027 年 10 月) | 你会在全年陆续买入敞口量 |
期货价是今天就有人愿意和你成交的价格;预测是对价格将来在哪里的估计。两者可能相距很远,而且有充分理由。我们在另一篇文章里解释了为什么期货价格不是预测。
我们的规则:按你预计真正会付出的价格做预算。
如果你的政策是在 2026 年第四季度就为敞口量套保或远期买入,那么曲线就是你的价格。请使用 Vesper 中对应交割月份的远期曲线和交易所期货。
如果你会在 2027 年逐月买入,那么曲线就是一个你选择不要的价格。按预测做预算,并把期货数字放在旁边给财务看,作为你本可以锁定的价格。
第 4 步:把已覆盖量和敞口量合并成一个价
现在把第 2 步和第 3 步合起来。
覆盖比例和合同价来自你自己的账本,参考价来自第 3 步。
由此可得一个有用的推论:基于期货的预算与基于预测的预算之间的差距,只有 (1 − 覆盖比例)×(期货价 − 预测价)。你覆盖得越多,这个选择就越不重要。
第 5 步:加一条压力区间
单独一个预算价会把风险藏起来。给财务一个区间。
乳制品说明了原因。Fonterra 的 Richard Allen 谈买家面对的局面:
以全脂乳粉为例,它可以在几个月之内每公吨波动一千美元。这种价格变动,对那些要管住预算或保住供应的采购团队来说是巨大的挑战。
最简单、也最站得住的区间,用实物价格的 12 个月高点和低点,只作用于敞口量:
- 高位情形:敞口量按 12 个月高点计价
- 低位情形:敞口量按 12 个月低点计价
已覆盖量在任何情形下都保持合同价。覆盖的意义正在于此。
一个陷阱:如果你设定预算价那天市场正好处在 12 个月高点,那么“高位情形”根本不构成压力。改用期货带上最高的那个月,或者一个高于该高点的水平。欧盟脱脂乳粉眼下正是这种情况(见下面的实例)。
第 6 步:为以美元计价的投入品做汇率折算
有些投入品以美元交易,有些交易所以美分每磅报价。
ICE 阿拉比卡咖啡就是其一。2026 年 10 月 14 日,ICE 2027 年 7 月合约报 279.35 美分/磅(交易所期货,在 Vesper 中读取)。
要把它变成一个预算数字:
- 折算成每吨美元:美分/磅 × 22.0462。2027 年 7 月就是 279.35 × 22.0462 = 6,158.6 美元/吨(我们的测算)。
- 按资金部的预算汇率折算成你的本币。如果资金部对美元做了套保,就用它的套保汇率,这样你的预算才与公司真正要付的一致。
把汇率单列一行。如果你把它埋进大宗商品价格里,以后就分不清某次偏差究竟来自咖啡还是来自美元。
第 7 步:每季度滚动并拆解差异
10 月定下的预算价,到 3 月就过时了。
这不是预测的失败,而是预测本来的运作方式:
做一个好的预测者,不在于猜中未来。而在于保持灵活、随新数据调整,并清楚地沟通,哪怕根本没有完美答案。
所以每季度滚动一次:
- 按新的合同和套保更新覆盖比例。
- 按最新的预测或曲线为敞口量重新定价。
- 报告相对原预算的差异,并做四向拆解。
| 差异 | 公式 | 它告诉你什么 |
|---|---|---|
| 价格 | (实际价格 − 预算价)× 实际数量 | 你每吨付得更多还是更少 |
| 数量 | (实际数量 − 预算数量)× 预算价 | 你买得比计划多还是少 |
| 汇率 | 美元成本 ×(实际汇率 − 预算汇率),汇率以每美元兑欧元计 | 币值变动了 |
| 结构 | 不同预算价的等级或产品之间的切换 | 你买了不同的组合 |
为什么要费这个劲?因为覆盖策略会改变价格差异的大小。
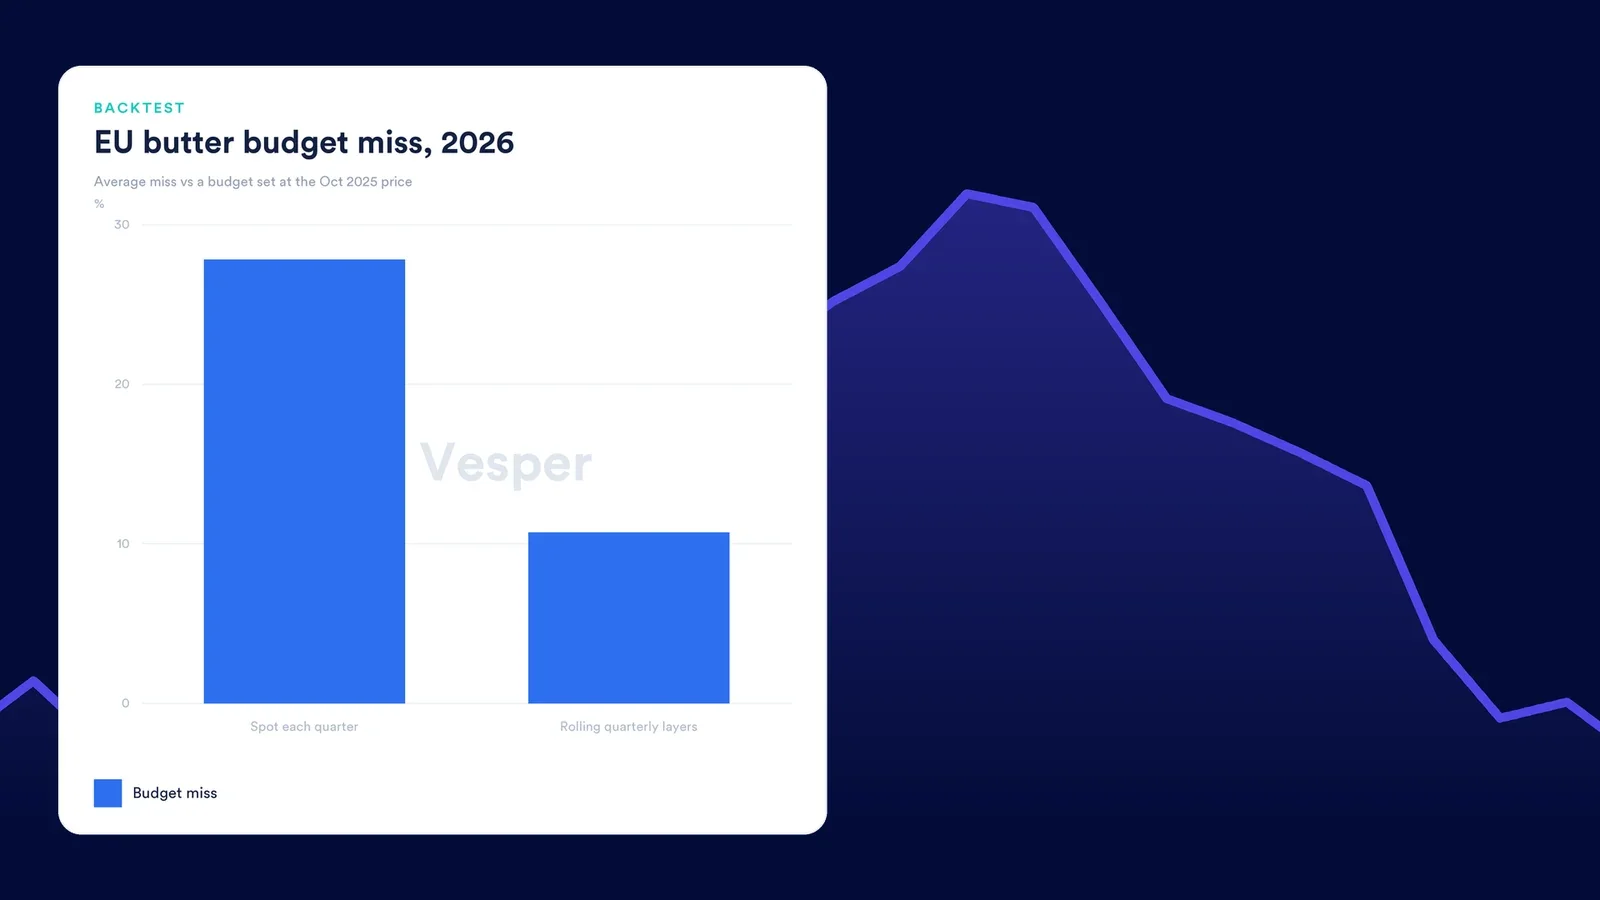
在我们的回测中,一个把 2026 年预算定在 2025 年 10 月欧盟黄油价格(VPI)、然后每季度按现货买入的黄油买家,平均比这个预算少付 27.8%,偏差 27.8%。按滚动季度分层买入则比预算低 10.7%,偏差 10.7%(基于 Vesper 季初价格的回测;远期价格以买入当日价格近似,不计仓储或融资成本)。
分层让黄油预算更准确。 它并没有让黄油更便宜:2024 至 2026 年间,分层买家平均比现货买家多付 1.7%(回测结果)。
实例:一家乳制品买方的 2027 年脱脂乳粉预算
举个例子。下面的数字是虚构并取整的,方便你跟上方法。请换成你自己的覆盖比例、合同价、曲线和预测。
在这个例子里,两个参考之间 9.4% 的差距,在预算价上缩成了 5.8%(180 ÷ 3,120),因为有 40% 的数量已经锁定。
现在是压力区间。2026 年 10 月 7 日,欧盟脱脂乳粉价格(Vesper Price Index,EXW)既是 12 个月高点,也是 2023 年 10 月以来的最高报价。它比 2025 年 12 月 10 日的 12 个月低点高 76.8%(我们的测算)。
所以 12 个月高点给不出任何向上的压力。改用 2027 年期货带的顶点:2026 年 10 月 14 日那是 2027 年 2 月合约。
下面是同一组示意数字下的压力区间,另外假设 12 个月低点为 2,000 欧元/吨、期货带顶点为 3,800 欧元/吨。
| 情形 | 敞口的 60% 按什么计价 | 预算价(欧元/吨) | 1,000 吨的成本 |
|---|---|---|---|
| 低位压力 | 12 个月低点,2,000 | 2,400 | 2,400,000 欧元 |
| 基准(预测) | 预测均值,3,200 | 3,120 | 3,120,000 欧元 |
| 期货 | 2027 年期货均值,3,500 | 3,300 | 3,300,000 欧元 |
| 高位压力 | 2027 年期货带顶点,3,800 | 3,480 | 3,480,000 欧元 |
所有数字都是示意:40% 按 3,000 欧元/吨覆盖,敞口的 60% 按假设价格计。
低位压力与高位压力之间相差 1,080 欧元/吨。这就是财务应该在基准情形旁边看到的数字。
如果是我们来设这个预算,并且会在全年陆续买入,我们会把 3,120 欧元/吨写进计划,把 3,300 欧元/吨作为今天可以锁定的价格展示出来,并标注:基于期货的那个数字里带着约 180,000 欧元的缓冲,如果预测是对的,它以后看起来会像是“节省”。
黄油的方向相反
现在转到欧盟黄油价格基准。2026 年 10 月 14 日,2027 年 EEX 黄油期货低于 Vesper 预测,与脱脂乳粉正好相反。
为了看清它的影响,假设黄油期货均值为 4,500 欧元/吨,你的预测为 4,700 欧元/吨。同样是 60% 敞口,按期货给黄油做预算会让你的价格比基于预测的价格低 0.6 ×(4,500 − 4,700)= 120 欧元/吨。这个预算一月看着漂亮,如果预测是对的,到第三季度就会失准。
两组乳制品对比都有一个需要诚实说明的点:期货是 EEX 合约,而预测跟踪的是 Vesper Price Index。它们是不同的参照,所以任何差距里都有一部分是两者之间的基差。
2027 年的全景:六种原料的期货对预测
下面是 2026 年 10 月 14 日 2027 年期货相对 Vesper 预测的位置。我们比较的是 2027 年中既有期货合约、又有预测点位的月份的均值,只给出方向。
| 品种 | 2027 年期货对 Vesper 预测 | 比较的月份(2027 年) |
|---|---|---|
| 欧盟黄油 | 低于 | 3 月、6 月、9 月、10 月 |
| 欧盟脱脂乳粉 | 高于 | 3 月、6 月、9 月、10 月 |
| 可可,ICE London | 高于 | 3 月、5 月、7 月、9 月 |
| White sugar No.5 | 低于 | 3 月、5 月、8 月、10 月 |
| Euronext 制粉小麦 | 高于 | 3 月、9 月 |
| 毛棕榈油(Bursa 对 MPOB 口径预测) | 高于 | 3 月、6 月 |
来源:Vesper,期货曲线与预测读取于 2026 年 10 月 14 日;比较为我们的测算。
每一行对你的预算意味着什么:
- 脱脂乳粉:期货高于预测。基于期货的预算带着缓冲。在锁定任何东西之前,先看清实物价格在哪里。
- 可可:ICE London 2027 年期货高于 Vesper 预测。按期货带做预算的巧克力制造商会给自己留出一个缓冲。参见可可豆价格与预测。
- 白砂糖:期货低于预测,和黄油一样。这有多重要,取决于你的覆盖比例和压力区间。跟踪你还需要的交割月份的白砂糖价格。
- 制粉小麦:期货高于预测。截至 2026 年 10 月 14 日,预测当时已经止于 2027 年 9 月,所以它与作物年度预算的契合度,好过与日历年度预算的契合度。参见 Euronext 挂钩的制粉小麦价格。
- 毛棕榈油:期货高于预测,但两者的基准口径不同(Bursa 期货对一个 EXW MPOB 口径的预测),而且截至 2026 年 10 月 14 日,预测当时已经止于 2027 年 6 月。把这个差距当成一个在做预算之前先把基差挖清楚的理由。可以与毛棕榈油价格与预测做对比。
- 黄油:期货低于预测。按期货带做预算有预算做低的风险。
当期货与预测相距很近时,参考价的选择几乎无关紧要,真正起作用的是你的覆盖比例和压力区间。
结论是:参考价是一个决定,而值得把你为什么这么选写下来。
当预测够不到你的预算年度时怎么办
2026 年 10 月 14 日,这六个品种当时都没有延伸到 2027 年 12 月的 Vesper 预测:多数止于 2027 年 10 月,小麦止于 2027 年 9 月 13 日,棕榈油止于 2027 年 6 月 14 日。预测期会向前滚动,所以开始之前请先确认你自己的。
缺失的月份你有两个选择:
- 把最后一个预测点平推下去。 对脱脂乳粉来说,就是把 2027 年 10 月的预测值沿用到 11 月和 12 月。
- 缺失的月份用期货。 对脱脂乳粉来说,就是 2027 年 11 月和 12 月的 EEX 合约。
对一个基于预测的预算,我们会选方案 1。
原因在于:混用来源会在接缝处造出一个台阶,而这个台阶来自表格,背后没有市场。脱脂乳粉 11 月的期货高于 10 月的预测,所以切换来源会让预算一夜之间抬高。而期货曲线本身在这几个月几乎是平的:脱脂乳粉期货从 2027 年 10 月到 12 月下跌 1.6%,黄油期货则纹丝不动。所以平推恰好符合曲线自身的形态。
把 11 月和 12 月的期货留作你的高位情形,等预测向前滚动时再替换掉平推值。
没有期货市场的原料怎么做预算
许多食品原料既没有可套保、也没有可读取的交易所合约。Vesper 覆盖中的两个例子:
- WPC80:Vesper 里不存在欧洲 WPC 期货。2026 年 10 月 7 日,欧盟 WPC 80 价格(VPI,EXW)处在一个 12 个月区间之内,这个区间从比当天价格低 41.4%(2025 年 10 月)一直到比当天高 32.9%(2026 年 6 月 24 日)。高点是低点的两倍多(我们的测算)。
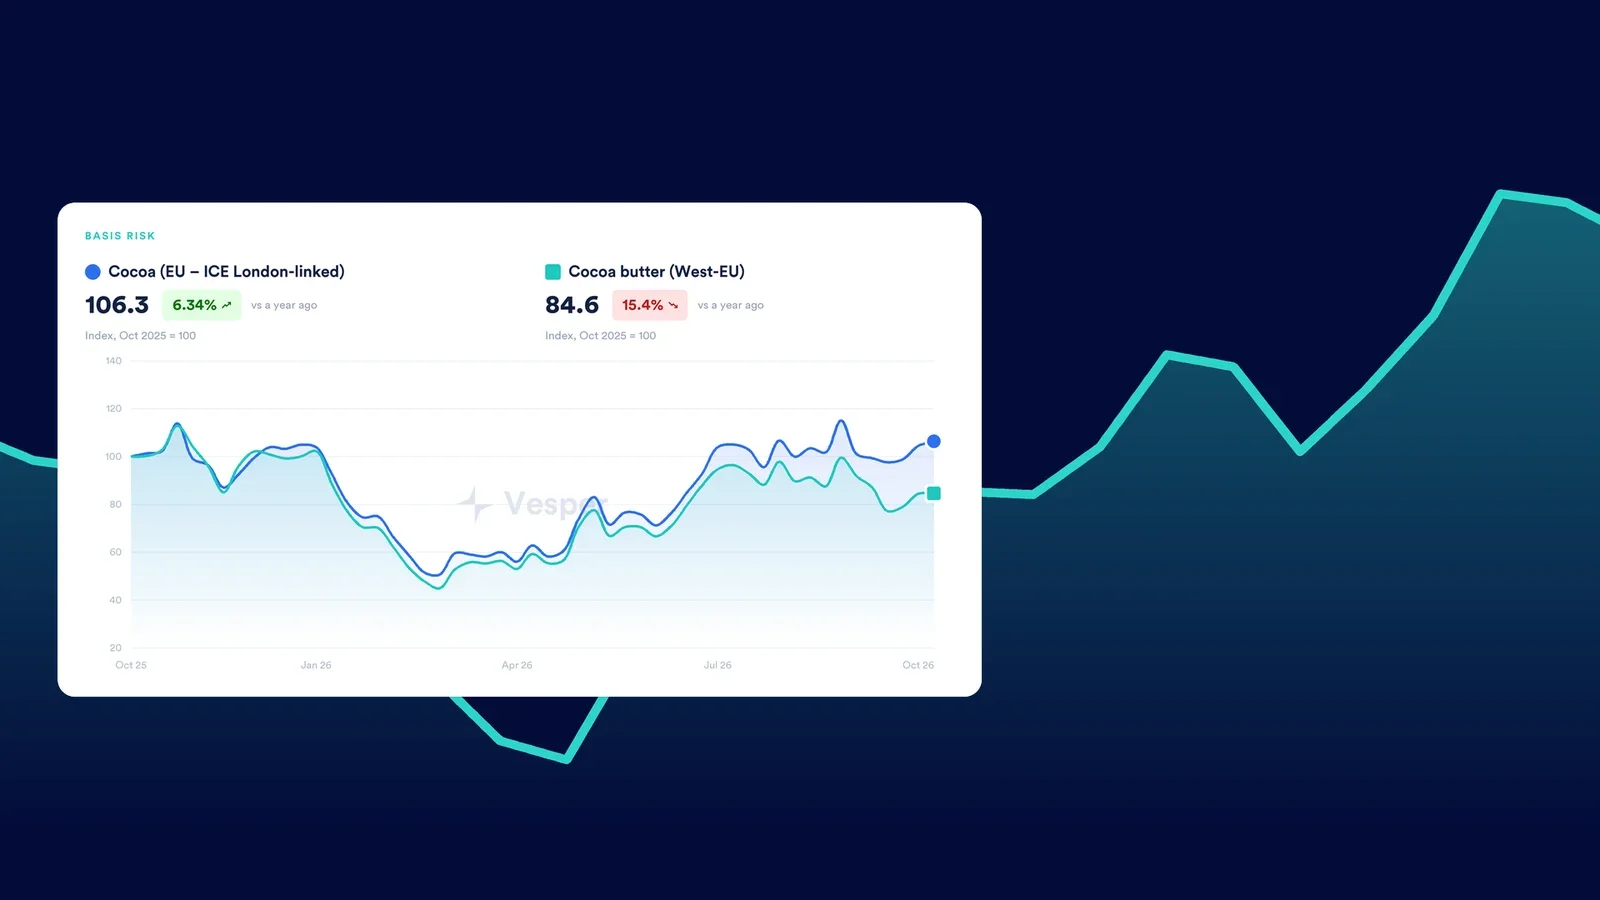
- 可可脂:Vesper 的覆盖里不存在可可脂期货。2026 年 10 月 13 日,西欧可可脂(EXW AMS/RDM/HBG)处在一个 12 个月区间之内,这个区间从比当天价格低 47.3% 一直到比当天高 33.4%(我们的测算)。
对这类原料,用下面这套办法:
- 基准情形:对实物价格的 Vesper 预测,如果存在的话。
- 市场校验:两三家供应商针对你交割月份的远期报价。如果它们明显高于预测,就问问里面是什么(风险溢价、融资、他们自己的覆盖成本)。
- 更宽的压力区间:用 12 个月的高点和低点,并做好全都用上的准备。
- 通过合同覆盖更多:没有交易所套保时,固定价格交易或指数联动的价格调整条款就是你减少敞口量的方式。
代理品种可以帮忙,但要小心。可可脂常被当作可可豆的一个比值来讨论。2026 年 10 月 13 日,可可脂与 ICE London 可可的比值比一年前低 20.5%(我们的测算)。
如果你用可可豆曲线给可可脂做预算,这个比值就是第二个敞开的风险。 要单独给它做压力测试。
关于标准成本与计划日历的一点说明
你的预算价通常会成为 ERP 里的标准成本。2027 年每一笔采购价格差异都会以它为基准来衡量。
所以一次定好、把输入记录下来,不要在年中悄悄改它。滚动预测放在单独一列。这样价格差异才诚实,也才能让董事会看清这一年的成本有多少来自市场、有多少来自你的采购决策。
下一步
- 拉出每种原料的 2027 年用量和覆盖比例。
- 用 Vesper 的价格预测把敞口量按期货和按预测各计价一次。
- 加上压力区间,并写下你选了哪个参考、为什么。
- 这些数字背后的乳制品细节,请下载欧盟乳制品 2026 年第四季度市场展望。
常见问题
采购里的预算价是什么?
预算价是一家企业计划在预算年度内为某种投入品支付的每吨价格。它决定了财务用于产品成本核算、定价和利润目标的标准成本。对大宗商品而言,它把已签约数量的价格,与仍有敞口的数量所用的参考价(例如期货或预测)加权合并。
我该按期货还是按预测做预算?
按你预计真正会付出的价格做预算。如果你打算现在就为敞口量做套保或远期买入,就用期货或远期曲线,因为那是你能锁定的价格。如果你会在全年陆续买入,就用对实物价格的预测。把两个数字和它们之间的差距都摆给财务看。
大宗商品预算应该多久滚动一次?
对多数食品原料来说,每季度一次是可行的默认值。每个季度更新你的覆盖比例,按最新的预测或曲线为敞口量重新定价,并报告相对原预算价的差异。如果某个关键投入品的变动超出了你的压力区间,就提前滚动。
什么是预算差异?
预算差异是某种投入品的实际成本与预算所说成本之间的差额。对大宗商品而言,把它拆成四部分很有用:价格(每吨付得更多或更少)、数量(买得更多或更少)、汇率(币值变动)和品种结构(买了不同的等级或产品组合)。
没有期货市场的原料怎么做预算?
用对实物价格的预测作为基准情形,然后拿它和两三家供应商针对你交割月份的远期报价核对。因为你无法在交易所套保,请用 12 个月的高点和低点设定一条更宽的压力区间,并考虑用固定价格或指数联动供应合同,提前覆盖掉更多数量。