Jeśli zabudżetujesz odtłuszczone mleko w proszku na 2027 rok według pasma kontraktów terminowych EEX, wbudujesz w plan 14,3 % więcej niż wynosi prognoza Vesper.
Zrób to samo dla masła, a wylądujesz 4,2 % poniżej niej.
To samo mleko. Ta sama giełda. Przeciwne błędy.
Sezon budżetowy stawia finanse przy Twoim biurku po liczbę zakupową na 2027 rok. Ten artykuł daje Ci siedmioetapową metodę ustalenia stawki budżetowej, której da się obronić, z rozpisanym przykładem na OMP oraz średnimi kontraktów terminowych i prognoz na 2027 rok dla sześciu surowców.
Budżety to jeden element szerszej pracy. Jeśli chcesz najpierw zobaczyć całość, zacznij od naszego przewodnika po zarządzaniu ryzykiem cen surowców w produkcji żywności. Ten artykuł przybliża jedną liczbę: cenę za tonę, która trafia do przyszłorocznego planu.
Czym jest stawka budżetowa na surowiec?
Stawka budżetowa na surowiec to cena za tonę, jaką firma planuje zapłacić za dany surowiec w roku budżetowym, nazywana też ceną budżetową albo kosztem standardowym. Łączy zablokowaną cenę wolumenu już zakontraktowanego z ceną odniesienia (spot, kontrakty terminowe albo prognoza) dla wolumenu wciąż otwartego.
Brzmi prosto.
I tu jest sedno: większość zespołów traktuje ją jak jedną liczbę wyciągniętą z jednego źródła. Zwykle dzisiejszą cenę albo pasmo kontraktów terminowych, skopiowane do arkusza w październiku.
Ale cena odniesienia jest wyborem, a dla 2027 roku ten wybór jest wart dwucyfrowych procentów na niektórych surowcach.
Ustawmy ją więc porządnie.
Jak ustalić budżet surowcowy w 7 etapach
Etap 1: Podziel wolumen na 2027 rok na pokryty i otwarty
Zacznij od ton, nie od cen.
Dla każdego składnika wypisz prognozowany wolumen na 2027 rok w podziale na miesiące lub kwartały. Potem zaznacz, ile z niego jest już pokryte:
- Umowy z dostawcami o stałej cenie
- Zakupy terminowe
- Zabezpieczenia kontraktami terminowymi
- Umowy indeksowane z sufitem lub częścią stałą
Cała reszta to wolumen otwarty.
Udział pokryty (Twój odsetek pokrycia) to najważniejsza pojedyncza dana w całym budżecie. Decyduje, jaka część Twojego kosztu na 2027 rok jest już znana, a jaka wciąż wystawiona na rynek.
Pokrycie rzadko powstaje za jednym razem. Większość zespołów buduje je transzami przez kilka kwartałów. Jeśli chcesz poznać mechanikę, nasz artykuł o zakupach terminowych i warstwowym pokryciu pokazuje, jak odsetek pokrycia narasta kwartał po kwartale, z testem historycznym na maśle, kakao i cukrze.
Etap 2: Wyceń wolumen pokryty po cenach umownych
Ta część to arytmetyka.
Weź każdą umowę, pomnóż wolumen przez cenę umowną, zsumuj i podziel przez wolumen pokryty. To daje Ci średnią ważoną cenę umowną.
Użyj ceny, którą faktycznie zapłacisz przy dostawie. Jeśli umowa jest indeksowana, wyceń ją według najlepszego szacunku indeksu na miesiące dostaw i potraktuj tę część jako otwartą w teście stresu.
Etap 3: Wybierz cenę odniesienia dla wolumenu otwartego
Tu budżety idą źle.
Masz trzy typowe możliwości: dzisiejszą cenę spot, krzywą terminową albo prognozę. Każda odpowiada na inne pytanie.
| Odniesienie | Co mówi | Zalety | Wady | Kiedy użyć |
|---|---|---|---|---|
| Spot | Ile rynek płaci dzisiaj | Proste, obserwowalne, finanse mu ufają | Zakłada, że nic się nie zmieni; wpisuje w plan dzisiejszy szczyt albo dołek | Krótki horyzont, płaskie rynki |
| Pasmo kontraktów terminowych | Co możesz zablokować dzisiaj na każdy miesiąc dostawy | Da się zablokować, publiczne, audytowalne | Brakuje go dla wielu składników; odzwierciedla pozycjonowanie traderów; baza wobec Twojej ceny fizycznej | Planujesz zabezpieczyć lub kupić terminowo otwarty wolumen teraz |
| Prognoza Vesper | Gdzie ma wylądować cena fizyczna | Zbudowana pod benchmarki fizyczne; korzysta z danych o podaży i popycie | Nie jest obietnicą; może być zrewidowana; horyzont się przesuwa (październik 2027 według stanu na 14 października 2026) | Będziesz kupować otwarty wolumen przez cały rok |
Cena terminowa to cena, po której ktoś zawrze z Tobą transakcję dzisiaj. Prognoza to szacunek tego, gdzie cena będzie. Te dwie rzeczy potrafią leżeć daleko od siebie, z dobrych powodów. Wyjaśniamy, dlaczego cena terminowa nie jest przewidywaniem, w osobnym artykule.
Nasza zasada: budżetuj po cenie, którą naprawdę spodziewasz się zapłacić.
Jeśli Twoją polityką jest zabezpieczyć albo kupić terminowo otwarty wolumen w IV kwartale 2026 roku, Twoją ceną jest krzywa. Użyj krzywych terminowych i giełdowych kontraktów terminowych w Vesper dla swoich miesięcy dostaw.
Jeśli będziesz kupować miesiąc po miesiącu przez 2027 rok, krzywa jest ceną, po którą nie sięgasz. Budżetuj po prognozie, a liczbę z kontraktów terminowych pokaż finansom obok, jako cenę, którą można zablokować.
Etap 4: Połącz wolumen pokryty i otwarty w jedną stawkę
Teraz połącz etapy 2 i 3.
Odsetek pokrycia i cena umowna pochodzą z Twoich własnych ksiąg. Cena odniesienia pochodzi z etapu 3.
Jedna przydatna konsekwencja: luka między budżetem opartym na kontraktach terminowych a budżetem opartym na prognozie to tylko (1 − pokrycie%) × (kontrakty terminowe − prognoza). Im więcej masz pokryte, tym mniej ten wybór waży.
Etap 5: Dodaj pasmo stresu
Pojedyncza stawka budżetowa ukrywa ryzyko. Daj finansom przedział.
Nabiał pokazuje dlaczego. Richard Allen z Fonterry o tym, z czym mierzą się kupujący:
Pełne mleko w proszku potrafi na przykład ruszyć się o tysiąc dolarów na tonie metrycznej w ciągu kilku miesięcy. Taki ruch cen tworzy duże wyzwania dla zespołów zakupowych, które próbują pilnować budżetów albo zabezpieczyć dostawy.
Najprostsze pasmo, którego da się obronić, korzysta z maksimum i minimum ceny fizycznej z 12 miesięcy, zastosowanych wyłącznie do wolumenu otwartego:
- Scenariusz wysoki: wolumen otwarty wyceniony po maksimum z 12 miesięcy
- Scenariusz niski: wolumen otwarty wyceniony po minimum z 12 miesięcy
Wolumen pokryty w każdym scenariuszu zostaje po cenie umownej. Po to właśnie jest pokrycie.
Jedna pułapka: jeśli rynek stoi na swoim 12-miesięcznym maksimum w dniu, w którym ustalasz stawkę, „scenariusz wysoki” nie jest żadnym stresem. Użyj zamiast tego najwyższego miesiąca z pasma kontraktów terminowych albo poziomu powyżej maksimum. Dokładnie taka jest teraz sytuacja unijnego OMP (patrz rozpisany przykład poniżej).
Etap 6: Przelicz kurs dla surowców wycenianych w USD
Część surowców jest notowana w dolarach amerykańskich, a część giełd kwotuje w centach amerykańskich za funt.
Kawa arabika na ICE jest jednym z nich. Na krzywej terminowej Vesper odczytanej 14 października 2026 roku kontrakt na lipiec 2027 notowano po 279,35 USc/lb.
Żeby zamienić to na liczbę budżetową:
- Przelicz na USD za tonę: USc/lb × 22,0462. Dla lipca 2027 to 279,35 × 22,0462 = 6158,6 USD/mt (nasze obliczenie).
- Przelicz na swoją walutę po budżetowym kursie Twojego skarbu. Jeśli skarb zabezpiecza dolara, użyj kursu zabezpieczonego, żeby budżet odpowiadał temu, co firma faktycznie zapłaci.
Trzymaj kurs jako osobną pozycję. Jeśli zakopiesz go w stawce surowcowej, później nie rozpoznasz, czy odchylenie wzięło się z kawy, czy z dolara.
Etap 7: Aktualizuj prognozę co kwartał i rozbijaj odchylenie
Stawka budżetowa ustalona w październiku jest nieaktualna w marcu.
To nie jest porażka prognozy. Tak właśnie działa prognozowanie:
Bycie dobrym prognostą nie polega na zgadywaniu przyszłości. Polega na elastyczności, dostosowywaniu się do nowych danych i jasnej komunikacji, nawet gdy nie ma idealnej odpowiedzi.
Aktualizuj więc prognozę co kwartał:
- Zaktualizuj odsetek pokrycia o nowe umowy i zabezpieczenia.
- Wyceń otwarty wolumen po najświeższej prognozie lub krzywej.
- Zaraportuj odchylenie wobec pierwotnego budżetu, rozbite na cztery części.
| Odchylenie | Wzór | Co mówi |
|---|---|---|
| Cenowe | (cena rzeczywista − stawka budżetowa) × wolumen rzeczywisty | Koszt za tonę był wyższy lub niższy |
| Wolumenowe | (wolumen rzeczywisty − wolumen budżetowy) × stawka budżetowa | Zakup był większy lub mniejszy, niż zakładał plan |
| Kursowe | koszt w USD × (kurs rzeczywisty − kurs budżetowy), kurs w EUR za USD | Ruszyła się waluta |
| Miksu | Przesunięcie między klasami lub produktami o różnych stawkach budżetowych | W grę weszła inna kombinacja |
Po co to robić? Bo strategia pokrycia zmienia wielkość odchylenia cenowego.
W naszym teście historycznym kupujący masło, który ustawił budżet na 2026 rok na cenie z października 2025 roku (5400 EUR/mt, masło z UE VPI) i kupował spot w każdym kwartale, zapłacił średnio 3900 EUR/mt, czyli odchylenie 27,8 %. Zakup w kroczących warstwach kwartalnych dał średnio 4821 EUR/mt, czyli odchylenie 10,7 % (test historyczny na cenach Vesper z początku kwartału; ceny terminowe przybliżone ceną z dnia zakupu, bez kosztów magazynowania i finansowania).
Warstwy uczyniły budżet masła dokładniejszym. Nie uczyniły masła tańszym: w latach 2024–2026 kupujący warstwowo zapłacił średnio o 1,7 % więcej niż kupujący spot (test historyczny).
Rozpisany przykład: budżet kupującego nabiał na OMP w 2027 roku
Pokażę to na przykładzie.
Luka 14,3 % między dwoma odniesieniami kurczy się w stawce budżetowej do 8,6 % (261 ÷ 3021,6), bo 40 % wolumenu jest już zablokowane.
Teraz pasmo stresu. Cena unijnego OMP (Vesper Price Index, EXW) wynosiła 3500 EUR/mt 7 października 2026 roku. Tego dnia było to jednocześnie maksimum z 12 miesięcy i najwyższy odczyt od października 2023 roku. Minimum z 12 miesięcy wynosiło 1980 EUR/mt 10 grudnia 2025 roku.
Maksimum z 12 miesięcy nie daje więc żadnego stresu w górę. Użyj zamiast tego szczytu pasma kontraktów terminowych na 2027 rok: luty 2027 po 3698 EUR/mt.
| Scenariusz | Otwarte 60 % wycenione po | Stawka budżetowa (EUR/mt) | Koszt na 1000 t |
|---|---|---|---|
| Stres niski | minimum z 12 mies., 1980 EUR | 2388 | 2 388 000 EUR |
| Baza (prognoza) | średnia prognozy Vesper, 3036 EUR | 3022 | 3 021 600 EUR |
| Kontrakty terminowe | średnia kontraktów 2027, 3471 EUR | 3283 | 3 282 600 EUR |
| Stres wysoki | szczyt pasma 2027, 3698 EUR | 3419 | 3 418 800 EUR |
Wszystkie stawki to nasze obliczenie przy 40 % pokrycia po poglądowych 3000 EUR/mt.
To przedział około 1031 EUR/mt między stresem niskim a wysokim. Właśnie tę liczbę finanse powinny zobaczyć obok scenariusza bazowego.
Gdybyśmy ustawiali ten budżet i kupowali przez cały rok, wpisalibyśmy do planu 3022 EUR/mt. Pokazalibyśmy 3283 EUR/mt jako cenę możliwą do zablokowania 14 października 2026 roku. I zaznaczylibyśmy, że liczba oparta na kontraktach terminowych niesie około 261 000 EUR poduszki, która później będzie wyglądać jak „oszczędność”, jeśli prognoza okaże się trafna.
Masło idzie w drugą stronę
Przejdźmy teraz do benchmarków cen masła z UE. Masło z UE (VPI, EXW) kosztowało 3790 EUR/mt 7 października 2026 roku.
Kontrakty terminowe EEX na 2027 rok dają średnio 4366 EUR/mt za marzec, czerwiec, wrzesień i październik. Prognoza Vesper daje średnio 4556 EUR/mt. Kontrakty terminowe leżą 4,2 % poniżej prognozy.
Przy tych samych 60 % otwartych zabudżetowanie masła po kontraktach terminowych ustawia Twoją stawkę 0,6 × (4366 − 4556) = 114 EUR/mt poniżej stawki opartej na prognozie (nasze obliczenie). To budżet, który dobrze wygląda w styczniu i chybia w III kwartale, jeśli prognoza okaże się trafna.
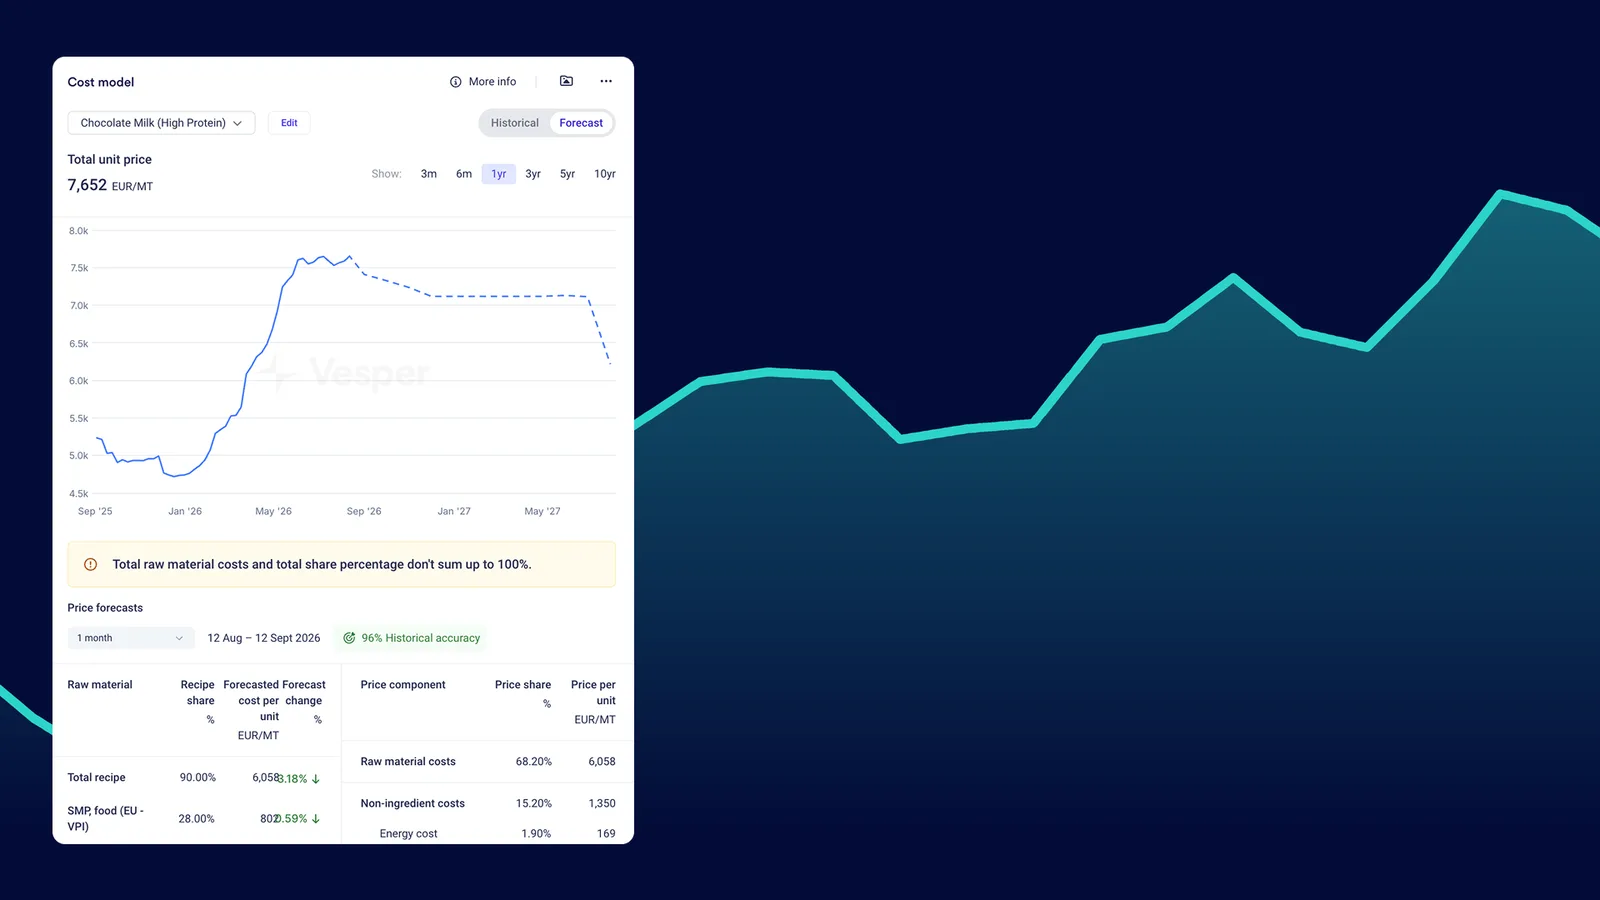
Jedno uczciwe zastrzeżenie do obu wykresów mleczarskich: kontrakty terminowe to kontrakty EEX, podczas gdy prognoza śledzi Vesper Price Index. To różne odniesienia, więc część każdej luki stanowi baza między nimi.
Liczby na 2027 rok: kontrakty terminowe wobec prognozy dla sześciu surowców
Oto, co krzywe i prognozy w Vesper pokazywały 14 października 2026 roku. Średnie obejmują wyłącznie te miesiące 2027 roku, które mają zarówno kontrakt terminowy, jak i punkt prognozy.
| Surowiec | Spot, EUR/mt (data) | Średnia kontraktów 2027 | Średnia prognozy Vesper | Kontrakty wobec prognozy |
|---|---|---|---|---|
| Masło z UE | 3790 (7 października 2026) | 4366 | 4556 | 4,2 % poniżej |
| OMP z UE | 3500 (7 października 2026) | 3471 | 3036 | 14,3 % powyżej |
| Kakao, ICE London | 5077 (13 października 2026) | 5277 | 4739 | 11,4 % powyżej |
| Cukier biały No.5 | 502,72 (13 października 2026) | 509 | 514 | 1,0 % poniżej |
| Pszenica przemiałowa Euronext | 245,75 (13 października 2026) | 241 | 231 | 4,5 % powyżej |
| Surowy olej palmowy (Bursa wobec prognozy MPOB) | 981,47 (14 października 2026) | 1104 | 970 | 13,9 % powyżej |
Źródło: Vesper, dane na 14 października 2026; średnie i luki to nasze obliczenie. Uśrednione miesiące: masło i OMP marzec, czerwiec, wrzesień, październik 2027; kakao marzec, maj, lipiec, wrzesień; cukier marzec, maj, sierpień, październik; pszenica marzec, wrzesień; olej palmowy marzec, czerwiec.
Co każda pozycja oznacza dla Twojego budżetu:
- OMP: największa luka. Budżety oparte na kontraktach terminowych niosą poduszkę. Sprawdź, gdzie stoi cena fizyczna, zanim cokolwiek zablokujesz.
- Kakao: kontrakty terminowe ICE London dają średnio 5277 EUR/mt na 2027 rok, czyli 11,4 % powyżej prognozy Vesper wynoszącej 4739 EUR/mt. Producenci czekolady budżetujący po paśmie wbudowują bufor. Zobacz ceny i prognozę ziarna kakaowego.
- Cukier biały: kontrakty terminowe i prognoza zgadzają się w granicach 1,0 %. Tutaj wybór odniesienia prawie nie waży, a pracę wykonują Twój odsetek pokrycia i pasmo stresu. Śledź ceny cukru białego dla miesięcy dostaw, których jeszcze potrzebujesz.
- Pszenica przemiałowa: kontrakty terminowe 4,5 % powyżej prognozy. Według stanu na 14 października 2026 roku prognoza kończyła się we wrześniu 2027 roku, więc układa się lepiej pod budżet zgodny z rokiem zbiorów niż pod kalendarzowy. Zobacz ceny pszenicy przemiałowej powiązane z Euronext.
- Surowy olej palmowy: kontrakty terminowe 13,9 % powyżej prognozy, ale bazy się różnią (kontrakty Bursa wobec prognozy na bazie EXW MPOB), a według stanu na 14 października 2026 roku prognoza kończyła się w czerwcu 2027 roku. Potraktuj tę lukę jako powód, by zbadać bazę, zanim ją zabudżetujesz. Porównaj ją z ceną i prognozą surowego oleju palmowego.
- Masło: jedyny surowiec, w którym kontrakty terminowe leżą poniżej prognozy. Budżetowanie po paśmie grozi niedoszacowaniem.
Wniosek: cena odniesienia to decyzja i warto zapisać, dlaczego padła na tę właśnie.
Co zrobić, gdy prognoza nie sięga końca roku budżetowego
14 października 2026 roku żaden z tych sześciu surowców nie miał prognozy Vesper sięgającej grudnia 2027 roku: większość biegła do października 2027 roku, pszenica do 13 września 2027 roku, a olej palmowy do 14 czerwca 2027 roku. Horyzont przesuwa się do przodu, więc sprawdź własny, zanim zaczniesz.
Na brakujące miesiące masz dwie możliwości:
- Przenieś ostatni punkt prognozy płasko do przodu. Dla OMP to 2896,88 EUR/mt na listopad i grudzień.
- Użyj kontraktów terminowych na brakujące miesiące. Dla OMP to 3140 EUR/mt (listopad) i 3125 EUR/mt (grudzień).
Dla budżetu opartego na prognozie wybralibyśmy wariant 1.
Oto dlaczego: mieszanie źródeł tworzy schodek na styku, a ten schodek bierze się z arkusza, bez żadnego rynku za sobą. Przejście OMP z prognozy październikowej na kontrakty listopadowe dodałoby 8,4 % z dnia na dzień (3140 wobec 2896,88, nasze obliczenie). Sama krzywa terminowa jest przez te miesiące niemal płaska: OMP spada o 1,6 % z października na grudzień 2027 roku (z 3175 na 3125), a masło zostaje na 4600 EUR/mt. Płaskie przeniesienie odpowiada więc kształtowi samej krzywej.
Kontrakty terminowe na listopad i grudzień zachowaj jako scenariusz wysoki, a przeniesioną wartość zastąp, gdy prognoza przesunie się do przodu.
Jak budżetować składniki bez rynku terminowego
Wiele surowców spożywczych nie ma giełdowego kontraktu, którym można się zabezpieczyć albo który można odczytać. Dwa przykłady z pokrycia Vesper:
- WPC80: w Vesper nie istnieją europejskie kontrakty terminowe na WPC. Unijne ceny WPC 80 (VPI, EXW) wynosiły 21 000 EUR/mt 7 października 2026 roku, po 12-miesięcznym przedziale od 12 300 EUR/mt (październik 2025) do 27 900 EUR/mt (24 czerwca 2026). Ten przedział biegnie od 41,4 % poniżej dzisiejszej ceny do 32,9 % powyżej niej (nasze obliczenie).
- Masło kakaowe: w pokryciu Vesper nie istnieją kontrakty terminowe na masło kakaowe. Masło kakaowe z Europy Zachodniej (EXW AMS/RDM/HBG) kosztowało 8012,25 EUR/mt 13 października 2026 roku, przy 12-miesięcznym przedziale od 4225,25 do 10 685,75 EUR/mt.
Dla nich zastosuj takie podejście:
- Scenariusz bazowy: prognoza Vesper dla ceny fizycznej, tam gdzie istnieje.
- Weryfikacja rynkowa: oferty terminowe od dwóch lub trzech dostawców na Twoje miesiące dostaw. Jeśli leżą wyraźnie powyżej prognozy, zapytaj, co w nich siedzi (premia za ryzyko, finansowanie, ich własne pokrycie).
- Szersze pasmo stresu: użyj maksimum i minimum z 12 miesięcy i licz się z tym, że zużyjesz je całe.
- Więcej pokrycia przez umowy: bez zabezpieczenia giełdowego to umowy o stałej cenie albo klauzule waloryzacyjne oparte na indeksie zmniejszają otwarty wolumen.
Produkt zastępczy może pomóc, ostrożnie. Masło kakaowe bywa omawiane jako stosunek do ziarna kakaowego. 13 października 2026 roku masło kakaowe po 8012,25 EUR/mt było 1,58 raza droższe od kakao ICE London po 5077,02 EUR/mt. Rok wcześniej stosunek wynosił 1,98 (9474,50 EUR wobec 4774,50 EUR, nasze obliczenie).
Jeśli budżetujesz masło kakaowe na podstawie krzywej ziarna kakaowego, ten stosunek jest drugim otwartym ryzykiem. Przetestuj go stresowo osobno.
Uwaga o koszcie standardowym i kalendarzu planistycznym
Twoja stawka budżetowa zwykle staje się kosztem standardowym w systemie ERP. Każde odchylenie ceny zakupu w 2027 roku będzie mierzone wobec niej.
Ustaw ją więc raz, udokumentuj dane wejściowe i nie zmieniaj jej po cichu w trakcie roku. Aktualizacje prognozy idą do osobnej kolumny. Dzięki temu odchylenie cenowe pozostaje uczciwe i pokazuje zarządowi, ile z kosztu roku przyszło z rynku, a ile z Twoich decyzji zakupowych.
Następne kroki
- Wyciągnij wolumen na 2027 rok i odsetek pokrycia dla każdego składnika.
- Wyceń otwarty wolumen dwukrotnie, po kontraktach terminowych i po prognozie, korzystając z prognoz cen Vesper.
- Dodaj pasmo stresu i zapisz, które odniesienie zostało wybrane i dlaczego.
- Po szczegóły mleczarskie stojące za tymi liczbami sięgnij do perspektyw rynkowych dla nabiału w UE na IV kwartał 2026.
Często zadawane pytania
Czym jest stawka budżetowa w zakupach?
Stawka budżetowa to cena za tonę, jaką firma planuje zapłacić za dany surowiec w roku budżetowym. Wyznacza koszt standardowy, którego finanse używają do kalkulacji kosztu produktu, wyceny i celów marżowych. Dla surowców łączy cenę wolumenu już zakontraktowanego z ceną odniesienia, taką jak kontrakty terminowe albo prognoza, dla wolumenu wciąż otwartego.
Budżetować po cenach terminowych czy prognozowanych?
Budżetuj po cenie, którą naprawdę spodziewasz się zapłacić. Jeśli planujesz zabezpieczyć albo kupić terminowo otwarty wolumen już teraz, użyj krzywej terminowej, bo to jest cena, którą możesz zablokować. Jeśli będziesz kupować przez cały rok, użyj prognozy tego, gdzie wyląduje cena fizyczna. Pokaż finansom obie liczby i lukę między nimi.
Jak często aktualizować prognozę budżetu surowcowego?
Kwartalnie to praktyczny domyślny rytm dla większości surowców spożywczych. Co kwartał aktualizuj odsetek pokrycia, wyceniaj otwarty wolumen po najświeższej prognozie lub krzywej i raportuj odchylenie wobec pierwotnej stawki budżetowej. Aktualizuj wcześniej, jeśli kluczowy surowiec ruszy się bardziej, niż zakładało Twoje pasmo stresu.
Czym jest odchylenie od budżetu?
Odchylenie od budżetu to różnica między tym, ile surowiec faktycznie kosztował, a tym, ile miał kosztować według budżetu. Dla surowców warto rozbić je na cztery części: cenę (koszt za tonę okazał się wyższy lub niższy), wolumen (zakup był większy lub mniejszy), kurs walutowy (ruszyła się waluta) i miks (w grę weszła inna kombinacja klas lub produktów).
Jak budżetować składnik bez rynku terminowego?
Jako scenariusz bazowy przyjmij prognozę ceny fizycznej, a potem zweryfikuj ją ofertami terminowymi od dwóch lub trzech dostawców na Twoje miesiące dostaw. Skoro nie możesz zabezpieczyć się na giełdzie, ustaw szersze pasmo stresu na podstawie maksimum i minimum z 12 miesięcy i rozważ umowy o stałej cenie albo indeksowane, by pokryć więcej wolumenu wcześniej.