Budgetteer je mageremelkpoeder voor 2027 op de EEX-futuresstrip, dan bouw je er meer in dan de Vesper-prognose.
Doe hetzelfde voor boter en je komt lager uit.
Dezelfde melk. Dezelfde beurs. Tegengestelde fouten.
In het budgetseizoen staat finance op je bureau voor een inkoopcijfer voor 2027. Deze post geeft je een methode in 7 stappen voor een budgetprijs die je kunt verdedigen, met een uitgewerkt voorbeeld voor mageremelkpoeder en waar de futures voor 2027 tegenover onze prognose stonden voor zes ingrediënten.
Budgetten zijn één onderdeel van een bredere opgave. Wil je eerst het volledige beeld, begin dan met onze gids over grondstofprijsrisico beheersen in de voedingsindustrie. Deze post zoomt in op één cijfer: de prijs per ton die in het plan van volgend jaar belandt.
Wat is een budgetprijs voor een grondstof?
Een budgetprijs voor een grondstof is de prijs per ton die een bedrijf verwacht te betalen voor een input over het budgetjaar, ook wel de budgetkostprijs of standaardkostprijs genoemd. Hij mengt de vastgelegde prijs van het volume dat al gecontracteerd is met een referentieprijs (spot, futures of een prognose) voor het volume dat nog open staat.
Dat klinkt eenvoudig.
Het punt is dit: de meeste teams behandelen het als één cijfer uit één bron. Meestal de prijs van vandaag, of de futuresstrip, in oktober in een spreadsheet gekopieerd.
Maar de referentieprijs is een keuze, en voor 2027 verschuift die keuze het budget op sommige ingrediënten flink.
Laten we hem goed maken.
Een grondstofbudget vaststellen in 7 stappen
Stap #1: Splits je volume voor 2027 in gedekt en open
Begin met tonnen, niet met prijzen.
Zet per ingrediënt je verwachte volume voor 2027 per maand of kwartaal op een rij. Markeer daarna hoeveel al gedekt is:
- Vasteprijscontracten met leveranciers
- Forward-aankopen
- Futureshedges
- Indexgekoppelde contracten met een plafond of een vaste component
Al het overige is open volume.
Het gedekte aandeel (je dekkingspercentage) is de belangrijkste input in het hele budget. Het bepaalt hoeveel van je kosten voor 2027 al bekend is en hoeveel nog blootstaat aan de markt.
Dekking ontstaat zelden in één keer. De meeste teams bouwen die in tranches over meerdere kwartalen op. Wil je de mechaniek, dan laat onze post over forward kopen en gelaagde dekking zien hoe het dekkingspercentage kwartaal voor kwartaal oploopt, met een backtest op boter, cacao en suiker.
Stap #2: Prijs gedekt volume tegen contractprijzen
Dit deel is rekenwerk.
Neem elk contract, vermenigvuldig volume met contractprijs, tel op en deel door het gedekte volume. Dat geeft je een gewogen gemiddelde contractprijs.
Gebruik de prijs die je bij levering werkelijk betaalt. Is een contract indexgekoppeld, prijs het dan op je beste schatting van de index voor de levermaanden en behandel dat deel in de stresstest als open.
Stap #3: Kies een referentieprijs voor open volume
Hier gaan budgetten mis.
Je hebt drie gangbare keuzes: de spotprijs van vandaag, de futures- of forward-curve, of een prognose. Elk beantwoordt een andere vraag.
| Referentie | Wat hij je vertelt | Voordelen | Nadelen | Gebruik hem als |
|---|---|---|---|---|
| Spot | Wat de markt vandaag betaalt | Simpel, waarneembaar, finance vertrouwt hem | Gaat ervan uit dat er niets verandert; bakt de piek of het dal van vandaag in | Korte horizon, vlakke markten |
| Futuresstrip | Wat je vandaag kunt vastleggen per levermaand | Vast te leggen, openbaar, controleerbaar | Ontbreekt voor veel ingrediënten; weerspiegelt de posities van handelaren; basis tegenover je fysieke prijs | Je bent van plan open volume nu te hedgen of forward te kopen |
| Vesper-prognose | Waar de fysieke prijs naar verwachting uitkomt | Gebouwd voor fysieke benchmarks; gebruikt vraag- en aanbodgegevens | Geen belofte; kan worden herzien; de horizon rolt (okt 2027 per 14 okt 2026) | Je koopt open volume door het jaar heen |
Een futuresprijs is de prijs waartegen iemand vandaag met je wil handelen. Een prognose is een schatting van waar de prijs zal staan. Die twee kunnen ver uit elkaar liggen, om goede redenen. We leggen waarom een futuresprijs geen voorspelling is uit in een aparte post.
Onze regel: budgetteer op de prijs die je verwacht werkelijk te betalen.
Is je beleid om het open volume in K4 2026 te hedgen of forward te kopen, dan is de curve je prijs. Gebruik de forward-curves en de beursfutures in Vesper voor je levermaanden.
Koop je maand voor maand door 2027 heen, dan is de curve een prijs die je niet hebt genomen. Budgetteer op de prognose en laat finance het futurescijfer ernaast zien als de prijs die je had kunnen vastleggen.
Stap #4: Meng gedekt en open volume tot één prijs
Combineer nu stap 2 en stap 3.
Het dekkingspercentage en de contractprijs komen uit je eigen boeken. De referentieprijs komt uit stap 3.
Eén nuttig gevolg: het gat tussen een budget op futures en een budget op een prognose is alleen (1 − dekking%) × (futures − prognose). Hoe meer je hebt gedekt, hoe minder de keuze uitmaakt.
Stap #5: Voeg een stressbandbreedte toe
Eén budgetprijs verbergt het risico. Geef finance een bandbreedte.
Zuivel laat zien waarom. Richard Allen van Fonterra, over waar inkopers tegenaan lopen:
Vollemelkpoeder kan bijvoorbeeld in een paar maanden duizend dollar per ton bewegen. Zo’n prijsbeweging levert grote uitdagingen op voor inkoopteams die budgetten willen beheersen of aanvoer willen veiligstellen.
De eenvoudigste verdedigbare bandbreedte gebruikt de hoogste en laagste fysieke prijs over twaalf maanden, toegepast op alleen het open volume:
- Hoog scenario: open volume geprijsd op de hoogste prijs over twaalf maanden
- Laag scenario: open volume geprijsd op de laagste prijs over twaalf maanden
Gedekt volume blijft in elk scenario op de contractprijs staan. Daar is dekking voor.
Eén valkuil: staat de markt op de dag dat je de prijs vaststelt op zijn twaalfmaandshoogte, dan is het “hoge scenario” helemaal geen stress. Gebruik dan de hoogste maand op de futuresstrip, of een niveau boven die hoogte. Dat is precies de situatie bij mageremelkpoeder uit de EU op dit moment (zie het uitgewerkte voorbeeld hieronder).
Stap #6: Reken valuta om voor in dollars geprijsde inputs
Sommige inputs worden in Amerikaanse dollars verhandeld, en sommige beurzen noteren in Amerikaanse cent per pond.
Arabicakoffie op ICE is er een van. Op 14 okt 2026 werd het ICE-contract voor jul 2027 genoteerd op 279,35 USc/lb (beursfutures, afgelezen in Vesper).
Zo maak je daar een budgetcijfer van:
- Reken om naar USD per ton: USc/lb × 22,0462. Voor jul 2027 is dat 279,35 × 22,0462 = $6.158,6/mt (onze berekening).
- Reken om naar je eigen valuta tegen de budgetkoers van je treasury. Dekt treasury de dollar af, gebruik dan de afgedekte koers, zodat je budget overeenkomt met wat het bedrijf werkelijk gaat betalen.
Houd de wisselkoers als aparte regel. Begraaf je hem in de grondstofprijs, dan kun je later niet meer zien of een afwijking uit de koffie of uit de dollar kwam.
Stap #7: Herijk elk kwartaal en splits het verschil
Een budgetprijs die in oktober is vastgesteld, is in maart achterhaald.
Dat is geen falen van de prognose. Zo werkt voorspellen:
Een goede voorspeller zijn gaat er niet om dat je de toekomst raadt. Het gaat erom dat je flexibel bent, je aanpast aan nieuwe data en helder communiceert, ook als er geen perfect antwoord is.
Herijk dus elk kwartaal:
- Werk het dekkingspercentage bij voor nieuwe contracten en hedges.
- Herprijs het open volume op de nieuwste prognose of curve.
- Rapporteer het verschil tegenover het oorspronkelijke budget, in vieren gesplitst.
| Verschil | Formule | Wat het je vertelt |
|---|---|---|
| Prijs | (werkelijke prijs − budgetprijs) × werkelijk volume | Je betaalde meer of minder per ton |
| Hoeveelheid | (werkelijk volume − budgetvolume) × budgetprijs | Je kocht meer of minder dan gepland |
| Valuta | USD-kosten × (werkelijke koers − budgetkoers), koers in EUR per USD | De valuta bewoog |
| Mix | Verschuiving tussen kwaliteiten of producten met verschillende budgetprijzen | Je kocht een andere samenstelling |
Waarom de moeite? Omdat je dekkingsstrategie bepaalt hoe groot het prijsverschil wordt.
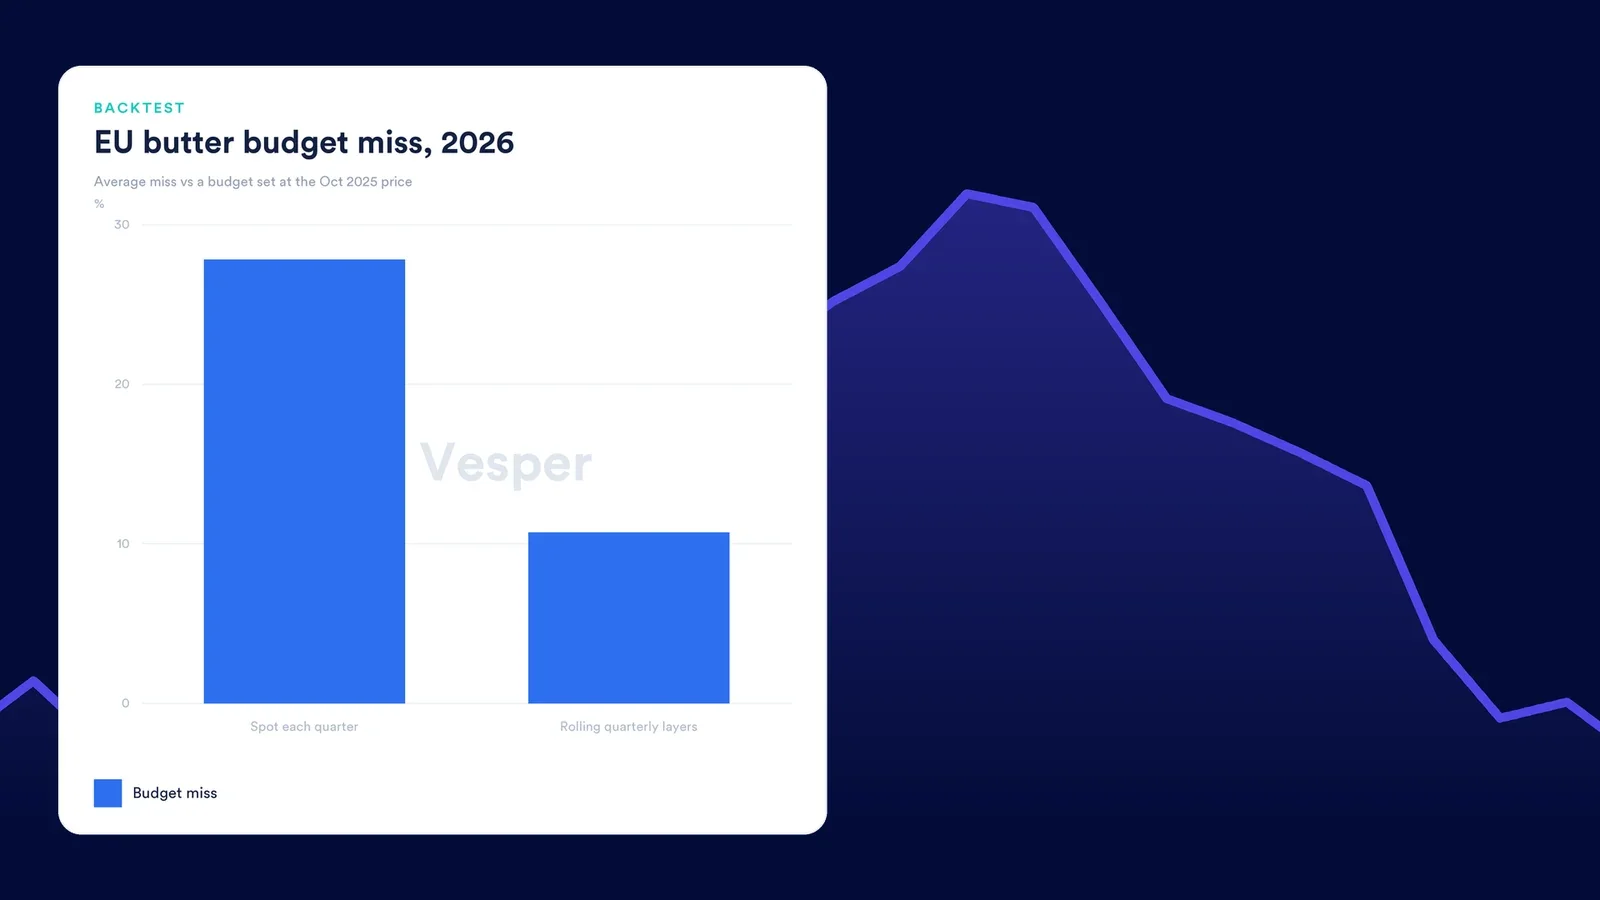
In onze backtest betaalde een boterinkoper die het budget voor 2026 vaststelde op de EU-boterprijs (VPI) van oktober 2025 en elk kwartaal spot kocht, gemiddeld 27,8 % minder dan dat budget, een afwijking van 27,8 %. In doorrollende kwartaallagen kopen kwam 10,7 % lager uit, een afwijking van 10,7 % (backtest op kwartaalbeginprijzen van Vesper; forward-prijzen benaderd door de prijs op de koopdatum, zonder opslag- of financieringskosten).
Lagen maakte het boterbudget nauwkeuriger. Boter werd er niet goedkoper van: over 2024 tot 2026 betaalde de gelaagde inkoper gemiddeld 1,7 % meer dan de spotinkoper (backtest).
Uitgewerkt voorbeeld: het budget voor mageremelkpoeder 2027 van een zuivelinkoper
Ik laat het je zien. De cijfers hieronder zijn verzonnen en afgerond, zodat de methode makkelijk te volgen is. Vul je eigen dekking, contractprijs, curve en prognose in.
In dit voorbeeld krimpt het gat van 9,4 % tussen de twee referenties in de budgetprijs tot 5,8 % (180 ÷ 3.120), omdat 40 % van het volume al vastligt.
Nu de stressbandbreedte. Op 7 okt 2026 was de prijs voor mageremelkpoeder uit de EU (Vesper Price Index, EXW) zowel een twaalfmaandshoogte als de hoogste notering sinds oktober 2023. Hij lag 76,8 % boven de laagste prijs over twaalf maanden, van 10 dec 2025 (onze berekening).
De twaalfmaandshoogte levert dus geen stress naar boven op. Gebruik in plaats daarvan de top van de futuresstrip voor 2027: op 14 okt 2026 was dat het contract voor feb 2027.
Hier is de bandbreedte met dezelfde illustratieve cijfers, plus een aangenomen laagste prijs over twaalf maanden van €2.000/mt en een top van de strip op €3.800/mt.
| Scenario | Open 60 % geprijsd op | Budgetprijs (€/mt) | Kosten op 1.000 t |
|---|---|---|---|
| Lage stress | laagste prijs 12 mnd, €2.000 | 2.400 | €2.400.000 |
| Basis (prognose) | gem. prognose, €3.200 | 3.120 | €3.120.000 |
| Futures | gem. futures 2027, €3.500 | 3.300 | €3.300.000 |
| Hoge stress | top van de strip 2027, €3.800 | 3.480 | €3.480.000 |
Alle cijfers zijn illustratief: 40 % gedekt op €3.000/mt, de open 60 % op de aangenomen prijzen.
Dat is een bandbreedte van €1.080/mt tussen lage en hoge stress. Dat is het cijfer dat finance naast het basisscenario hoort te zien.
Als wij dit budget zouden vaststellen en door het jaar heen zouden kopen, zetten we €3.120/mt in het plan. We zouden €3.300/mt laten zien als de prijs die we vandaag kunnen vastleggen. En we zouden erbij zetten dat het cijfer op futuresbasis ongeveer €180.000 aan kussen bevat, dat er later uitziet als “besparing” als de prognose klopt.
Boter loopt de andere kant op
Kijk nu naar de prijsbenchmarks voor EU-boter. Op 14 okt 2026 lagen de EEX-boterfutures voor 2027 onder de Vesper-prognose, het omgekeerde van mageremelkpoeder.
Om te zien wat dat doet, neem aan dat de boterfutures gemiddeld €4.500/mt zijn en je prognose €4.700/mt. Met dezelfde 60 % open zet budgetteren van boter op futures je prijs 0,6 × (4.500 − 4.700) = €120/mt onder een prijs op prognosebasis. Dat is een budget dat er in januari goed uitziet en in K3 mist als de prognose klopt.
Eén eerlijke kanttekening bij beide zuivelvergelijkingen: de futures zijn EEX-contracten, terwijl de prognose de Vesper Price Index volgt. Dat zijn verschillende referenties, dus een deel van elk gat is basis tussen die twee.
Het beeld voor 2027: futures tegenover prognose voor zes ingrediënten
Zo stonden de futures voor 2027 op 14 okt 2026 tegenover de Vesper-prognose. We vergeleken de gemiddelden over de maanden in 2027 waarvoor zowel een futurescontract als een prognosepunt bestaat, en tonen alleen de richting.
| Grondstof | Futures 2027 tegenover Vesper-prognose | Vergeleken maanden (2027) |
|---|---|---|
| EU-boter | Lager | mrt, jun, sep, okt |
| Mageremelkpoeder EU | Hoger | mrt, jun, sep, okt |
| Cacao, ICE London | Hoger | mrt, mei, jul, sep |
| White sugar No.5 | Lager | mrt, mei, aug, okt |
| Maaltarwe Euronext | Hoger | mrt, sep |
| Ruwe palmolie (Bursa tegenover MPOB-prognose) | Hoger | mrt, jun |
Bron: Vesper, futurescurves en prognoses afgelezen op 14 okt 2026; de vergelijking is onze berekening.
Wat elke regel voor je budget betekent:
- Mageremelkpoeder: de futures liggen boven de prognose. Budgetten op futuresbasis dragen kussen. Kijk waar de fysieke prijs staat voordat je iets vastlegt.
- Cacao: de futures op ICE London voor 2027 liggen boven de Vesper-prognose. Chocoladeproducenten die op de strip budgetteren, bouwen een buffer in. Zie de cacaobonenprijzen en -prognose.
- Witte suiker: de futures liggen onder de prognose, net als bij boter. Hoeveel dat uitmaakt, hangt af van je dekkingspercentage en je stressbandbreedte. Volg de prijzen voor witte suiker voor de levermaanden die je nog nodig hebt.
- Maaltarwe: de futures liggen boven de prognose. Per 14 okt 2026 eindigde de prognose in sep 2027, dus hij sluit beter aan op een budget per oogstjaar dan op een kalenderjaar. Zie de aan Euronext gekoppelde maaltarweprijzen.
- Ruwe palmolie: de futures liggen boven de prognose, maar de bases verschillen (Bursa-futures tegenover een prognose op EXW MPOB-basis), en per 14 okt 2026 eindigde de prognose in jun 2027. Lees dit gat als een reden om je in de basis te verdiepen voordat je het budgetteert. Vergelijk met de prijs en prognose voor ruwe palmolie.
- Boter: de futures liggen onder de prognose. Budgetteren op de strip riskeert een te laag budget.
Waar futures en prognose dicht bij elkaar liggen, maakt de keuze van referentie nauwelijks uit, en doen je dekkingspercentage en je stressbandbreedte het werk.
Kort gezegd: de referentieprijs is een beslissing, en het loont om vast te leggen waarom je hem koos.
Wat te doen als de prognose niet tot het einde van je budgetjaar loopt
Op 14 oktober 2026 had geen van deze zes een Vesper-prognose die tot december 2027 reikte: de meeste liepen tot oktober 2027, tarwe tot 13 september 2027 en palm tot 14 juni 2027. De horizon rolt door, dus controleer die van jou voordat je begint.
Voor de ontbrekende maanden heb je twee opties:
- Trek het laatste prognosepunt vlak door. Voor mageremelkpoeder betekent dat de prognosewaarde voor oktober 2027 herhalen voor nov en dec.
- Gebruik de futures voor de ontbrekende maanden. Voor mageremelkpoeder de EEX-contracten voor nov en dec 2027.
Wij zouden voor een budget op prognosebasis optie 1 kiezen.
Dit is waarom: bronnen mengen maakt een trap op de naad, en die trap komt uit de spreadsheet, zonder markt erachter. Bij mageremelkpoeder liggen de novemberfutures boven de oktoberprognose, dus overstappen van bron zou het budget van de ene op de andere dag verhogen. De futurescurve zelf is over die maanden bijna vlak: de mageremelkpoederfutures dalen 1,6 % van okt naar dec 2027 en de boterfutures bewegen niet. Een vlakke doortrekking past dus bij de vorm van de curve zelf.
Houd de futures voor nov en dec aan als je hoge scenario, en vervang de doorgetrokken waarde zodra de prognose doorrolt.
Ingrediënten zonder termijnmarkt budgetteren
Veel voedingsingrediënten hebben geen beurscontract om mee te hedgen of om af te lezen. Twee voorbeelden uit de dekking van Vesper:
- WPC80: er bestaan in Vesper geen Europese WPC-futures. Op 7 okt 2026 lagen de WPC80-prijzen in de EU (VPI, EXW) binnen een twaalfmaandsbereik dat liep van 41,4 % onder de prijs van die dag (okt 2025) tot 32,9 % erboven (24 jun 2026). De hoogste prijs was meer dan het dubbele van de laagste (onze berekening).
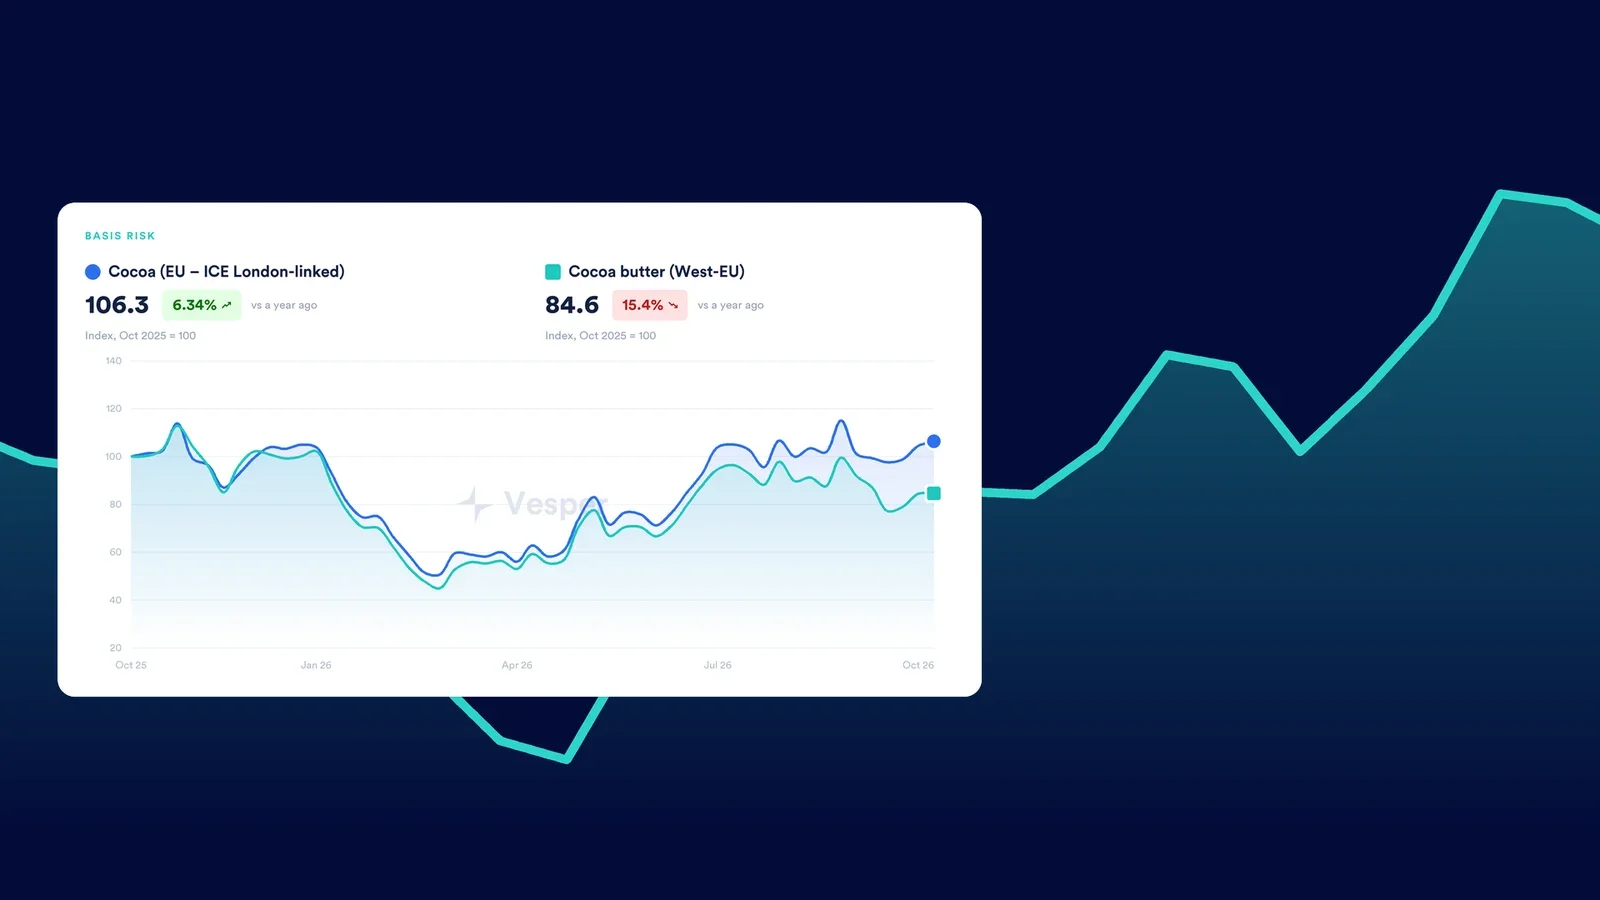
- Cacaoboter: er bestaan geen futures op cacaoboter binnen de dekking van Vesper. Op 13 okt 2026 lag cacaoboter in West-EU (EXW AMS/RDM/HBG) binnen een twaalfmaandsbereik dat liep van 47,3 % onder de prijs van die dag tot 33,4 % erboven (onze berekening).
Gebruik hiervoor deze aanpak:
- Basisscenario: de Vesper-prognose voor de fysieke prijs, waar die bestaat.
- Markttoets: forward-prijzen van twee of drie leveranciers voor jouw levermaanden. Liggen die ruim boven de prognose, vraag dan wat erin zit (risicopremie, financiering, hun eigen dekking).
- Bredere stressbandbreedte: gebruik de hoogste en laagste prijs over twaalf maanden, en reken erop dat je die hele bandbreedte nodig hebt.
- Meer dekking via contracten: zonder beurshedge zijn vasteprijsafspraken of indexgekoppelde prijsaanpassingsclausules de manier om open volume te verkleinen.
Een proxy kan helpen, met zorg. Cacaoboter wordt vaak besproken als een verhouding tot cacaobonen. Op 13 okt 2026 lag de verhouding tussen cacaoboter en cacao op ICE London 20,5 % lager dan een jaar eerder (onze berekening).
Budgetteer je cacaoboter vanaf de cacaobonencurve, dan is de verhouding een tweede open risico. Zet daar een eigen stresstest op.
Een opmerking over standaardkostprijs en de planningskalender
Je budgetprijs wordt meestal de standaardkostprijs in het ERP. Elk inkoopprijsverschil voor 2027 wordt daartegen gemeten.
Stel hem dus één keer vast, leg de inputs vast en verander hem niet stilletjes halverwege het jaar. Herijkingen gaan in een aparte kolom. Dat houdt het prijsverschil eerlijk, en het laat de directie zien hoeveel van de jaarkosten uit de markt kwam en hoeveel uit je inkoopbeslissingen.
Volgende stappen
- Haal je volume en dekkingspercentage voor 2027 per ingrediënt op.
- Prijs het open volume twee keer, op futures en op de prognose, met de prijsprognoses van Vesper.
- Voeg de stressbandbreedte toe en leg vast welke referentie je koos, en waarom.
- Voor de zuiveldetails achter deze cijfers, download de marktvooruitzichten EU-zuivel K4 2026.
Veelgestelde vragen
Wat is een budgetprijs in inkoop?
Een budgetprijs is de prijs per ton die een bedrijf verwacht te betalen voor een input over het budgetjaar. Hij bepaalt de standaardkostprijs die finance gebruikt voor productcalculatie, prijsstelling en margedoelen. Voor grondstoffen mengt hij de prijs van het volume dat al gecontracteerd is met een referentieprijs, zoals futures of een prognose, voor het volume dat nog open staat.
Moet ik budgetteren op futures of op een prognose?
Budgetteer op de prijs die je verwacht werkelijk te betalen. Ben je van plan het open volume nu te hedgen of forward te kopen, gebruik dan de futures- of forward-curve, want dat is de prijs die je kunt vastleggen. Koop je door het jaar heen, gebruik dan een prognose van waar de fysieke prijs uitkomt. Laat finance beide cijfers zien, en het gat ertussen.
Hoe vaak moeten grondstofbudgetten worden herijkt?
Per kwartaal is voor de meeste voedingsingrediënten de praktische standaard. Werk elk kwartaal je dekkingspercentage bij, herprijs het open volume op de nieuwste prognose of curve, en rapporteer het verschil tegenover de oorspronkelijke budgetprijs. Herijk eerder als een belangrijke input verder beweegt dan je stressbandbreedte toeliet.
Wat is een budgetverschil?
Een budgetverschil is het verschil tussen wat een input werkelijk kostte en wat het budget zei dat hij zou kosten. Voor grondstoffen is het nuttig om het in vier delen te splitsen: prijs (je betaalde meer of minder per ton), hoeveelheid (je kocht meer of minder), valuta (de koers bewoog) en mix (je kocht een andere samenstelling van kwaliteiten of producten).
Hoe budgetteer je een ingrediënt zonder termijnmarkt?
Gebruik een prognose van de fysieke prijs als basisscenario en toets die aan forward-prijzen van twee of drie leveranciers voor jouw levermaanden. Omdat je niet op een beurs kunt hedgen, stel je een bredere stressbandbreedte vast op basis van de hoogste en laagste prijs over twaalf maanden, en overweeg je vasteprijs- of indexgekoppelde leveringscontracten om meer volume vroeg af te dekken.