Si presupuesta la leche desnatada en polvo de 2027 con la curva de futuros de EEX, incorpora más que la previsión de Vesper.
Haga lo mismo con la mantequilla y acabará por debajo.
Misma leche. Misma bolsa. Errores opuestos.
La temporada de presupuestos pone a finanzas en su mesa pidiendo una cifra de compras para 2027. Este artículo le da un método de 7 pasos para fijar un precio presupuestario defendible, con un ejemplo práctico de leche desnatada en polvo y dónde quedaban los futuros de 2027 frente a nuestra previsión para seis ingredientes.
Los presupuestos son una parte de un trabajo más amplio. Si prefiere la imagen completa primero, empiece por nuestra guía sobre la gestión del riesgo de precios de materias primas en la industria alimentaria. Este artículo se centra en una sola cifra: el precio por tonelada que entra en el plan del año que viene.
¿Qué es un precio presupuestario de materias primas?
Un precio presupuestario de materias primas es el precio por tonelada que una empresa planea pagar por un insumo durante el año presupuestario, también llamado precio de presupuesto o costo estándar. Mezcla el precio fijado del volumen ya contratado con un precio de referencia (spot, futuros o una previsión) para el volumen aún abierto.
Suena sencillo.
Y aquí está la cuestión: casi todos los equipos lo tratan como una cifra única sacada de una fuente única. Normalmente el precio de hoy, o la curva de futuros, copiada a una hoja de cálculo en octubre.
Pero el precio de referencia es una decisión y, para 2027, esa decisión mueve mucho el presupuesto en algunos ingredientes.
Vamos a fijarlo bien.
Cómo fijar un presupuesto de materias primas en 7 pasos
Paso n.º 1: Separe su volumen de 2027 en cubierto y abierto
Empiece por toneladas, no por precios.
Para cada ingrediente, liste su volumen previsto de 2027 por mes o por trimestre. Después marque cuánto está ya cubierto:
- Contratos a precio fijo con proveedores
- Compras a plazo
- Coberturas con futuros
- Contratos indexados con techo o componente fijo
Todo lo demás es volumen abierto.
El porcentaje cubierto (su porcentaje de cobertura) es el dato más importante de todo el presupuesto. Decide cuánto de su costo de 2027 ya es conocido y cuánto sigue expuesto al mercado.
La cobertura rara vez aparece de golpe. La mayoría de los equipos la construye por tramos a lo largo de varios trimestres. Si quiere la mecánica, nuestro artículo sobre compra a plazo y cobertura escalonada muestra cómo se acumula el porcentaje de cobertura trimestre a trimestre, con una prueba retrospectiva sobre mantequilla, cacao y azúcar.
Paso n.º 2: Valore el volumen cubierto a precios de contrato
Esta parte es aritmética.
Tome cada contrato, multiplique volumen por precio de contrato, sume y divida entre el volumen cubierto. Eso le da un precio medio ponderado de contrato.
Use el precio que va a pagar de verdad en la entrega. Si un contrato está indexado, valórelo con su mejor estimación del índice para los meses de entrega y trate esa parte como abierta en la prueba de estrés.
Paso n.º 3: Elija un precio de referencia para el volumen abierto
Aquí es donde se tuercen los presupuestos.
Tiene tres opciones habituales: el precio spot de hoy, la curva de futuros (o a plazo) o una previsión. Cada una responde a una pregunta distinta.
| Referencia | Qué le dice | A favor | En contra | Úsela cuando |
|---|---|---|---|---|
| Spot | Lo que paga el mercado hoy | Sencillo, observable, finanzas se fía | Supone que nada cambia; incorpora el pico o el valle de hoy | Horizonte corto, mercados planos |
| Curva de futuros | Lo que puede fijar hoy para cada mes de entrega | Fijable, pública, auditable | Inexistente para muchos ingredientes; refleja el posicionamiento de los operadores; base frente a su precio físico | Piensa cubrir o comprar a plazo el volumen abierto ahora |
| Previsión de Vesper | Dónde se espera que acabe el precio físico | Construida para índices físicos; usa datos de oferta y demanda | No es una promesa; puede revisarse; el horizonte se desplaza (oct 2027 a fecha de 14 oct 2026) | Va a comprar el volumen abierto a lo largo del año |
Un precio de futuros es el precio al que alguien negociará con usted hoy. Una previsión es una estimación de dónde estará el precio. Esas dos cosas pueden quedar muy lejos la una de la otra, por buenos motivos. Explicamos por qué un precio de futuros no es una predicción en otro artículo.
Nuestra regla: presupueste al precio que espera pagar de verdad.
Si su política es cubrir o comprar a plazo el volumen abierto en el T4 de 2026, la curva es su precio. Use las curvas a plazo y los futuros de bolsa en Vesper para sus meses de entrega.
Si va a comprar mes a mes a lo largo de 2027, la curva es un precio que eligió no tomar. Presupueste con la previsión y enseñe a finanzas la cifra de futuros al lado, como el precio que podría haber fijado.
Paso n.º 4: Mezcle volumen cubierto y abierto en un solo precio
Ahora combine los pasos 2 y 3.
El porcentaje de cobertura y el precio de contrato salen de sus propios libros. El precio de referencia sale del paso 3.
Una consecuencia útil: la brecha entre un presupuesto basado en futuros y otro basado en previsión es solo (1 − % cobertura) × (futuros − previsión). Cuanto más tenga cubierto, menos importa la elección.
Paso n.º 5: Añada una banda de estrés
Un precio presupuestario único esconde el riesgo. Dele a finanzas un rango.
Los lácteos muestran por qué. Richard Allen, de Fonterra, sobre a qué se enfrentan los compradores:
La leche entera en polvo, por ejemplo, puede oscilar mil dólares por tonelada métrica en cuestión de meses. Ese tipo de movimiento de precio crea grandes dificultades a los equipos de compras que intentan gestionar presupuestos o asegurar suministro.
La banda defendible más sencilla usa el máximo y el mínimo de 12 meses del precio físico, aplicados solo al volumen abierto:
- Escenario alto: volumen abierto valorado al máximo de 12 meses
- Escenario bajo: volumen abierto valorado al mínimo de 12 meses
El volumen cubierto se queda a precio de contrato en todos los escenarios. Para eso está la cobertura.
Una trampa: si el mercado está en su máximo de 12 meses el día en que fija el precio, el «escenario alto» no estresa nada. Use el mes más alto de la curva de futuros, o un nivel por encima del máximo, en su lugar. Es exactamente lo que ocurre ahora mismo con la leche desnatada en polvo de la UE (véase el ejemplo práctico más abajo).
Paso n.º 6: Convierta la divisa de los insumos cotizados en USD
Algunos insumos cotizan en dólares estadounidenses, y algunas bolsas cotizan en centavos de dólar por libra.
El café arábica de ICE es uno. El 14 de octubre de 2026, el contrato de julio de 2027 de ICE cotizaba a 279,35 USc/lb (futuros de bolsa, consultados en Vesper).
Para convertirlo en una cifra presupuestaria:
- Pase a USD por tonelada: USc/lb × 22,0462. Para julio de 2027 eso son 279,35 × 22,0462 = 6.158,6 USD/mt (cálculo nuestro).
- Conviértalo a su moneda al tipo de cambio presupuestario de su tesorería. Si tesorería cubre el dólar, use su tipo cubierto, para que su presupuesto coincida con lo que la empresa pagará de verdad.
Mantenga el tipo de cambio como línea aparte. Si lo entierra dentro del precio de la materia prima, después no podrá saber si una desviación vino del café o del dólar.
Paso n.º 7: Reproyecte cada trimestre y descomponga la variación
Un precio presupuestario fijado en octubre está desfasado en marzo.
Eso no es un fallo de la previsión. Es como funciona prever:
Ser un buen previsor no consiste en adivinar el futuro. Consiste en ser flexible, ajustarse a los datos nuevos y comunicar con claridad, incluso cuando no hay una respuesta perfecta.
Así que reproyecte cada trimestre:
- Actualice el porcentaje de cobertura con los nuevos contratos y coberturas.
- Revalore el volumen abierto con la última previsión o curva.
- Informe de la variación frente al presupuesto original, descompuesta en cuatro.
| Variación | Fórmula | Qué le dice |
|---|---|---|
| Precio | (precio real − precio presupuestario) × volumen real | Pagó más o menos por tonelada |
| Volumen | (volumen real − volumen presupuestado) × precio presupuestario | Compró más o menos de lo previsto |
| Tipo de cambio | costo en USD × (tipo real − tipo presupuestado), tipo en EUR por USD | La divisa se movió |
| Mezcla | Desplazamiento entre calidades o productos con precios presupuestarios distintos | Compró una combinación distinta |
¿Para qué molestarse? Porque la estrategia de cobertura cambia el tamaño de la variación de precio.
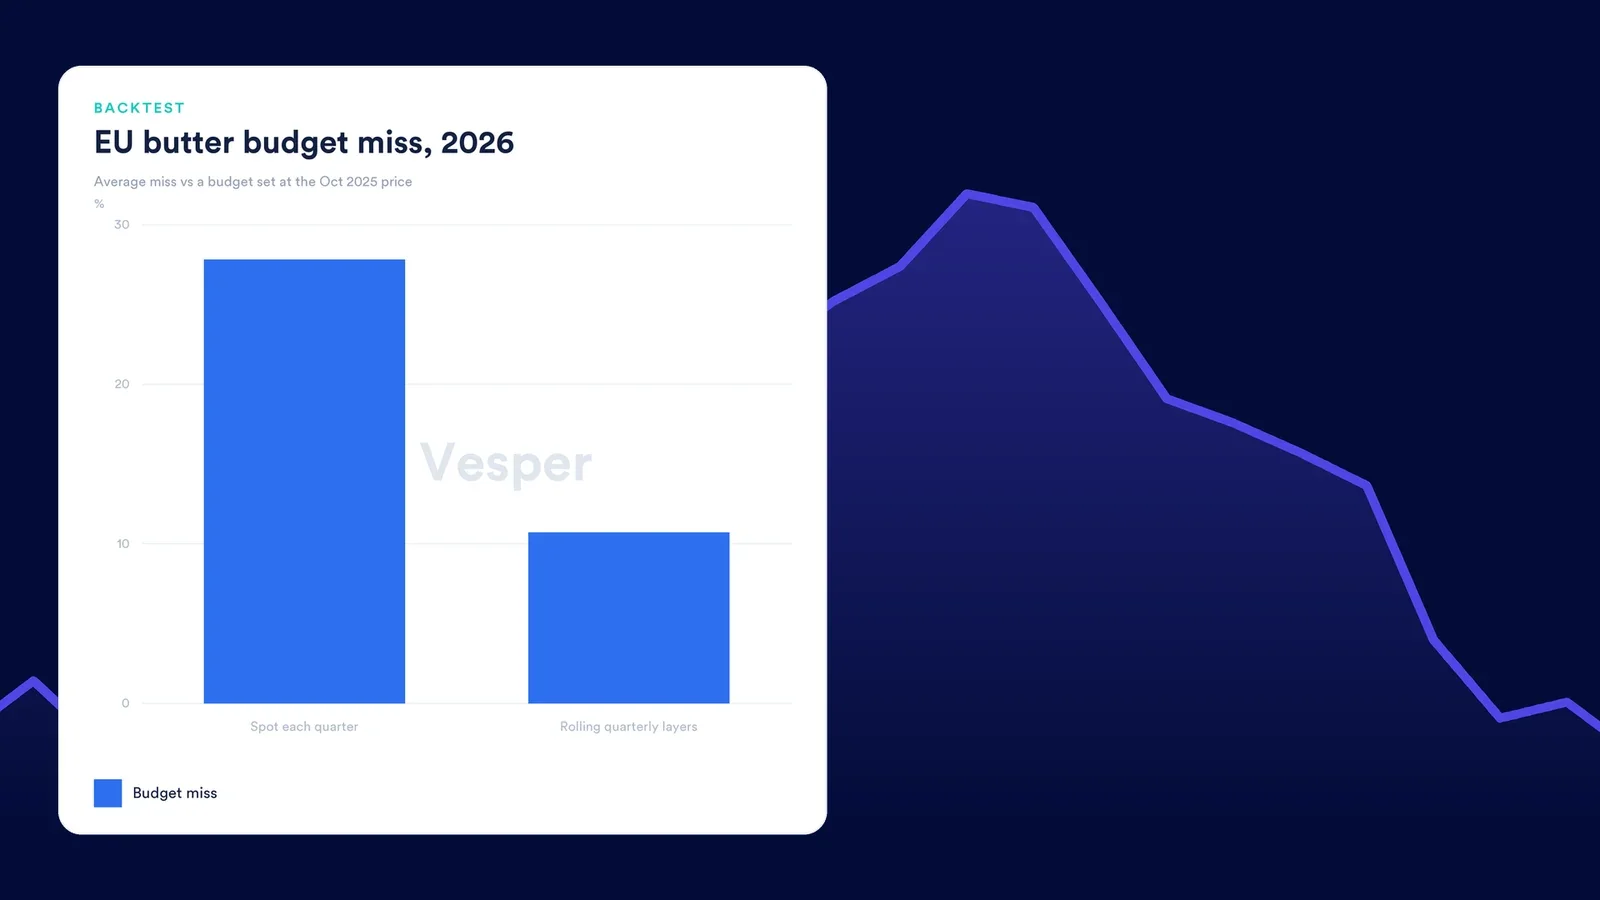
En nuestra prueba retrospectiva, un comprador de mantequilla que fijó el presupuesto de 2026 en el precio de la mantequilla UE (VPI) de octubre de 2025 y compró spot cada trimestre pagó en promedio un 27,8 % menos que ese presupuesto, una desviación del 27,8 %. Comprar en tramos trimestrales rotatorios quedó un 10,7 % por debajo, una desviación del 10,7 % (prueba retrospectiva sobre precios Vesper de inicio de trimestre; precios a plazo aproximados por el precio de la fecha de compra, sin costo de almacenamiento ni de financiación).
El escalonamiento hizo más preciso el presupuesto de la mantequilla. No abarató la mantequilla: entre 2024 y 2026 el comprador escalonado pagó un 1,7 % más en promedio que el comprador spot (prueba retrospectiva).
Ejemplo práctico: el presupuesto de leche desnatada en polvo de 2027 de un comprador lácteo
Se lo muestro. Las cifras de abajo son inventadas y redondeadas para que el método se siga con facilidad. Ponga en su lugar su propia cobertura, su precio de contrato, la curva y la previsión.
En este ejemplo, la brecha del 9,4 % entre las dos referencias se reduce al 5,8 % en el precio presupuestario (180 ÷ 3.120), porque el 40 % del volumen ya está fijado.
Ahora la banda de estrés. El 7 de octubre de 2026, el precio de la leche desnatada en polvo de la UE (Vesper Price Index, EXW) era a la vez máximo de 12 meses y el registro más alto desde octubre de 2023. Estaba un 76,8 % por encima de su mínimo de 12 meses del 10 de diciembre de 2025 (cálculo nuestro).
Así que el máximo de 12 meses no aporta ningún estrés al alza. Use en su lugar la parte alta de la curva de futuros de 2027: el 14 de octubre de 2026 era el contrato de febrero de 2027.
Esta es la banda con las mismas cifras ilustrativas, más un mínimo de 12 meses supuesto de 2.000 EUR/mt y una parte alta de la curva a 3.800 EUR/mt.
| Escenario | 60 % abierto valorado a | Precio presupuestario (EUR/mt) | Costo sobre 1.000 t |
|---|---|---|---|
| Estrés bajo | mínimo de 12 meses, 2.000 | 2.400 | 2.400.000 € |
| Base (previsión) | media de la previsión, 3.200 | 3.120 | 3.120.000 € |
| Futuros | media de futuros 2027, 3.500 | 3.300 | 3.300.000 € |
| Estrés alto | parte alta de la curva 2027, 3.800 | 3.480 | 3.480.000 € |
Todas las cifras son ilustrativas: un 40 % cubierto a 3.000 EUR/mt y el 60 % abierto a los precios supuestos.
Eso es un rango de 1.080 EUR/mt entre el estrés bajo y el alto. Esa es la cifra que finanzas debería ver junto al escenario base.
Si fuéramos nosotros quienes fijamos este presupuesto y comprásemos a lo largo del año, pondríamos 3.120 EUR/mt en el plan. Enseñaríamos 3.300 EUR/mt como el precio que podríamos fijar hoy. Y señalaríamos que la cifra basada en futuros lleva unos 180.000 € de colchón que después parecerán «ahorros» si la previsión acierta.
La mantequilla va al revés
Pase ahora a los índices de precio de la mantequilla de la UE. El 14 de octubre de 2026, los futuros de mantequilla de EEX para 2027 estaban por debajo de la previsión de Vesper, al revés que la leche desnatada en polvo.
Para ver qué supone, suponga que los futuros de mantequilla promedian 4.500 EUR/mt y su previsión 4.700 EUR/mt. Con el mismo 60 % abierto, presupuestar la mantequilla con futuros deja su precio 0,6 × (4.500 − 4.700) = 120 EUR/mt por debajo de un precio basado en la previsión. Es un presupuesto que luce bien en enero y falla en el T3 si la previsión acierta.
Una advertencia honesta para las dos comparaciones lácteas: los futuros son contratos de EEX, mientras que la previsión sigue al Vesper Price Index. Son referencias distintas, así que parte de cualquier brecha es base entre ambas.
El panorama de 2027: futuros frente a previsión para seis ingredientes
Así quedaban los futuros de 2027 frente a la previsión de Vesper el 14 de octubre de 2026. Comparamos las medias de los meses de 2027 que tienen a la vez contrato de futuros y punto de previsión, y mostramos solo la dirección.
| Materia prima | Futuros 2027 frente a previsión Vesper | Meses comparados (2027) |
|---|---|---|
| Mantequilla UE | Por debajo | mar, jun, sep, oct |
| Leche desnatada en polvo UE | Por encima | mar, jun, sep, oct |
| Cacao, ICE London | Por encima | mar, may, jul, sep |
| White sugar No.5 | Por debajo | mar, may, ago, oct |
| Trigo panificable de Euronext | Por encima | mar, sep |
| Aceite de palma crudo (Bursa frente a previsión MPOB) | Por encima | mar, jun |
Fuente: Vesper, curvas de futuros y previsiones leídas el 14 de octubre de 2026; la comparación es cálculo nuestro.
Qué significa cada línea para su presupuesto:
- Leche desnatada en polvo: los futuros están por encima de la previsión. Los presupuestos basados en futuros llevan colchón. Compruebe dónde está el precio físico antes de fijar nada.
- Cacao: los futuros de ICE London para 2027 están por encima de la previsión de Vesper. Los fabricantes de chocolate que presupuesten con la curva incorporan un colchón. Vea los precios y la previsión del grano de cacao.
- Azúcar blanco: los futuros están por debajo de la previsión, como en la mantequilla. Cuánto importa depende de su porcentaje de cobertura y de su banda de estrés. Siga los precios del azúcar blanco para los meses de entrega que aún necesita.
- Trigo panificable: los futuros están por encima de la previsión. A 14 de octubre de 2026 la previsión terminaba en septiembre de 2027, así que encaja mejor con un presupuesto por campaña que con uno por año natural. Vea los precios del trigo para molienda ligados a Euronext.
- Aceite de palma crudo: los futuros están por encima de la previsión, pero las bases difieren (futuros de Bursa frente a una previsión sobre base EXW MPOB) y, a 14 de octubre de 2026, la previsión terminaba en junio de 2027. Tome esta brecha como motivo para profundizar en la base antes de presupuestarla. Compárela con el precio y la previsión del aceite de palma crudo.
- Mantequilla: los futuros están por debajo de la previsión. Presupuestar con la curva arriesga quedarse corto.
Cuando futuros y previsión están cerca, la elección de referencia apenas importa, y el trabajo lo hacen su porcentaje de cobertura y su banda de estrés.
En resumen: el precio de referencia es una decisión, y merece la pena dejar por escrito por qué la tomó.
Qué hacer cuando la previsión no llega hasta el final de su año presupuestario
El 14 de octubre de 2026 ninguno de estos seis tenía una previsión de Vesper que llegara a diciembre de 2027: la mayoría llegaba a octubre de 2027, el trigo al 13 de septiembre de 2027 y la palma al 14 de junio de 2027. El horizonte se desplaza hacia delante, así que compruebe el suyo antes de empezar.
Tiene dos opciones para los meses que faltan:
- Arrastrar plano el último punto de la previsión. Para la leche desnatada en polvo, eso significa repetir el valor previsto para octubre de 2027 en noviembre y diciembre.
- Usar los futuros para los meses que faltan. Para la leche desnatada en polvo, los contratos de EEX de noviembre y diciembre de 2027.
Nosotros elegiríamos la opción 1 para un presupuesto basado en previsión.
El motivo: mezclar fuentes crea un escalón en la costura, y ese escalón sale de la hoja de cálculo, sin ningún mercado detrás. En la leche desnatada en polvo, los futuros de noviembre están por encima de la previsión de octubre, así que cambiar de fuente subiría el presupuesto de la noche a la mañana. La propia curva de futuros es casi plana en esos meses: los futuros de leche desnatada en polvo caen un 1,6 % de octubre a diciembre de 2027 y los de mantequilla no se mueven. Así que un arrastre plano respeta la forma de la propia curva.
Guarde los futuros de noviembre y diciembre como su escenario alto, y sustituya el valor arrastrado cuando la previsión avance.
Cómo presupuestar ingredientes sin mercado de futuros
Muchos ingredientes alimentarios no tienen contrato en bolsa que cubrir ni que leer. Dos ejemplos de la cobertura de Vesper:
- WPC80: no existen futuros europeos de WPC en Vesper. El 7 de octubre de 2026, los precios del WPC80 de la UE (VPI, EXW) estaban dentro de un rango de 12 meses que iba de un 41,4 % por debajo del precio de ese día (oct 2025) a un 32,9 % por encima (24 de junio de 2026). El máximo fue más del doble del mínimo (cálculo nuestro).
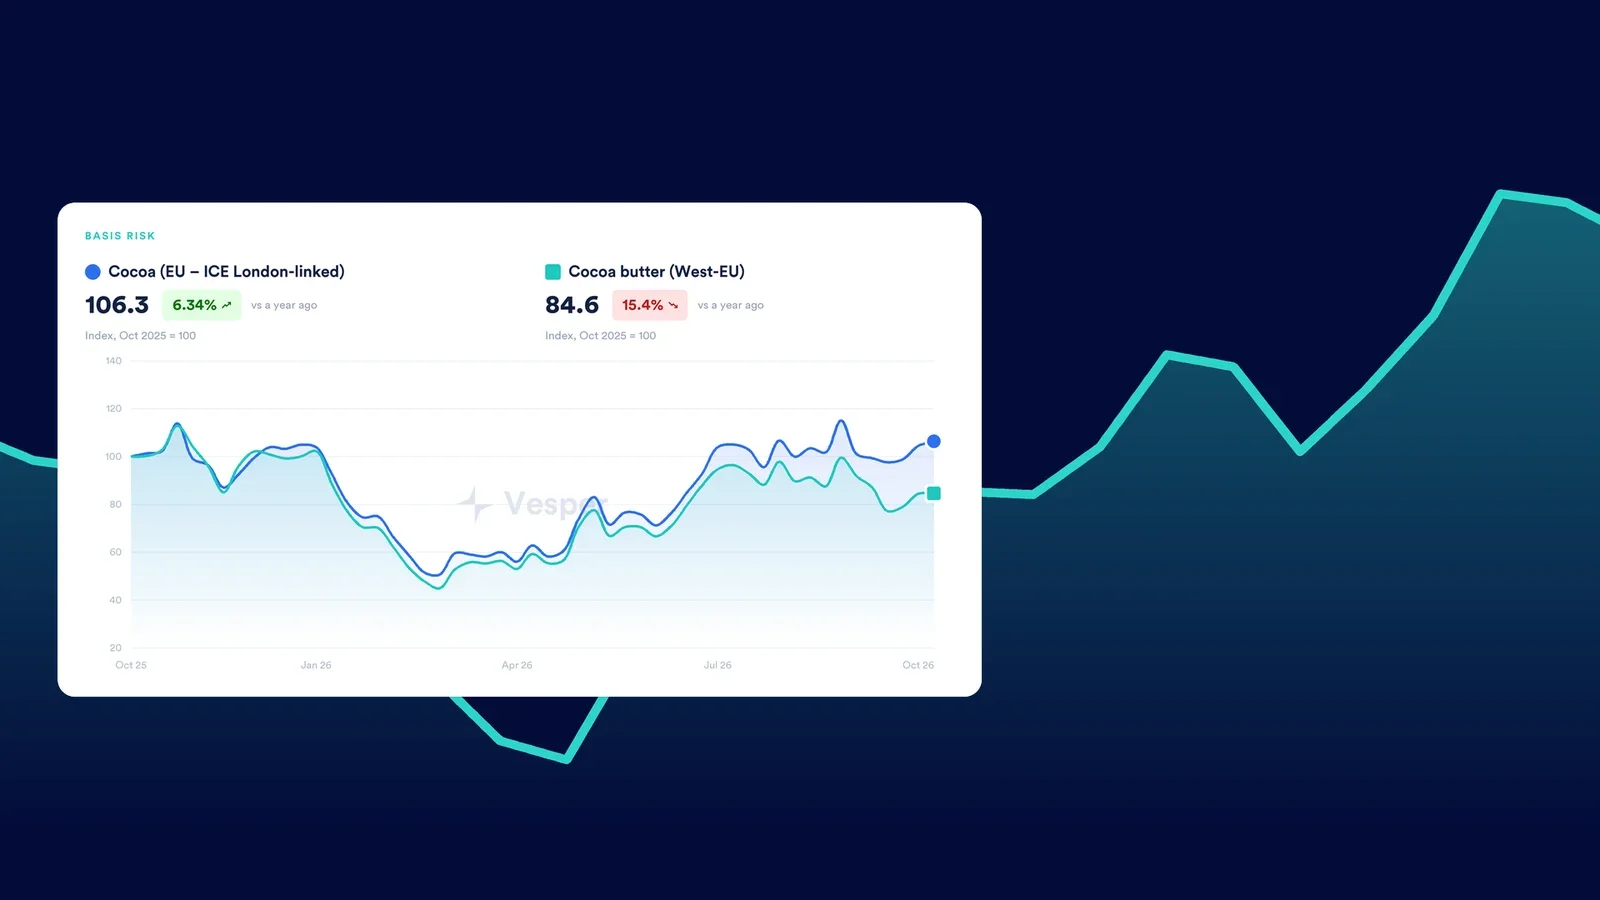
- Manteca de cacao: no existen futuros de manteca de cacao en la cobertura de Vesper. El 13 de octubre de 2026, la manteca de cacao de Europa Occidental (EXW AMS/RDM/HBG) estaba dentro de un rango de 12 meses que iba de un 47,3 % por debajo del precio de ese día a un 33,4 % por encima (cálculo nuestro).
Para estos, siga este enfoque:
- Escenario base: la previsión de Vesper para el precio físico, donde exista.
- Contraste de mercado: cotizaciones a plazo de dos o tres proveedores para sus meses de entrega. Si quedan muy por encima de la previsión, pregunte qué llevan dentro (prima de riesgo, financiación, su propia cobertura).
- Banda de estrés más ancha: use el máximo y el mínimo de 12 meses, y cuente con necesitarla entera.
- Más cobertura por contrato: sin cobertura en bolsa, los acuerdos a precio fijo o las cláusulas de revisión de precios indexadas son la forma de reducir el volumen abierto.
Un sustituto puede ayudar, con cuidado. La manteca de cacao se discute a menudo como ratio sobre el grano de cacao. El 13 de octubre de 2026, el ratio entre la manteca de cacao y el cacao de ICE London era un 20,5 % más bajo que un año antes (cálculo nuestro).
Si presupuesta la manteca de cacao a partir de la curva del grano, el ratio es un segundo riesgo abierto. Estréselo por separado.
Una nota sobre el costo estándar y el calendario de planificación
Su precio presupuestario suele convertirse en el costo estándar del ERP. Cada variación de precio de compra de 2027 se mide contra él.
Así que fíjelo una vez, documente los datos de partida y no lo cambie en silencio a mitad de año. Las reproyecciones van en una columna aparte. Eso mantiene honesta la variación de precio y enseña al consejo cuánto del costo del año vino del mercado y cuánto de sus decisiones de compra.
Próximos pasos
- Saque su volumen de 2027 y su porcentaje de cobertura por ingrediente.
- Valore el volumen abierto dos veces, con futuros y con la previsión, usando las previsiones de precios de Vesper.
- Añada la banda de estrés y deje por escrito qué referencia eligió y por qué.
- Para el detalle lácteo detrás de estas cifras, descargue las perspectivas del mercado lácteo de la UE para el T4 de 2026.
Preguntas frecuentes
¿Qué es un precio presupuestario en compras?
Un precio presupuestario es el precio por tonelada que una empresa planea pagar por un insumo durante el año presupuestario. Fija el costo estándar que finanzas usa para costear productos, fijar precios y marcar objetivos de margen. En materias primas combina el precio del volumen ya contratado con un precio de referencia, como los futuros o una previsión, para el volumen aún abierto.
¿Debo presupuestar con precios de futuros o con una previsión?
Presupueste al precio que espera pagar de verdad. Si va a cubrir o a comprar a plazo el volumen abierto ahora, use la curva de futuros o a plazo, porque es el precio que puede fijar. Si va a comprar a lo largo del año, use una previsión de dónde acabará el precio físico. Enseñe a finanzas las dos cifras y la brecha que hay entre ellas.
¿Cada cuánto hay que reproyectar los presupuestos de materias primas?
Lo práctico para la mayoría de los ingredientes alimentarios es cada trimestre. Cada trimestre, actualice su porcentaje de cobertura, revalore el volumen abierto con la última previsión o curva e informe de la variación frente al precio presupuestario original. Reproyecte antes si un insumo clave se mueve más de lo que permitía su banda de estrés.
¿Qué es una variación presupuestaria?
Una variación presupuestaria es la diferencia entre lo que costó realmente un insumo y lo que el presupuesto decía que costaría. En materias primas conviene descomponerla en cuatro partes: precio (pagó más o menos por tonelada), volumen (compró más o menos), tipo de cambio (la divisa se movió) y mezcla (compró una combinación distinta de calidades o productos).
¿Cómo se presupuesta un ingrediente sin mercado de futuros?
Use una previsión del precio físico como escenario base y contrástela con cotizaciones a plazo de dos o tres proveedores para sus meses de entrega. Como no puede cubrirse en una bolsa, fije una banda de estrés más ancha a partir del máximo y el mínimo de 12 meses, y plantéese contratos de suministro a precio fijo o indexados para cubrir más volumen desde el principio.