Lagen bracht de gemiddelde budgetafwijking voor boter terug van 24,2 % naar 11,2 %.
Boter werd er niet goedkoper van.
Dat is de uitkomst van een backtest die we draaiden op drie jaar EU-boterbenchmarks, cacaobonenprijzen en witte suiker. We vergeleken drie manieren van kopen: spot, één jaarlijkse vastlegging en gelaagde dekking.
In deze post krijg je de volledige resultaten, de aannames erachter en een dekkingsladder die je voor je eigen ingrediënten kunt overnemen.
Plus de regels voor wanneer je die ladder mag buigen.
Wat is een forward-inkoopstrategie?
Forward kopen is vandaag de prijs afspreken van een ingrediënt dat je later geleverd krijgt, via een vasteprijscontract met een leverancier of via een futurespositie. Een forward-inkoopstrategie legt vast hoeveel van elke toekomstige periode je dekt, hoe ver vooruit en wanneer. Het doel is een voorspelbare kostprijs.
Het is één instrument in een breder plan voor het beheersen van grondstofprijsrisico in de voedingsindustrie.
En het roept de vraag op die elke inkoper vroeg of laat stelt: wanneer leg je prijzen vast?
Het eerlijke antwoord is dat niemand de beste dag kent. Dus de meeste goede strategieën proberen hem niet meer te kiezen.
Kendra Rhodes, die bij General Mills het grondstofrisicobeheer leidt, beschrijft waar inkopers tegenaan lopen:
Je kunt binnen één dag van hoog naar laag en weer naar hoog gaan. Een paar jaar geleden kon je nog een redelijke reeks uitkomsten modelleren. Nu? Nu moet je je voorbereiden op het ondenkbare.
De drie manieren van kopen: spot, jaarlijkse vastlegging en gelaagd
Vrijwel elke voedingsinkoper draait een mengvorm van deze drie. Hier is elk ervan in gewone taal.
Strategie #1: Spot
Je koopt het volume van elke periode tegen de marktprijs van die periode.
Je kostprijs volgt de markt precies. Fijn als prijzen dalen. Pijnlijk als ze pieken. Je budget is een gok tot de factuur binnenkomt.
Strategie #2: De enkele jaarlijkse vastlegging
In oktober leg je het volledige volume van volgend jaar vast op de oktoberprijs. Eén forward-contract, één beslissing.
Je budget klopt precies. Maar je hele jaar hangt aan de prijs van één dag.
Strategie #3: Gelaagde dekking
Je koopt het volume van elk kwartaal in plakken, gespreid over de tijd.
In onze test werd de behoefte van elk kwartaal in vier tranches van 25 % gekocht: aan het begin van dat kwartaal en aan het begin van elk van de drie kwartalen ervoor. Dat is een doorrollende laag van vier kwartalen. Elke koopdatum dekt een kwart van de komende vier kwartalen.
Dit is wat treasury-teams een lagenstrategie of gelaagd hedgen noemen. Je kostprijs wordt een gemiddelde van vier prijzen, dus één slechte koopdatum kan maar een kwart van je volume raken.
De backtest: 3 jaar boter, cacao en suiker
Ik laat het je zien.
We namen de kwartaalbeginprijzen van Vesper voor drie ingrediënten van januari 2023 tot oktober 2026:
- EU-boter: de Vesper Price Index (VPI), EXW Europa, in EUR/mt.
- Cacao: de aan ICE gekoppelde cacaoprijs van Vesper voor Europa, EXW, in EUR/mt.
- Witte suiker: de aan ICE No.5 gekoppelde Europaprijs van Vesper, EXW, in EUR/mt.
Daarna kochten we elk kwartaal een gelijk volume, van K1 2024 tot en met K4 2026 (12 kwartalen), onder elke strategie.
Resultaat #1: Gemiddelde kostprijs per jaar
Dit is wat elke strategie betaalde, per jaar en gemiddeld.
| Ingrediënt en strategie | 2024 | 2025 | 2026 | Gemiddelde 3 jaar | Kwartaalbandbreedte |
|---|---|---|---|---|---|
| Boter, spot | €6.358 | €6.750 | €3.900 | €5.669 | €3.790 tot €7.700 |
| Boter, gelaagd | €5.468 | €7.008 | €4.821 | €5.766 | €3.900 tot €7.325 |
| Boter, jaarlijkse vastlegging | €4.800 | €7.700 | €5.400 | €5.967 | €4.800 tot €7.700 |
| Cacao, spot | €7.163 | €7.606 | €4.205 | €6.325 | €2.827 tot €10.845 |
| Cacao, gelaagd | €5.541 | €8.137 | €4.906 | €6.195 | €3.340 tot €8.844 |
| Cacao, jaarlijkse vastlegging | €3.497 | €6.133 | €5.371 | €5.000 | €3.497 tot €6.133 |
| Sugar No.5, spot | €555,5 | €444,3 | €402,4 | €467,4 | €356,0 tot €604,9 |
| Sugar No.5, gelaagd | €586,4 | €495,4 | €394,5 | €492,1 | €379,1 tot €601,9 |
| Sugar No.5, jaarlijkse vastlegging | €664,0 | €523,2 | €385,8 | €524,3 | €385,8 tot €664,0 |
Alle bedragen in EUR/mt. Bron: kwartaalbeginprijzen van Vesper, jan 2023 tot okt 2026. De backtest is onze berekening.
Kijk eerst naar de laatste kolom.
Lagen trok de uitersten naar binnen. Het slechtste cacaokwartaal daalde van €10.845/mt bij spot kopen naar €8.844/mt gelaagd. Het beste kwartaal steeg van €2.827/mt naar €3.340/mt. Je geeft een deel van de dalen op om een deel van de pieken te ontlopen.
Resultaat #2: Budgetafwijking
Nu het cijfer waar je CFO om geeft. Hoe ver lag de werkelijke kostprijs van de budgetprijs die je de oktober ervoor vaststelde?
| Ingrediënt | Regel | 2024 | 2025 | 2026 | Gemiddelde absolute afwijking |
|---|---|---|---|---|---|
| Boter | Budgetprijs | €4.800 | €7.700 | €5.400 | |
| Boter | Afwijking spot | +32,4 % | -12,3 % | -27,8 % | 24,2 % |
| Boter | Afwijking gelaagd | +13,9 % | -9,0 % | -10,7 % | 11,2 % |
| Cacao | Budgetprijs | €3.497 | €6.133 | €5.371 | |
| Cacao | Afwijking spot | +104,8 % | +24,0 % | -21,7 % | 50,2 % |
| Cacao | Afwijking gelaagd | +58,5 % | +32,7 % | -8,7 % | 33,3 % |
| Sugar No.5 | Budgetprijs | €664 | €523 | €386 | |
| Sugar No.5 | Afwijking spot | -16,3 % | -15,1 % | +4,3 % | 11,9 % |
| Sugar No.5 | Afwijking gelaagd | -11,7 % | -5,3 % | +2,3 % | 6,4 % |
Budgetprijzen in EUR/mt. Een positieve afwijking betekent dat je meer dan budget betaalde. Bron: kwartaalbeginprijzen van Vesper, jan 2023 tot okt 2026. Onze berekening.
Je vraagt je misschien af hoe het zit met de jaarlijkse vastlegging. In deze test haalt die altijd het budget, per definitie: de budgetprijs is de prijs die je vastlegde. Het risico ervan laat zich elders zien, zoals we zo zullen zien.
Resultaat #3: Hoe boter er kwartaal voor kwartaal uitzag
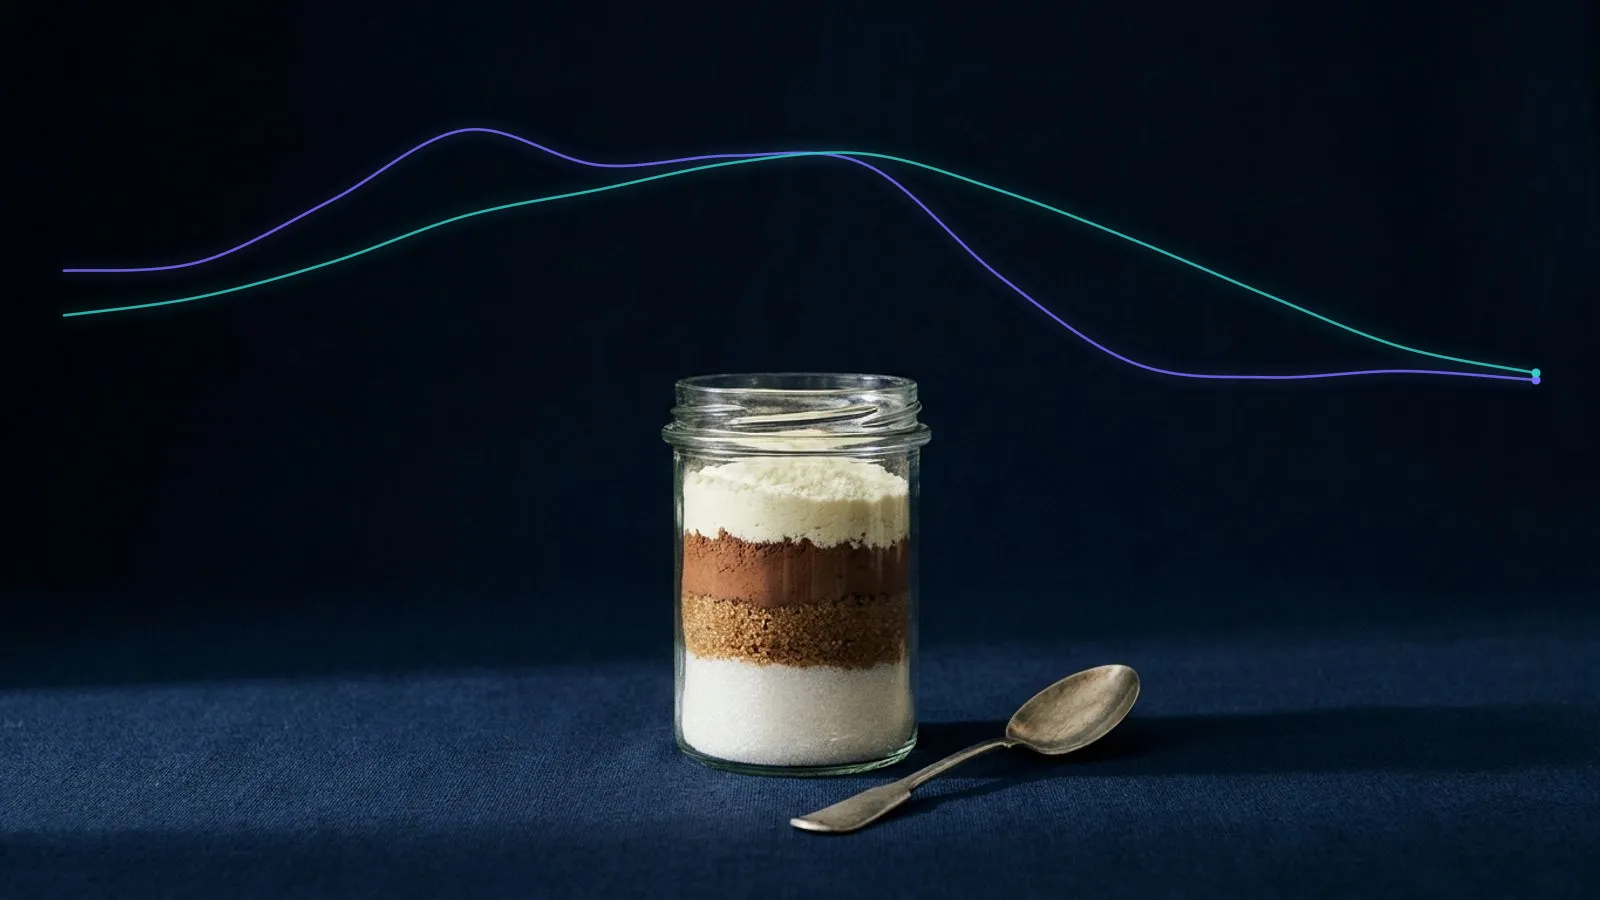
Deze grafiek laat het afvlakken in actie zien.
De gelaagde lijn loopt achter op de spotlijn. Hij klimt later en daalt later.
In 2024 bespaarde die vertraging geld terwijl boter steeg van €5.500/mt naar €7.700/mt. In 2026 kostte ze geld: gelaagde kopers betaalden in K1 2026 nog €5.975/mt terwijl spot op €4.050/mt stond.
Over de volle drie jaar vallen de twee lijnen vrijwel tegen elkaar weg.
Wat de backtest echt laat zien
Drie bevindingen. Elk ervan is meer waard dan de kop erboven.
Bevinding #1: Lagen maakte budgetten voorspelbaar
Lagen halveerde de gemiddelde budgetafwijking voor boter en suiker ruwweg, en bracht die voor cacao met een derde terug.
Dit is waarom: bij een doorrollende laag is een deel van volgend jaar al gekocht op het moment dat je het budget vaststelt. In onze opzet waren 6 van de 16 tranches van volgend jaar (37,5 %) in oktober al gekocht, tegen bekende prijzen. De rest werd over het jaar gemiddeld.
Daardoor beginnen de budgetprijs en de werkelijke kostprijs veel dichter bij elkaar.
Dat telt bij het vaststellen van een budgetprijs voor 2027. Een budget waar je kostprijs dicht bij uitkomt is een budget dat finance vertrouwt.
Bevinding #2: Lagen versloeg de markt niet
Over drie jaar, vergeleken met spot kopen:
- Boter: gelaagd kostte €5.766/mt tegen €5.669/mt, +1,7 %.
- Sugar No.5: gelaagd kostte €492,1/mt tegen €467,4/mt, +5,3 %.
- Cacao: gelaagd kostte €6.195/mt tegen €6.325/mt, -2,1 %.
Twee van de drie kostten iets meer. Eén kostte iets minder.
Dat is wat middelen doet. In een dalende markt (suiker van eind 2023 tot begin 2026, boter vanaf medio 2025) trekken oudere tranches je kostprijs boven spot. In een stijgende markt houden ze hem eronder.
Ook hielp lagen cacao niet in elk jaar. In 2025 was de gelaagde cacao-afwijking (+32,7 %) slechter dan spot (+24,0 %), omdat tranches die tijdens de piek van 2024 waren gekocht nog altijd werden geleverd.
Verkoopt iemand je een forward-inkoopstrategie als een manier om minder te betalen, vraag dan om zijn backtest.
Bevinding #3: De jaarlijkse vastlegging was kop of munt
De jaarlijkse vastlegging leverde zowel het beste als het slechtste resultaat van de hele test op.
- Cacao: de vastlegging van oktober 2023 zette 2024 vast op €3.497/mt, vóór de piek. Over drie jaar kwam de jaarlijkse vastlegging gemiddeld uit op €5.000/mt, 20,9 % onder spot (onze berekening). Ter illustratie: cacao piekte op €12.007,46/mt op 18 dec 2024.
- Suiker: de vastlegging van oktober 2023 zette 2024 vast op €663,98/mt, vlak bij de hoogste notering sinds oktober 2023, €712,98/mt op 3 nov 2023. Over drie jaar kwam de jaarlijkse vastlegging gemiddeld uit op €524,3/mt, 12,2 % boven spot.
- Boter: de vastlegging kwam gemiddeld uit op €5.967/mt, ongeveer €298/mt meer dan spot gemiddeld.
Dezelfde regel, dezelfde maand, tegengestelde uitkomsten. Dat is geluk, en geluk kun je niet als strategie herhalen.
De jaarlijkse vastlegging haalt elke keer het budget. Maar leg je vast op een piek, dan betalen je concurrenten die later kopen een vol jaar lang minder dan jij. Dat is het verborgen risico van een perfect budget.
Een dekkingsladder bouwen
Een dekkingsladder is een vastgelegde regel voor hoeveel van elk toekomstig kwartaal je op dit moment gekocht hebt. Hij haalt de timingbeslissing uit het moment.
Zo bouw je er een, in vier stappen.
Stap #1: Kies je horizon en je tranchegrootte
Begin met vier kwartalen en tranches van 25 %, zoals in de backtest.
Elk kwartaal koop je 25 % van het volume voor dit kwartaal en voor elk van de komende drie. Na een jaar van dit doen bereik je een evenwicht waarin de ladder er zo uitziet:
Het lopende kwartaal is volledig gedekt. Het komende kwartaal is voor 75 % gedekt, het daaropvolgende voor 50 %, het derde voor 25 %.
Die vorm van 75/50/25 is de standaard die deze post aanhoudt. Een kortere houdbaarheid of wankelere vraag betekent een kortere ladder.
Stap #2: Stel dekkingsbandbreedtes vast per type ingrediënt
Eén ladder past niet op elk ingrediënt. Twee vragen bepalen de vorm: kun je het opslaan, en bestaat er een termijnmarkt?
| Type ingrediënt | Voorbeelden | Hoe je forward koopt | Voorbeeldbandbreedte (komende 1 / 2 / 3 kwartalen) |
|---|---|---|---|
| Opslagbaar, met futures | Cacaobonen, witte suiker, maaltarwe, mageremelkpoeder | Futures of vasteprijscontracten met leveranciers | 70-90 % / 40-60 % / 20-40 % |
| Opslagbaar, zonder futures | Cacaoboter, WPC80, olijfolie | Forward-contracten met leveranciers, indexgekoppelde tranches | 60-80 % / 30-50 % / 10-30 % |
| Beperkt houdbaar, met futures | Boter (EEX), industrieaardappelen (EEX) | Leverancierscontracten, futures als financiële hedge | 60-80 % / 30-50 % / 0-25 % |
| Bederfelijk, zonder futures | EU-eieren (de enige eierfutures in Vesper worden in China verhandeld) | Korte leverancierscontracten, overwegend spot | 40-60 % / 0-25 % / 0 % |
Voorbeeldbandbreedtes ter illustratie. Stel je eigen bandbreedtes vast op basis van de zekerheid over je vraag, de houdbaarheid en de opslagkosten.
Om de bandbreedte gaat het. Je krijgt een onder- en een bovengrens per kwartaal, en daarbinnen beweeg je.
Stap #3: Koop op de kalender
Zet de tranchedata voor het hele jaar in de agenda. Bijvoorbeeld de eerste week van elk kwartaal.
De kalender is wat er een ladder van maakt. Koop je alleen wanneer het “goed voelt”, dan timing je de markt gewoon weer, met extra stappen.
Prijs elke tranche op de forward-curve voor de levermaand. Vesper toont de forward-curves van vandaag naast spot, zodat je ziet wat elke tranche kost voordat je je vastlegt.
Stap #4: Kantel de ladder met een prognose
De kalender bepaalt wanneer je koopt. Een prognose kan bepalen hoeveel, binnen je bandbreedte.
De regel: zit de Vesper-prognose ruim onder de futuresstrip, dek de verre kwartalen dan onder. Zit ze erboven, vul ze dan volgens schema of aan de bovenkant van de bandbreedte.
Neem mageremelkpoeder uit de EU.
- Spot voor mageremelkpoeder uit de EU stond op 7 okt 2026 op €3.500/mt (VPI, EXW).
- De EEX-futures op mageremelkpoeder voor 2027 kwamen gemiddeld uit op €3.471/mt over mrt, jun, sep en okt 2027, de maanden waarvoor zowel een futurescontract als een Vesper-prognosepunt bestond.
- De Vesper-prognose kwam over dezelfde maanden gemiddeld uit op €3.036/mt.
De futuresstrip ligt 14,3 % boven de prognose (onze berekening op de Vesper-cijfers). Een inkoper die 75/50/25 aanhoudt, kan het komende kwartaal op 75 % houden maar het tweede en derde kwartaal richting de onderkant van hun bandbreedtes brengen. Dat laat ruimte om later te kopen als de prognose klopt.
Boter wijst de andere kant op. Het gemiddelde van de EEX-boterfutures voor 2027 van €4.366/mt ligt 4,2 % onder het prognosegemiddelde van Vesper van €4.556/mt. Spot stond op 7 okt 2026 op €3.790/mt. Daar is geen reden om onder te dekken.
Het volledige beeld voor EU-zuivel, inclusief voorraden en onze vooruitblik, staat in de marktvooruitzichten EU-zuivel K4 2026.
Hoe de prognose is opgebouwd, zie je op de Vesper-pagina over prognoses.
Lagen zonder futures: WPC80 en cacaoboter
De meeste voedingsingrediënten hebben geen liquide termijnmarkt. WPC80 heeft er in Vesper geen. Cacaoboter evenmin.
Je kunt nog steeds lagen aanbrengen. Je doet het alleen met leveranciers.
Optie #1: Forward-contracten met leveranciers in tranches
Splits je jaarvolume in kwartaal- of maandcontracten en leg ze op verschillende data vast. Dezelfde ladder, dezelfde kalender. Je leverancier neemt de andere kant van de transactie.
Dit telt het zwaarst waar prijzen het hardst bewegen. Instant WPC80 in Europa (VPI, EXW) bewoog van €12.300/mt (15 okt 2025) tot €27.900/mt (24 jun 2026) en stond op 7 okt 2026 op €21.000/mt. Een heel jaar in één keer vastleggen is in die markt een flinke weddenschap.
Optie #2: Indexgekoppelde tranches
Spreek een formuleprijs af die aan een gepubliceerde benchmark hangt, en leg de index voor sommige tranches vast terwijl je hem voor andere laat zweven.
Cacaoboter laat zien waarom dat helpt. De West-EU-prijs voor cacaoboter piekte op €42.540,75/mt op 13 dec 2024 en stond op 13 okt 2026 op €8.012,25/mt. Een inkoper die op de piek een heel jaar vastlegde, betaalde een jaar lang een premie. Een inkoper met zwevende, geïndexeerde tranches volgde de markt omlaag.
Hoe je de clausule schrijft, inclusief vertragingen en basisperiodes, staat in onze gids over indexgekoppelde prijsclausules.
Koop je voor chocoladeproductie, dan behandelen de marktvooruitzichten chocolade K4 2026 cacaobonen en cacaoboter samen.
De grenzen: waar een ladder breekt
Lagen is een degelijke standaard. Het is geen wet. Vier dingen buigen hem.
Grens #1: Houdbaarheid en opslag
Een forward-contract voor levering is alleen nuttig als je de goederen kunt aannemen wanneer ze arriveren. Verse eieren, room of kortlevende zuivel begrenzen hoe vroeg je fysiek volume kunt kopen.
De oplossing: leg de prijs vroeg vast, neem laat levering. Of dek financieel af met futures waar die bestaan, en koop het fysieke product dicht op het gebruik.
Grens #2: Oogstjaren
Cacao en suiker bewegen mee met oogsten. Een tranche die over een nieuwe oogst heen valt, kan een heel ander aanbodbeeld inprijzen.
Lijn je ladder waar mogelijk uit op de oogstjaarkalender, en verwacht grotere bewegingen rond oogstrapporten.
Grens #3: Minimale contractomvang
Futures worden in vaste lotgroottes verhandeld, en leveranciers hanteren minimale afnamehoeveelheden. Is het volume van één kwartaal kleiner dan één lot, dan bestaat een tranche van 25 % mogelijk niet.
Gebruik dan grotere tranches met een lagere frequentie (bijvoorbeeld twee tranches van 50 %), of bundel volume over meerdere vestigingen.
Grens #4: Tegenpartijrisico
Een forward-contract is niet beter dan de partij aan de andere kant.
Toen cacaoboter viel van €42.540,75/mt naar €8.012,25/mt, had iedereen met een vast contract rond de piek alle reden om te heronderhandelen. Leveranciers voelen dezelfde druk als de markt wegloopt van een lage vaste prijs. Lagen spreidt dat risico over data en, idealiter, over leveranciers.
Gert-Jan van den Akker maakte dit mee bij Cargill, toen de vrachttarieven instortten en tegenpartijen aandrongen op generieke heronderhandeling:
Winst op papier zegt niets als krediet je omverblaast. Beheers markt-én tegenpartijrisico.
Kort gezegd: een ladder gaat goed om met timingrisico. Hij doet niets aan volume, opslag of een leverancier die wegloopt. Plan daar apart voor.
Volgende stappen
- Haal kwartaalprijzen op voor je drie grootste ingrediënten en draai deze backtest opnieuw met je eigen budgetprijzen.
- Leg per ingrediënt een dekkingsbandbreedte vast, met de tabel hierboven als start.
- Zet tranchedata vast voor de komende vier kwartalen.
- Toets de bandbreedtes elk kwartaal aan de prognose. Zie hoe inkopers dat doen met Vesper voor markttiming.
Kies daarna het instrument per bandbreedte: onze gids over welk hedge-instrument bij welk ingrediënt past zet futures, leverancierscontracten en indexclausules naast elkaar.
Veelgestelde vragen
Wat is forward kopen?
Forward kopen is vandaag de prijs afspreken van een ingrediënt dat je later ontvangt en betaalt, via een vasteprijscontract met een leverancier of via een futurespositie. Het verandert een onbekende toekomstige kostenpost in een bekende. Voedingsproducenten gebruiken het om budget en marge te beschermen, en de meeste dekken maar een deel van de komende kwartalen af en laten de rest open.
Wat is een gelaagde hedgestrategie?
Een gelaagde hedgestrategie koopt je toekomstige behoefte in gelijke plakken gespreid over de tijd, in plaats van in één keer. In onze backtest werd het volume van elk kwartaal in vier tranches van 25 % gekocht, één per kwartaal, over de vier kwartalen tot en met de levering. Je kostprijs wordt een gemiddelde van meerdere prijzen, dus één slechte koopdatum weegt minder zwaar en het budget wordt makkelijker te halen.
Hoeveel moet ik forward kopen?
Dat hangt af van de zekerheid over je vraag, de houdbaarheid en of er een termijnmarkt bestaat. Een gangbaar startbeleid is ongeveer 75 % van het komende kwartaal, 50 % van het kwartaal daarna en 25 % van het derde. Opslagbare ingrediënten met futures kunnen verder vooruit meer dekking dragen. Bederfelijke ingrediënten zonder futures dragen meestal minder, dichter op de levering. Leg de bandbreedtes vast vóór de prijzen bewegen.
Is forward kopen goedkoper dan spot kopen?
Niet betrouwbaar. In onze driejarige backtest kostte gelaagd kopen 1,7 % meer dan spot voor EU-boter, 5,3 % meer voor witte suiker No.5 en 2,1 % minder voor cacao. Wat het wél opleverde was voorspelbaarheid: de gemiddelde budgetafwijking voor boter daalde van 24,2 % naar 11,2 %. Zie forward kopen als budgetverzekering waarvan de kosten of de besparing afhangen van hoe de markt beweegt.
Wat zijn de risico's van forward kopen?
Het grootste risico is dat je een prijs vastlegt vlak voordat de markt daalt, waardoor je meer betaalt dan concurrenten die spot kopen. Andere risico's zijn volume kopen dat je daarna niet kunt gebruiken, opslag- en houdbaarheidsgrenzen, minimale contractomvang bij futures, en een leverancier die niet levert als de markt ver van de contractprijs afdwaalt. Lagen in tranches beperkt het eerste risico zonder het weg te nemen.