Cacaoboter, het duurste ingrediënt in een chocoladereep, is 20 % goedkoper dan een jaar geleden. Een melkchocoladereep is dat niet. In ons uitgewerkte voorbeeld kost hij ongeveer 1 % meer om te maken dan in november 2025.
Deze post laat zien waarom. Hij haalt een standaard melkchocoladereep laag voor laag uit elkaar: wat elke kostenlaag is, hoe groot die is, wat er de afgelopen twaalf maanden mee gebeurde en welke hefbomen het resultaat veranderen. Het is één uitgewerkt voorbeeld van should-cost-analyse: inschatten wat een product zou moeten kosten op basis van zijn inputs, in plaats van de geoffreerde prijs zonder meer aan te nemen.
Het is geschreven voor inkoop- en financeteams bij chocoladeproducenten en zoetwarenproducenten, voor private-labelinkopers en voor retailers die de prijs van een leverancier controleren. Het gaat over wat een reep kost om te maken, niet over waarvoor hij wordt verkocht.
Wat kost het om een chocoladereep te maken?
De kosten van een chocoladereep zijn vooral de kosten van de cacao. In onze illustratieve melkchocoladereep zijn cacaoboter en cacaomassa 39 % van de kosten per eenheid. Melkpoeder, suiker en kleine ingrediënten voegen nog eens 23 % toe, verpakking 7 %, energie 1 %, en arbeid, overhead, logistiek en marge de resterende 30 %.
Een chocoladereep volgt dus eerst de cacaomarkt, dan zuivel en suiker, en pas daarna verpakking en energie. Een pure reep leunt nog zwaarder op cacao. Een gevulde reep, met noten, noga of een zachte toffeelaag, leunt meer op suiker, melk en plantaardig vet.
Deze aandelen zijn onze schatting, opgebouwd uit de receptuur hieronder en de structuur zonder ingrediënten van het Vesper-kostenmodel voor melkchocolade. Ze zijn een aanname om de methode uit te leggen, geen gemeten branchegemiddelde. Vervang ze door de opbouw van je eigen leverancier zodra je die hebt.
De kostenopbouw van een melkchocoladereep
| Kostenlaag | Aandeel in de kosten per eenheid (illustratief) | Wat erin zit |
|---|---|---|
| Cacaoboter | 22 % | Geperst cacaovet: de vetfase, de knak en het smelten |
| Cacaomassa | 17 % | Gemalen geroosterde cacaonibs, ook wel cacaoliquor genoemd |
| Melkpoeder | 13 % | Vollemelkpoeder, soms mageremelkpoeder plus melkvet |
| Suiker | 7 % | Witte suiker, fijngemalen |
| Overige ingrediënten | 3 % | Lecithine, vanille of vanilline, toevoegingen |
| Verpakking | 7 % | Flowpackfolie of aluminiumfolie met papieren wikkel, displaydozen, omdozen |
| Energie | 1 % | Stroom en warmte voor walsen, concheren, tempereren, gieten en koelen |
| Arbeid, overhead, marge | 30 % | Lijnpersoneel, onderhoud, afschrijving, logistiek en de marge van de producent |
| Totaal | 100 % |
Onze schatting voor een massieve melkchocoladereep van 100 g op de peildatum november 2025, afgerond op hele procenten. Jouw receptuur en contracten geven andere aandelen.
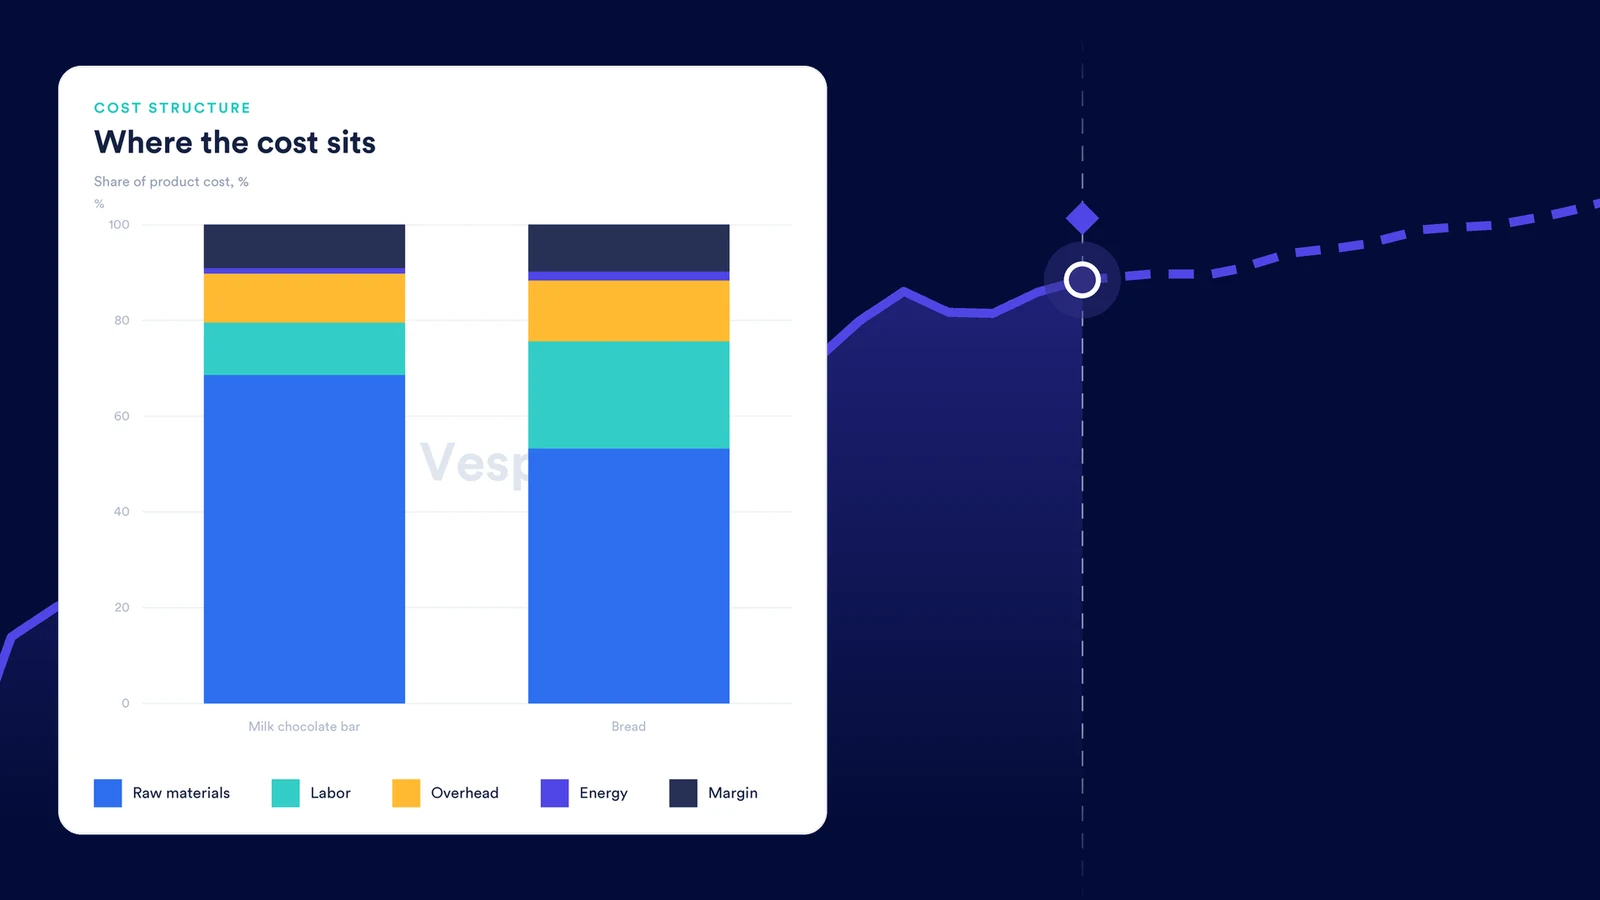
De lagen zonder ingrediënten komen uit het Vesper-kostenmodel voor melkchocolade, dat Europese kostenstructuren in de sector van IBISWorld en nationale statistiekbureaus gebruikt. Daarin is arbeid 10,9 % van de kosten per eenheid, overige overhead 10,3 %, marge (EBIT) 9,1 % en energie 1,1 %, waarmee 68,6 % overblijft voor grondstoffen en verpakking. Bij brood zijn arbeid en overhead ter vergelijking ongeveer 35 % van de kosten, tegenover 21 % hier.
Drie dingen springen eruit.
Cacao draagt de rekening. Cacaoboter en cacaomassa zijn ongeveer 30 % van het gewicht van de reep, maar 39 % van de kosten. Een beweging van 10 % in beide voegt ongeveer 3,9 procentpunt aan de kosten per eenheid toe of haalt die eraf.
Suiker is zwaar en goedkoop. Het is op gewicht ruwweg de helft van de receptuur en 7 % van de kosten. Daarom zegt een kop als “suiker duurder” een chocoladeproducent minder dan een frisdrankproducent, en daarom bespaart herformuleren richting meer suiker geld.
Energie is klein. Concheren en tempereren duren uren, maar draaien op stroom en lage warmte, niet op de gasbranders van een biscuitoven. In onze kostenopbouw van een boterbiscuit is energie 8 % van de kosten; hier is het ongeveer 1 %.
De receptuur: wat er in een melkchocoladereep gaat
Het sjabloon voor het Vesper-kostenmodel voor melkchocolade gebruikt deze receptuur voor een standaard massieve reep:
| Ingrediënt | Aandeel in het gewicht van de reep | Functie in de reep |
|---|---|---|
| Suiker | 53 % | Zoetheid en volume |
| Vollemelkpoeder | 16 % | Melkdroge stof, melkvet, de romige smaak |
| Cacaoboter | 15 % | Vetfase: knak, glans en smelten in de mond |
| Cacaomassa | 15 % | Droge cacaobestanddelen en cacaosmaak, met ongeveer de helft van het gewicht als cacaoboter |
| Vanille | 0,5 % | Smaak |
| Sojalecithine | 0,4 % | Emulgator: verlaagt de viscositeit, zodat er minder cacaoboter nodig is |
Bron: sjabloon voor het Vesper-kostenmodel voor melkchocolade. Een representatieve formulering, geen commercieel product.
De wettelijke minimums bepalen de kostenvloer
In de EU legt de richtlijn inzake cacao- en chocoladeproducten (2000/36/EG) vast hoe een reep zichzelf mag noemen. Dat is een kostenbeslissing, want de minimums gaan vooral over de dure ingrediënten:
| Productnaam | Wettelijk minimum (EU) | Receptuur van het sjabloon (onze berekening) |
|---|---|---|
| Melkchocolade | Ten minste 25 % totaal droge cacaobestanddelen | Ongeveer 30 % (cacaoboter plus cacaomassa) |
| Ten minste 14 % droge melkbestanddelen, waarvan ten minste 3,5 % melkvet | Ongeveer 16 % droge melkbestanddelen en 4 % melkvet | |
| Ten minste 25 % totaal vet (cacaoboter en melkvet) | Ongeveer 27 % | |
| Chocolade (verkocht als puur) | Ten minste 35 % totaal droge cacaobestanddelen, waarvan 18 % cacaoboter | |
| Witte chocolade | Ten minste 20 % cacaoboter en 14 % droge melkbestanddelen |
Bron: Richtlijn 2000/36/EG, bijlage I. De cijfers van het sjabloon zijn onze berekening, waarbij we aannemen dat cacaomassa ongeveer 55 % vet is en vollemelkpoeder ongeveer 26 % vet.
De richtlijn staat ook toe dat tot 5 % van het eindproduct bestaat uit andere plantaardige vetten dan cacaoboter, uit een vaste lijst (illipé, palmolie, sal, shea, kokum gurgi en mangopitvet), zolang op de verpakking staat “bevat naast cacaoboter ook andere plantaardige vetten”.
Elders gelden andere regels, en dat verklaart deels waarom de kosten van een reep afhangen van waar hij wordt verkocht. Amerikaanse melkchocolade vraagt onder 21 CFR 163.130 maar 10 % cacaomassa en 12 % droge melkbestanddelen, dus een reep in Amerikaanse stijl kan merkbaar minder cacao bevatten dan een Europese.
Onder de minimums moet de reep van naam veranderen. Terwijl cacao nog dicht bij recordniveaus stond, deden verschillende Britse merken precies dat: Pladis, de eigenaar van McVitie’s, zette de repen van Penguin en Club over op een coating met palm- en sheavet, en die mogen niet langer als chocolade worden verkocht (ITV News, oktober 2025). Nestlé voerde een vergelijkbare wijziging door bij Toffee Crisp en Blue Riband (The Grocer).
Wat er de afgelopen twaalf maanden bewoog
Zo bewogen de belangrijkste inputs van een chocoladereep het afgelopen jaar, met de laatst beschikbare prijs tegenover de dichtstbijzijnde waarneming een jaar eerder:
Eerst het cacaoverhaal. Volgens de partnerprijzen van Vesper (EXW Amsterdam, Rotterdam en Hamburg), tussen 17 november 2025 en 16 november 2026:
- De West-Europese markt voor cacaoboter daalde 20,3 %.
- De West-Europese prijzen voor cacaomassa daalden maar 2,7 %.
- Cacaobonen uit Ivoorkust, CIF geleverd in West-Europese havens, daalden 8,8 %.
- De West-Europese prijzen voor cacaopoeder (10-12 % vet) daalden 6,6 %.
De producten bewogen niet mee met de bonen. Cacaoboter daalde meer dan twee keer zo ver als de bonen, omdat boter en poeder uit dezelfde pers komen maar aan verschillende kopers worden verkocht. Boter volgt de vraag naar chocolade, en die was zwak bij de hoge winkelprijzen. Waarom je cacaokosten kunnen afwijken van de futuresprijs uit de krantenkoppen, leggen we uit in waarom de wereldprijs van cacao niet is wat je chocolade kost.
Over twee jaar ziet het beeld er heel anders uit. Tegenover november 2024, dicht bij de top van de cacaocrisis, staat cacaoboter 79,1 % lager en cacaomassa 64,0 % lager, terwijl cacaopoeder 7,8 % hoger staat. Een reep die op de piek is geprijsd en nooit opnieuw is onderhandeld, draagt cacaokosten uit een ander tijdperk.
De rest van het mandje ging grotendeels de andere kant op:
- Suiker. De West-EU-benchmark voor witte suiker (VPI, DAP) steeg 29,9 % tussen 12 november 2025 en 11 november 2026, en 23,5 % over twee jaar. Onze suikeranalisten verwachten een kleiner EU-aanbod in 2026/27, met bietopbrengsten onder het gemiddelde na slecht weer laat in het seizoen.
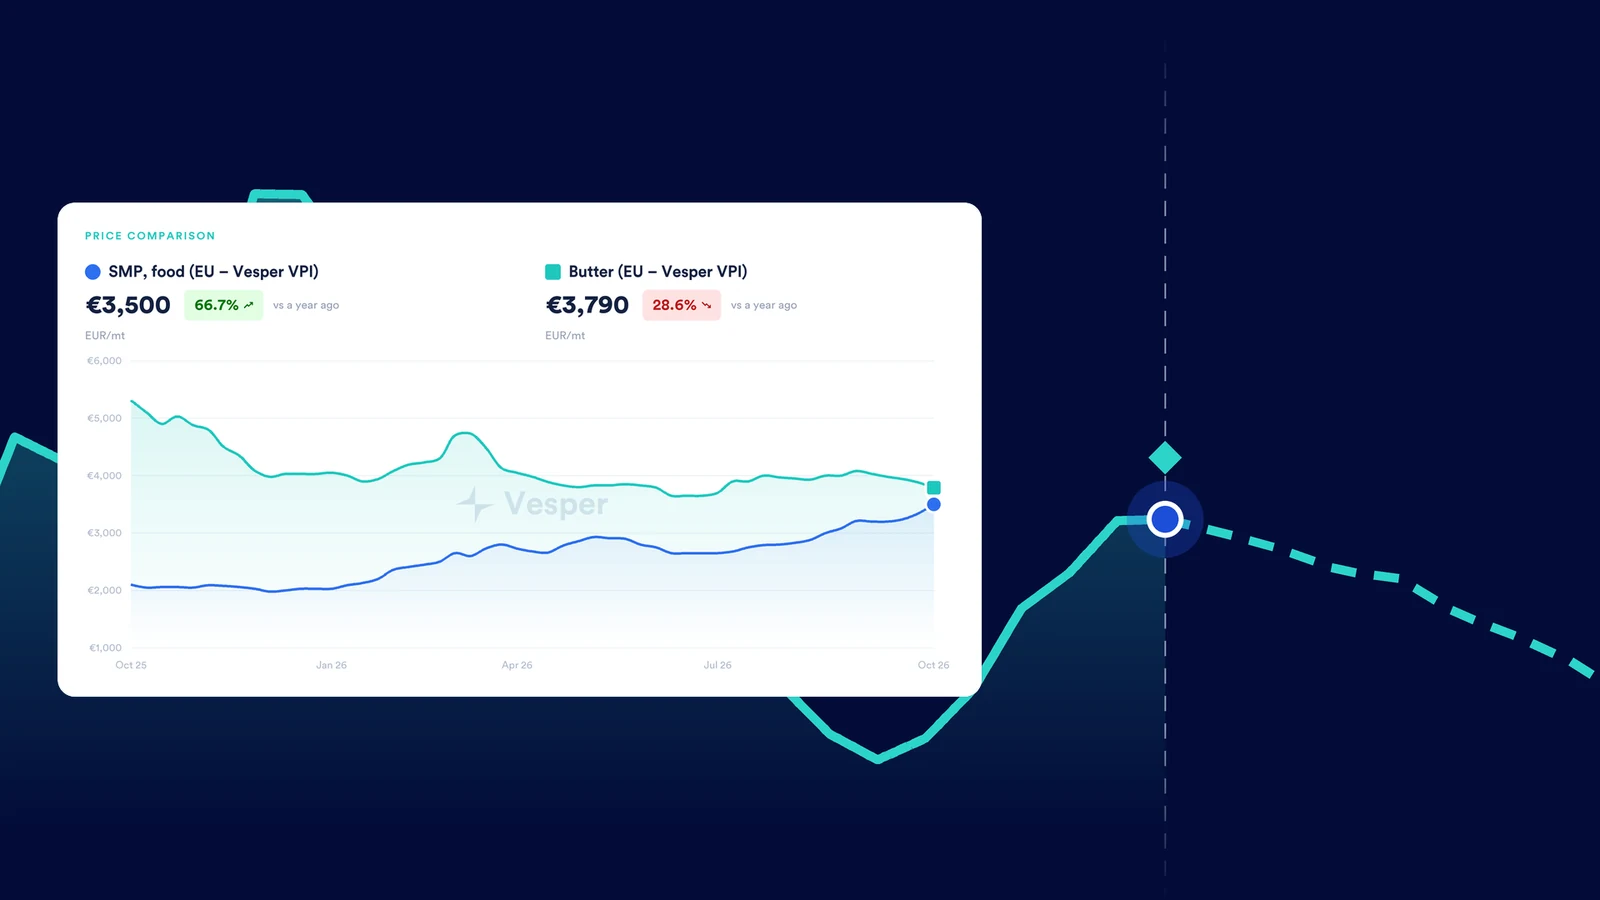
- Melk. De Europese prijzen voor vollemelkpoeder (VPI, EXW) stegen over dezelfde weken 16,7 %. Recepturen die hun melkdroge stof opbouwen uit mageremelkpoeder plus boterolie, kregen te maken met een gesplitste markt: de Europese markt voor mageremelkpoeder steeg 80,9 %, terwijl Europese boter 24,0 % daalde.
- Verpakking. West-EU-prijsdata voor OPP-folie (15 micron, partnerprijzen, EXW) laten een stijging van 17,3 % zien tussen 1 oktober 2025 en 1 oktober 2026. De prijzen voor aluminiumfolie, relevant voor de vele premium tabletten die in folie zijn verpakt, stegen 15,3 %. Onze partnerserie voor vouwkarton FBB (280 g/m², West-EU) daalde 3,3 %.
- Energie. De Duitse futures voor aardgas THE (voorste maand, EEX) stegen 115,3 % tussen 13 oktober 2025 en 13 oktober 2026.
Vanille (Madagaskar, whole super long, FOB) bleef onveranderd tussen september 2025 en september 2026, en we hebben geen Europese serie voor lecithine met een volledig jaar aan data, dus de kleine post “overige ingrediënten” wordt hieronder vlak gehouden.
Wat dat deed met de kosten per eenheid
Om prijsbewegingen om te zetten in een kostenverandering, weeg je elke beweging naar het aandeel van die input in de kosten per eenheid en tel je de uitkomsten op. Een daling van 20,3 % in een input die 22 % van de kosten is, haalt er ongeveer 4,5 procentpunt af. Een stijging van 29,9 % in een input die 7 % van de kosten is, voegt ongeveer 2,1 toe.
Met de illustratieve opbouw van hierboven:
| Input | Aandeel in de kosten per eenheid | Beweging over 12 maanden | Effect op de kosten per eenheid |
|---|---|---|---|
| Cacaoboter (West-EU) | 22 % | -20,3 % | -4,47 procentpunt |
| Cacaomassa (West-EU) | 17 % | -2,7 % | -0,47 procentpunt |
| Vollemelkpoeder (Europa) | 13 % | +16,7 % | +2,17 procentpunt |
| Witte suiker (West-EU) | 7 % | +29,9 % | +2,09 procentpunt |
| Overige ingrediënten | 3 % | vlak gehouden | 0 procentpunt |
| Flowpack (OPP-folie) | 4 % | +17,3 % | +0,69 procentpunt |
| Dozen en omdozen (FBB) | 3 % | -3,3 % | -0,10 procentpunt |
| Energie (gas THE als proxy) | 1 % | +115,3 % | +1,15 procentpunt |
| Arbeid, overhead, logistiek, marge | 30 % | vlak gehouden | 0 procentpunt |
| Totaal | 100 % | +1,1 % |
Onze berekening uit prijsveranderingen van Vesper en EEX tot november 2026. De kostenaandelen zijn illustratief.
Cacao haalt er 4,94 procentpunt af. Melkpoeder en suiker voegen 4,26 toe, en verpakking en gas nog eens 1,74. De ingrediëntrekening van de reep daalde op zichzelf met ongeveer 1 %, maar zodra folie en energie meetellen, liggen de kosten per eenheid iets hoger.
Ook de kostenstructuur is verschoven. Aan het begin van de periode was cacao in ons voorbeeld 39 % van de kosten per eenheid. Na een jaar met deze bewegingen is dat ongeveer 34 % (onze berekening). Daarom gebruikt de formule de aandelen op de peildatum: een leverancier die het lagere cacaoaandeel van vandaag toepast op de daling van het jaar, onderschat de besparing, en een leverancier die de hogere aandelen van suiker en melk van vandaag toepast op hun stijging, overschat de verhoging.
In geld uitgedrukt: voor elke €1,00 die de reep een jaar geleden kostte om te maken, kost dezelfde receptuur nu ongeveer €1,01. Cacao haalde er ongeveer 5 cent af; melk, suiker, verpakking en gas zetten er ongeveer 6 cent bij.
Drie eerlijke grenzen aan dit voorbeeld:
- De cacaokwaliteiten bepalen alles. Een receptuur met meer cacaoboter, zoals een witte reep of een melkreep met veel vet, zag een grotere besparing dan een receptuur die vooral op cacaomassa is gebouwd, die nauwelijks bewoog.
- Energie is een proxy. Een chocoladelijn draait vooral op stroom, niet op gas. Als maar de helft van de energiepost gas volgde en de rest vlak bleef, voegt energie ongeveer 0,6 procentpunt toe en ligt het totaal dichter bij +0,5 %.
- Forward-dekking verschuift de timing. Chocoladeproducenten kopen cacaoproducten meestal maanden vooruit in. Een leverancier die eind 2025 cacaoboter forward kocht, heeft deze daling nog niet gevoeld, en een inkoper hoort te vragen wanneer de lagere kosten werkelijk doorwerken.
Wil je dit elke maand als model draaien? Hier lees je hoe je vanaf nul een should-cost-model bouwt, en hoe je met dezelfde rekensom reageert op een prijsverhoging van een leverancier.
Melk-, pure en witte chocolade: verschillende kostendrijvers
Hetzelfde jaar ziet er per chocoladesoort anders uit, omdat elke receptuur de inputs anders weegt. Dit is alleen de ingrediëntrekening, vóór verpakking, energie en verwerking:
| Chocoladesoort | Belangrijkste kostendrijvers (illustratief aandeel in de ingrediëntkosten) | Ingrediëntrekening, verandering over 12 maanden (onze berekening) |
|---|---|---|
| Puur, 70 % cacao | Cacaomassa 60 %, cacaoboter 25 %, suiker 13 % | Ongeveer -3 % |
| Melk | Cacaoboter 35 %, cacaomassa 27 %, melkpoeder 21 %, suiker 11 % | Ongeveer -1 % |
| Wit | Cacaoboter 55 %, melkpoeder 30 %, suiker 13 % | Ongeveer -2 % |
Onze berekening uit de bewegingen over twaalf maanden hierboven. De aandelen zijn illustratief en afgerond; kleine ingrediënten worden vlak gehouden.
Pure chocolade is per kilo het duurst om te maken, omdat ze bijna helemaal uit cacao bestaat. Ze bespaarde dit jaar ook het meest, omdat cacaoboter daalde en suiker een klein aandeel is. Witte chocolade bestaat vooral uit cacaoboter en melkpoeder, en zit dus tussen de twee in: een grote besparing op cacaoboter, die melkpoeder en suiker deels weer teruggeven.
En een snoepreep in de stijl van Snickers?
Een gevulde reep is een ander product. De chocolade is alleen de coating. Het grootste deel van het gewicht is karamel (suiker, glucosestroop, melkdroge stof en vet), noga (suiker, glucosestroop, kippeneiwit of melkproteïne) en noten. Veel repen gebruiken compound- of plantaardige vetten in de vulling.
Dat verandert de blootstelling. Het afgelopen jaar bewogen de inputs die een gevulde reep het meest gebruikt beide kanten op:
- De prijsdata voor glucosestroop (Europa, VPI, maandelijks) laten een daling van 6,8 % zien tussen november 2025 en oktober 2026, de laatste maandnotering.
- De Amerikaanse prijzen voor grondnoten van het type runner (USDA) daalden 7,0 % tussen november 2025 en november 2026.
- De West-EU-prijzen voor palmolie RBD (VPI, CIF Rotterdam) stegen 41,4 %, en witte suiker 29,9 %.
- Mageremelkpoeder, dat in veel vullingen wordt gebruikt, steeg 80,9 %.
Een gevulde reep profiteert dus minder van goedkopere cacaoboter, en krijgt meer van de stijgingen van suiker, melk en vet mee, dan een massieve melkchocoladereep. Voor een hazelnootreep draait het verhaal weer om: de Turkse prijzen voor hazelnoten (EXW) daalden 51,2 % tussen september 2025 en september 2026, nadat de Turkse vorst van 2025 ze sterk had opgedreven.
De hefbomen: wat je blootstelling verandert
Prijs is maar één input. Deze keuzes in receptuur, formaat en inkoop bepalen hoeveel van elke marktbeweging de kosten van een reep bereikt.
Hefboom 1: het cacaogehalte
Cacao is de grootste post, dus het cacaogehalte is de grootste hefboom, binnen de wettelijke minimums voor de naam op de verpakking. In ons sjabloon haal je ongeveer 2,7 procentpunt van de kosten per eenheid af door 2 procentpunt van het receptuurgewicht van cacaoboter naar suiker te verschuiven, bij de aandelen op de peildatum (onze berekening). Het brengt ook het totale vet omlaag tot ongeveer 25,4 %, dicht bij de wettelijke ondergrens van 25 % voor melkchocolade, en maakt de chocolade dikker, wat het gieten en enroberen kan vertragen.
Daarom is een herformulering een productbeslissing met een kostenafweging, geen kostenbeslissing op zichzelf. Lecithine, of de sterkere emulgator PGPR, laat een producent minder cacaoboter gebruiken voor hetzelfde vloeigedrag, en dat is vaak een goedkopere route naar dezelfde besparing.
Hefboom 2: het vetsysteem
Cacaoboter kan deels worden vervangen door cacaoboterequivalenten (tot 5 % in de EU, met een vermelding op het etiket), of helemaal door een compoundcoating op basis van palm-, shea- of laurische vetten, ten koste van het woord “chocolade”.
De rekensom achter die overstap draaide dit jaar om. Cacaoboter daalde 20,3 % terwijl palmolie RBD 41,4 % steeg. Geraffineerde sheaboter (Nederland, VPI) daalde 5,3 % en sheastearine RBD steeg 2,4 % tussen oktober 2025 en oktober 2026, dus geen van beide hield gelijke tred met cacaoboter. Een compoundcoating die in 2024 of 2025 is gekozen om aan cacao te ontsnappen, is het waard om opnieuw door te rekenen, en de argumenten om een product terug te brengen naar echte chocolade zijn sterker dan ze waren. Onze kostenopbouw van een proteïnereep maakt hetzelfde punt voor coatings.
Hefboom 3: de melkbron
Melkdroge stof kan worden aangeleverd als vollemelkpoeder, als mageremelkpoeder plus boter of boterolie, of als crumb (melk, suiker en cacaomassa samen gedroogd). Dit jaar maakte die keuze veel uit: vollemelkpoeder steeg 16,7 %, mageremelkpoeder 80,9 % en boter daalde 24,0 %. Een receptuur die een jaar geleden van vollemelkpoeder overstapte op mageremelkpoeder plus melkvet om geld te besparen, is nu de kwetsbaardere. Vergelijk opties op de kosten van de melkdroge stof en het melkvet die ze leveren, niet per ton poeder.
Hefboom 4: de herkomst van de suiker
Witte suiker in de EU steeg over het jaar 29,9 %. Een producent kan bietsuiker kopen bij Europese suikerfabrieken, of rietsuiker die is geraffineerd uit ruwe suiker van de wereldmarkt, waarvan de prijs wordt bepaald door ICE-futures plus raffinage, vracht en het EU-invoertarief. Welke goedkoper is, verandert in de loop van de tijd, en een kostenmodel met beide bronnen laat zien wanneer het verschil opengaat.
Hefboom 5: het verpakkingsformaat
Verpakking is in ons voorbeeld 7 % van de kosten, en meer voor kleine repen. Een losse reep van 45 g draagt per kilo veel meer wikkel en doos dan een tablet van 200 g om te delen. OPP-folie steeg dit jaar 17,3 % en aluminiumfolie 15,3 %, dus de foliedikte, de grootte van de wikkel en de vraag of je überhaupt een folielaag nodig hebt, zijn het controleren waard.
Hefboom 6: de peildatum
De bewegingen over twaalf maanden hierboven hangen af van de data. Cacaoboter staat 20,3 % lager dan een jaar geleden en 79,1 % lager dan twee jaar geleden. Een contract dat voor het laatst eind 2024 is herzien en een contract dat eind 2025 is herzien, onderbouwen heel verschillende prijsgesprekken. Spreek de basismaand af voordat je iets vergelijkt.
Waar de kosten naartoe gaan
De Vesper-prognoses voor zes maanden wijzen omhoog voor West-Europese cacaoboter, cacaomassa, Europees vollemelkpoeder en witte suiker in West-EU, en omlaag voor cacaobonen uit Ivoorkust, geleverd in West-Europa. De prognoses voor cacaoproducten stijgen richting het voorjaar, terwijl de prognose voor bonen afzwakt, wat wijst op cacaoproductprijzen die na een zwak jaar steviger worden ten opzichte van bonen. Aan de suikerkant wijzen onze analisten op een krappere EU-aanbodbalans voor 2026/27. Voor melkpoeder verwacht RaboResearch dat de EU-melkproductie vanaf het vierde kwartaal van 2026 jaar op jaar daalt.
Met andere woorden: de besparing op cacaoproducten houdt misschien geen stand, terwijl de inputs die stegen naar verwachting blijven stijgen. Onderhandel je nu over een prijs voor 2027, dan pleit dat ervoor om de besparing op cacaoproducten vast te leggen en suiker en melkpoeder goed in de gaten te houden. Wil je de prognose voor je eigen receptuur zien, vraag dan een demo aan.
Wat dit betekent voor je volgende gesprek met een leverancier
Voor een private-labelinkoper of een merk dat met een contractproducent werkt, is de bruikbare vraag niet “is cacao goedkoper geworden?”. De vraag is “welke cacaoproducten, met welk aandeel in de kosten van deze reep, vanaf welke peildatum?”.
Voordat je een prijswijziging voor chocolade accepteert of terugduwt, vraag je om:
- De kostenaandelen van de leverancier voor cacaoboter, cacaomassa, melkdroge stof, suiker, verpakking en energie, in %, op de peildatum van je laatste afspraak.
- Het vetsysteem en de melkbron in de receptuur: alleen cacaoboter, equivalenten, compound; vollemelkpoeder, mageremelkpoeder plus melkvet, of crumb.
- Hoeveel cacaoboter en cacaomassa de leverancier forward had gekocht, en wanneer de lagere kosten werkelijk doorwerken.
- De basismaand van elke prijsbeweging die hij noemt.
Reken daarna zelf de som van aandeel × beweging uit. Een pure reep en een gevulde reep uit dezelfde fabriek kunnen dit jaar tegengestelde prijswijzigingen rechtvaardigen.
Voor inkopers in retail met een chocoladeassortiment betekent dat ook dat één “cacaotoeslag” of “cacaokorting” over alle producten heen het bevragen waard is. Vesper volgt ook chocoladeprijzen voor het eindproduct, als je je opgebouwde kosten wilt vergelijken met wat de markt betaalt.
Aan de slag
De kosten van een chocoladereep zijn een gewogen som, en dit jaar trokken de gewichten in tegengestelde richtingen. Zodra je je cacaoaandeel, je vetsysteem en je melkbron kent, wordt elke beweging in cacao, suiker of zuivel een aantal procentpunten kosten per eenheid dat je kunt controleren.
Kies je twee repen met het grootste volume en vul de aandelentabel hierboven in met je eigen receptuur en contractprijzen. Bepaal daarna aan welke hefboom het waard is te trekken: het cacaogehalte, het vetsysteem, de melkbron of de verpakking.
Om de berekening actueel te houden, starten Vesper-kostenmodellen vanuit sjablonen per branche (melkchocolade inbegrepen), koppelen ze elk ingrediënt in je receptuur aan een Vesper-prijsserie, voegen ze arbeid, overhead en marge toe voor jouw land en sector, en werken ze automatisch bij als prijzen bewegen. Je kunt ook je eigen contractprijzen uploaden om te zien hoe je contracten zich verhouden tot de markt, en een model delen met R&D en finance, zodat iedereen vanuit dezelfde basis werkt.
Veelgestelde vragen
Wat kost het om een chocoladereep te maken?
Dat hangt af van de receptuur, de verpakking en de fabriek, dus het bruikbare antwoord is de kostenstructuur. In onze illustratieve melkchocoladereep zijn ingrediënten 62 % van de kosten per eenheid, met cacaoboter en cacaomassa samen op 39 %. Verpakking is 7 %, energie 1 %, en arbeid, overhead, logistiek en marge 30 %. Vervang deze aandelen door de opbouw van je eigen leverancier zodra je die hebt.
Wat is het duurste ingrediënt in een chocoladereep?
Cacaoboter. In een melkchocoladereep is die op gewicht ongeveer 15 % van de receptuur, maar in ons illustratieve voorbeeld ongeveer 22 % van de kosten per eenheid, meer dan melkpoeder en suiker samen. Bij suiker is het omgekeerd: ongeveer de helft van de receptuur op gewicht en maar 7 % van de kosten.
Waarom werd chocolade niet goedkoper toen de cacaoprijzen daalden?
Omdat de andere helft van de receptuur duurder werd. Tussen november 2025 en november 2026 daalde West-Europese cacaoboter 20,3 %, maar steeg witte suiker in de EU 29,9 % en Europees vollemelkpoeder 16,7 % op de Vesper Price Index. Tel daar duurdere folie en gas bij op, en onze illustratieve melkchocoladereep kost ongeveer 1,1 % meer om te maken dan een jaar geleden.
Wat kost het om een Snickers of een andere snoepreep te maken?
Een gevulde reep, zoals een reep met pinda's, karamel en noga, bevat minder cacao en meer suiker, glucosestroop, melkdroge stof, noten en plantaardig vet dan een massieve tablet. Het afgelopen jaar stegen suiker, mageremelkpoeder en palmolie sterk, terwijl cacaoboter, grondnoten en glucosestroop daalden, dus een gevulde reep is meer blootgesteld aan de stijgende inputs dan een massieve melkchocoladereep.
Is pure chocolade duurder om te maken dan melkchocolade?
Meestal wel, per kilo, omdat pure chocolade vooral uit cacaomassa en cacaoboter bestaat, de duurste inputs, terwijl melkchocolade een deel van de cacao vervangt door suiker en melkpoeder. Het afgelopen jaar daalde de ingrediëntrekening van een pure receptuur met 70 % cacao in ons illustratieve voorbeeld echter met ongeveer 3 %, tegenover ongeveer 1 % voor melkchocolade.
Hoe kan een inkoper de prijsverhoging van een chocoladeleverancier controleren?
Vraag de leverancier om de kostenaandelen per input, vanaf de peildatum van de laatste prijsafspraak. Vermenigvuldig elk aandeel met de prijsverandering van die input volgens een onafhankelijke index over dezelfde periode en tel de uitkomsten op. Vergelijk dat cijfer met de gevraagde verhoging, en ga na welke cacaoproducten de leverancier inkoopt en hoeveel forward-dekking hij had.