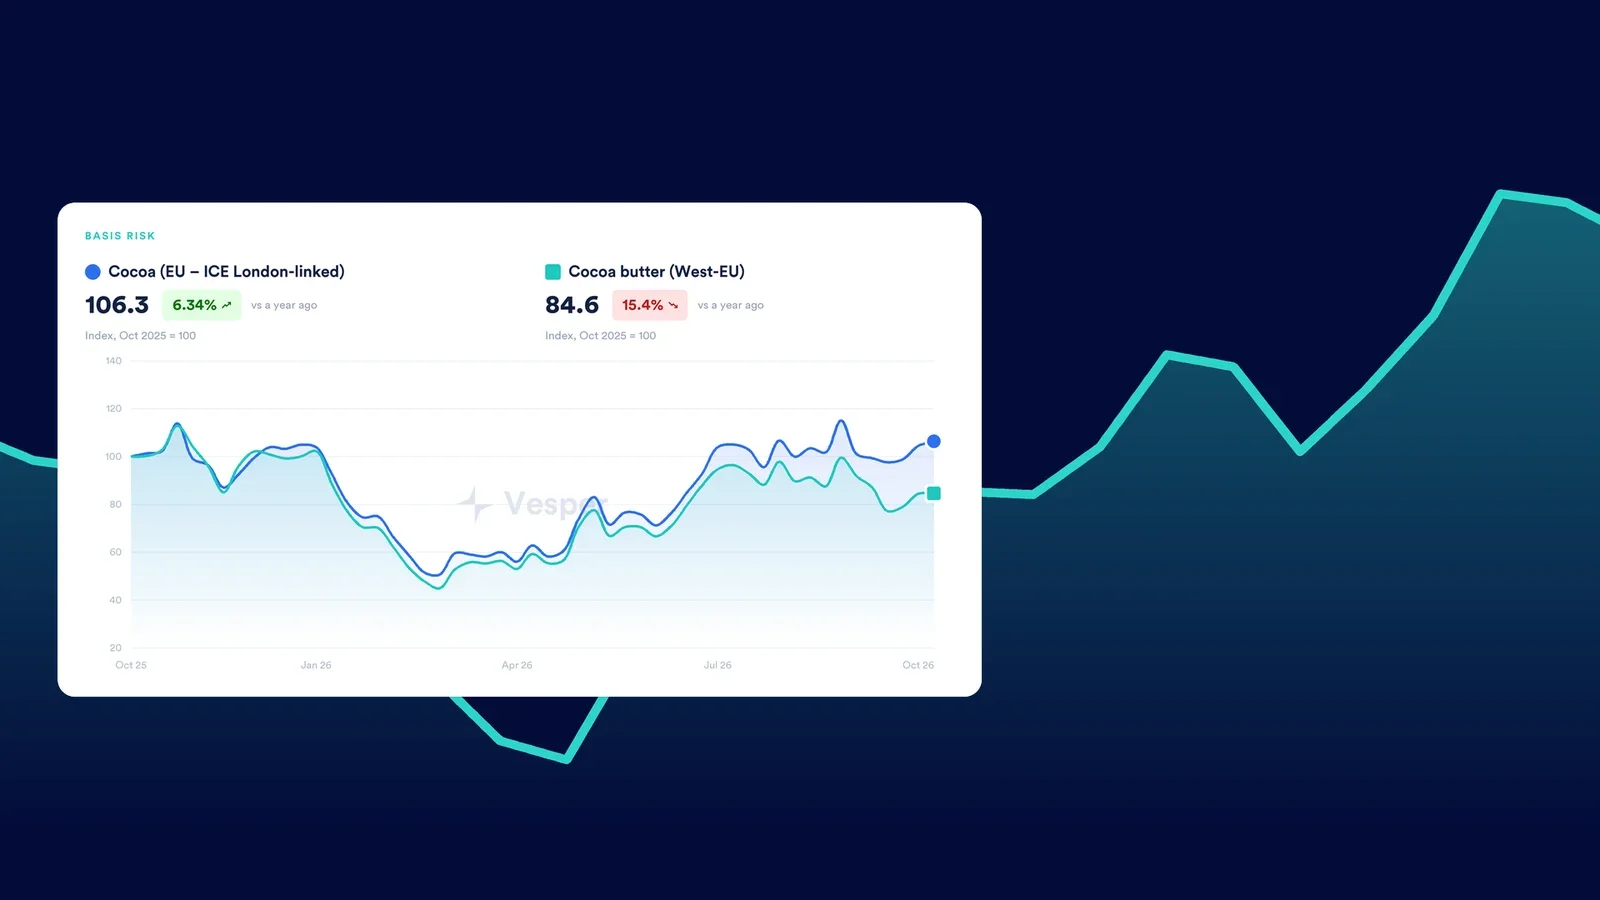
Nell’anno fino al 13 ottobre 2026 il prezzo del cacao legato a ICE London è salito del 6,34%.
Nello stesso anno il burro di cacao dell’Europa occidentale è sceso del 15,4%.
Quindi un produttore di cioccolato che avesse coperto il burro di cacao con i futures sul cacao si sarebbe ritrovato con una copertura che andava da una parte mentre i costi andavano dall’altra.
Quasi tutti i consigli sulla copertura li scrivono i broker, e danno per scontato che ogni ingrediente abbia un contratto futures su misura.
Questa guida è scritta per chi compra. Trovate sei strumenti di copertura messi a confronto, la mappa degli ingredienti alimentari che hanno davvero dei futures, un percorso decisionale in quattro passi e una copertura sul cacao sviluppata con i numeri di cassa.
Che cos’è la copertura delle materie prime?
Coprire una materia prima significa assumere una posizione che guadagna valore quando il vostro ingrediente rincara, così che il guadagno compensi la fattura più alta. Per un’azienda alimentare quella posizione può essere un contratto futures, un’opzione, un accordo a prezzo fisso con il fornitore o una scorta fisica. L’obiettivo è la certezza del costo per budget e listini.
La copertura è una parte del lavoro più ampio di cui parla la nostra guida alla gestione del rischio prezzo delle materie prime nell’industria alimentare.
Il punto è questo: una copertura non rende un ingrediente più conveniente. Lo rende prevedibile.
A volte pagherete più di un acquirente che è rimasto scoperto. È uno scambio equo quando i vostri prezzi al dettaglio sono fissi per un anno.
È così che la vedono anche i più grandi acquirenti alimentari. La responsabile della gestione del rischio prezzo di Nestlé:
Non siamo trader per natura, ma la gestione del rischio è cruciale. Ci copriamo con futures e opzioni, e investiamo in una market intelligence approfondita, combinando dati sul campo, pareri di consulenti e analisi.
Futures, contratto a termine e opzioni: sei strumenti a confronto
Quasi tutte le aziende alimentari si coprono già. Solo che lo chiamano «comprare a termine» o «fissare con il fornitore». Ecco i sei strumenti messi a confronto.
| Strumento | Che cosa blocca | Costo | Esigenze di cassa e di margine | Adatto a | Rischio principale |
|---|---|---|---|---|---|
| Contratto a prezzo fisso con il fornitore | Prezzo e volume con un fornitore | Il premio di rischio del fornitore, incorporato nel prezzo | Nessuna in partenza | Acquirenti piccoli; ingredienti senza futures | Vi perdete i ribassi; il fornitore spinge per rinegoziare in un picco |
| Contratto a termine | Il prezzo per una data di consegna futura, sulle vostre specifiche esatte | Lo spread nel prezzo | Di solito nessuna; usa una linea di credito | Volumi definiti di una qualità specifica | Difficile da sciogliere; rischio di controparte |
| Futures | Prezzo di borsa per una qualità e un mese standard | Commissioni del broker, più il costo della liquidità per i margini | Margine iniziale, poi margine di variazione giornaliero | Contratti liquidi e corrispondenti (fave di cacao, frumento, zucchero) | Rischio base, margin call, dimensione dei lotti |
| Opzioni (call) | Un tetto di prezzo, mantenendo il vantaggio dei ribassi | Premio pagato in partenza | Il premio; chi compra di solito non ha margin call | Mettere un tetto al budget quando temete un picco | Il premio è perso se i prezzi restano bassi |
| Contratto indicizzato | La formula (indice più una quota di conversione fissa) | Basso: amministrazione e accesso all’indice | Nessuna | Ingredienti con un indice indipendente ma senza futures | Nessuna certezza di prezzo; scelta dell’indice e del ritardo |
| Scorta fisica | Il prezzo di oggi per il volume che stoccate | Stoccaggio, capitale, shelf life | Pagamento integrale in partenza | Input stoccabili: zucchero, polveri, fave, cereali | Deperimento; i prezzi scendono dopo che avete comprato |
I due che si confondono di più:
Un contratto futures è standardizzato. La borsa fissa qualità, dimensione del lotto e mesi di consegna. Potete chiuderlo in qualsiasi giornata di contrattazione, e guadagni e perdite si regolano in contanti ogni giorno.
Un contratto a termine è privato. Concordate un prezzo con un fornitore o un trader sulle vostre specifiche, volumi e date esatti. Nulla si regola fino alla consegna, e uscirne in anticipo è una trattativa.
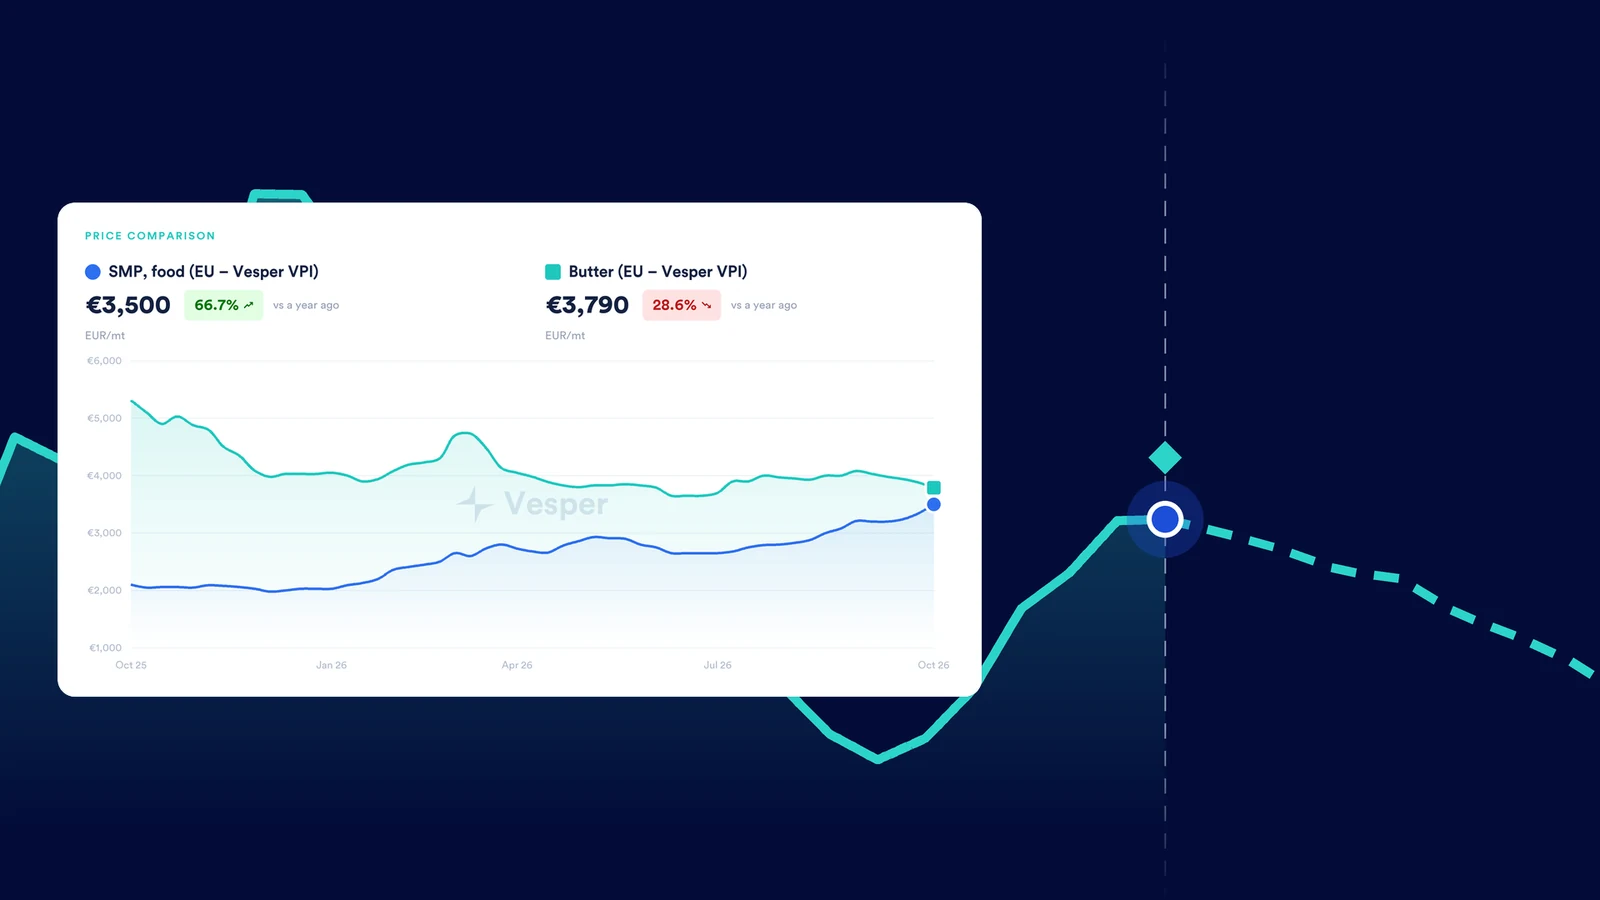
I contratti indicizzati condividono il rischio prezzo con il fornitore invece di eliminarlo. Nell’esempio illustrativo della miscela lattiero-casearia della nostra guida alle clausole di revisione prezzi indicizzate, un acquirente indicizzato a SMP e burro ha pagato in media il 6,9% in meno su otto trimestri rispetto a un acquirente a prezzo fisso (nostra elaborazione su quotazioni del Vesper Price Index). Poi l’SMP è schizzato, e nel quarto trimestre 2026 il prezzo indicizzato è salito sopra quello fisso.
Quali ingredienti potete coprire con i futures?
Quasi tutte le guide alla copertura elencano le «materie prime agricole» come se ogni ingrediente fosse negoziato. Non è così. Ecco che cosa coprono le curve futures di Vesper per gli input alimentari più comuni, con il contratto del primo mese sulla curva del 14 ottobre 2026.
| Ingrediente | Futures in Vesper? | Borsa | Contratto primo mese | Se non ci sono futures, usate |
|---|---|---|---|---|
| Fave di cacao | Sì | ICE London; ICE US | dic 2026; ICE US ott 2026 | n.d. |
| Burro di cacao | No | nessuna | n.d. | Contratto a termine con il fornitore; clausola indicizzata su un Partner Price |
| Zucchero bianco | Sì | ICE London (Sugar No.5) | dic 2026 | n.d. |
| Zucchero grezzo | Sì | ICE US (No.11) | mar 2027 | n.d. |
| Frumento da macinazione | Sì | Euronext (MATIF) | dic 2026 | n.d. |
| Olio di palma | Sì | Bursa Malaysia | ott 2026 | n.d. |
| Colza | Sì, il seme | Euronext (MATIF) | nov 2026 | Per l’olio: contratto a termine con il fornitore o clausola indicizzata |
| Olio di girasole | No | nessuna | n.d. | Contratto a termine con il fornitore; clausola indicizzata |
| Olio di oliva | No | nessuna | n.d. | Prezzo fisso; clausola indicizzata; scorta |
| SMP | Sì | EEX; SGX-NZX | ott 2026 (EEX e SGX-NZX) | n.d. |
| Burro | Sì | EEX; SGX-NZX; CME | ott 2026 (EEX) | n.d. |
| Siero di latte | Sì | EEX (siero di latte dolce in polvere, per mangimi); CME (siero di latte in polvere) | ott 2026 (EEX) | Qualità alimentare UE: clausola indicizzata o contratto a termine |
| WPC80 | No | nessuna | n.d. | Clausola indicizzata; contratto a termine |
| Patata da trasformazione | Sì | EEX | nov 2026 | n.d. |
| Uova | Solo Cina | Dalian (DCE) | ott 2026 | UE: clausola indicizzata o contratto di fornitura |
Fonte: curve futures Vesper, fotografia del 14 ottobre 2026. Lo zucchero grezzo è indicato sul contratto mar 2027 perché il contratto ottobre 2026 è già scaduto.
Tre cose ci hanno sorpreso.
La patata da trasformazione ha dei futures. L’EEX quota un contratto, con novembre 2026 come primo mese al 14 ottobre. Se producete patatine fritte o chips, verificate quanto da vicino segua i vostri prezzi della patata da trasformazione prima di farci affidamento.
Le uova si trattano solo in Cina. L’unico contratto sulle uova presente in Vesper è sul Dalian Commodity Exchange. Non esiste un futures europeo sulle uova, quindi un panificio UE non ha nulla con cui coprirsi in borsa.
Gli input specialistici ad alto valore non hanno niente. WPC80, burro di cacao, olio di oliva e olio di girasole non hanno alcun contratto futures in Vesper. I prezzi del WPC80 UE sono saliti del 70,7% nell’anno fino al 7 ottobre 2026 (Vesper Price Index, EXW). Quel rischio va gestito con la progettazione del contratto. Il benchmark WPC80 è uno dei punti su cui ancorare una clausola indicizzata.
Per la meccanica di un singolo mercato, il nostro Knowledge Hub ha una pagina di riferimento su come funzionano i futures lattiero-caseari.
Come coprire i costi degli ingredienti: un percorso decisionale in quattro passi
Passo #1: Mettete per iscritto l’esposizione esatta
Specifiche, volumi, mesi di consegna e come si forma oggi il prezzo. «Cacao» è troppo vago. «180 tonnellate di burro di cacao naturale, consegnate mensilmente ad Amburgo, con prezzo fissato ogni trimestre» è un’esposizione che potete coprire.
Passo #2: Esiste un contratto futures liquido che corrisponde alle vostre specifiche?
Stesso prodotto, una qualità vicina, un mese di consegna vicino al vostro? Allora futures o opzioni sono sul tavolo. Fave di cacao, frumento da macinazione e zucchero bianco di solito passano l’esame. Prima verificate la base (vedi sotto).
Passo #3: In caso contrario, esiste un indice indipendente?
Niente futures, ma un benchmark pubblicato? Usate un contratto indicizzato con il vostro fornitore. La formula muove il vostro prezzo con il mercato, ed entrambe le parti possono verificarla. Spesso è l’unico strumento pratico per il WPC80 o l’olio di oliva.
Passo #4: L’ingrediente è stoccabile?
Se si conserva (zucchero, polveri, fave di cacao, cereali), potete comprare in anticipo e tenere scorta. Prima mettete in conto stoccaggio, finanziamento e shelf life. Se non si conserva, concordate con il fornitore un prezzo forward o un prezzo fisso per i prossimi periodi di consegna.
Se un ingrediente non supera nessuno dei tre esami, la vostra copertura è un contratto a prezzo fisso o a termine con il fornitore. È normale. È così che quasi tutte le aziende alimentari coprono quasi tutta la loro spesa.
Esempio sviluppato: un produttore di cioccolato copre il cacao con i futures
Vi faccio un esempio.
Un produttore di cioccolato ha bisogno di 100 tonnellate di fave di cacao per la produzione di marzo 2027. Vuole fissare quel costo adesso.
Per tenere i numeri tondi, supponiamo che il cacao ICE London per marzo 2027 tratti a 5.000 EUR/mt equivalenti. È un prezzo illustrativo, non il mercato. Un contratto cacao ICE London vale 10 tonnellate, quindi l’acquirente compra 10 contratti.
Per tenere i conti puliti, ipotizziamo che il prezzo fisico alla consegna sia uguale al prezzo futures (base zero).
| Scenario (nostra elaborazione) | Prezzo alla consegna | Costo fisico, 100 t | Risultato futures, 10 lotti | Costo netto |
|---|---|---|---|---|
| A: il prezzo sale del 10% | 5.500 EUR/mt | 550.000 EUR | guadagno 50.000 EUR | 500.000 EUR |
| B: il prezzo scende del 10% | 4.500 EUR/mt | 450.000 EUR | perdita 50.000 EUR | 500.000 EUR |
| Senza copertura | in entrambi i casi | da 450.000 EUR a 550.000 EUR | nessuno | da 450.000 EUR a 550.000 EUR |
Dati: un prezzo futures illustrativo e movimenti illustrativi del 10%, non dati di mercato.
Il risultato? Il costo netto è 500.000 EUR in entrambi gli scenari. La copertura ha tolto dal budget un’oscillazione di 100.000 EUR.
Ma riguardate lo scenario B.
Quando i prezzi scendono, la perdita sui futures la pagate in contanti, giorno per giorno, molto prima che arrivino le fave più convenienti. È il margine di variazione. I 50.000 EUR escono dal vostro conto nei mesi in cui il prezzo scivola. Quando aprite la posizione versate anche il margine iniziale (l’importo lo fissa il vostro broker).
Avvisate la tesoreria prima di operare. Le coperture si chiudono in anticipo quando nessuno ha messo a budget le margin call.
Altre due cose per un acquirente che ragiona in euro:
- Valuta. Il cacao ICE London è quotato in sterline. Vesper lo mostra convertito in EUR. La vostra copertura reale ha una gamba valutaria, a meno che non copriate anche la sterlina.
- Il prezzo futures è un prezzo, non una previsione. Il 14 ottobre 2026 la nostra previsione sul cacao per metà marzo 2027 stava sotto il prezzo dei futures di marzo. Pagheresti per la certezza. Una previsione non è una promessa, quindi può comunque essere la scelta giusta. Ecco perché i prezzi futures non sono previsioni.
Per il quadro completo dei costi dietro una tavoletta di cioccolato, scaricate le prospettive di mercato Q4 2026 sul cioccolato.
Rischio base: perché copertura e fattura si allontanano
La base è lo scarto fra il prezzo futures con cui vi coprite e il prezzo fisico che pagate.
Se resta costante, la vostra copertura funziona. Se si muove, una parte della vostra esposizione resta aperta.
Una base piccola: SMP UE
I prezzi del latte scremato in polvere UE sul Vesper Price Index (EXW) erano 3.500 EUR/mt il 7 ottobre 2026.
I futures EEX sull’SMP per ottobre 2026 erano a 3.525 EUR/mt sulla curva del 14 ottobre. È uno scarto di 25 EUR/mt, cioè lo 0,7% (nostra elaborazione). Le date distano una settimana, quindi consideratelo indicativo. Per chi compra SMP è una corrispondenza stretta.
Una base rotta: burro di cacao contro futures sul cacao
Il burro di cacao non ha alcun contratto futures in Vesper. La scorciatoia allettante è coprirlo con i futures sulle fave di cacao. Ecco come sarebbe andata nell’ultimo anno.
I due si sono mossi in direzioni opposte. Una posizione lunga sui futures del cacao guadagnava mentre i prezzi del burro di cacao scendevano.
Quest’anno è andata bene all’acquirente, per fortuna. Invertite i movimenti e la copertura perde soldi mentre la fattura del burro sale.
Anche il rapporto fra i due è instabile. Ai rispettivi picchi di dicembre 2024, a cinque giorni di distanza, il burro di cacao valeva più di tre volte il prezzo del cacao. Al 13 ottobre 2026 quel multiplo si era più che dimezzato (nostra elaborazione). Nessun rapporto di copertura incrociata fisso sopravvive a questo.
In sintesi: quando la base è instabile, una copertura in futures diventa una seconda scommessa. Per quell’ingrediente usate invece contratti di fornitura o una clausola indicizzata.
Opzioni sulle materie prime: un tetto di prezzo che pagate in anticipo
Un’opzione call vi dà il diritto di comprare a un prezzo prefissato (lo strike), senza l’obbligo di esercitarlo. Per quel diritto pagate un premio.
In parole povere, una call mette un tetto al vostro prezzo.
Prendete l’acquirente di cacao di prima. Invece di comprare futures al prezzo illustrativo di 5.000 EUR, compra call con uno strike superiore del 10%, cioè 5.500 EUR/mt.
- Se il cacao sale oltre lo strike, la call paga la differenza. Il costo dell’acquirente è limitato allo strike più il premio.
- Se il cacao scende, l’acquirente lascia scadere la call e compra al prezzo di mercato più basso. Perde solo il premio.
Ottenete un caso peggiore noto e beneficiate comunque dei ribassi. Il costo è il premio, pagato il primo giorno, che il picco arrivi o no. I premi cambiano ogni giorno con prezzo e volatilità, quindi chiedete al vostro broker una quotazione aggiornata.
Un collar riduce quel costo: comprate una call e vendete una put sotto il mercato. L’incasso della put compensa il premio e, in cambio, rinunciate ai risparmi sotto lo strike della put.
Qualunque sia la struttura, sappiate a che cosa rinunciate. Kendra Rhodes, responsabile della gestione del rischio materie prime in General Mills:
Non esiste una formula magica. Il pericolo arriva quando questi strumenti vengono venduti come gratuiti o infallibili. Se non si capiscono fino in fondo i compromessi, ci si prepara delle sorprese.
Rapporto di copertura e policy di copertura: decidete quanto prima di decidere come
Il vostro rapporto di copertura è la quota di un’esposizione che avete coperto. 60 tonnellate coperte su un fabbisogno di 100 tonnellate sono un rapporto di copertura del 60%.
Poche aziende alimentari coprono il 100% con largo anticipo. I volumi cambiano, le ricette cambiano, e un acquirente interamente coperto non può approfittare dei ribassi.
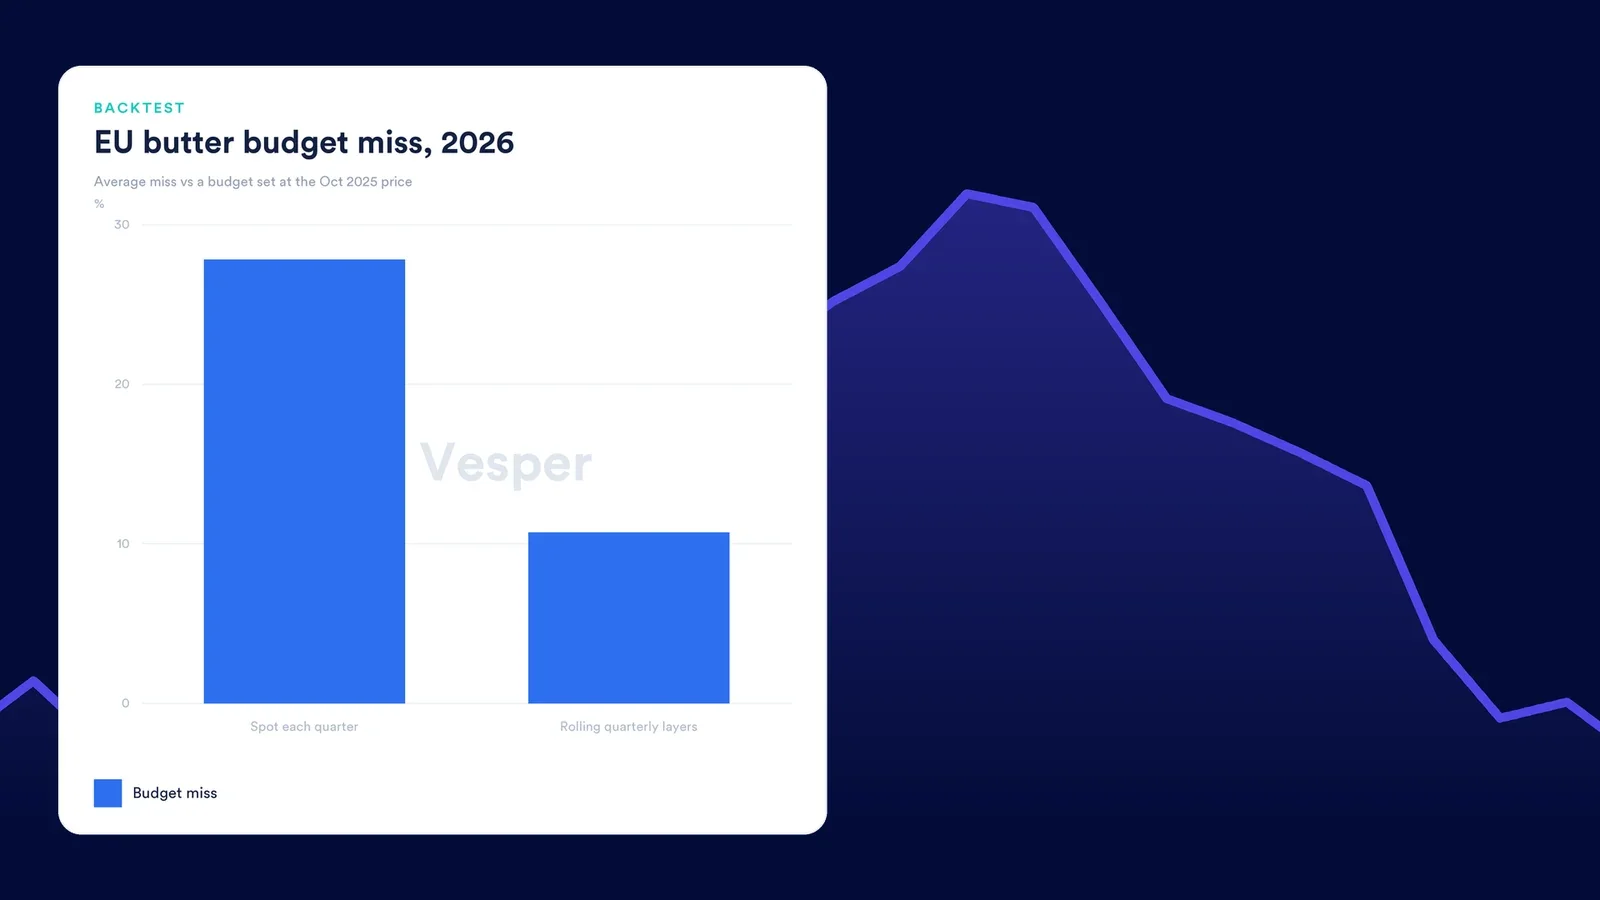
La forma consueta è la copertura a strati: alta per il trimestre successivo, più bassa più avanti, rimpinguata man mano che ogni trimestre si avvicina. Nel nostro backtest sui prezzi di inizio trimestre dal 2024 al 2026, la stratificazione ha più o meno dimezzato lo scarto medio di budget per burro e zucchero e lo ha tagliato di un terzo per il cacao. Non ha reso gli acquisti più convenienti. Il metodo è nella nostra guida agli acquisti forward e alla copertura a strati.
Poi mettete le regole per iscritto in una breve policy di copertura:
- Perimetro. Quali ingredienti, quali strumenti sono ammessi, quali vietati.
- Rapporti. Copertura minima e massima per ogni periodo futuro.
- Deleghe. Chi può operare o firmare, e con quali limiti di volume o di valore.
- Reportistica. Vista mensile di volume coperto e scoperto e valorizzazione a mercato.
- Revisione. Quando la policy viene verificata e chi la approva.
Per una versione concreta, guardate come General Mills gestisce il suo programma: una gamma di esiti, regole chiare e comunicazione costante con l’azienda.
Una nota sull’hedge accounting
I derivati possono far ballare gli utili dichiarati anche quando la copertura funziona. Le regole di hedge accounting (IFRS 9 in Europa, ASC 815 negli US GAAP) permettono di far coincidere il risultato della copertura con l’acquisto che protegge, ma portano con sé obblighi documentali. Parlatene con il vostro team finanziario prima della prima operazione, non dopo.
Che cosa sta cambiando sulle borse europee
Due sviluppi contano se comprate lattiero-caseario in Europa.
Primo, il 19 ottobre 2026 Euronext ha quotato futures lattiero-caseari su burro e SMP. Si regolano su VPI-B, un indice basato sul Vesper Price Index che segue gli standard del BMR. I dettagli sono nel nostro articolo su Euronext che usa il Vesper Price Index nei nuovi contratti futures.
Secondo, l’8 settembre 2026 EEX ha annunciato che trasferirà la sua attività lattiero-casearia europea a CME Group, spostando gli indici dietro i suoi futures lattiero-caseari entro la fine del 2027. I contratti EEX esistenti restano negoziabili fino alle scadenze quotate.
La liquidità è la cosa da tenere d’occhio. Richard Allen di Fonterra, sullo stato dei derivati lattiero-caseari:
È vero, i mercati dei derivati lattiero-caseari non sono cresciuti alla stessa velocità di altre materie prime come i cereali o l’energia. Ma le cose stanno cambiando. Latte scremato in polvere, burro, latte intero in polvere: iniziamo a vedere una liquidità in crescita, ed è un buon segno.
Se uno dei due cambiamenti modifica quale contratto corrisponde meglio alle vostre specifiche, rifate il passo #2.
Prossimi passi
- Elencate i vostri dieci ingredienti principali per spesa e fate passare ciascuno dai quattro passi qui sopra.
- Dove esistono futures, verificate la base rispetto al vostro prezzo fisico. I dati futures di Vesper mostrano le curve accanto ai benchmark fisici.
- Per gli ingredienti senza futures, impostate con i fornitori contratti indicizzati o a termine.
- Concordate con la finanza il rapporto di copertura e la policy prima che qualcuno operi.
Domande frequenti
Che cos'è la copertura delle materie prime?
Coprire una materia prima significa assumere una posizione che guadagna valore quando un ingrediente rincara, così che il guadagno compensi il maggior costo di acquisto. Le aziende alimentari usano futures, opzioni, contratti a termine, accordi a prezzo fisso con il fornitore, contratti indicizzati e scorte fisiche. L'obiettivo è un costo prevedibile per budget e listini. Battere il mercato è un obiettivo diverso, che la copertura non raggiunge.
Come coprono i prezzi delle materie prime le aziende alimentari?
Quasi tutte mescolano gli strumenti per ingrediente. Coprono con futures o opzioni gli input quotati in borsa come fave di cacao, frumento da macinazione, zucchero e olio di palma, spesso tramite un broker o il fornitore stesso. Per gli ingredienti senza futures, come WPC80, burro di cacao o olio di oliva, usano contratti a prezzo fisso o a termine, clausole indicizzate o scorte aggiuntive. Una policy di copertura scritta stabilisce quanta parte di ogni esposizione va coperta.
Qual è la differenza fra un futures e un contratto a termine?
Un futures è un contratto standardizzato di borsa: qualità, dimensione del lotto e mese di consegna fissi, regolato giorno per giorno tramite i margini. Un contratto a termine è un accordo privato con un fornitore o un trader sulle vostre specifiche, volumi e date esatti, di solito senza flussi di cassa giornalieri. I futures sono facili da chiudere ma raramente corrispondono al vostro ingrediente esatto. I contratti a termine corrispondono alle vostre specifiche ma sono difficili da sciogliere.
Che cos'è il rischio base?
Il rischio base è la possibilità che il prezzo con cui vi coprite e il prezzo che pagate davvero si muovano in modo diverso. Si manifesta quando specifiche, luogo o tempistiche del vostro ingrediente differiscono dal contratto futures. Per esempio il burro di cacao è sceso del 15,4% nell'anno fino al 13 ottobre 2026, mentre il prezzo del cacao legato a ICE London è salito del 6,34%: i futures sul cacao sarebbero stati una copertura scadente per il burro di cacao.
Le piccole aziende alimentari possono coprirsi?
Sì, anche se i futures possono essere troppo grossolani. Un contratto cacao ICE London vale 10 tonnellate e ogni lotto richiede liquidità per i margini. Gli acquirenti più piccoli ottengono in genere di più dagli strumenti del fornitore: contratti a prezzo fisso o a termine per i prossimi trimestri, clausole indicizzate per gli ingredienti con un benchmark pubblicato e una semplice regola scritta su quanto volume coprire in anticipo. Alcuni fornitori offrono anche prezzi basati sui futures per vostro conto.