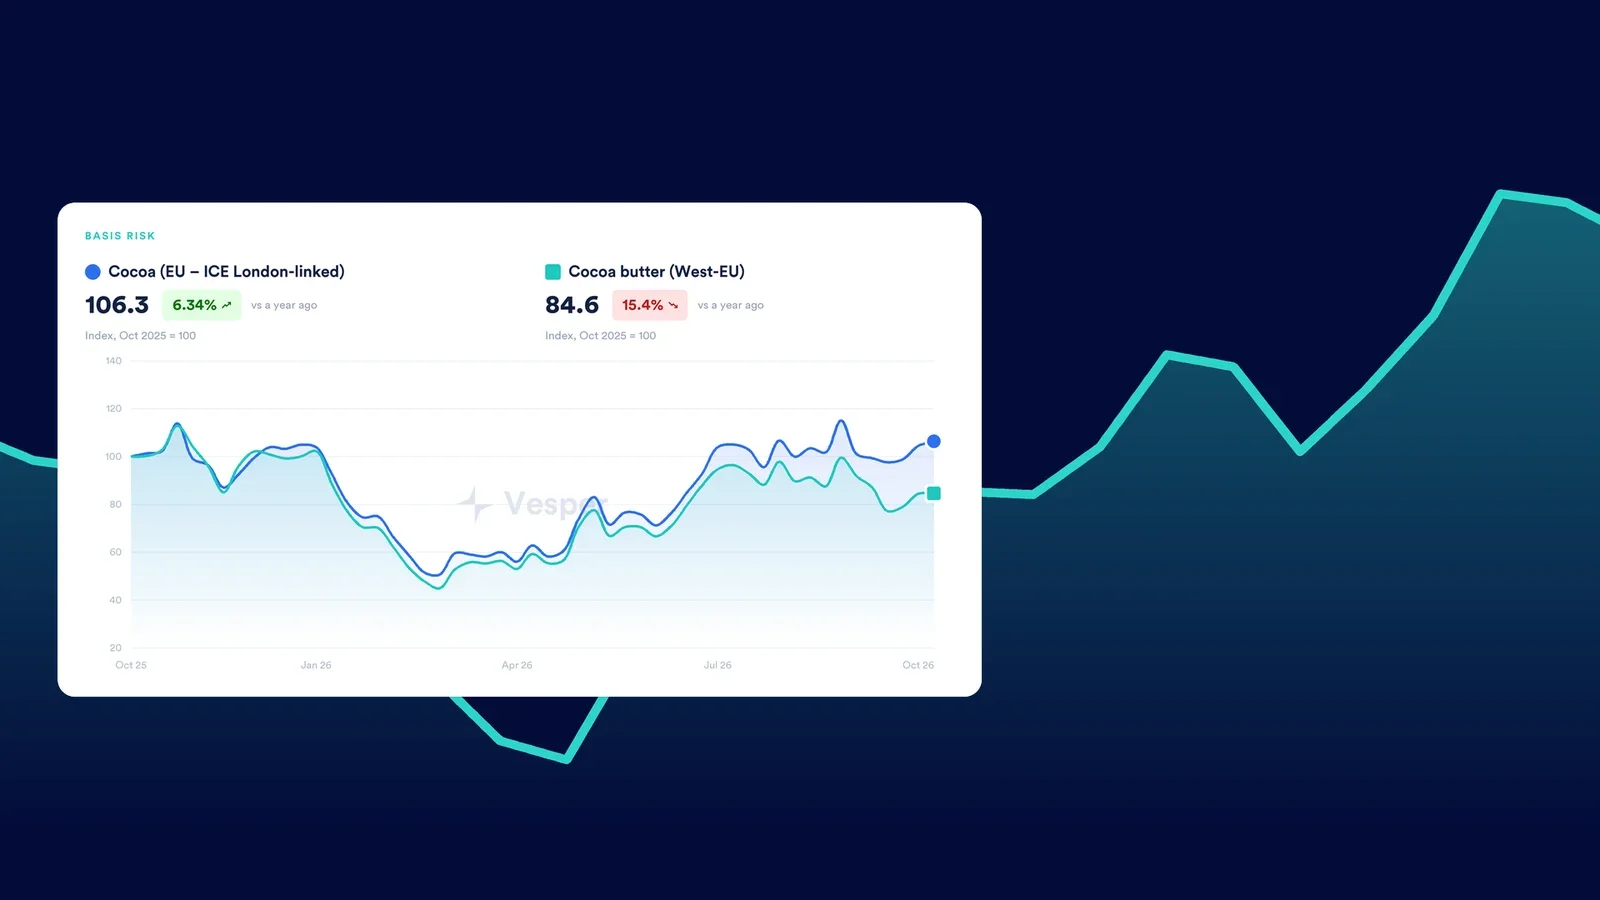
Im Jahr bis zum 13. Oktober 2026 stieg der an ICE London gekoppelte Kakaopreis um 6,34 %.
Im selben Jahr fiel Kakaobutter West-EU um 15,4 %.
Ein Schokoladenhersteller, der seine Kakaobutter mit Kakao-Futures abgesichert hatte, hielt also eine Absicherung, die in die eine Richtung lief, während seine Kosten in die andere liefen.
Die meisten Ratgeber zum Hedging sind von Brokern geschrieben, und sie unterstellen, dass es zu jeder Zutat einen passenden Futures-Kontrakt gibt.
Dieser Leitfaden ist für den Einkäufer. Sie bekommen sechs Absicherungsinstrumente nebeneinander, eine Übersicht, welche Lebensmittelzutaten tatsächlich Futures haben, einen Entscheidungspfad in vier Schritten und eine durchgerechnete Kakao-Absicherung mit den Zahlungsströmen.
Was ist Rohstoff-Hedging?
Rohstoff-Hedging heißt, eine Position einzugehen, die an Wert gewinnt, wenn Ihre Zutat teurer wird, sodass der Gewinn die höhere Rechnung ausgleicht. Für einen Lebensmittelhersteller kann diese Position ein Futures-Kontrakt sein, eine Option, eine Festpreisvereinbarung mit dem Lieferanten oder physischer Lagerbestand. Das Ziel ist Kostensicherheit für Budget und Preisgestaltung.
Hedging ist ein Teil der größeren Aufgabe, die unser Leitfaden zum Rohstoffpreisrisikomanagement in der Lebensmittelherstellung behandelt.
Und genau da liegt der Punkt: Eine Absicherung macht eine Zutat nicht günstiger. Sie macht die Kosten bekannt.
Manchmal zahlen Sie mehr als ein Einkäufer, der offen geblieben ist. Das ist ein fairer Tausch, wenn Ihre Verkaufspreise für ein Jahr feststehen.
So sehen es auch die größten Lebensmitteleinkäufer. Die Leiterin des Preisrisikomanagements bei Nestlé:
Wir sind von Haus aus keine Händler, aber Risikomanagement ist geschäftskritisch. Wir sichern mit Futures und Optionen ab, und wir investieren in tiefe Marktintelligenz, in der wir Felddaten, Einschätzungen von Beratern und Analytik zusammenführen.
Futures, Terminvertrag oder Optionen: sechs Instrumente im Vergleich
Die meisten Lebensmittelunternehmen sichern längst ab. Sie nennen es nur „auf Termin kaufen“ oder „beim Lieferanten fixieren“. Hier die sechs Instrumente nebeneinander.
| Instrument | Was es festschreibt | Kosten | Liquiditäts- und Margin-Bedarf | Am besten für | Hauptrisiko |
|---|---|---|---|---|---|
| Festpreisvertrag mit dem Lieferanten | Preis und Menge bei einem Lieferanten | Risikoaufschlag des Lieferanten, im Preis enthalten | Keiner im Voraus | Kleine Einkäufer; Zutaten ohne Futures | Sie verpassen Preisrückgänge; der Lieferant drängt im Ausschlag auf Neuverhandlung |
| Terminvertrag | Preis für einen künftigen Liefertermin, auf Ihre genaue Spezifikation | Spread im Preis | In der Regel keiner; nutzt eine Kreditlinie | Festgelegte Mengen einer bestimmten Qualität | Schwer zu beenden; Kontrahentenrisiko |
| Futures | Börsenpreis für eine Standardqualität und einen Standardmonat | Brokergebühren plus die Kosten der Margin-Liquidität | Initial Margin, danach tägliche Variation Margin | Liquide, passende Kontrakte (Kakaobohnen, Weizen, Zucker) | Basisrisiko, Nachschusspflicht, Kontraktgrößen |
| Optionen (Calls) | Eine Preisobergrenze, bei gleichzeitigem Vorteil aus Rückgängen | Im Voraus gezahlte Prämie | Prämie; Optionskäufer haben in der Regel keine Nachschusspflicht | Ein Budget deckeln, wenn Sie einen Ausschlag fürchten | Die Prämie ist verloren, wenn die Preise niedrig bleiben |
| Indexbasierter Vertrag | Die Formel (Index plus feste Veredelungsgebühr) | Gering: Verwaltung und Indexzugang | Keiner | Zutaten mit unabhängigem Index, aber ohne Futures | Keine Preissicherheit; Wahl von Index und Zeitverzug |
| Physischer Lagerbestand | Der heutige Preis für die eingelagerte Menge | Lagerung, Kapital, Haltbarkeit | Volle Zahlung im Voraus | Lagerfähige Einsatzstoffe: Zucker, Pulver, Bohnen, Getreide | Verderb; die Preise fallen nach dem Kauf |
Die beiden, die am häufigsten verwechselt werden:
Ein Futures-Kontrakt ist standardisiert. Die Börse legt Qualität, Kontraktgröße und Liefermonate fest. Sie können ihn an jedem Handelstag glattstellen, und Gewinne und Verluste werden täglich in bar ausgeglichen.
Ein Terminvertrag ist privat. Sie vereinbaren einen Preis mit einem Lieferanten oder Händler für Ihre genaue Spezifikation, Menge und Termin. Bis zur Lieferung wird nichts abgerechnet, und ein vorzeitiger Ausstieg ist Verhandlungssache.
Indexbasierte Verträge teilen das Preisrisiko mit dem Lieferanten, statt es zu beseitigen. In dem illustrativen Milchmischungs-Beispiel aus unserem Leitfaden zu indexbasierten Preisanpassungsklauseln zahlte ein an Magermilchpulver und Butter indexierter Einkäufer über acht Quartale im Mittel 6,9 % weniger als ein Festpreiseinkäufer (unsere Berechnung auf Notierungen des Vesper Price Index). Dann sprang Magermilchpulver, und im vierten Quartal 2026 lag der indexierte Preis über dem fixen.
Welche Zutaten können Sie mit Futures absichern?
Die meisten Hedging-Ratgeber führen „Agrarrohstoffe“ auf, als werde jede Zutat gehandelt. Das stimmt nicht. Hier ist, was die Futures-Kurven von Vesper für gängige Lebensmittel-Einsatzstoffe abdecken, mit dem Frontmonatskontrakt auf der Kurve vom 14. Oktober 2026.
| Zutat | Futures in Vesper? | Börse | Frontmonatskontrakt | Falls keine Futures, nutzen Sie |
|---|---|---|---|---|
| Kakaobohnen | Ja | ICE London; ICE US | Dez. 2026; ICE US Okt. 2026 | entfällt |
| Kakaobutter | Nein | keine | entfällt | Terminvertrag mit dem Lieferanten; Indexklausel auf einen Partner Price |
| Weißzucker | Ja | ICE London (Sugar No.5) | Dez. 2026 | entfällt |
| Rohzucker | Ja | ICE US (No.11) | März 2027 | entfällt |
| Mahlweizen | Ja | Euronext (MATIF) | Dez. 2026 | entfällt |
| Palmöl | Ja | Bursa Malaysia | Okt. 2026 | entfällt |
| Raps | Ja, die Saat | Euronext (MATIF) | Nov. 2026 | Für das Öl: Terminvertrag mit dem Lieferanten oder Indexklausel |
| Sonnenblumenöl | Nein | keine | entfällt | Terminvertrag mit dem Lieferanten; Indexklausel |
| Olivenöl | Nein | keine | entfällt | Festpreis; Indexklausel; Lagerbestand |
| Magermilchpulver | Ja | EEX; SGX-NZX | Okt. 2026 (EEX und SGX-NZX) | entfällt |
| Butter | Ja | EEX; SGX-NZX; CME | Okt. 2026 (EEX) | entfällt |
| Molke | Ja | EEX (Süßmolkenpulver, Futtermittel); CME (Molkenpulver) | Okt. 2026 (EEX) | EU-Lebensmittelqualität: Indexklausel oder Terminvertrag |
| WPC80 | Nein | keine | entfällt | Indexklausel; Terminvertrag |
| Verarbeitungskartoffeln | Ja | EEX | Nov. 2026 | entfällt |
| Eier | Nur China | Dalian (DCE) | Okt. 2026 | EU: Indexklausel oder Lieferantenvertrag |
Quelle: Vesper-Futures-Kurven, Stand 14. Oktober 2026. Rohzucker wird mit dem Kontrakt März 2027 gezeigt, weil der Kontrakt Oktober 2026 bereits ausgelaufen ist.
Drei Dinge haben uns überrascht.
Für Verarbeitungskartoffeln gibt es Futures. Die EEX führt einen Kontrakt, mit November 2026 als Frontmonat am 14. Oktober. Wenn Sie Pommes frites oder Chips herstellen, prüfen Sie, wie eng er Ihren eigenen Verarbeitungskartoffelpreisen folgt, bevor Sie sich darauf verlassen.
Eier werden nur in China gehandelt. Der einzige Eierkontrakt in Vesper läuft an der Dalian Commodity Exchange. Einen europäischen Eier-Future gibt es nicht, eine EU-Bäckerei hat also an keiner Börse etwas zum Absichern.
Für hochwertige Spezialitäten gibt es gar nichts. Für WPC80, Kakaobutter, Olivenöl und Sonnenblumenöl existiert in Vesper kein Futures-Kontrakt. Die Preise für EU-WPC80 stiegen im Jahr bis zum 7. Oktober 2026 um 70,7 % (Vesper Price Index, EXW). Dieses Risiko muss über die Vertragsgestaltung aufgefangen werden. Die WPC80-Benchmark ist ein möglicher Anker für eine Indexklausel.
Zur Mechanik eines einzelnen Marktes hat unser Knowledge Hub eine Referenzseite dazu, wie Milch-Futures funktionieren.
Zutatenkosten absichern: ein Entscheidungspfad in vier Schritten
Schritt 1: Schreiben Sie das genaue Exposure auf
Spezifikation, Menge, Liefermonate und wie der Preis heute gesetzt wird. „Kakao“ ist zu vage. „180 Tonnen natürliche Kakaobutter, monatlich nach Hamburg geliefert, quartalsweise bepreist“ ist ein Exposure, das Sie absichern können.
Schritt 2: Gibt es einen liquiden Futures-Kontrakt, der zu Ihrer Spezifikation passt?
Gleiches Produkt, eine nahe Qualität, ein Liefermonat nahe an Ihrem? Dann kommen Futures oder Optionen infrage. Kakaobohnen, Mahlweizen und Weißzucker bestehen diesen Test in der Regel. Prüfen Sie zuerst die Basis (siehe unten).
Schritt 3: Falls nicht, gibt es einen unabhängigen Index?
Keine Futures, aber eine veröffentlichte Benchmark? Dann nutzen Sie einen indexbasierten Vertrag mit Ihrem Lieferanten. Die Formel bewegt Ihren Preis mit dem Markt, und beide Seiten können sie nachprüfen. Für WPC80 oder Olivenöl ist das oft das einzige praktikable Instrument.
Schritt 4: Ist die Zutat lagerfähig?
Wenn sie sich hält (Zucker, Pulver, Kakaobohnen, Getreide), können Sie im Voraus kaufen und Bestand halten. Rechnen Sie zuerst Lager-, Finanzierungs- und Haltbarkeitskosten dagegen. Hält sie sich nicht, vereinbaren Sie mit dem Lieferanten einen Forward-Preis oder einen Festpreis für die nächsten Lieferperioden.
Besteht eine Zutat keinen dieser drei Tests, ist ein Festpreis- oder Terminvertrag mit dem Lieferanten Ihre Absicherung. Das ist der Normalfall. So decken die meisten Lebensmittelunternehmen den größten Teil ihres Einkaufsvolumens ab.
Durchgerechnetes Beispiel: ein Schokoladenhersteller sichert Kakao mit Futures ab
Ein Beispiel.
Ein Schokoladenhersteller braucht 100 Tonnen Kakaobohnen für die Produktion im März 2027. Er will diese Kosten jetzt festschreiben.
Damit die Zahlen rund bleiben, nehmen wir an, dass Kakao an der ICE London für März 2027 umgerechnet bei 5.000 EUR/mt gehandelt wird. Das ist ein illustrativer Preis, nicht der Markt. Ein Kakao-Kontrakt an der ICE London umfasst 10 Tonnen, der Einkäufer kauft also 10 Kontrakte.
Damit die Rechnung übersichtlich bleibt, nehmen wir an, dass der physische Preis bei Lieferung dem Futures-Preis entspricht (Basis gleich null).
| Szenario (unsere Berechnung) | Preis bei Lieferung | Physische Kosten, 100 t | Futures-Ergebnis, 10 Lots | Nettokosten |
|---|---|---|---|---|
| A: Preis steigt um 10 % | 5.500 EUR/mt | 550.000 EUR | Gewinn 50.000 EUR | 500.000 EUR |
| B: Preis fällt um 10 % | 4.500 EUR/mt | 450.000 EUR | Verlust 50.000 EUR | 500.000 EUR |
| Ohne Absicherung | je nachdem | 450.000 EUR bis 550.000 EUR | keines | 450.000 EUR bis 550.000 EUR |
Eingangsdaten: ein illustrativer Futures-Preis und illustrative Bewegungen von 10 %, keine Marktdaten.
Das Ergebnis? Die Nettokosten liegen in beiden Szenarien bei 500.000 EUR. Die Absicherung hat eine Schwankung von 100.000 EUR aus dem Budget genommen.
Sehen Sie sich aber Szenario B noch einmal an.
Wenn die Preise fallen, zahlen Sie den Futures-Verlust in bar, Tag für Tag, lange bevor die günstigeren Bohnen eintreffen. Das ist die Variation Margin. Die 50.000 EUR verlassen Ihr Konto in den Monaten, in denen der Preis rutscht. Beim Eröffnen der Position hinterlegen Sie zusätzlich die Initial Margin (die Höhe setzt Ihr Broker fest).
Sagen Sie dem Treasury Bescheid, bevor Sie handeln. Absicherungen werden vorzeitig geschlossen, wenn niemand Nachschusszahlungen eingeplant hat.
Zwei weitere Punkte für einen Einkäufer, der in Euro rechnet:
- Währung. Kakao an der ICE London wird in Pfund Sterling notiert. Vesper zeigt ihn in EUR umgerechnet. Ihre tatsächliche Absicherung hat eine Währungskomponente, solange Sie das GBP nicht ebenfalls abdecken.
- Der Futures-Preis ist ein Preis, keine Prognose. Am 14. Oktober 2026 lag unsere Kakaoprognose für Mitte März 2027 unter dem Preis der März-Futures. Sie zahlen für Sicherheit. Eine Prognose ist kein Versprechen, das kann also trotzdem die richtige Entscheidung sein. Hier lesen Sie, warum Futures-Preise keine Prognosen sind.
Das vollständige Kostenbild hinter einer Tafel Schokolade finden Sie im Marktausblick Schokolade für das vierte Quartal 2026.
Basisrisiko: warum Absicherung und Rechnung auseinanderdriften
Die Basis ist die Lücke zwischen dem Futures-Preis, mit dem Sie absichern, und dem physischen Preis, den Sie zahlen.
Bleibt sie konstant, funktioniert Ihre Absicherung. Bewegt sie sich, bleibt ein Teil Ihres Risikos offen.
Eine kleine Basis: EU-Magermilchpulver
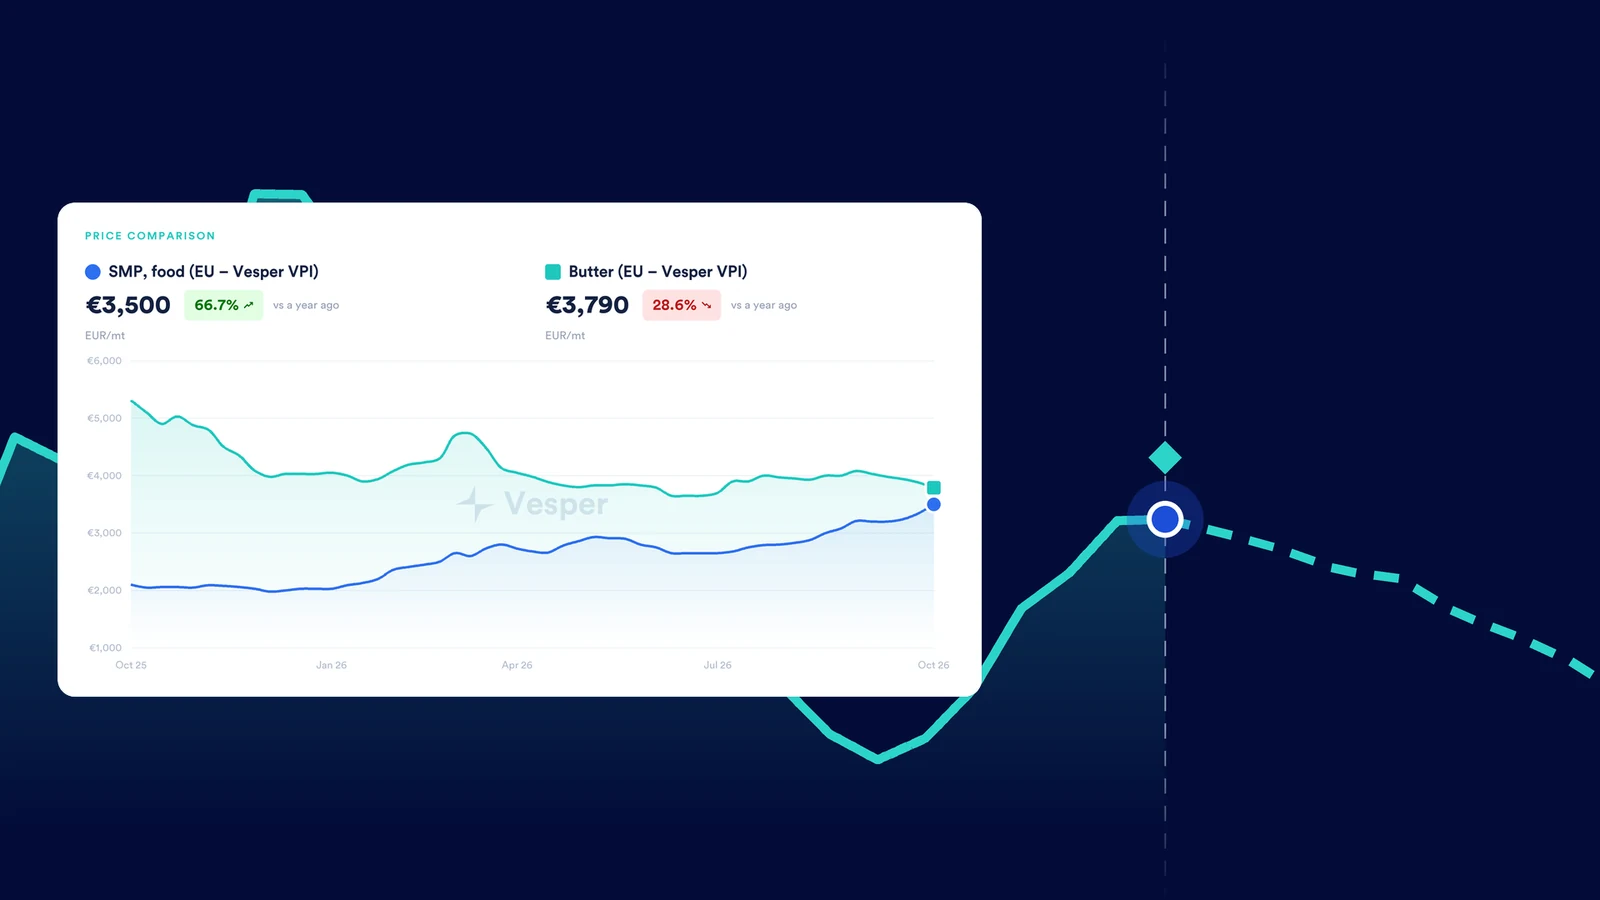
Die Preise für EU-Magermilchpulver im Vesper Price Index (EXW) lagen am 7. Oktober 2026 bei 3.500 EUR/mt.
Die EEX-Futures auf Magermilchpulver für Oktober 2026 standen auf der Kurve vom 14. Oktober bei 3.525 EUR/mt. Das ist eine Lücke von 25 EUR/mt oder 0,7 % (unsere Berechnung). Die Daten liegen eine Woche auseinander, nehmen Sie das also als Richtwert. Für einen Einkäufer von Magermilchpulver ist das eine enge Übereinstimmung.
Eine gebrochene Basis: Kakaobutter gegen Kakao-Futures
Für Kakaobutter gibt es in Vesper keinen Futures-Kontrakt. Der naheliegende Behelf ist, sie mit Futures auf Kakaobohnen abzusichern. So wäre das im vergangenen Jahr gelaufen.
Die beiden liefen in entgegengesetzte Richtungen. Eine Long-Position in Kakao-Futures gewann, während die Kakaobutterpreise fielen.
In diesem Jahr kam das dem Einkäufer zugute, aus Glück. Drehen Sie die Bewegungen um, und die Absicherung verliert Geld, während die Rechnung für die Butter steigt.
Auch das Verhältnis zwischen beiden ist instabil. Auf ihren Höchstständen im Dezember 2024, fünf Tage auseinander, kostete Kakaobutter mehr als das Dreifache von Kakao. Bis zum 13. Oktober 2026 hatte sich dieses Vielfache mehr als halbiert (unsere Berechnung). Kein festes Cross-Hedge-Verhältnis übersteht das.
Unterm Strich: Ist die Basis instabil, wird eine Futures-Absicherung zu einer zweiten Wette. Nutzen Sie für diese Zutat stattdessen Lieferantenverträge oder eine Indexklausel.
Rohstoffoptionen: eine Preisobergrenze, die Sie im Voraus bezahlen
Eine Call-Option gibt Ihnen das Recht, zu einem festgelegten Preis (dem Strike) zu kaufen, ohne die Pflicht, es zu tun. Für dieses Recht zahlen Sie eine Prämie.
Im Klartext: Ein Call deckelt Ihren Preis.
Nehmen Sie den Kakaoeinkäufer von oben. Statt Futures zum illustrativen Preis von 5.000 EUR zu kaufen, kauft er Calls mit einem Strike 10 % darüber, also bei 5.500 EUR/mt.
- Steigt Kakao über den Strike, zahlt der Call die Differenz aus. Die Kosten des Einkäufers sind auf den Strike plus Prämie gedeckelt.
- Fällt Kakao, lässt der Einkäufer den Call verfallen und kauft zum niedrigeren Marktpreis. Er verliert nur die Prämie.
Sie bekommen einen bekannten Worst Case und profitieren weiterhin von Rückgängen. Der Preis dafür ist die Prämie, am ersten Tag gezahlt, ob der Ausschlag kommt oder nicht. Prämien ändern sich täglich mit Preis und Volatilität, holen Sie sich also eine aktuelle Quotierung bei Ihrem Broker.
Ein Collar senkt diese Kosten: Sie kaufen einen Call und verkaufen einen Put unterhalb des Marktes. Die Einnahme aus dem Put gleicht die Prämie teilweise aus, und im Gegenzug verzichten Sie auf Ersparnisse unterhalb des Put-Strikes.
Welche Struktur es auch wird, wissen Sie, worauf Sie verzichten. Kendra Rhodes, die bei General Mills das Rohstoffrisikomanagement leitet:
Es gibt kein Allheilmittel. Gefährlich wird es, wenn diese Instrumente als kostenlos oder narrensicher verkauft werden. Wer die Kompromisse nicht vollständig versteht, handelt sich Überraschungen ein.
Hedge Ratio und Hedging-Richtlinie: Entscheiden Sie das Wie-viel vor dem Wie
Ihre Hedge Ratio ist der Anteil eines Exposures, den Sie abgedeckt haben. 60 abgesicherte Tonnen gegen einen Bedarf von 100 Tonnen sind eine Hedge Ratio von 60 %.
Nur wenige Lebensmittelunternehmen sichern weit im Voraus 100 % ab. Mengen verschieben sich, Rezepturen ändern sich, und ein vollständig abgesicherter Einkäufer kann nicht profitieren, wenn die Preise fallen.
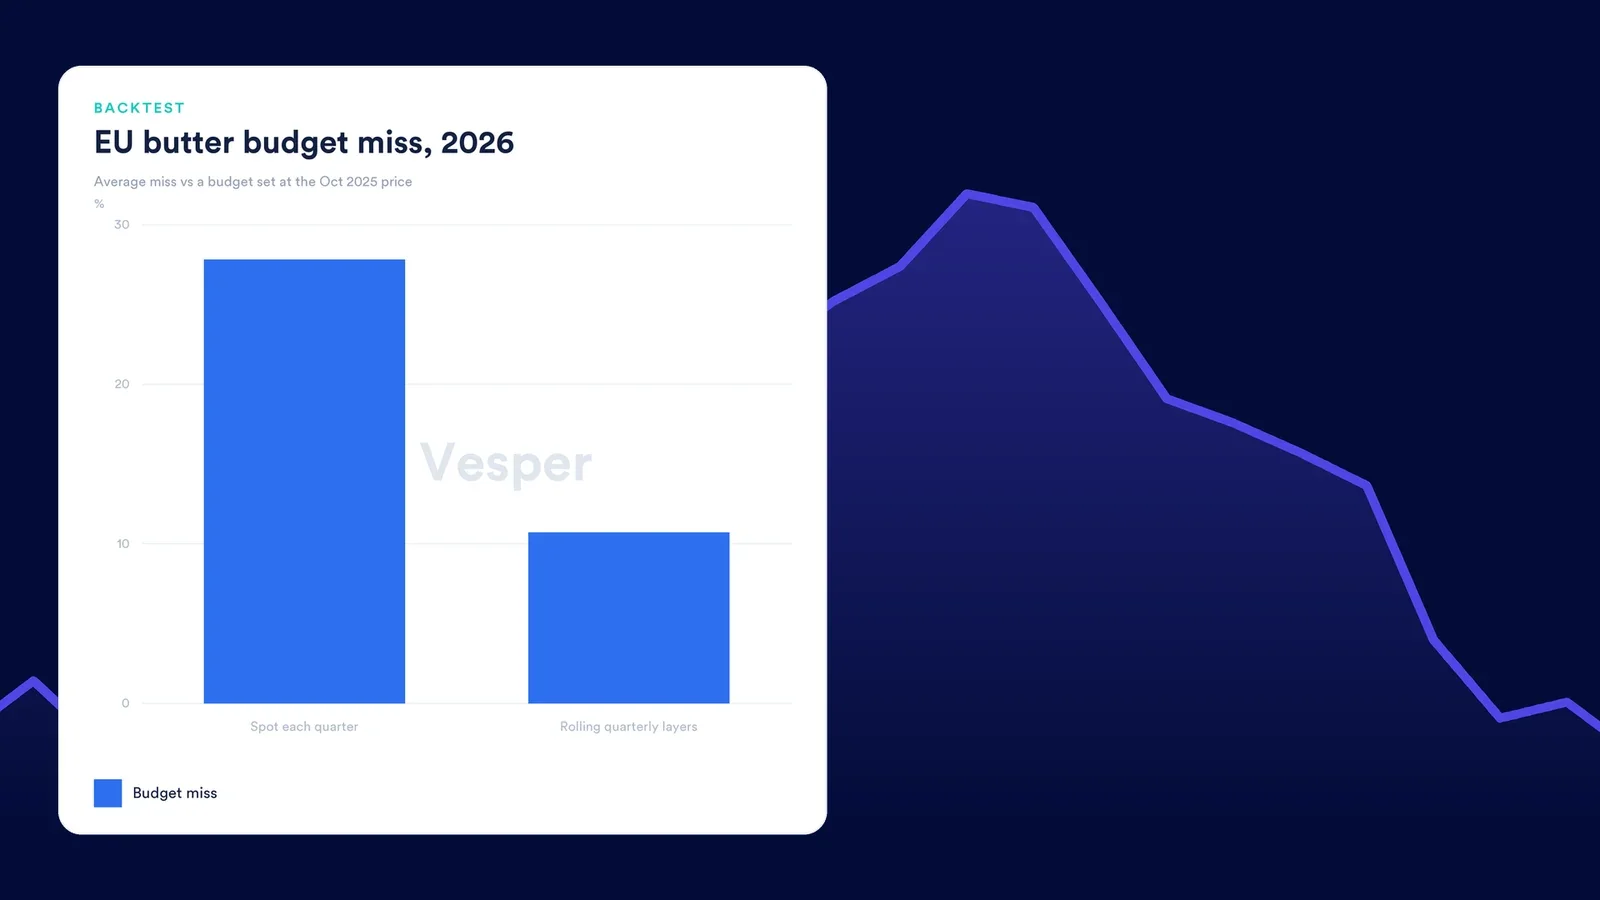
Die übliche Form ist gestaffelte Absicherung: hoch für das nächste Quartal, niedriger für die weiter entfernten, mit jedem näher rückenden Quartal aufgestockt. In unserem Backtest auf Quartalsanfangspreisen von 2024 bis 2026 halbierte die Staffelung die durchschnittliche Budgetabweichung bei Butter und Zucker in etwa und senkte sie bei Kakao um ein Drittel. Günstiger wurde der Einkauf dadurch nicht. Die Methode steht in unserem Leitfaden zu Terminkäufen und gestaffelter Absicherung.
Schreiben Sie die Regeln dann in einer kurzen Hedging-Richtlinie fest:
- Geltungsbereich. Welche Zutaten, welche Instrumente erlaubt sind, welche verboten.
- Quoten. Mindest- und Höchstabdeckung je Periode im Voraus.
- Befugnis. Wer handeln oder unterschreiben darf, und die Mengen- oder Wertgrenzen.
- Reporting. Monatlicher Blick auf abgesicherte gegenüber offener Menge und Mark-to-Market.
- Überprüfung. Wann die Richtlinie geprüft wird und wer sie freigibt.
Eine Version aus der Praxis zeigt, wie General Mills sein Programm steuert: eine Bandbreite von Ergebnissen, klare Regeln und ständige Kommunikation ins Unternehmen.
Eine Anmerkung zum Hedge Accounting
Derivate können Ihr ausgewiesenes Ergebnis schwanken lassen, selbst wenn die Absicherung funktioniert. Die Regeln zum Hedge Accounting (IFRS 9 in Europa, ASC 815 nach US GAAP) erlauben es unter Umständen, das Absicherungsergebnis dem geschützten Einkauf zuzuordnen, sie bringen aber Dokumentationspflichten mit sich. Sprechen Sie vor dem ersten Geschäft mit Ihrer Finanzabteilung, nicht danach.
Was sich an den europäischen Börsen ändert
Zwei Entwicklungen sind wichtig, wenn Sie in Europa Milchprodukte einkaufen.
Erstens hat Euronext am 19. Oktober 2026 Milch-Futures auf Butter und Magermilchpulver gelistet. Sie werden gegen VPI-B abgerechnet, einen Index auf Basis des Vesper Price Index, der den BMR-Standards folgt. Die Einzelheiten stehen in unserem Beitrag dazu, dass Euronext den Vesper Price Index in neuen Futures-Kontrakten nutzt.
Zweitens hat die EEX am 8. September 2026 angekündigt, ihr europäisches Milchgeschäft zur CME Group zu überführen und die Indizes hinter ihren Milch-Futures vor Ende 2027 umzustellen. Bestehende EEX-Kontrakte werden bis zu ihren gelisteten Fälligkeiten weitergehandelt.
Worauf es zu achten gilt, ist die Liquidität. Richard Allen von Fonterra dazu, wo die Milchderivate stehen:
Es stimmt, die Derivatemärkte für Milchprodukte sind nicht so schnell gewachsen wie die für andere Rohstoffe, etwa Getreide oder Energie. Aber das ändert sich. Skim milk powder, Butter, Vollmilchpulver: Wir sehen langsam wachsende Liquidität, und das ist ein gutes Zeichen.
Verschiebt eine der beiden Änderungen, welcher Kontrakt am besten zu Ihrer Spezifikation passt, rechnen Sie Schritt 2 erneut.
Die nächsten Schritte
- Listen Sie Ihre zehn größten Zutaten nach Einkaufsvolumen auf und führen Sie jede durch die vier Schritte oben.
- Wo es Futures gibt, prüfen Sie die Basis gegen Ihren physischen Preis. Die Futures-Daten von Vesper zeigen die Kurven neben den physischen Benchmarks.
- Für Zutaten ohne Futures vereinbaren Sie indexbasierte oder Terminverträge mit Ihren Lieferanten.
- Stimmen Sie Hedge Ratio und Richtlinie mit der Finanzabteilung ab, bevor jemand handelt.
Häufig gestellte Fragen
Was ist Rohstoff-Hedging?
Rohstoff-Hedging heißt, eine Position einzugehen, die an Wert gewinnt, wenn eine Zutat teurer wird, sodass der Gewinn die höheren Einkaufskosten ausgleicht. Lebensmittelhersteller nutzen dafür Futures, Optionen, Terminverträge, Festpreisvereinbarungen mit Lieferanten, indexbasierte Verträge und physischen Lagerbestand. Ziel sind planbare Kosten für Budget und Preisgestaltung. Den Markt zu schlagen ist ein anderes Ziel, und das leistet Hedging nicht.
Wie sichern Lebensmittelunternehmen Rohstoffpreise ab?
Die meisten Lebensmittelunternehmen mischen die Instrumente je Zutat. Börsengehandelte Einsatzstoffe wie Kakaobohnen, Mahlweizen, Zucker und Palmöl sichern sie mit Futures oder Optionen ab, oft über einen Broker oder ihren Lieferanten. Für Zutaten ohne Futures, etwa WPC80, Kakaobutter oder Olivenöl, nutzen sie Festpreis- oder Terminverträge mit Lieferanten, Indexklauseln oder zusätzlichen Lagerbestand. Eine schriftliche Hedging-Richtlinie legt fest, wie viel jeder Risikoposition abgedeckt wird.
Was ist der Unterschied zwischen einem Futures- und einem Terminvertrag?
Ein Futures-Kontrakt ist ein standardisiertes Börsengeschäft: feste Qualität, feste Kontraktgröße und fester Liefermonat, täglich über Margin abgerechnet. Ein Terminvertrag ist eine private Vereinbarung mit einem Lieferanten oder Händler über Ihre genaue Spezifikation, Menge und Termin, in der Regel ohne tägliche Zahlungsströme. Futures lassen sich leicht glattstellen, treffen aber selten genau Ihre Zutat. Terminverträge treffen Ihre Spezifikation, sind aber schwer zu beenden.
Was ist das Basisrisiko?
Das Basisrisiko ist die Gefahr, dass sich der Preis, mit dem Sie absichern, und der Preis, den Sie tatsächlich zahlen, unterschiedlich bewegen. Es tritt auf, wenn Spezifikation, Ort oder Zeitpunkt Ihrer Zutat vom Futures-Kontrakt abweichen. Kakaobutter fiel im Jahr bis zum 13. Oktober 2026 um 15,4 %, während der an ICE London gekoppelte Kakaopreis um 6,34 % stieg: Kakao-Futures wären also eine schlechte Absicherung für Kakaobutter gewesen.
Können kleine Lebensmittelunternehmen absichern?
Ja, auch wenn Futures zu grob gestückelt sein können. Ein Kakao-Kontrakt an der ICE London umfasst 10 Tonnen, und jedes Lot bindet Margin-Liquidität. Kleinere Einkäufer holen meist mehr aus den Instrumenten ihrer Lieferanten: Festpreis- oder Terminverträge für die nächsten Quartale, Indexklauseln für Zutaten mit veröffentlichter Benchmark und eine einfache schriftliche Regel, wie viel Menge im Voraus abgedeckt wird. Manche Lieferanten bieten auch eine futuresbasierte Preisstellung für Sie an.