Les contrats à terme sur le cacao ont clôturé sous 4 000 GBP/mt pour la première fois depuis juillet. L’ICE Europe a reculé de 7 % sur la semaine écoulée, à 3 998 GBP/mt sur l’échéance rapprochée décembre 2026, tandis que l’ICE US a cédé 8 % à 5 402 USD/mt. Les fonds ont accentué leur position vendeuse, ajoutant 4 631 contrats pour porter la position nette vendeuse à -18 369 lots dans la semaine au 15 septembre, selon le dernier rapport Commitment of Traders. La lecture technique de Vesper est restée baissière sur les perspectives à court terme.
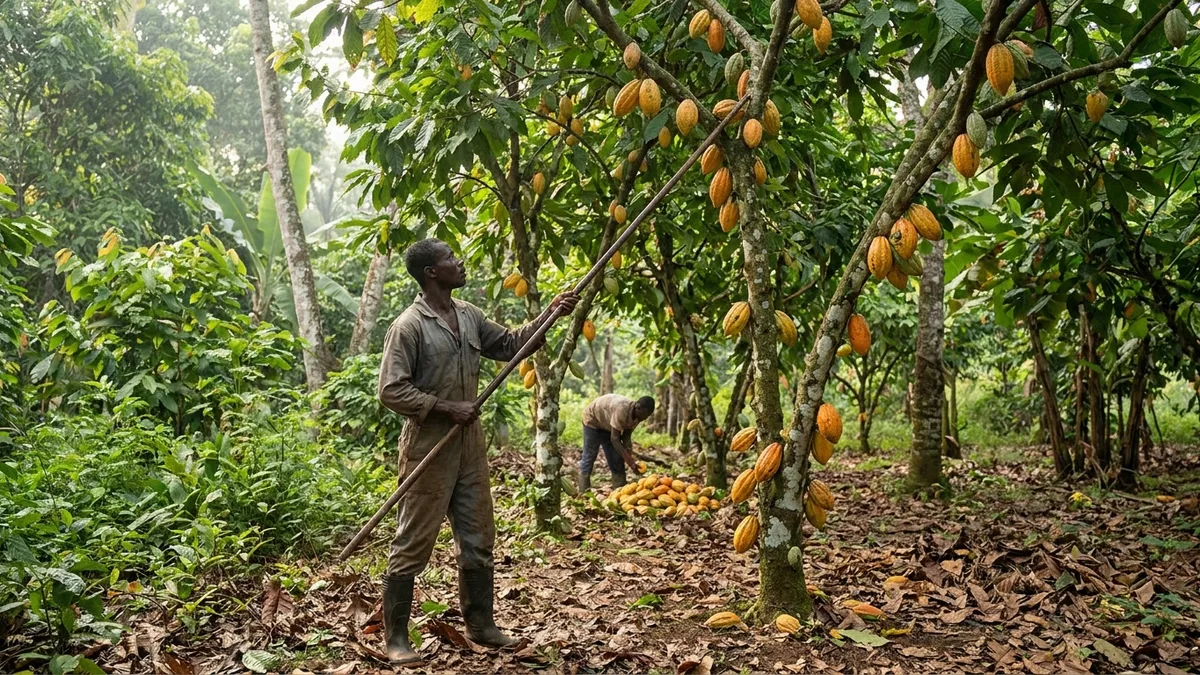
Hors de la bourse, la Côte d’Ivoire fait face à un différend toujours pas réglé. Le gouvernement a maintenu le prix bord champ de la récolte principale à 1 200 francs CFA le kilogramme, soit le niveau fixé en mars pour la campagne intermédiaire, et plus de 50 % en deçà du prix fixé pour la récolte principale 2025/26. Les fèves de la récolte principale se paient normalement plus cher que celles de la campagne intermédiaire, car leur qualité et leur calibre sont meilleurs ; les planteurs s’attendaient donc plutôt à 1 500 ou 2 000 francs CFA le kilogramme. Les manifestations se poursuivent depuis l’annonce, et les planteurs qui avaient conservé du cacao invendu dans l’attente d’une hausse doivent désormais choisir entre vendre et attendre un autre signal.
Cela maintient un volume inconnu hors de la filière officielle, même si aucun resserrement imminent n’est perçu, la production elle-même semblant avoir été suffisante. Cela rend en revanche les premiers chiffres de la campagne plus difficiles à lire. La Côte d’Ivoire a avancé d’un mois le démarrage de la récolte principale, ce qui ôte tout sens à une comparaison sur un an des arrivages de septembre. Les exportateurs ont déclaré 16 000 tonnes dans la semaine au 20 septembre, portant le total de la nouvelle campagne à 20 500 tonnes, et la montée en puissance pourrait être assez tardive pour que le marché fasse abstraction des arrivages jusqu’à plus tard en octobre. Les régions de production sont en outre plus sèches que d’habitude depuis l’ouverture de la campagne, et un manque de pluie qui se prolongerait en octobre pourrait faire peser un risque sur la fin de la récolte principale.
Au Ghana, le problème est l’argent, pas la météo
Le Ghana n’a pas encore annoncé le démarrage de sa nouvelle récolte ni arrêté son prix bord champ, même si les indications pointent vers un niveau supérieur à celui de la Côte d’Ivoire. Son problème le plus sérieux est le financement. Les acheteurs agréés cherchent à recouvrer plus de 300 millions de dollars d’arriérés et, sans liquidités, ils pourraient avoir du mal à acheter, ce qui pousserait des volumes vers les circuits informels. La Société financière internationale a annoncé cette semaine qu’elle soutiendrait un programme de financement du cacao avec Absa Bank Ghana, ce qui pourrait assurer le financement des acheteurs agréés tout au long de la campagne d’achat.
Ailleurs, la sécheresse a frappé Sulawesi à un stade critique pour la récolte indonésienne ; les rendements devraient en pâtir et la saison des pluies est annoncée tardive. L’Équateur a exporté 263 137 tonnes de cacao et de produits du cacao de janvier à juillet, 8,3 % de moins que l’an dernier, un chiffre à surveiller alors que les origines hors d’Afrique de l’Ouest pèsent davantage dans le bilan mondial.
Côté demande, la poudre de cacao est restée ferme au cours du mois écoulé, tandis que les ratios du beurre de cacao et de la pâte de cacao se sont détendus. Les broyages ivoiriens publiés par le GEPEX ont progressé de 21,3 % sur un an en août, à 47 646 tonnes. Les chiffres de broyage du troisième trimestre, attendus dans les trois prochaines semaines, montreront si des fèves moins chères ramènent la demande européenne, ou si la reformulation et les formats plus petits ont modifié l’effet qu’une baisse des prix peut avoir sur la demande.