Os futuros de cacau fecharam abaixo de 4.000 GBP/mt pela primeira vez desde julho. A ICE Europe caiu 7% na última semana, para 3.998 GBP/mt no contrato de dezembro de 2026, o primeiro vencimento, enquanto a ICE US recuou 8%, para 5.402 USD/mt. Os fundos avançaram ainda mais para o lado vendido, acrescentando 4.631 contratos e levando a posição líquida vendida a -18.369 contratos na semana encerrada em 15 de setembro, segundo o relatório Commitment of Traders mais recente. A leitura técnica da Vesper seguiu baixista para as perspectivas de curto prazo.
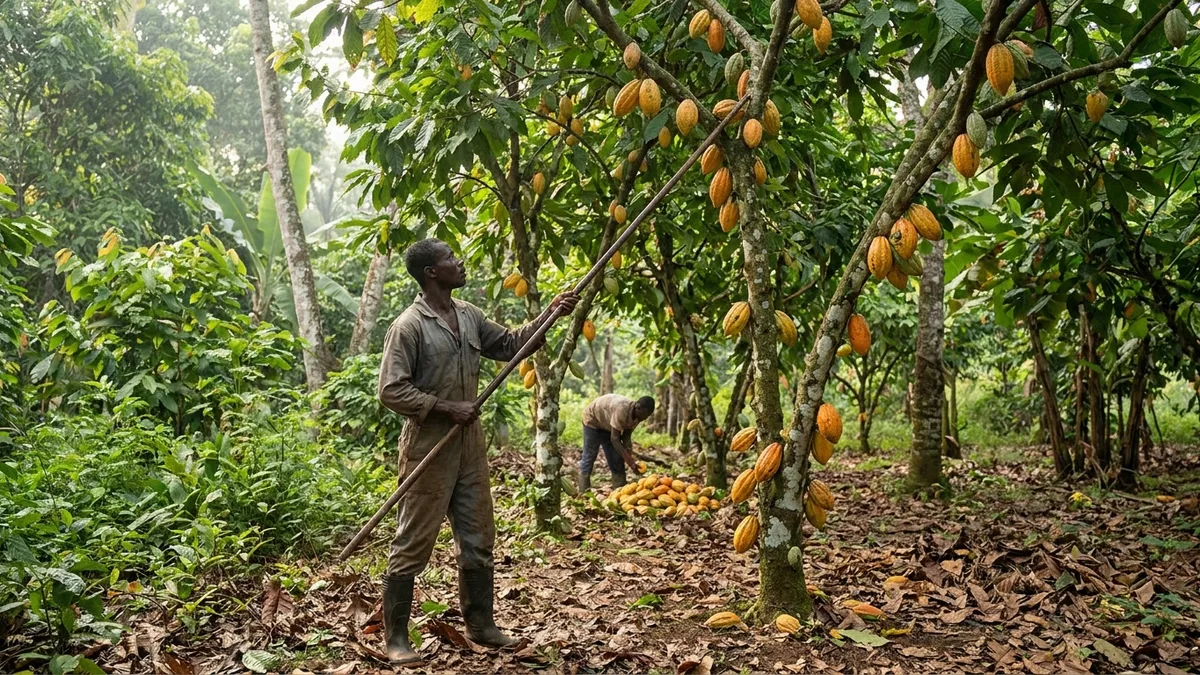
Fora da bolsa, a Costa do Marfim segue com uma disputa sem solução. O governo manteve o preço ao produtor da safra principal em 1.200 francos CFA por quilo, o mesmo nível fixado para a safra intermediária em março, e mais de 50% abaixo do preço fixado para a safra principal 2025/26. Os grãos da safra principal normalmente valem mais do que os da safra intermediária, porque a qualidade e o tamanho dos grãos são melhores, então os agricultores esperavam algo mais próximo de 1.500 ou 2.000 francos CFA por quilo. Os protestos continuam desde o anúncio, e os agricultores que retiveram o cacau à espera de um aumento agora precisam escolher entre vender e esperar outro sinal.
Isso mantém um volume desconhecido fora da cadeia de suprimento oficial, embora não haja percepção de um aperto iminente, já que a produção em si parece ter sido suficiente. Mas torna os primeiros números da safra mais difíceis de ler. A Costa do Marfim antecipou em um mês o início da safra principal, o que tira o sentido de uma comparação anual das chegadas de setembro. Os exportadores reportaram 16.000 toneladas na semana encerrada em 20 de setembro, levando o total da nova safra a 20.500 toneladas, e o ritmo das chegadas pode demorar a acelerar, a ponto de o mercado desconsiderá-las até mais adiante em outubro. As regiões produtoras também estão mais secas que o normal desde a abertura da safra, e a continuidade da falta de chuva em outubro pode representar um risco para o fim da safra principal.
O problema de Gana é dinheiro, não clima
Gana ainda não anunciou o início de sua nova safra nem definiu o preço ao produtor, embora os indícios apontem para um nível acima do da Costa do Marfim. Seu problema mais difícil é o financiamento. Os compradores licenciados tentam recuperar mais de 300 milhões de dólares em pagamentos atrasados, e sem liquidez podem ter dificuldade para comprar, o que empurraria volume para canais informais. A Corporação Financeira Internacional disse nesta semana que vai apoiar um programa de financiamento do cacau com o Absa Bank Ghana, o que poderia manter os compradores licenciados financiados durante toda a temporada de compras.
Em outras regiões, a seca atingiu Sulawesi em uma fase crítica para a safra da Indonésia, com expectativa de perdas de produtividade e previsão de início tardio da estação chuvosa. O Equador exportou 263.137 toneladas de cacau e produtos de cacau de janeiro a julho, 8,3% abaixo do ano passado, algo a acompanhar agora que origens fora da África Ocidental têm mais peso no balanço global.
Do lado da demanda, o cacau em pó se manteve firme no último mês, enquanto os ratios da manteiga de cacau e da massa de cacau recuaram. A moagem da Costa do Marfim informada pelo GEPEX subiu 21,3% na comparação anual em agosto, para 47.646 toneladas. Os números de moagem do terceiro trimestre, previstos para as próximas três semanas, vão mostrar se o cacau em grãos mais barato está trazendo de volta a demanda europeia, ou se a reformulação e as embalagens menores mudaram o efeito que uma queda de preço pode ter sobre a demanda.