Os futuros de cacau caíram com força na semana passada, com muito pouca novidade nos fundamentos por trás do movimento. A ICE EU perdeu 12% na semana e fechou a 4.142 GBP/mt no contrato de setembro, o primeiro vencimento, e a ICE US caiu 11%, a 5.866 USD/mt. Os preços de setembro são menos representativos tão perto do vencimento, então o detalhe mais revelador é que o restante da curva também enfraqueceu, nos dois mercados. Isso aponta para uma reprecificação mais ampla das perspectivas de preço, e não para um contrato vencido saindo de cena. A leitura técnica da Vesper é baixista no curto prazo em ambos, embora, depois de quedas dessa magnitude, uma correção não possa ser descartada.
Os diferenciais físicos acompanharam a bolsa para baixo. Os preços do cacau em grãos na Europa caíram entre 8,5% e 13% na comparação semanal nas origens marfinense, ganesa e nigeriana, e o mercado ex-dock dos Estados Unidos cedeu cerca de 4,5%. Os produtos de cacau foram na direção oposta: a manteiga de cacau subiu 7,8% e a massa de cacau, 6,5%, enquanto o cacau em pó ficou estável.
Dois preços ao produtor, uma fronteira
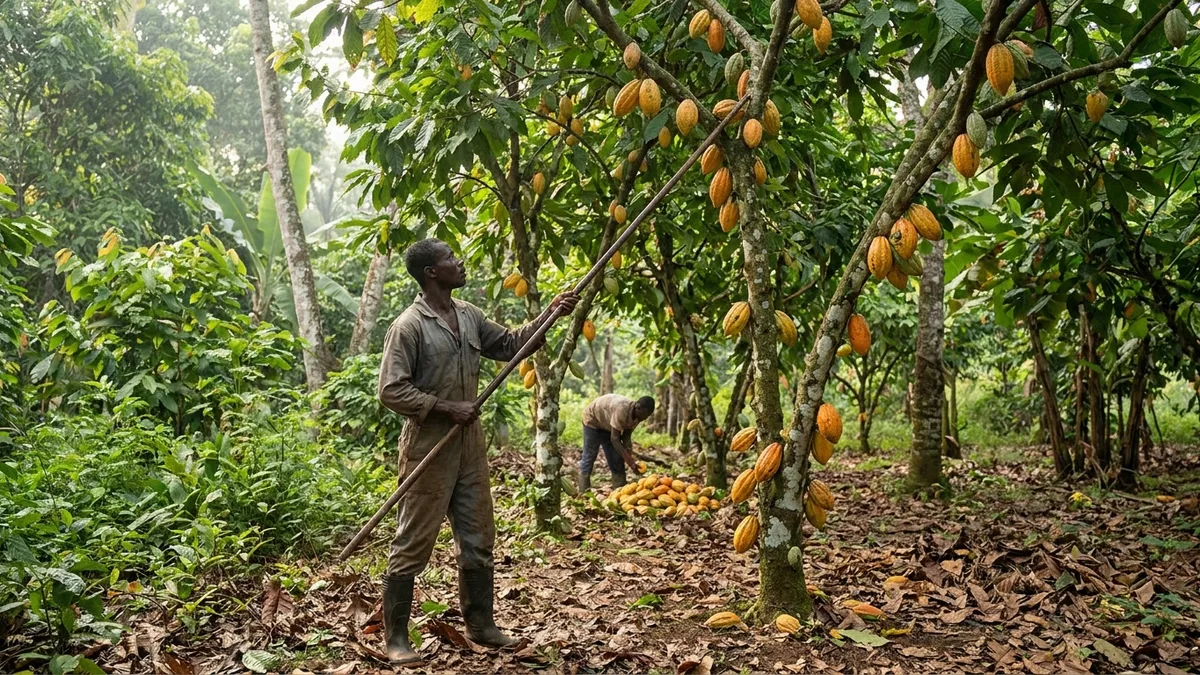
A Costa do Marfim fixou o preço ao produtor da nova safra em 1.200 francos CFA por quilo, inalterado em relação à safra intermediária e bem abaixo dos 2.800 francos CFA por quilo pagos na safra principal de 2025/26. A maior parte da safra 2026/27 já havia sido vendida a termo durante a janela de contratação de março a junho, com o Conselho do Café e Cacau colocando cerca de 1,1 milhão de toneladas em contratos de exportação a uma média de aproximadamente 1.940 francos CFA por quilo. O preço menor ao produtor deve manter as exportações fluindo, o que é moderadamente baixista para a disponibilidade de curto prazo, mas não deixa ao produtor muito com que pagar os insumos que elevariam a oferta mais adiante.
O preço proposto por Gana para a safra que começa em 17 de setembro está cerca de 75% acima do nível marfinense e ainda não foi confirmado. Se essa diferença se mantiver, pode puxar volumes maiores para o outro lado da fronteira e reduzir as chegadas marfinenses nos próximos meses. As chegadas têm sido a parte confortável do quadro até aqui, somando 2 milhões de toneladas até 30 de agosto, 19,6% acima do ano passado.
A produção de Gana é a questão em aberto. O COCOBOD apontou 650.000 toneladas para 2026/27, enquanto o diretor-geral da Cocoa Marketing Company Ghana, Wisdom Kofi Dogbey, espera entre 470.000 e 620.000 toneladas, ante 750.000 toneladas na safra recém-encerrada, com o tempo irregular sobre árvores envelhecidas e menos resistentes a doenças por trás da queda da produção.
O que o preço não está carregando
O presidente-executivo da Guan Chong Berhad, Brandon Tay Hoe Lian, colocou 2026/27 em um déficit de 300.000 a 400.000 toneladas, com a demanda asiática se recuperando primeiro. A Mondelez enxerga o curto prazo com mais tranquilidade: seu diretor de cacau, Darren O’Brien, aponta um estoque saudável que serve de colchão contra um déficit pequeno e observa que a reformulação feita em todo o seu portfólio de snacks depois da era de preços de 2024/25 pegou, de modo que a recuperação da demanda por snacks já não puxa tanto cacau quanto puxava antes. As duas visões só são compatíveis se o déficit ficar pequeno, porque uma falta do tamanho que a Guan Chong descreve consumiria esse colchão rapidamente.
Dois riscos estão fora do preço atual. A conformidade com o EUDR não está sendo precificada, o que é compreensível diante da dificuldade de atribuir valor à implementação de fim de ano, e um harmatã mais forte segue como possibilidade no quarto trimestre. Os produtores da Bahia também esperam uma safra principal menor, com chuva insuficiente para uma florada forte e falta de mão de obra atrasando o trabalho. Por ora, o mercado prefere passar por cima de tudo isso e negociar a disponibilidade razoável de curto prazo.