I futures sul cacao sono scesi con forza la scorsa settimana, con pochissimi elementi nuovi sui fondamentali dietro il movimento. Il cacao ICE Europe ha perso il 12% nell’arco della settimana, chiudendo a 4.142 GBP/mt sul contratto di settembre, la scadenza più vicina, mentre l’ICE US ha ceduto l’11% a 5.866 USD/mt. I prezzi di settembre sono meno rappresentativi così a ridosso della scadenza, quindi il dettaglio che dice di più è che si è indebolito anche il resto della curva, in entrambi i mercati. Questo indica una revisione più ampia delle prospettive di prezzo, più che un contratto in scadenza che esce di scena. La lettura tecnica di Vesper è ribassista nel breve periodo su entrambi, anche se dopo cali di questa entità non si può escludere una correzione.
I differenziali del fisico hanno seguito la borsa al ribasso. In Europa i prezzi delle fave sono scesi tra l’8,5% e il 13% su base settimanale sulle origini ivoriana, ghanese e nigeriana, mentre il mercato ex-dock statunitense si è indebolito di circa il 4,5%. I prodotti derivati sono andati nella direzione opposta: il burro di cacao è salito del 7,8% e la massa di cacao del 6,5%, mentre il cacao in polvere è rimasto invariato.
Due prezzi alla produzione, un solo confine
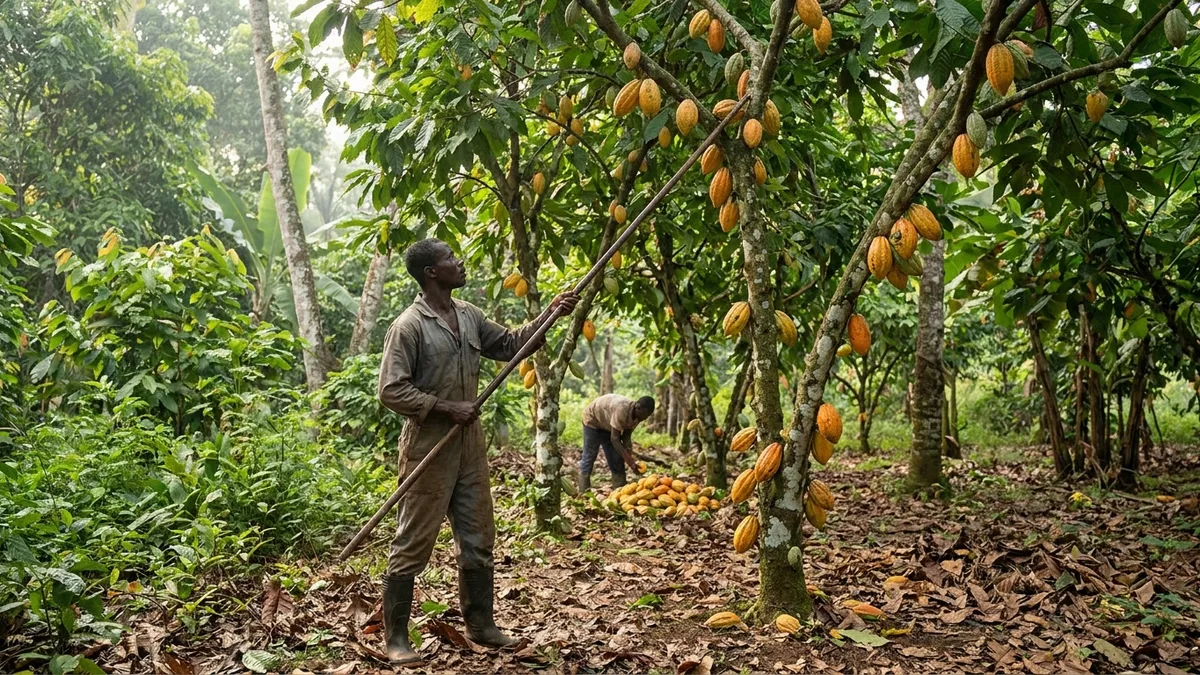
La Costa d’Avorio ha fissato il prezzo alla produzione della nuova campagna a 1.200 franchi CFA al chilogrammo, invariato rispetto al raccolto intermedio e ben sotto i 2.800 franchi CFA al chilogrammo pagati per il raccolto principale 2025/26. La maggior parte del raccolto 2026/27 era già stata venduta a termine nella finestra di contrattazione fra marzo e giugno, con il Consiglio del Caffè e del Cacao che ha collocato circa 1,1 milioni di tonnellate di contratti di esportazione a una media di circa 1.940 franchi CFA al chilogrammo. Il prezzo più basso ai produttori dovrebbe mantenere le esportazioni in movimento, il che è moderatamente ribassista per la disponibilità di breve periodo, ma non lascia ai coltivatori molto da spendere per i fattori produttivi che alzerebbero l’offerta più avanti.
Il prezzo proposto dal Ghana per la campagna che parte il 17 settembre è superiore di circa il 75% al livello ivoriano e non è ancora stato definito. Se quel divario dovesse reggere, potrebbe attirare volumi maggiori oltre confine e ridurre gli arrivi ivoriani nei prossimi mesi. Finora gli arrivi sono stati la parte tranquilla del quadro: hanno raggiunto i 2 milioni di tonnellate al 30 agosto, il 19,6% in più rispetto allo scorso anno.
La produzione del Ghana è la vera incognita. Il COCOBOD ha indicato 650.000 tonnellate per il 2026/27, mentre l’amministratore delegato della Cocoa Marketing Company Ghana, Wisdom Kofi Dogbey, si attende tra 470.000 e 620.000 tonnellate contro le 750.000 tonnellate della campagna appena conclusa, con un clima irregolare su alberi vecchi e meno resistenti alle malattie all’origine del calo.
Ciò che il prezzo non sta scontando
L’amministratore delegato di Guan Chong Berhad, Brandon Tay Hoe Lian, ha collocato il 2026/27 su un deficit tra 300.000 e 400.000 tonnellate, con la domanda asiatica prima a riprendersi. Mondelez legge il breve periodo con più tranquillità: il suo chief cocoa officer Darren O’Brien indica scorte in buona salute che fanno da cuscinetto contro un deficit contenuto e osserva che la riformulazione realizzata su tutto il portafoglio snack dopo la stagione dei prezzi 2024/25 ha tenuto, quindi una domanda di snack in ripresa non tira più tanto cacao quanto un tempo. Le due letture sono compatibili solo se il deficit resta piccolo, perché un disavanzo delle dimensioni descritte da Guan Chong ridurrebbe in fretta quelle scorte cuscinetto.
Due rischi restano fuori dal prezzo attuale. La conformità all’EUDR non viene scontata, il che è comprensibile vista la difficoltà di valutare l’entrata in applicazione di fine anno, e un Harmattan più intenso resta una possibilità per il quarto trimestre. Anche i produttori di Bahia si aspettano un raccolto principale più piccolo, con piogge insufficienti per una buona fioritura e carenze di manodopera che rallentano i lavori. Per ora il mercato è disposto a guardare oltre tutto questo e a trattare invece una disponibilità di breve periodo discreta.