I futures sul cacao hanno chiuso sotto i 4.000 GBP/mt per la prima volta da luglio. Il cacao ICE Europe ha perso il 7% nell’ultima settimana, a 3.998 GBP/mt sul contratto di dicembre 2026, la scadenza più vicina, mentre l’ICE US ha ceduto l’8% a 5.402 USD/mt. I fondi si sono spinti ulteriormente sul lato corto, aggiungendo 4.631 contratti e portando la posizione netta corta a -18.369 lotti nella settimana chiusa il 15 settembre, secondo l’ultimo rapporto Commitment of Traders. La lettura tecnica di Vesper è rimasta ribassista sulle prospettive di breve periodo.
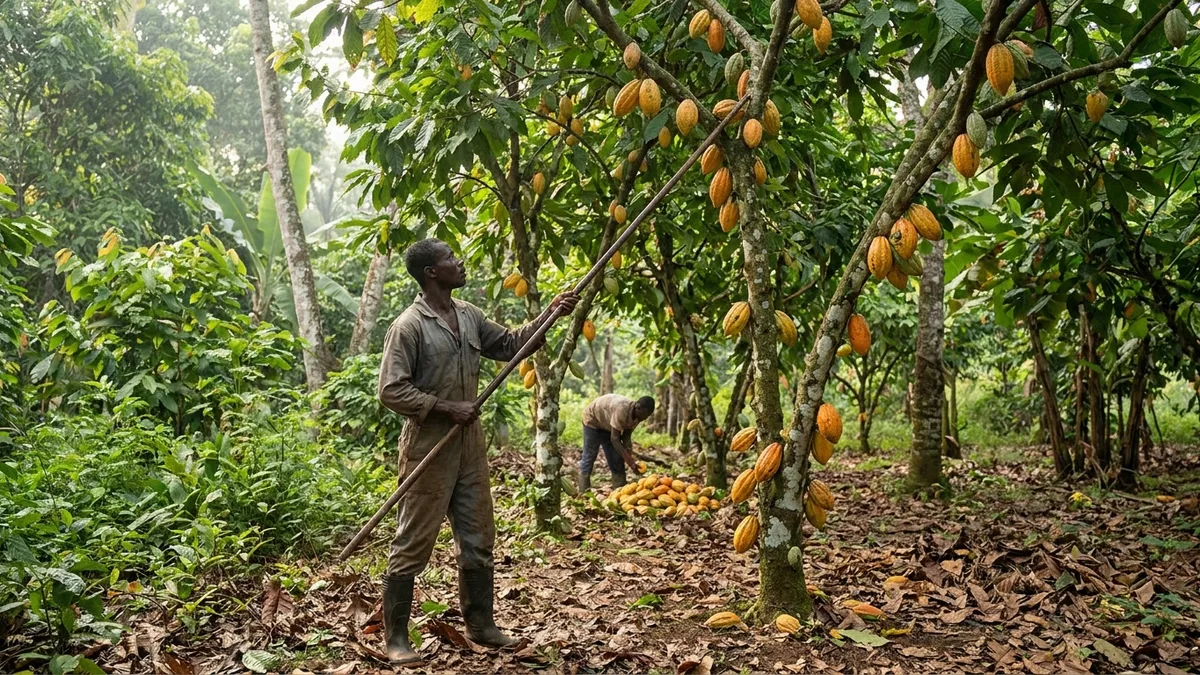
Sul mercato fisico, in Costa d’Avorio resta aperta una disputa. Il governo ha mantenuto il prezzo alla produzione del raccolto principale a 1.200 franchi CFA al chilogrammo, lo stesso livello fissato a marzo per il raccolto intermedio, e oltre il 50% sotto il prezzo stabilito per il raccolto principale 2025/26. Le fave del raccolto principale spuntano normalmente prezzi più alti di quelle del raccolto intermedio perché qualità e pezzatura sono migliori, quindi i coltivatori si aspettavano qualcosa di più vicino a 1.500 o 2.000 franchi CFA al chilogrammo. Le proteste sono proseguite dall’annuncio, e i coltivatori che avevano trattenuto cacao invenduto in attesa di un aumento devono ora scegliere se vendere o aspettare un altro segnale.
Ciò tiene fuori dalla filiera ufficiale un volume imprecisato, anche se non si percepisce un’imminente tensione sull’offerta, dato che la produzione in sé sembra essere stata sufficiente. Rende però più difficile leggere i primi numeri della campagna. La Costa d’Avorio ha anticipato di un mese l’avvio del raccolto principale, il che toglie significato a un confronto su base annua degli arrivi di settembre. Gli esportatori hanno segnalato 16.000 tonnellate nella settimana chiusa il 20 settembre, portando il totale della nuova campagna a 20.500 tonnellate, e l’aumento degli arrivi potrebbe tardare abbastanza da far sì che il mercato non ne tenga conto fino a ottobre inoltrato. Dall’apertura della campagna le zone di coltivazione sono state inoltre più asciutte del solito, e una prolungata mancanza di pioggia fino a ottobre potrebbe rappresentare un rischio per la parte finale del raccolto principale.
Il problema del Ghana è il denaro, non il meteo
Il Ghana non ha ancora annunciato l’avvio del nuovo raccolto né definito il prezzo alla produzione, anche se le indicazioni puntano a un livello superiore a quello ivoriano. Il problema più serio è il finanziamento. Gli acquirenti autorizzati stanno cercando di recuperare arretrati per oltre 300 milioni di dollari, e senza liquidità potrebbero faticare ad acquistare, il che spingerebbe volumi verso i canali informali. L’International Finance Corporation ha dichiarato questa settimana che sosterrà un programma di finanziamento del cacao con Absa Bank Ghana, che potrebbe garantire fondi agli acquirenti autorizzati per tutta la stagione di acquisto.
Altrove, la siccità ha colpito Sulawesi in una fase critica per il raccolto indonesiano; si prevede che le rese ne risentano e che la stagione delle piogge inizi in ritardo. L’Ecuador ha esportato 263.137 tonnellate di cacao e prodotti del cacao tra gennaio e luglio, l’8,3% in meno rispetto all’anno scorso, un dato da seguire dal momento che le origini al di fuori dell’Africa occidentale pesano di più nel bilancio globale.
Sul fronte della domanda, il cacao in polvere è rimasto sostenuto nell’ultimo mese, mentre i ratio del burro di cacao e della massa di cacao si sono allentati. Le macinazioni ivoriane riportate dal GEPEX sono salite del 21,3% su base annua ad agosto, a 47.646 tonnellate. I dati di macinazione del terzo trimestre, attesi nelle prossime tre settimane, mostreranno se le fave più economiche stanno facendo tornare la domanda europea, oppure se la riformulazione e le confezioni più piccole hanno cambiato l’effetto che un calo dei prezzi può avere sulla domanda.