Los futuros de cacao cerraron por debajo de 4.000 GBP/mt por primera vez desde julio. ICE Europe cayó un 7 % en la última semana hasta 3.998 GBP/mt en el contrato de primer vencimiento de diciembre de 2026, mientras que ICE US bajó un 8 % hasta 5.402 USD/mt. Los fondos se inclinaron aún más hacia el lado vendedor: añadieron 4.631 contratos y llevaron la posición corta neta a -18.369 lotes en la semana hasta el 15 de septiembre, según el último informe Commitment of Traders. La lectura técnica de Vesper siguió siendo bajista para las perspectivas de corto plazo.
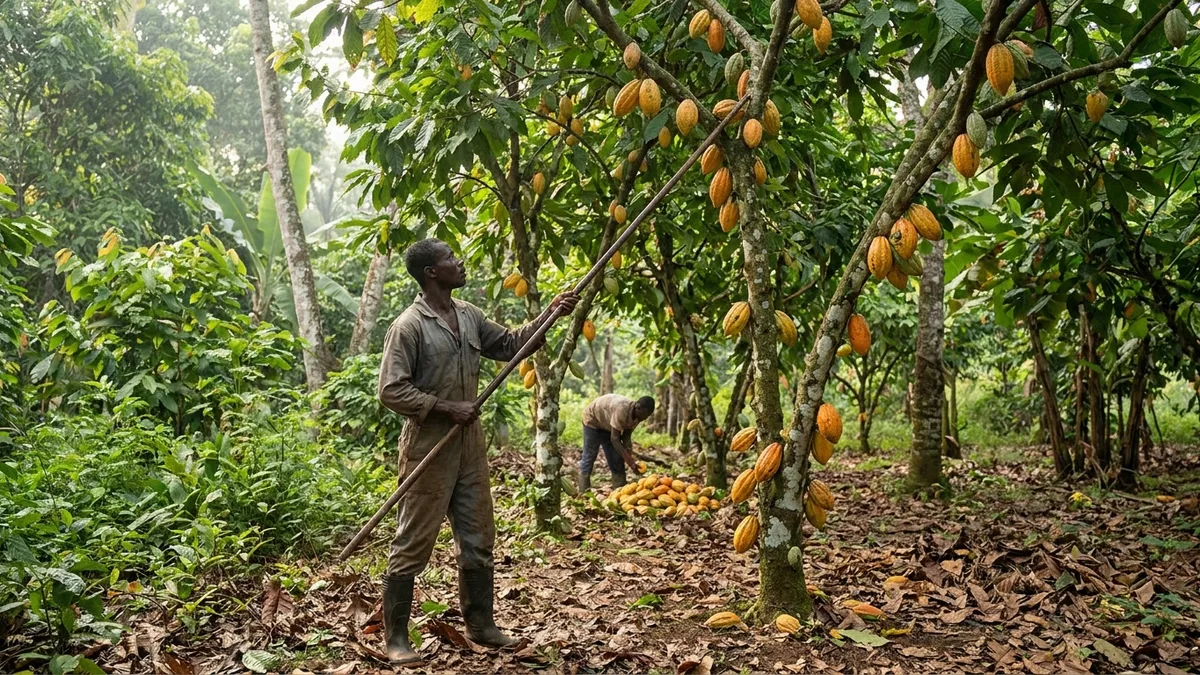
Fuera de la bolsa, en Costa de Marfil sigue abierta una disputa. El gobierno mantuvo el precio al productor de la cosecha principal en 1.200 francos CFA/kg, el mismo nivel que fijó para la cosecha intermedia en marzo, y más de un 50 % por debajo del precio fijado para la cosecha principal 2025/26. Los granos de la cosecha principal suelen valer más que los de la cosecha intermedia porque la calidad y el tamaño del grano son mejores, así que los agricultores esperaban algo más cercano a 1.500 o 2.000 francos CFA/kg. Las protestas continúan desde el anuncio, y los agricultores que retenían cacao sin vender a la espera de un aumento ahora tienen que elegir entre vender y esperar otra señal.
Eso mantiene un volumen desconocido fuera de la cadena de suministro oficial, aunque no se percibe un estrechamiento inminente de la oferta, ya que la producción en sí parece haber sido suficiente. Lo que sí hace es volver más difícil la lectura de las primeras cifras de la campaña. Costa de Marfil adelantó un mes el inicio de la cosecha principal, lo que deja sin sentido una comparación interanual de las llegadas de septiembre. Los exportadores reportaron 16.000 toneladas en la semana hasta el 20 de septiembre, con lo que el total de la nueva campaña llegó a 20.500 toneladas, y el repunte de las llegadas podría demorarse lo suficiente como para que el mercado no las tome en cuenta hasta más adelante en octubre. Las zonas productoras también han estado más secas de lo habitual desde que abrió la campaña, y una falta de lluvias prolongada hasta octubre podría suponer un riesgo para el final de la cosecha principal.
El problema de Ghana es el dinero, no el clima
Ghana aún no ha anunciado el inicio de su nueva cosecha ni ha definido su precio al productor, aunque los indicios apuntan a un nivel superior al de Costa de Marfil. Su problema más difícil es el financiamiento. Los compradores con licencia intentan recuperar más de 300 millones de dólares en pagos atrasados, y sin liquidez podrían tener dificultades para comprar, lo que empujaría volumen hacia canales informales. La Corporación Financiera Internacional dijo esta semana que apoyará un programa de financiamiento del cacao con Absa Bank Ghana, lo que podría mantener financiados a los compradores con licencia durante toda la temporada de compras.
En otros orígenes, la sequía golpeó Sulawesi en una etapa crítica para la cosecha de Indonesia; se espera que los rendimientos se resientan y se prevé que la temporada de lluvias empiece tarde. Ecuador exportó 263.137 toneladas de cacao y productos de cacao de enero a julio, un 8,3 % menos que el año pasado, algo a vigilar ahora que los orígenes fuera de África Occidental tienen más peso en el balance mundial.
En cuanto a la demanda, el cacao en polvo se mantuvo firme durante el último mes, mientras que los ratios de la manteca de cacao y de la pasta de cacao se moderaron. Las moliendas de Costa de Marfil informadas por GEPEX subieron un 21,3 % interanual en agosto, hasta 47.646 toneladas. Las cifras de molienda del tercer trimestre, que se publicarán en las próximas tres semanas, mostrarán si los granos más baratos están recuperando la demanda europea o si la reformulación y los envases más pequeños han cambiado el efecto que una caída de precios puede tener sobre la demanda.