Dans cet entretien exclusif, avec Philipp Goetz, nous nous penchons sur ce qui se joue aujourd’hui sur le marché des produits laitiers, au comptant comme à terme, vu du côté de la production - l’impact des pratiques agricoles sur le marché laitier mondial.
Philipp Goetz est Head of Sales and Business Development chez International Farm Comparison Network (IFCN). Avec plus de 130 entreprises du secteur laitier qui coopèrent avec l’IFCN, celui-ci aide à mieux comprendre le monde laitier en fournissant des données économiques laitières comparables à l’échelle mondiale, et même des prévisions, depuis 2000.
La singularité de l’IFCN tient à son approche par ferme type, qui consiste à collecter et à comparer les données de plus de 176 fermes laitières dans plus de 50 pays. Cette méthode permet de comprendre de façon complète comment obtenir un avantage concurrentiel, en identifiant les postes de coût les plus importants et en analysant les systèmes d’alimentation du monde entier.
Suivez-nous dans cet échange avec Philipp Goetz, à la découverte de l’état actuel des pratiques agricoles et de leur impact sur le marché laitier, à l’échelle mondiale.
1. Combien de temps faut-il pour que les prix du lait sortie ferme réagissent aux volumes de lait produits ?
Le marché laitier fonctionne par cycles qui influent sur les prix et la production, voir la figure 1. Nous avons récemment observé un schéma dans lequel les hausses des prix du lait, constatées en 2022 et au début de 2023, ont conduit à des revenus plus élevés pour les éleveurs laitiers. Cela les a à leur tour incités à produire davantage de lait, d’où une offre qui a dépassé la demande et, ensuite, une baisse des prix du lait et des revenus des éleveurs. À mesure que les revenus baissaient, la production de lait a elle aussi reculé, jusqu’à aboutir à une situation où la demande dépasse l’offre, amorçant ainsi un nouveau cycle de hausse des prix du lait et répétant le processus. Il est important de noter que ces événements ne surviennent pas simultanément ; il existe en général un décalage de 15 à 17 mois entre les cycles, ce qui signifie qu’il faut environ 30 mois pour boucler un cycle complet, du fait de ces délais.
Si l’on revient sur le cycle récent, entamé il y a plus d’un an, nous en sommes actuellement à mi-parcours. Les tendances passées suggèrent une certaine prévisibilité, mais l’avenir reste incertain. Nous pouvons toutefois anticiper que le cycle pourrait se poursuivre avec seulement des écarts mineurs, sur la base des données historiques.
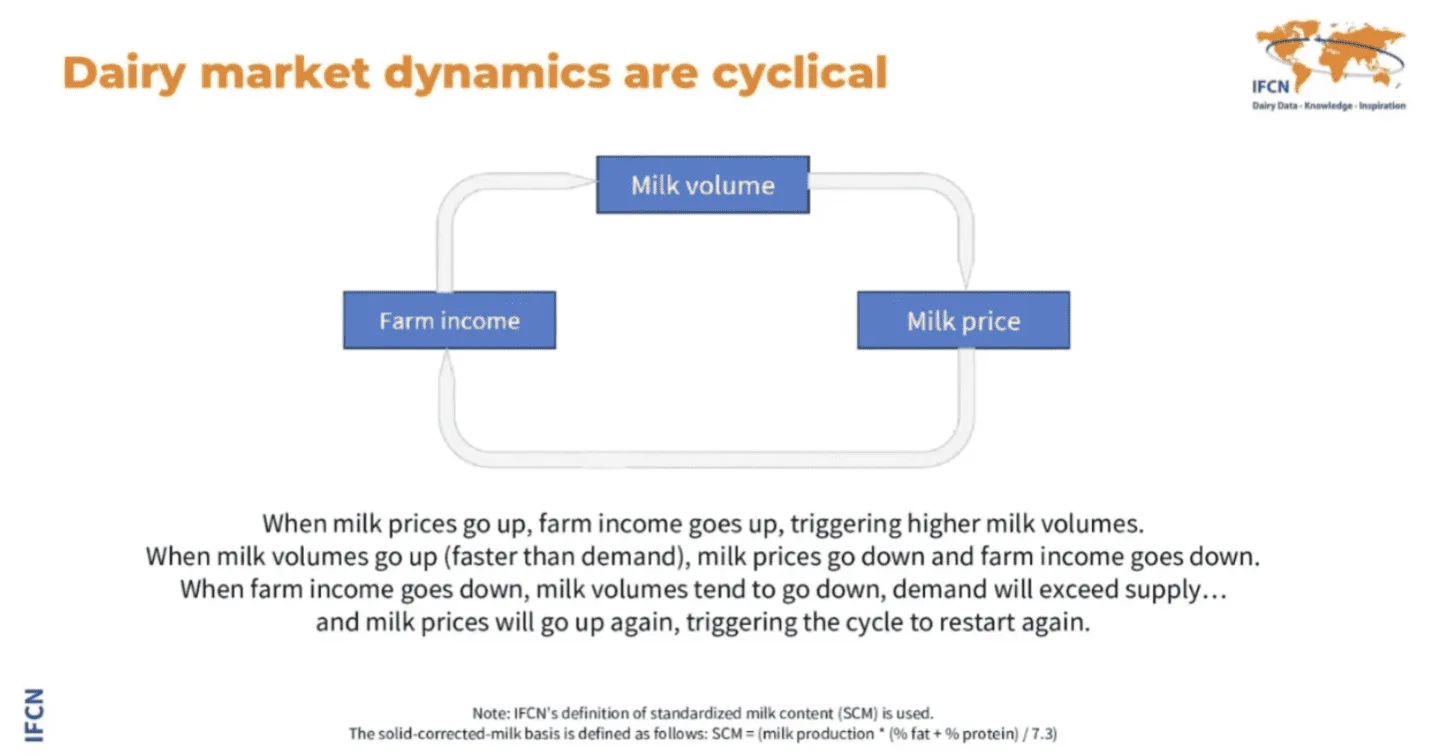
Figure 1 : le cycle de la dynamique du marché laitier
2. Pouvez-vous nous en dire plus sur les tendances des prix du lait et de la production de lait en 2023 ?
En 2023, le marché mondial du lait a connu des tendances notables, à la fois sur les prix du lait et sur les niveaux de production, sous l’influence de facteurs variés. Globalement, la production mondiale de lait a augmenté par rapport à 2022 sur une base corrigée en matière grasse et en protéines, voir la figure 2. Ce rythme de progression est un peu inférieur aux moyennes historiques. Le contexte de 2022, une année caractérisée par une production de lait plus faible à l’échelle mondiale, joue un rôle déterminant pour comprendre cette croissance. La production n’avait enregistré qu’une hausse marginale de 0,3 % en 2022, en deçà des attentes habituelles. En temps normal, on anticiperait des taux de croissance autour de 3 % pour compenser de tels reculs, d’où les flambées de prix remarquables observées.
La dynamique des prix de 2023 a reflété le jeu entre l’offre et la demande. Le rebond de la production ayant contribué à une croissance de l’offre supérieure à la demande, les prix du lait ont d’abord reculé. C’était un renversement par rapport à l’envolée des prix observée auparavant, qui répondait en partie à l’offre contrainte de 2022 et à l’anticipation d’une reprise. Au fil de l’année, les prix du lait ont commencé à montrer des signes de stabilisation et, dans certaines régions, de légères hausses ont même été constatées. Cette variation des tendances de prix suggère un tableau nuancé, les différences régionales jouant un rôle important dans le paysage d’ensemble.
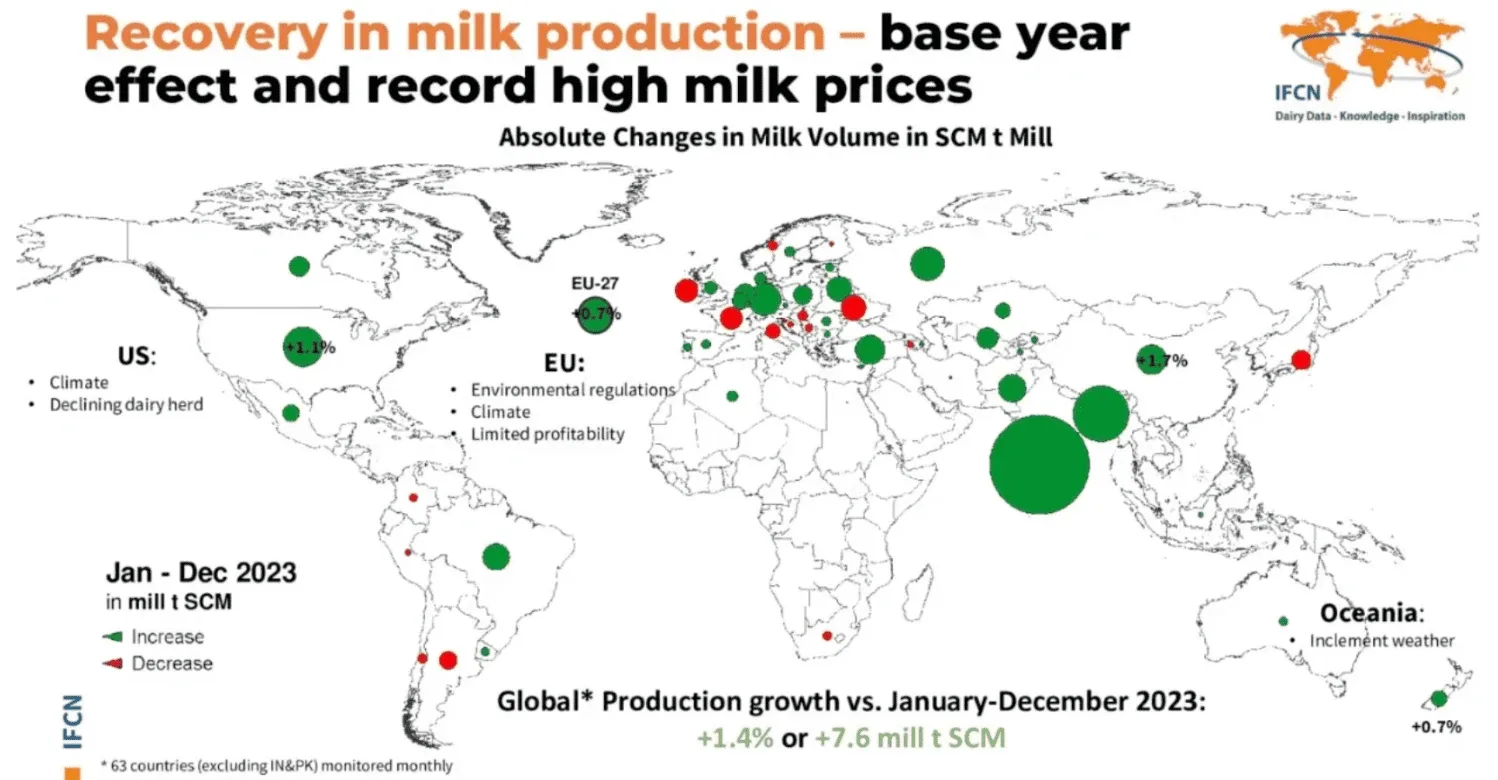
Figure 2 : tendances de la production de lait en 2023
3. Quelle est la différence de coût de production du lait d’un continent à l’autre et quelle région est la plus compétitive ?
Le coût de production du lait varie sensiblement d’un continent à l’autre, principalement en raison des écarts de coûts d’intrants comme l’alimentation animale, les engrais, les semences, les pesticides et l’irrigation. Ces coûts d’intrants constituent une part majeure du coût global de production du lait. À l’échelle mondiale, la contribution de ces intrants au coût peut varier fortement, l’alimentation animale et les intrants associés représentant en général une part importante des coûts de production.
En moyenne, des intrants comme l’alimentation animale, les engrais, les semences, les pesticides et l’irrigation peuvent représenter jusqu’à 70 % du coût dans les régions où ces coûts sont les plus élevés, voir la figure 3. Partout dans le monde, toutefois, ces coûts représentent généralement environ 40 % à 60 % du coût total de production du lait. Cette large fourchette traduit la variabilité de l’efficacité de production, du prix des intrants et des pratiques agricoles selon les régions.
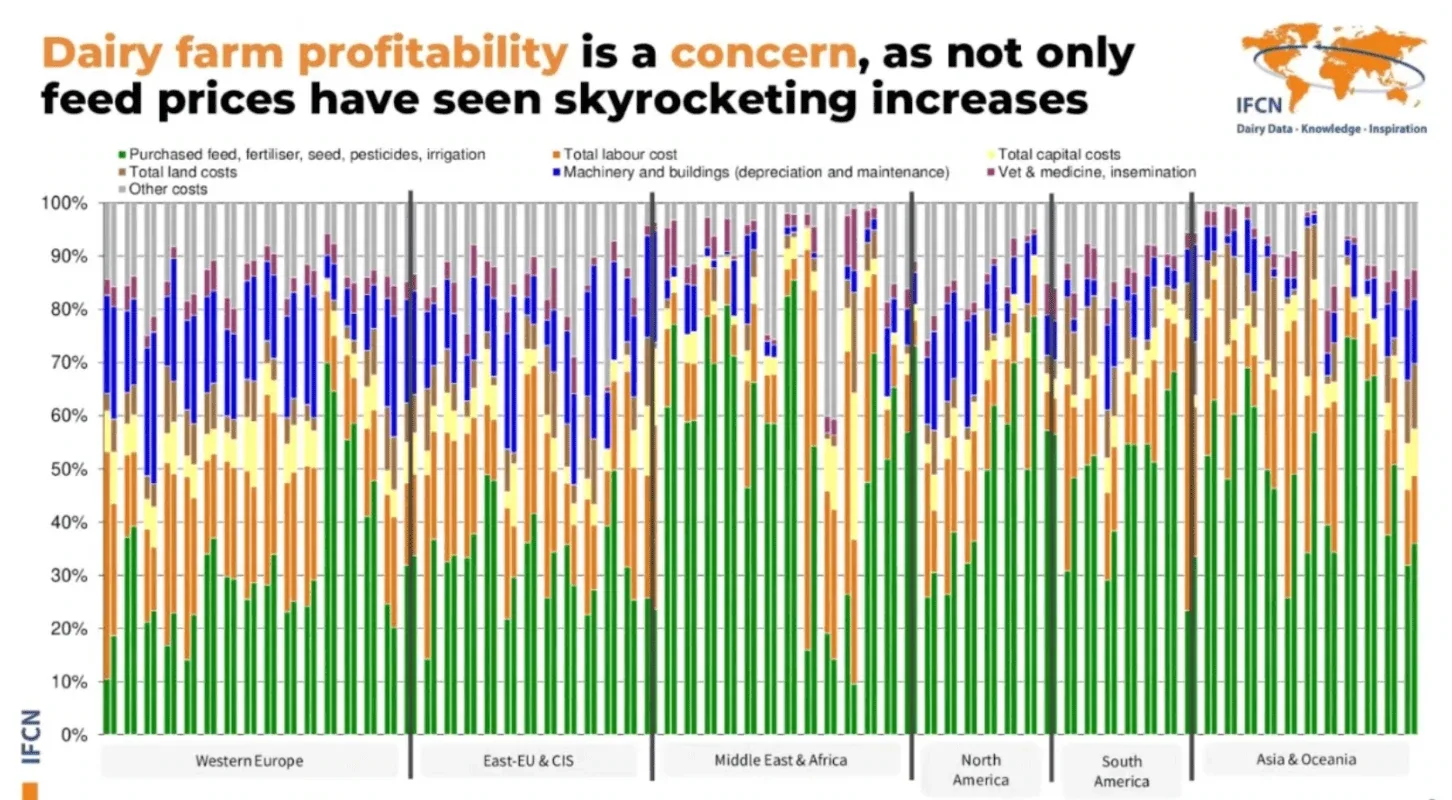 Figure 3 : décomposition des prix de revient
Ces dernières années ont vu une hausse notable des coûts liés à la production de lait, une tendance fortement influencée par les événements géopolitiques, notamment le conflit entre la Russie et l’Ukraine. Cette situation a entraîné une hausse des prix d’intrants agricoles essentiels comme l’alimentation animale et les engrais, aggravée par les flambées des coûts de l’énergie liées aux sanctions et aux perturbations des échanges. En conséquence, la charge financière pesant sur les éleveurs s’est alourdie plus rapidement que n’ont progressé les prix du lait. Cet écart est devenu particulièrement marqué en 2023, une période pendant laquelle les prix du lait ont commencé à se stabiliser ou à baisser, alors même que les coûts d’intrants restaient élevés.
Cette dynamique souligne l’importance de suivre de près et de comprendre les facteurs à l’origine de ces hausses de coûts. Il est crucial, pour les acteurs de la filière laitière, d’anticiper les volumes de lait qui seront produits dans les mois à venir, compte tenu des pressions économiques actuelles. Cette compréhension aidera à gérer l’offre, à stabiliser les prix et à préparer l’avenir.
Une revue historique de 2010 à 2023, avec des projections jusqu’en 2024, révèle une tendance constante de hausse des coûts de production dans l’ensemble de la filière laitière mondiale. Les années 2020 à 2023, en particulier, ont vu une nette escalade de ces coûts, touchant presque tous les pays engagés dans la production de lait. Cette tendance met en lumière les défis économiques plus larges auxquels le secteur laitier fait face, dont la nécessité de composer avec des conditions de marché fluctuantes, de maîtriser des coûts de production croissants et de préserver la rentabilité sur un marché mondial concurrentiel.
La filière laitière a connu plusieurs tendances clés qui affectent les coûts de production et les dynamiques concurrentielles entre les grands pays producteurs de lait. Notamment, l’Allemagne et les États-Unis ont atteint des niveaux de coûts de production similaires, une convergence jamais observée auparavant. Cet alignement réduit l’avantage concurrentiel que l’un ou l’autre pays détenait auparavant grâce à ses avantages de coût, signe d’une évolution vers des dépenses de production plus uniformes à l’échelle mondiale.
Par ailleurs, une évolution importante s’est fait jour dans le rapport de forces entre l’Argentine et la Nouvelle-Zélande. Historiquement, les deux pays employaient des systèmes d’élevage au pâturage comparables, ce qui offrait à l’Argentine un avantage concurrentiel dans la production de lait. Les tendances récentes indiquent toutefois que la Nouvelle-Zélande a retrouvé son statut de l’une des régions les plus compétitives pour la production de lait. Ce regain de compétitivité intervient malgré l’introduction d’une réglementation environnementale plus stricte, qui renchérit souvent les coûts opérationnels. La capacité de la Nouvelle-Zélande à conserver un avantage concurrentiel souligne l’efficacité et l’efficience de son système de production laitière.
La compétitivité persistante du secteur laitier néo-zélandais, même face aux pressions réglementaires, met en lumière la valeur intrinsèque et la durabilité des systèmes d’élevage au pâturage. Elle constitue un indicateur décisif de la capacité de ces systèmes à produire du lait de façon économique tout en respectant les normes environnementales. Cet avantage concurrentiel est particulièrement important compte tenu du rôle décisif des produits laitiers pour répondre aux besoins nutritionnels mondiaux. Les produits laitiers sont reconnus pour leur valeur nutritionnelle supérieure à celle des alternatives au lait, ce qui rend la production continue et efficiente de lait essentielle pour lutter contre la sous-nutrition dans le monde.
4. Étant donné que l’Irlande recourt largement au pâturage pour l’élevage laitier au lieu de s’appuyer fortement sur des aliments achetés, cela signifie-t-il que le coût de production du lait en Irlande est plus bas que la moyenne européenne ?
Oui, le recours de l’Irlande à une alimentation fondée sur le pâturage pour la production laitière contribue bel et bien à des coûts de production du lait plus bas que la moyenne européenne. L’utilisation du pâturage comme source d’alimentation principale est moins coûteuse que les systèmes qui s’appuient fortement sur des aliments achetés. Cet avantage tient aux conditions naturelles de pousse de l’herbe en Irlande, favorables la majeure partie de l’année, ce qui réduit le besoin d’intrants alimentaires coûteux.
Cette approche ne réduit pas seulement les dépenses d’alimentation, elle s’accorde aussi avec des pratiques agricoles durables et offre des bénéfices environnementaux en plus des avantages économiques.
5. À quoi ressemblera le coût de production du lait en 2024 ?
Pour 2024, on anticipe que le coût de production du lait pourrait connaître une légère baisse, en particulier dans les régions occidentales comme l’Europe et les États-Unis. Cette baisse attendue est attribuée au refroidissement des prix de l’alimentation animale, des engrais et de l’énergie. D’autres difficultés persistent toutefois, dont les incertitudes réglementaires et les problèmes liés au coût et à la disponibilité de la main-d’œuvre. La difficulté à attirer de la main-d’œuvre dans les fermes laitières reste importante, aggravée par la réticence des jeunes générations à s’engager dans un métier agricole exercé 24 h/24 et 7 j/7 et par la difficulté de recruter des personnes qualifiées pour des exploitations de plus en plus numérisées.
Malgré les progrès des technologies numériques, le secteur agricole peine à attirer des informaticiens, qui pourraient préférer travailler dans de grandes entreprises technologiques plutôt que d’occuper des postes informatiques agricoles susceptibles d’exiger des déplacements dans les fermes pour dépanner et comprendre les problèmes de terrain. Cette situation devrait influencer le paysage futur de l’élevage laitier et pourrait conduire à une consolidation accrue de la filière.
Bien qu’un refroidissement des coûts de production soit prévu, les niveaux devraient rester élevés, comparables à ceux observés entre 2013 et 2016, mais pas aussi hauts qu’en 2023. Pour des pays comme la Nouvelle-Zélande et l’Argentine, qui opèrent déjà avec des coûts de production plus bas, on attend une stabilité en 2024. À l’inverse, la Chine, connue pour avoir l’un des coûts de production du lait les plus élevés au monde, affiche aussi certains des prix du lait les plus élevés, ce qui la place dans une situation de marché singulière, relativement à l’abri des tendances mondiales. Cela suggère que, si certaines régions pourraient voir un léger allègement des coûts de production, le tableau d’ensemble variera fortement d’un pays à l’autre, sous l’influence de facteurs locaux et des conditions économiques mondiales.
6. On entend souvent que, pour de nombreuses fermes européennes, en particulier les plus grandes, un prix du lait au-dessus d’un certain niveau signale généralement la rentabilité. Avec l’inflation persistante, est-il toutefois réaliste d’attendre que ce benchmark reste valable ?
Du fait de l’inflation et des différents facteurs évoqués plus haut, comme la hausse des coûts d’intrants et les changements réglementaires, le coût de base de la production de lait s’est fondamentalement déplacé. Là où un prix du lait bien plus bas était autrefois considéré comme un seuil de rentabilité pour les éleveurs, la nouvelle réalité a relevé ce seuil de façon substantielle. Cet ajustement reflète la hausse générale des coûts de production, sur tous les postes.
Nous entrons désormais dans une nouvelle ère où les benchmarks de coût précédents ne sont plus viables. Les anciens standards de rentabilité en élevage laitier ont été dépassés par les pressions économiques actuelles, marquant un basculement important du paysage financier de la filière. Les graphiques et les données historiques montrent que, si l’ancien niveau de coût a pu suffire à la rentabilité les années précédentes, les coûts actuels font que l’ancien benchmark se situe désormais sous le point mort pour la plupart des éleveurs.
7. Comment le revenu des fermes a-t-il évolué pendant les périodes difficiles passées ?
Nous avons observé que le revenu des fermes est bel et bien corrélé à divers facteurs, dont les tendances de marché et les conditions environnementales, comme le montrent nos dernières données jusqu’en 2022, voir la figure 5. Par exemple, en Nouvelle-Zélande, 2022 et 2023 ont été des années rentables pour les fermes, malgré une baisse notée de la production due à la forte dépendance du pays aux conditions météorologiques, un facteur clé pour son secteur laitier.
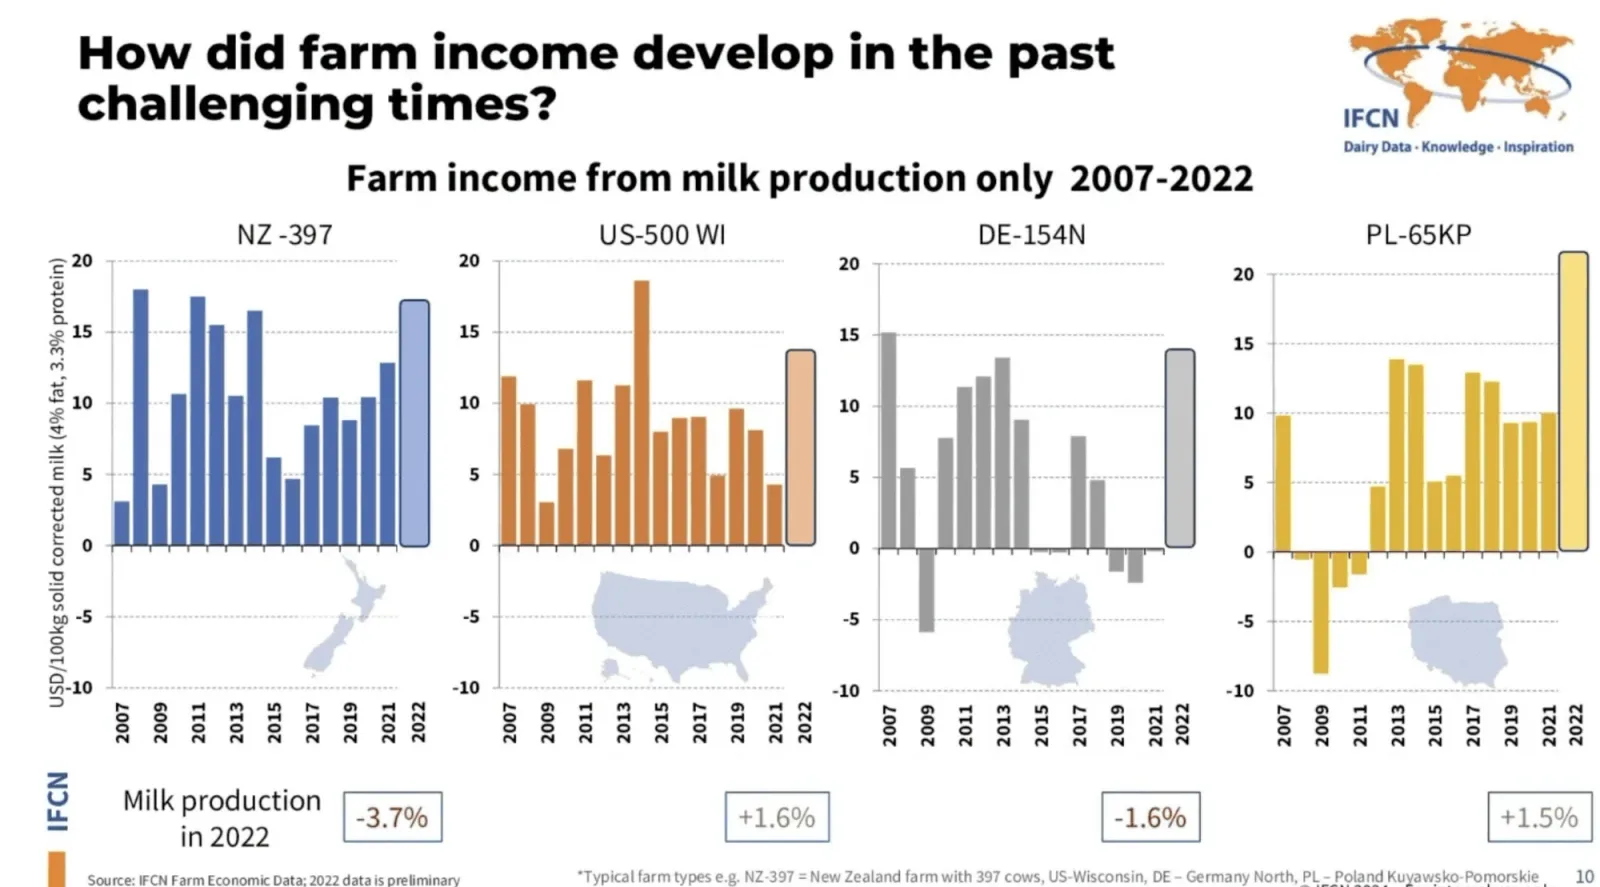
Figure 5 : revenu des fermes tiré de la seule production de lait, 2007-2022
En revanche, les États-Unis ont affiché une progression du revenu des fermes tiré de la production de lait, la production de lait elle-même augmentant également. En 2023, toutefois, cette croissance s’est modérée et est revenue à des niveaux plus bas. Il convient de mentionner que, malgré la perception générale d’un recul de la production de lait aux États-Unis, lorsque l’on tient compte de la qualité du lait (en se référant précisément au lait corrigé en matière grasse et en protéines, à 4 % de matière grasse et 3,3 % de protéines), il n’y a pas eu de baisse de la production de lait depuis près de dix ans. C’est parce que la hausse des teneurs en matière grasse et en protéines du lait compense toute réduction de volume, ce qui met en évidence un aspect important de la dynamique de la production laitière aux États-Unis.
8. Nous voyons que les rendements, les taux de matière grasse et de protéines et les marges se portent plutôt bien pour la plupart des éleveurs. Cela indique-t-il qu’il y a un peu d’espoir à l’horizon ?
L’évolution du revenu des fermes varie selon les régions, les États-Unis affichant actuellement des tendances prometteuses. L’Europe, en revanche, présente un tableau plus nuancé. Si les rendements et les teneurs en matière grasse et en protéines se sont améliorés, en particulier en Europe de l’Est, une difficulté potentielle se profile à l’horizon concernant la production de lait biologique. Le basculement vers des pratiques biologiques pourrait ralentir le rythme des gains de rendement et de qualité, l’agriculture biologique n’allant pas toujours de pair avec des progrès dans ces domaines.
L’Europe de l’Est offre toutefois un point positif, avec une marge de croissance importante. Là-bas, la consolidation en cours des fermes et la présence de fermes de plus petite taille ouvrent des possibilités de hausses substantielles de production et d’efficacité. Cela suggère un possible réalignement au sein du secteur laitier européen, avec un déplacement perceptible du dynamisme de production de l’Europe de l’Ouest vers l’Europe de l’Est. Une telle transition pourrait redéfinir le paysage de la production de lait sur l’ensemble du continent, sous l’influence des tendances de l’agriculture biologique et du rythme variable du développement et de la consolidation des fermes.
9. Comment la performance financière d’une ferme influe-t-elle sur sa capacité de production de lait ?
Bien que le revenu des fermes soit un indicateur décisif, les récentes manifestations dans des pays comme l’Allemagne et la Pologne mettent en lumière des problèmes plus profonds. La résilience financière est vitale pour la viabilité à long terme des fermes laitières. Par exemple, la comparaison d’une ferme allemande de 160 vaches avec une ferme néo-zélandaise de 384 vaches révèle que, à quelques exceptions près, la ferme allemande a peiné à atteindre la performance financière positive nécessaire aux investissements de long terme.
Cette difficulté à sécuriser des investissements complique la recherche de repreneurs et la gestion des exploitations, en particulier face à des enjeux comme les subventions au carburant. Ces facteurs, combinés aux obstacles réglementaires et bureaucratiques, soulignent la relation complexe entre la santé financière d’une ferme et sa capacité à maintenir ou à augmenter ses volumes de production de lait.
10. Comment la hausse des taux d’intérêt affecte-t-elle les éleveurs laitiers aujourd’hui et à l’avenir ?
Le sujet des taux d’intérêt est particulièrement pertinent pour les éleveurs laitiers, compte tenu des niveaux d’endettement variables selon les fermes, les pays et les tailles. Par exemple, une ferme danoise de 213 vaches supporte un endettement d’environ 15 000 $ par vache. Si les taux d’intérêt se stabilisaient à 5 %, ce scénario augmenterait sensiblement le coût de production du lait pour cette ferme, d’environ 7 $ par 100 kilogrammes de lait. Par conséquent, les éleveurs devraient générer 7 $ de revenu supplémentaire par 100 kilogrammes de lait vendus pour compenser l’impact financier de ces taux d’intérêt plus élevés.
Cette pression financière est particulièrement problématique pour les fermes fortement endettées. Sans hausse des prix du lait, la tension liée à la hausse des taux d’intérêt pourrait potentiellement conduire à une pénurie mondiale de lait. Par ailleurs, la difficulté de gérer des coûts plus élevés pourrait dissuader les jeunes générations d’entrer dans la filière laitière ou de reprendre des exploitations existantes, compliquant davantage la question de la transmission des fermes.
Ainsi, les fermes laitières subissent une tension considérable du fait d’un endettement élevé et de la perspective de taux d’intérêt durablement hauts. Si les prix du lait ne s’ajustent pas à la hausse pour refléter ces coûts accrus, nous pourrions assister à un glissement vers des prix du lait moyens plus élevés à l’échelle mondiale, ce qui ferait potentiellement des niveaux de prix exceptionnels d’aujourd’hui la nouvelle norme.
Messages clés
-
Profiter d’une économie favorable - les années passées La hausse du prix du lait a dépassé la hausse des coûts de production et de nombreux éleveurs laitiers, en particulier dans l’hémisphère Nord, ont dégagé un revenu de ferme supérieur à celui des années précédentes.
-
Ajuster l’économie de la ferme - 2023 Les coûts resteront toutefois à un niveau élevé, alors que le prix du lait baisse fortement cette année. Les éleveurs doivent ajuster leurs coûts, et l’influence de certains postes de coût - alimentation, machines, coûts du capital - est déterminante.
-
Au-delà de l’économie - les années à venir Pour rester compétitif et en activité à l’avenir, ce n’est pas seulement la performance économique, mais la résilience et la durabilité qui deviennent primordiales.
Envie d’autres éclairages sur la filière laitière ? Lors de The Dairy Café, notre webinaire gratuit bimensuel, nous invitons régulièrement des experts du secteur à prendre la parole et à parler de leur expertise sur le marché laitier mondial.