Nesta entrevista exclusiva com Philipp Goetz, olhamos para o mercado de laticínios de hoje e de futuros pelo lado da produção agrícola: o impacto das práticas agrícolas no mercado lácteo global.
Philipp Goetz é Head of Sales and Business Development da International Farm Comparison Network (IFCN). Com mais de 130 empresas ligadas a laticínios cooperando com a IFCN, a rede ajuda a entender melhor o universo lácteo ao fornecer dados econômicos comparáveis globalmente, e até previsões, desde 2000.
A singularidade da IFCN está na sua abordagem de fazenda típica, que envolve reunir e comparar dados de mais de 176 fazendas leiteiras em mais de 50 países. Esse método permite entender de forma abrangente como conquistar vantagem competitiva, identificando os principais motores de custo e analisando os sistemas de alimentação no mundo todo.
Acompanhe nossa conversa com Philipp Goetz sobre o estado atual das práticas agrícolas e seu impacto no mercado lácteo global.
1. Quanto tempo leva para os preços do leite na porteira reagirem ao volume de produção?
O mercado lácteo opera em ciclos que influenciam preço e produção, veja a Figura 1. Recentemente, observamos um padrão em que as altas de preço do leite, registradas em 2022 e no início de 2023, levaram a uma renda maior para os produtores. Isso, por sua vez, os estimulou a produzir mais leite, resultando em uma oferta que superou a demanda e causando em seguida queda nos preços do leite e na renda dos produtores. Com a renda em baixa, a produção de leite também recuou, chegando a uma situação em que a demanda supera a oferta e iniciando outro ciclo de alta de preços, repetindo o processo. Vale notar que esses eventos não acontecem ao mesmo tempo: costuma haver uma defasagem de 15 a 17 meses entre os ciclos, o que significa que leva cerca de 30 meses para completar um ciclo inteiro por causa desses atrasos.
Olhando para o ciclo recente, iniciado há mais de um ano, estamos agora na metade dele. As tendências passadas sugerem certa previsibilidade, mas o futuro segue incerto. Podemos, porém, esperar que o ciclo continue com desvios apenas pequenos, com base nos dados históricos.
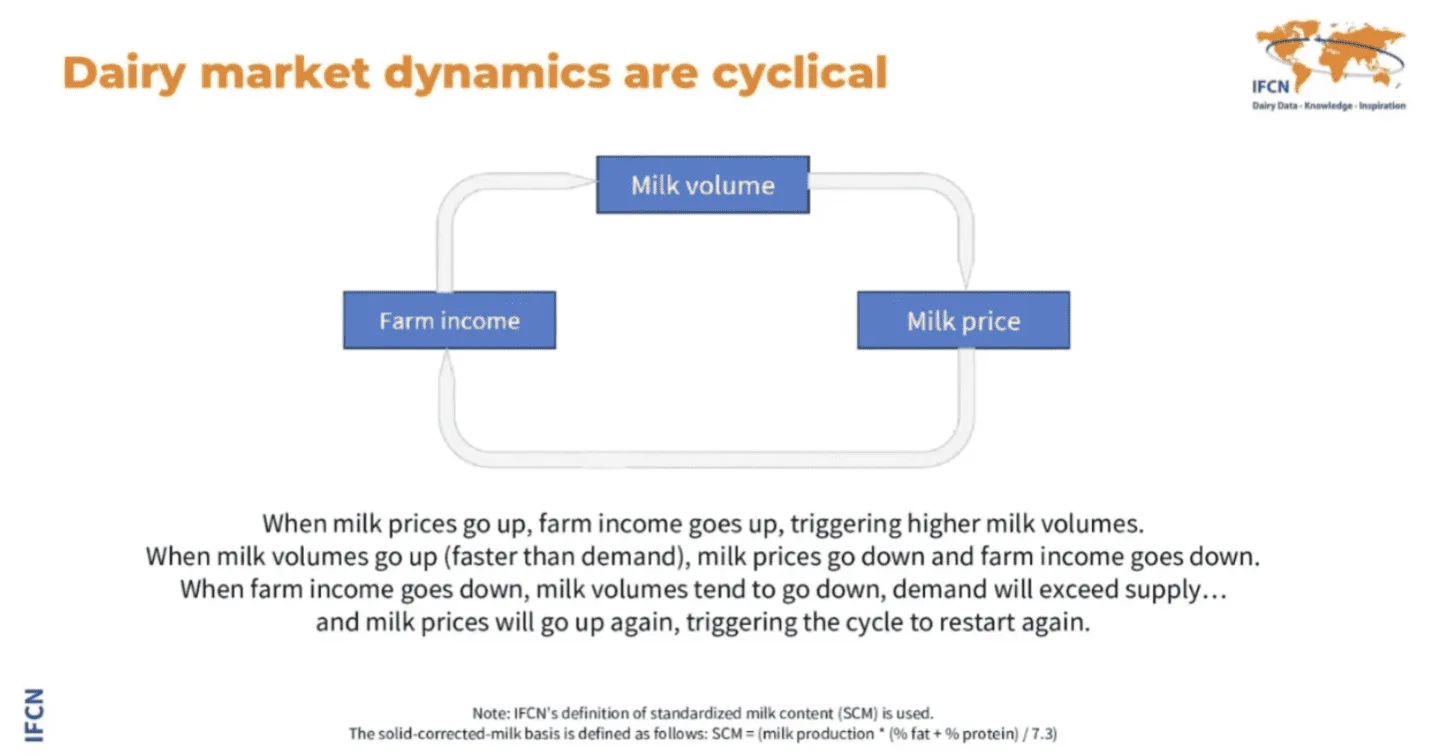
Figura 1: o ciclo da dinâmica do mercado lácteo
2. Pode nos dar mais detalhes sobre as tendências de preço e de produção de leite em 2023?
Em 2023, o mercado global de leite registrou tendências notáveis tanto em preço quanto em volume de produção, influenciadas por diversos fatores. No conjunto, a produção global de leite cresceu em relação a 2022 em base corrigida por sólidos, veja a Figura 2. Esse ritmo de alta é um pouco inferior às médias históricas. O contexto de 2022, ano marcado por produção global mais fraca, é essencial para entender esse crescimento. A produção havia registrado alta marginal de apenas 0,3% em 2022, abaixo do esperado. Normalmente, taxas de crescimento em torno de 3% seriam esperadas para compensar quedas como essa, daí os saltos de preço notáveis que observamos.
A dinâmica de preços de 2023 refletiu a interação entre oferta e demanda. Com a retomada da produção levando a um crescimento de oferta superior ao da demanda, os preços do leite caíram inicialmente. Foi uma reversão em relação aos preços elevados vistos antes, que eram em parte resposta à oferta restrita de 2022 e à expectativa de recuperação. Com o avanço do ano, os preços do leite começaram a dar sinais de estabilização e, em algumas regiões, houve até leve alta. Essa variação nas tendências de preço sugere um quadro cheio de nuances, com as diferenças regionais desempenhando papel relevante no cenário geral.
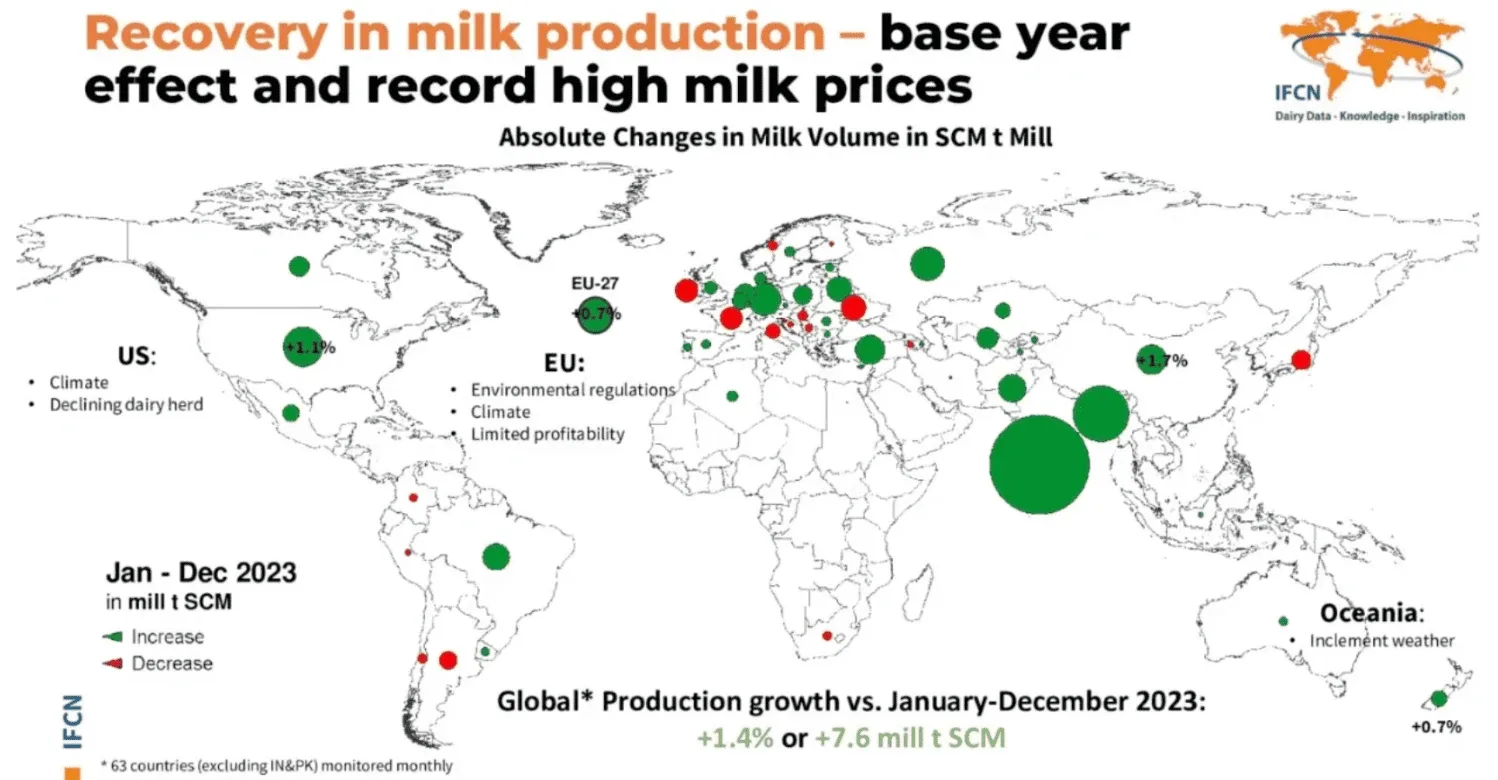
Figura 2: tendências da produção de leite em 2023
3. Qual é a diferença no custo de produção de leite por continente e qual região é a mais competitiva?
O custo de produção de leite varia bastante entre continentes, sobretudo por diferenças nos custos de insumos como ração, fertilizante, semente, defensivos e irrigação. Esses insumos respondem por uma parcela importante do custo total de produzir leite. Em escala global, a contribuição desses insumos para o custo pode variar bastante, e ração e insumos relacionados costumam responder por uma fatia expressiva dos custos de produção.
Na média, insumos como ração, fertilizante, semente, defensivos e irrigação podem responder por até 70% do custo nas regiões em que esses custos são mais altos, veja a Figura 3. No mundo todo, porém, esses custos geralmente representam de 40% a 60% do custo total de produção de leite. Essa faixa ampla indica a variabilidade da eficiência produtiva, dos preços dos insumos e das práticas agrícolas entre regiões.
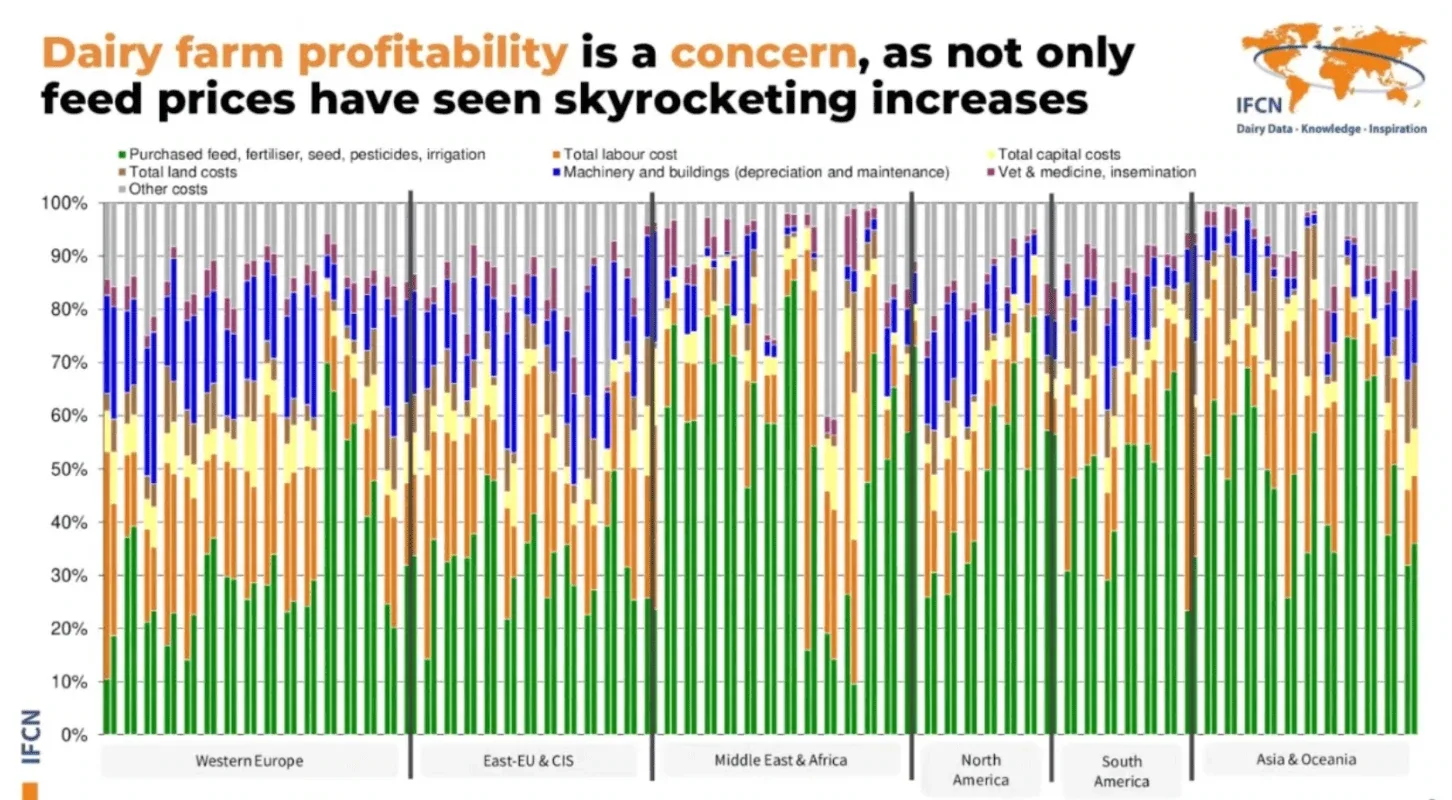 Figura 3: composição dos preços de custo
Os últimos anos viram alta notável nos custos associados à produção de leite, tendência influenciada de forma significativa por eventos geopolíticos, com destaque para o conflito entre Rússia e Ucrânia. Essa situação elevou os preços de insumos agrícolas críticos como ração e fertilizantes, somados ao salto nos custos de energia decorrente de sanções e rupturas comerciais. Como consequência, a carga financeira sobre os produtores aumentou mais rápido do que a alta dos preços do leite. Essa discrepância ficou especialmente evidente em 2023, período em que os preços do leite começaram a se estabilizar ou cair, enquanto os custos de insumos seguiam elevados.
Essa dinâmica reforça a importância de monitorar e entender de perto os fatores por trás dessas altas de custo. É decisivo para quem atua no setor lácteo antecipar quanto leite será produzido nos próximos meses, considerando as pressões econômicas atuais. Esse entendimento ajuda a gerenciar a oferta, estabilizar preços e planejar o futuro.
Uma revisão histórica de 2010 a 2023, com projeções até 2024, revela uma tendência consistente de alta dos custos de produção em todo o setor lácteo global. Os anos de 2020 a 2023, em particular, viram uma escalada marcante desses custos, afetando praticamente todos os países produtores de leite. Essa tendência evidencia os desafios econômicos mais amplos enfrentados pelo setor, incluindo a necessidade de navegar condições de mercado oscilantes, administrar custos de produção crescentes e manter a rentabilidade em um mercado global competitivo.
O setor lácteo viu várias tendências importantes afetarem os custos de produção e a dinâmica competitiva entre os principais países produtores de leite. Vale destacar que Alemanha e Estados Unidos chegaram a níveis semelhantes de custo de produção, uma convergência nunca observada antes. Esse alinhamento reduz a vantagem competitiva que cada um dos dois tinha por conta de custos, sinalizando uma tendência de despesas de produção mais uniformes no mundo.
Além disso, houve um desdobramento significativo no cenário competitivo entre Argentina e Nova Zelândia. Historicamente, os dois países usavam sistemas de produção baseados em pastagem comparáveis, o que dava à Argentina vantagem competitiva na produção de leite. Tendências recentes, porém, indicam que a Nova Zelândia recuperou o posto de uma das regiões mais competitivas para produzir leite. Essa retomada vem apesar da introdução de regras ambientais mais rígidas, que costumam elevar os custos operacionais. A capacidade da Nova Zelândia de manter vantagem competitiva reforça a eficácia e a eficiência do seu sistema de produção leiteira.
A competitividade persistente do setor lácteo neozelandês, mesmo sob pressão regulatória, evidencia o valor intrínseco e a sustentabilidade dos sistemas de produção baseados em pastagem. Serve como indicador decisivo da viabilidade desses sistemas para produzir leite com custo eficiente e ao mesmo tempo atender a padrões ambientais. Essa vantagem competitiva é especialmente relevante dado o papel central dos laticínios no atendimento às necessidades nutricionais globais. Os produtos lácteos são reconhecidos por seu valor nutricional superior ao das alternativas ao leite, o que torna a produção continuada e eficiente de leite essencial no combate à desnutrição no mundo.
4. Como a Irlanda usa amplamente pastagem na produção leiteira em vez de depender fortemente de ração comprada, isso significa que o custo de produção de leite na Irlanda é menor do que a média europeia?
Sim, a dependência irlandesa da alimentação baseada em pastagem para a produção leiteira contribui para custos menores de produção de leite na comparação com a média europeia. Usar pastagem como fonte principal de alimentação é menos intensivo em custo do que sistemas que dependem fortemente de ração comprada. Essa vantagem vem das condições naturais de crescimento do capim na Irlanda, favoráveis na maior parte do ano, o que reduz a necessidade de insumos caros de alimentação.
Essa abordagem não só reduz as despesas com alimentação como também se alinha a práticas agrícolas sustentáveis, trazendo benefícios ambientais junto com as vantagens econômicas.
5. Como deve ficar o custo de produção de leite em 2024?
Para 2024, espera-se que o custo de produção de leite tenha leve queda, sobretudo em regiões ocidentais como Europa e EUA. Essa redução esperada é atribuída ao arrefecimento dos preços de ração, fertilizante e energia. Outros desafios persistem, porém, incluindo incertezas regulatórias e as questões em torno do custo e da disponibilidade de mão de obra. A dificuldade de atrair trabalhadores para as fazendas leiteiras segue expressiva, agravada pela resistência da geração mais jovem a encarar a produção agrícola como uma ocupação de 24 horas por dia, 7 dias por semana, e pelo desafio de recrutar gente qualificada para operações rurais cada vez mais digitalizadas.
Apesar dos avanços em tecnologia digital, o setor agrícola enfrenta obstáculos para atrair profissionais de TI, que podem preferir trabalhar em grandes empresas de tecnologia a funções de TI no agronegócio que exijam visitas a fazendas para resolver problemas e entender a realidade de campo. Espera-se que essa situação influencie o futuro da produção leiteira, podendo levar a mais consolidação no setor.
Embora se preveja arrefecimento nos custos de produção, os níveis devem seguir elevados, comparáveis aos observados entre 2013 e 2016, mas não tão altos quanto em 2023. Para países como Nova Zelândia e Argentina, que já operam com custos de produção menores, espera-se estabilidade em 2024. Já a China, conhecida por ter um dos maiores custos de produção de leite do mundo, também pratica alguns dos maiores preços do leite, o que a coloca em uma situação de mercado singular, de certo modo isolada das tendências globais. Isso sugere que, enquanto algumas regiões podem ver leve alívio nos custos de produção, o quadro geral vai variar bastante entre países, influenciado por fatores locais e pelas condições econômicas globais.
6. Costuma-se dizer que, para muitas fazendas europeias, sobretudo as maiores, um preço do leite acima de certo nível indica rentabilidade. Com a inflação em curso, é realista esperar que esse parâmetro continue válido?
Por causa da inflação e dos vários fatores discutidos antes, como alta de custos de insumos e mudanças regulatórias, o custo de base da produção de leite mudou de patamar. Onde um preço do leite bem mais baixo já foi considerado o limiar de rentabilidade para os produtores, a nova realidade ajustou esse limiar substancialmente para cima. Esse ajuste reflete o aumento generalizado dos custos de produção.
Estamos entrando em uma nova era em que os parâmetros de custo anteriores já não são viáveis. Os padrões antigos de rentabilidade na produção leiteira foram superados pelas pressões econômicas atuais, o que marca uma virada importante no cenário financeiro do setor. Gráficos e dados históricos mostram que, embora o nível de custo mais antigo pudesse bastar para garantir rentabilidade em anos anteriores, os custos atuais significam que o parâmetro antigo está hoje abaixo do ponto de equilíbrio para a maioria dos produtores.
7. Como a renda das fazendas evoluiu nos períodos difíceis recentes?
Observamos que a renda da fazenda de fato se correlaciona com diversos fatores, incluindo tendências de mercado e condições ambientais, como mostram nossos dados mais recentes, até 2022, veja a Figura 4. Na Nova Zelândia, por exemplo, 2022 foi um ano rentável para as fazendas, ainda que tenha havido queda de produção por causa da forte dependência do país em relação às condições climáticas, fator decisivo para o seu setor lácteo.
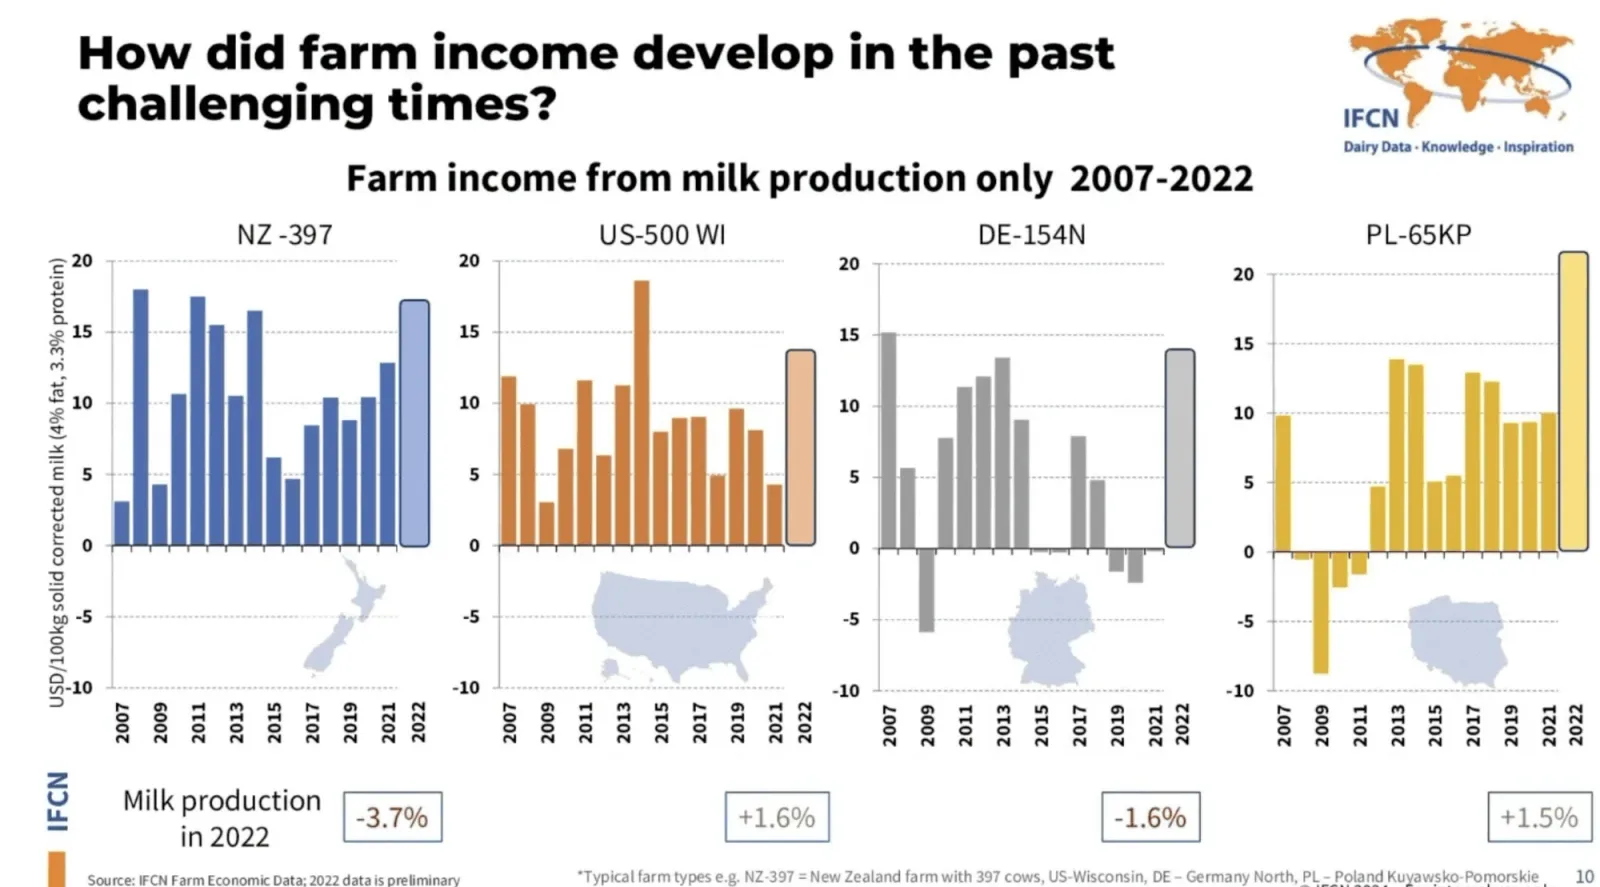
Figura 4: renda da fazenda somente com a produção de leite, 2007-2022
Nos Estados Unidos, em contraste, houve alta da renda da fazenda com a produção de leite, com a produção também crescendo. Em 2023, porém, esse crescimento perdeu força. Vale mencionar que, apesar da percepção geral de queda na produção de leite nos EUA, quando ajustamos pela qualidade do leite (especificamente o leite corrigido por sólidos, com 4% de gordura e 3,3% de proteína), não houve queda de produção por quase uma década. Isso acontece porque o aumento do teor de gordura e proteína compensa qualquer redução de volume, o que evidencia um aspecto importante da dinâmica da produção leiteira nos EUA.
8. Vemos produtividade, sólidos e margens indo bem para a maioria dos produtores. Isso indica alguma esperança no horizonte?
A evolução da renda da fazenda varia por região, e os EUA mostram tendências promissoras no momento. A Europa apresenta um quadro com mais nuances. Embora a produtividade e o teor de gordura e proteína tenham melhorado, sobretudo no Leste Europeu, há um desafio potencial no horizonte relacionado à produção de leite orgânico. A migração para práticas orgânicas pode frear o ritmo dos ganhos de produtividade e qualidade, já que a produção orgânica nem sempre caminha junto com avanços nessas áreas.
O Leste Europeu, por outro lado, é um ponto positivo, com espaço expressivo para crescer. Ali, a consolidação em curso e a presença de fazendas de menor escala abrem oportunidades de ganhos substanciais em produção e eficiência. Isso sugere um possível rearranjo dentro do setor lácteo europeu, com um deslocamento perceptível do dinamismo produtivo do Oeste para o Leste. Uma transição assim poderia redefinir o cenário da produção de leite no continente, influenciada pelas tendências da produção orgânica e pelo ritmo variado de desenvolvimento e consolidação das fazendas.
9. Como o desempenho financeiro de uma fazenda afeta sua capacidade de produção de leite?
Embora a renda da fazenda seja uma métrica decisiva, os protestos recentes em países como Alemanha e Polônia revelam questões mais profundas. A resiliência financeira é vital para a viabilidade de longo prazo das fazendas leiteiras. Comparar uma fazenda alemã com 160 vacas a uma fazenda neozelandesa com 384 vacas, por exemplo, revela que, salvo poucas exceções, a fazenda alemã tem tido dificuldade em alcançar o desempenho financeiro positivo necessário para investimentos de longo prazo.
Essa dificuldade de garantir investimentos complica os esforços para encontrar sucessores e administrar a operação, especialmente diante de desafios como os subsídios a combustíveis. Esses fatores, somados a obstáculos regulatórios e burocráticos, evidenciam a relação complexa entre a saúde financeira de uma fazenda e sua capacidade de sustentar ou ampliar os volumes de produção de leite.
10. Como a alta dos juros afeta os produtores de leite hoje e daqui para frente?
O tema dos juros é especialmente relevante para os produtores de leite, dados os diferentes níveis de endividamento entre fazendas de países e portes variados. Uma fazenda dinamarquesa com 213 vacas, por exemplo, tem passivos de cerca de 15.000 USD por vaca. Se os juros se estabilizarem em 5%, esse cenário elevaria de forma significativa o custo de produção de leite dessa fazenda, em cerca de 7 USD por cem quilos de leite. Por consequência, o produtor precisaria gerar 7 USD adicionais de receita por cem quilos de leite vendidos para compensar o impacto financeiro desses juros mais altos.
Essa pressão financeira é especialmente problemática para fazendas com alto endividamento. Sem uma alta nos preços do leite, a pressão dos juros crescentes pode levar a uma escassez global de leite. Além disso, o desafio de administrar custos maiores pode afastar a geração mais jovem de entrar no setor lácteo ou de assumir operações existentes, complicando ainda mais a questão da sucessão nas fazendas.
Assim, as fazendas leiteiras enfrentam pressão considerável por causa do alto endividamento e da perspectiva de juros altos persistentes. Se os preços do leite não subirem para refletir esses custos maiores, a oferta pode apertar até a escassez global de leite descrita acima, empurrando os preços médios do leite estruturalmente para cima, o que potencialmente tornaria os níveis excepcionais de preço de hoje a nova normalidade.
Mensagens principais
-
Aproveitar a boa economia - anos anteriores A alta do preço do leite superou a alta dos custos de produção, e muitos produtores, sobretudo no Hemisfério Norte, geraram renda maior do que em anos anteriores.
-
Ajustar a economia da fazenda - 2023 Os custos, porém, vão seguir em nível alto, enquanto o preço do leite cai de forma significativa neste ano. Os produtores precisam ajustar seus custos, e a influência de alguns fatores de custo (ração, máquinas, custo de capital) é decisiva.
-
Além da economia - anos futuros Para seguir competitivo e no mercado no futuro, não só o desempenho econômico, mas também resiliência e sustentabilidade se tornam fundamentais.
Quer mais leituras sobre o setor lácteo? No nosso dairy cafe, um webinar quinzenal gratuito, convidamos com frequência especialistas do setor para falar da sua área de domínio dentro do mercado lácteo global.