In dit exclusieve interview met Philipp Goetz kijken we naar wat er vandaag en op de termijnmarkt in de zuivelmarkt gebeurt vanuit de kant van het boerenbedrijf: de impact van landbouwpraktijken op de wereldwijde zuivelmarkt.
Philipp Goetz is Head of Sales and Business Development bij het International Farm Comparison Network (IFCN). Met meer dan 130 zuivelgerelateerde bedrijven die met IFCN samenwerken, helpt IFCN de zuivelwereld beter te begrijpen door wereldwijd vergelijkbare zuiveleconomische data en zelfs prognoses te leveren, al sinds 2000.
Het unieke van IFCN zit in de aanpak met typische bedrijven, waarbij data van ruim 176 melkveebedrijven in meer dan 50 landen wordt verzameld en vergeleken. Daardoor ontstaat een compleet beeld van hoe je een concurrentievoordeel behaalt, door de belangrijkste kostenaanjagers aan te wijzen en voersystemen wereldwijd te analyseren.
Ga met ons mee in gesprek met Philipp Goetz over de huidige stand van de landbouwpraktijken en de impact daarvan op de zuivelmarkt wereldwijd.
1. Hoe lang duurt het voordat de melkprijzen af boerderij reageren op de melkproductie?
De zuivelmarkt beweegt in cycli die prijs en productie beïnvloeden, zie figuur 1. De afgelopen tijd zagen we een patroon waarin stijgende melkprijzen, zoals in 2022 en begin 2023, tot hogere inkomens voor melkveehouders leidden. Dat zette hen aan om meer melk te produceren, waardoor het aanbod de vraag voorbijstreefde en de melkprijzen en boereninkomens vervolgens daalden. Toen de inkomens terugliepen, daalde ook de melkproductie, wat uiteindelijk leidde tot een situatie waarin de vraag het aanbod overtreft en er een nieuwe cyclus van stijgende melkprijzen begint, waarna het proces zich herhaalt. Belangrijk is dat deze gebeurtenissen niet tegelijk plaatsvinden: tussen de cycli zit doorgaans een vertraging van 15 tot 17 maanden, wat betekent dat één volledige cyclus door die vertragingen ongeveer 30 maanden duurt.
Terugkijkend op de recente cyclus die ruim een jaar geleden begon, zitten we nu halverwege. Trends uit het verleden wijzen op een zekere voorspelbaarheid, maar de toekomst blijft onzeker. Wel kunnen we op basis van historische data verwachten dat de cyclus zich met slechts kleine afwijkingen voortzet.
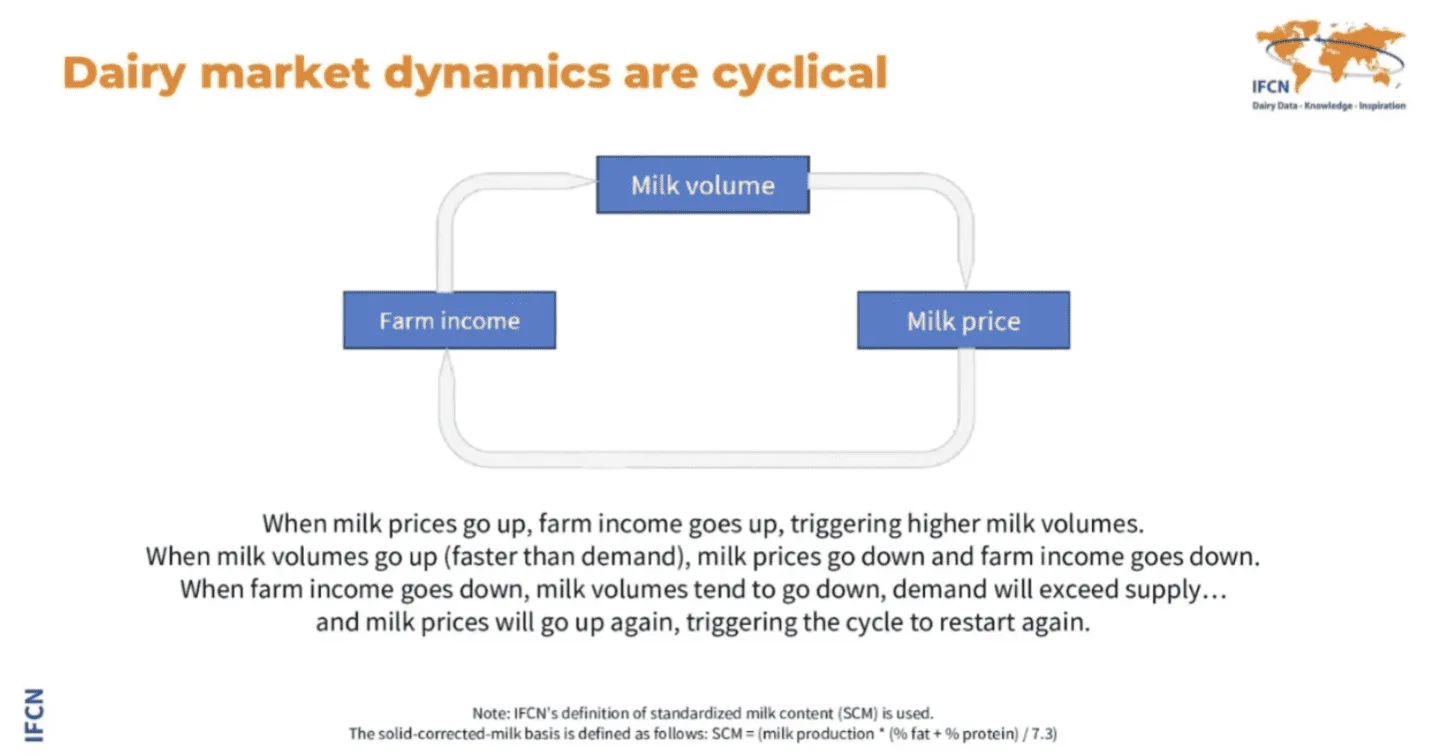
Figuur 1: de cyclus van de zuivelmarktdynamiek
2. Kun je ons meer vertellen over de trends in melkprijs en melkproductie in 2023?
In 2023 liet de wereldwijde melkmarkt opvallende trends zien in zowel de melkprijzen als de productieniveaus, beïnvloed door uiteenlopende factoren. In het algemeen nam de wereldwijde melkproductie op gecorrigeerde basis toe ten opzichte van 2022, zie figuur 2. Die groei ligt wel wat lager dan de historische gemiddelden. De context van 2022, een jaar met wereldwijd zwakkere melkproductie, is cruciaal om die groei te begrijpen. De productie liet in 2022 slechts een marginale stijging van 0,3 % zien, wat onder de gebruikelijke verwachting lag. Normaal gesproken zouden groeicijfers rond 3 % nodig zijn om zulke terugvallen te compenseren, vandaar de opvallende prijsstijgingen die we zagen.
De prijsdynamiek van 2023 weerspiegelde het samenspel van vraag en aanbod. Doordat het productieherstel zorgde voor een aanbodgroei die de vraag overtrof, daalden de melkprijzen aanvankelijk. Dat was een omslag ten opzichte van de eerder torenhoge prijzen, die deels een reactie waren op het krappe aanbod in 2022 en op het vooruitzicht van herstel. Naarmate het jaar vorderde, begonnen de melkprijzen tekenen van stabilisatie te vertonen en in sommige regio’s waren er zelfs lichte stijgingen. Die verschillen in prijsontwikkeling wijzen op een genuanceerd beeld, waarin regionale verschillen een belangrijke rol spelen.
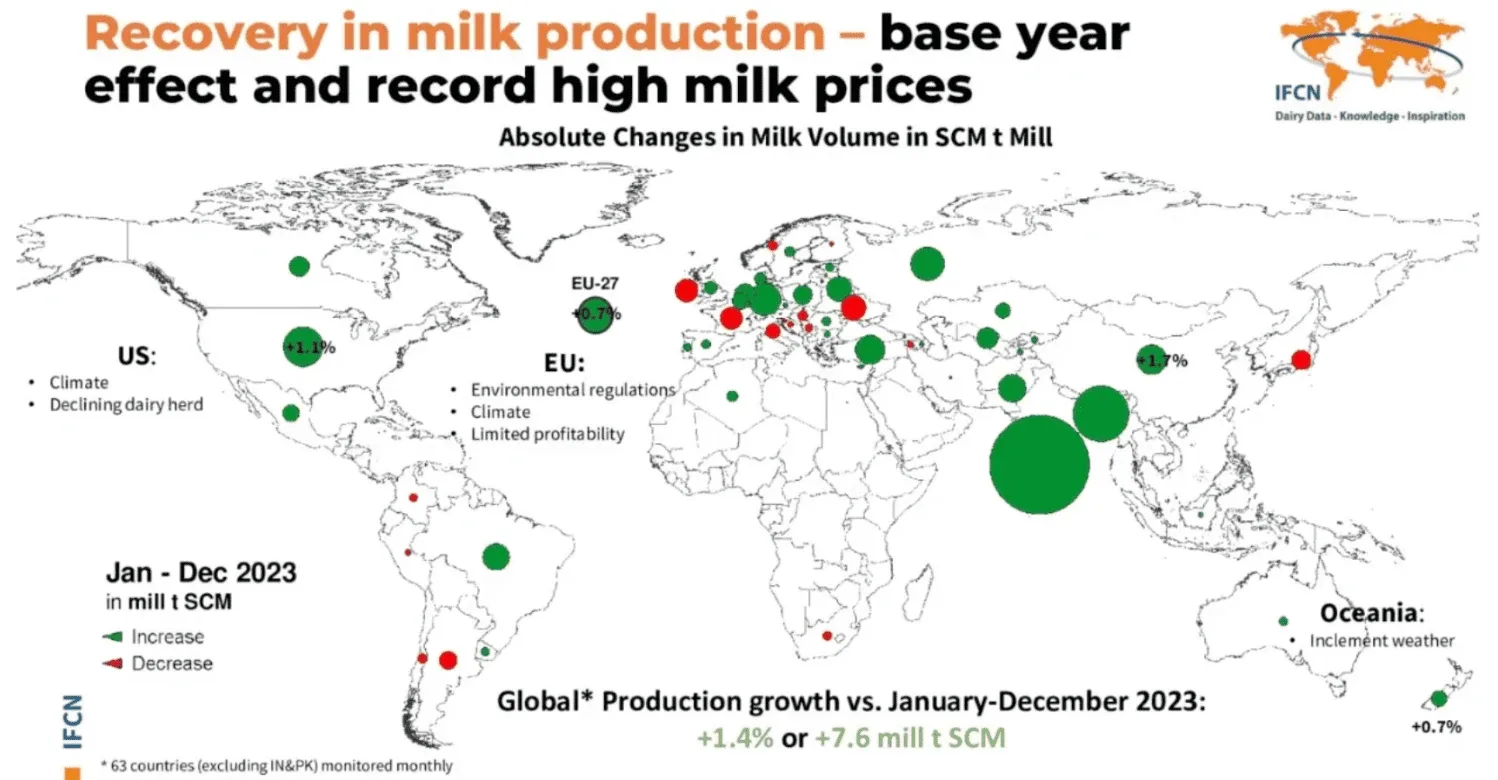
Figuur 2: trends in melkproductie in 2023
3. Wat is het verschil in kostprijs van melkproductie per continent en welke regio is het meest concurrerend?
De kostprijs van melkproductie verschilt sterk per continent, vooral door verschillen in inputkosten als voer, meststoffen, zaaizaad, gewasbeschermingsmiddelen en irrigatie. Die inputkosten vormen een groot deel van de totale kostprijs van melk. Wereldwijd kan de kostenbijdrage van die inputs sterk uiteenlopen, waarbij voer en aanverwante inputs doorgaans een aanzienlijk deel van de productiekosten uitmaken.
Gemiddeld kunnen inputs als voer, meststoffen, zaaizaad, gewasbeschermingsmiddelen en irrigatie oplopen tot 70 % van de kostprijs in regio’s waar die kosten het hoogst zijn, zie figuur 3. Wereldwijd vertegenwoordigen die kosten echter doorgaans zo’n 40 % tot 60 % van de totale kostprijs van melkproductie. Die brede bandbreedte laat zien hoe sterk productie-efficiëntie, inputprijzen en landbouwpraktijken per regio verschillen.
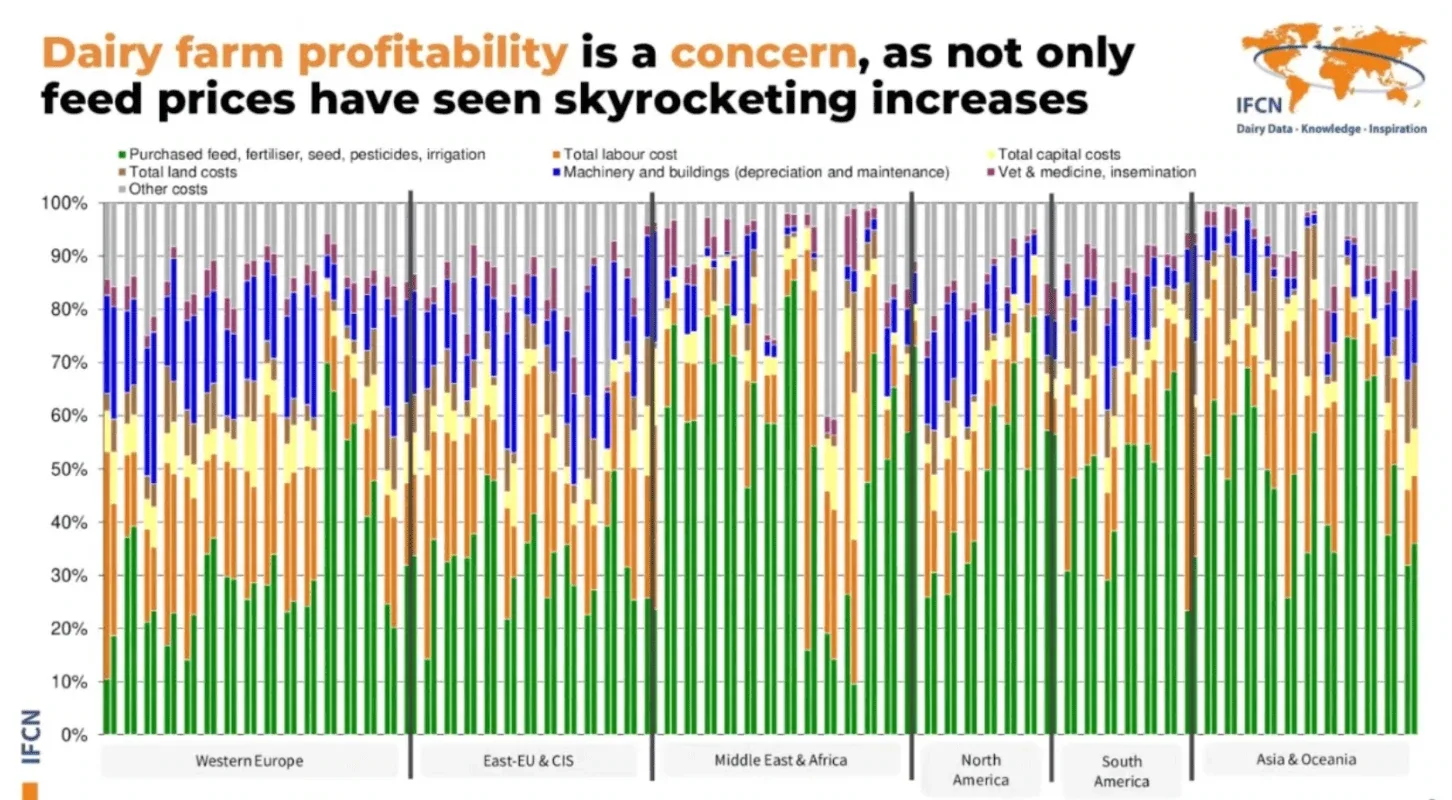 Figuur 3: opbouw van de kostprijzen
De afgelopen jaren zijn de kosten van melkproductie opvallend gestegen, een trend die sterk is beïnvloed door geopolitieke gebeurtenissen, met name het conflict tussen Rusland en Oekraïne. Dat heeft geleid tot hogere prijzen voor cruciale landbouwinputs als voer en meststoffen, versterkt door de piek in energiekosten door sancties en handelsverstoringen. Daardoor zijn de financiële lasten voor boeren sneller gestegen dan de melkprijzen. Dat verschil werd vooral in 2023 zichtbaar, een periode waarin de melkprijzen begonnen te stabiliseren of te dalen terwijl de inputkosten hoog bleven.
Die dynamiek onderstreept hoe belangrijk het is de factoren achter die kostenstijgingen nauwgezet te volgen en te doorgronden. Het is cruciaal voor partijen in de zuivelsector om in te schatten hoeveel melk er de komende maanden geproduceerd wordt, gezien de huidige economische druk. Dat inzicht helpt bij het beheersen van het aanbod, het stabiliseren van de prijzen en het plannen voor de toekomst.
Een historisch overzicht van 2010 tot 2023, met ramingen voor 2024, laat een consistente trend zien van stijgende productiekosten in de wereldwijde zuivelsector. Vooral de jaren 2020 tot en met 2023 kenden een forse stijging van die kosten, die vrijwel elk melkproducerend land raakte. Die trend onderstreept de bredere economische uitdagingen voor de zuivelsector, waaronder het omgaan met schommelende marktomstandigheden, het beheersen van oplopende productiekosten en het behouden van winstgevendheid in een concurrerende wereldmarkt.
De zuivelsector heeft diverse belangrijke trends gezien die de productiekosten en de concurrentieverhoudingen tussen de grootste melkproducerende landen raken. Opvallend is dat Duitsland en de Verenigde Staten op vergelijkbare productiekostenniveaus zijn uitgekomen, een convergentie die we eerder niet zagen. Daardoor verdwijnt het kostenvoordeel dat het ene of het andere land voorheen had, wat wijst op een verschuiving richting meer uniforme wereldwijde productiekosten.
Daarnaast zien we een belangrijke ontwikkeling in de concurrentieverhouding tussen Argentinië en Nieuw-Zeeland. Historisch gezien hanteerden beide landen vergelijkbare, op begrazing gebaseerde systemen, waarbij Argentinië een concurrentievoordeel had in de melkproductie. Recente trends wijzen er echter op dat Nieuw-Zeeland zijn status als een van de meest concurrerende regio’s voor melkproductie heeft heroverd. Dat herstel komt ondanks de invoering van strengere milieuregels, die de bedrijfskosten doorgaans verhogen. Dat Nieuw-Zeeland zijn concurrentievoordeel weet vast te houden, onderstreept hoe doeltreffend en efficiënt het Nieuw-Zeelandse zuivelsysteem is.
De aanhoudende concurrentiekracht van de Nieuw-Zeelandse zuivelsector, zelfs onder regeldruk, laat de intrinsieke waarde en de duurzaamheid van op begrazing gebaseerde systemen zien. Het is een belangrijke indicatie dat zulke systemen melk kostenefficiënt kunnen produceren terwijl ze aan milieunormen voldoen. Dat concurrentievoordeel is extra belangrijk gezien de cruciale rol van zuivel bij het invullen van de wereldwijde voedingsbehoefte. Zuivelproducten staan bekend om hun superieure voedingswaarde vergeleken met melkalternatieven, waardoor de voortdurende en efficiënte productie van melk essentieel is in de strijd tegen ondervoeding wereldwijd.
4. Aangezien Ierland voor de melkveehouderij vooral weidegang gebruikt in plaats van sterk op aangekocht voer te leunen, betekent dat dan dat de kostprijs van melk in Ierland lager ligt dan het Europese gemiddelde?
Ja, doordat Ierland voor de melkproductie op weidegang leunt, liggen de kosten van melkproductie er inderdaad lager dan het Europese gemiddelde. Gras als belangrijkste voerbron inzetten is minder kostenintensief dan systemen die sterk op aangekocht voer leunen. Dat voordeel komt voort uit de natuurlijke grasgroeiomstandigheden in Ierland, die het grootste deel van het jaar gunstig zijn, waardoor er minder dure voerinputs nodig zijn.
Deze aanpak verlaagt niet alleen de voerkosten, maar sluit ook aan bij duurzame landbouwpraktijken, met ecologische voordelen naast de economische.
5. Hoe zien de kosten van melkproductie er in 2024 uit?
Voor 2024 wordt verwacht dat de kostprijs van melkproductie licht daalt, vooral in westerse regio’s als Europa en de VS. Die verwachte daling komt door het afkoelen van de prijzen voor voer, meststoffen en energie. Andere uitdagingen blijven echter bestaan, waaronder onzekerheid over regelgeving en kwesties rond arbeidskosten en beschikbaarheid. Het blijft lastig om personeel naar melkveebedrijven te trekken, versterkt door de terughoudendheid van de jongere generatie om in een 24/7-beroep te stappen en door de moeite om geschoolde mensen te vinden voor steeds verder gedigitaliseerde bedrijfsvoering.
Ondanks de vooruitgang in digitale technologie heeft de landbouwsector moeite IT-professionals aan te trekken, die mogelijk liever bij grote techbedrijven werken dan in agrarische IT-rollen die bedrijfsbezoeken vragen om problemen op te lossen en de praktijk te doorgronden. Die situatie zal naar verwachting het toekomstige landschap van de melkveehouderij beïnvloeden en kan tot verdere consolidatie in de sector leiden.
Hoewel een afkoeling van de productiekosten wordt verwacht, blijven de niveaus waarschijnlijk hoog, vergelijkbaar met die tussen 2013 en 2016, maar niet zo hoog als in 2023. Voor landen als Nieuw-Zeeland en Argentinië, die al tegen lagere productiekosten werken, wordt in 2024 stabiliteit verwacht. China daarentegen, bekend om een van de hoogste kostprijzen voor melk wereldwijd, kent ook enkele van de hoogste melkprijzen, wat het land in een bijzondere marktpositie brengt die enigszins losstaat van de wereldwijde trends. Dat betekent dat sommige regio’s weliswaar een lichte verlichting in de productiekosten kunnen zien, maar dat het totaalbeeld per land sterk verschilt, beïnvloed door lokale factoren en wereldwijde economische omstandigheden.
6. Vaak wordt gezegd dat voor veel Europese bedrijven, zeker de grotere, een melkprijs boven een bepaald niveau doorgaans op winstgevendheid wijst. Is het met de aanhoudende inflatie realistisch te verwachten dat die drempel geldig blijft?
Door de inflatie en de verschillende eerder besproken factoren, zoals stijgende inputkosten en veranderende regelgeving, is de basiskostprijs van melkproductie fundamenteel verschoven. Waar een veel lagere melkprijs ooit als winstgevende drempel gold, ligt die drempel in de nieuwe realiteit aanzienlijk hoger. Die verschuiving weerspiegelt de brede stijging van de productiekosten over de hele linie.
We gaan nu een nieuw tijdperk in waarin de eerdere kostendrempels niet meer houdbaar zijn. De oude maatstaven voor winstgevendheid in de melkveehouderij zijn ingehaald door de huidige economische druk, een flinke verschuiving in het financiële landschap van de sector. Grafieken en historische data laten zien dat het oudere kostenniveau in voorgaande jaren voldoende kon zijn voor winstgevendheid, maar dat de huidige kosten betekenen dat die oude drempel nu onder het break-evenpunt van de meeste boeren ligt.
7. Hoe heeft het boereninkomen zich in de afgelopen moeilijke tijden ontwikkeld?
We zien dat het boereninkomen inderdaad samenhangt met uiteenlopende factoren, waaronder markttrends en omgevingsomstandigheden, zoals blijkt uit onze meest recente data tot en met 2022, zie figuur 4. Zo was 2022 in Nieuw-Zeeland een winstgevend jaar voor de bedrijven, al was er een zichtbare daling van de productie doordat het land sterk afhankelijk is van de weersomstandigheden, een bepalende factor voor de zuivelsector daar.
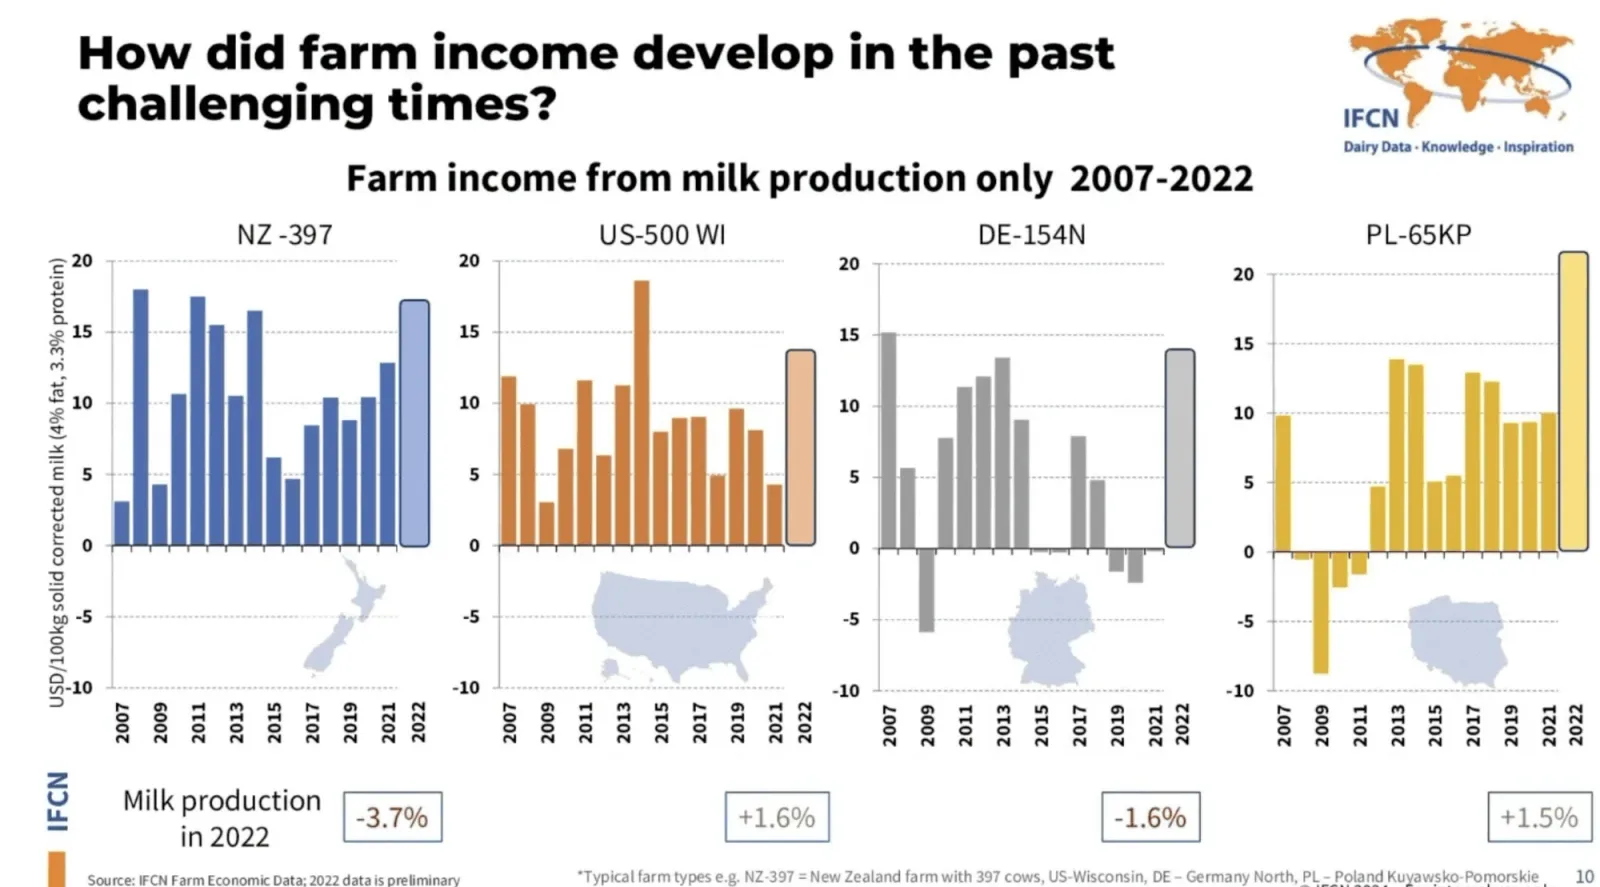
Figuur 4: boereninkomen uit uitsluitend melkproductie 2007-2022
In de Verenigde Staten steeg het boereninkomen uit melkproductie juist, waarbij ook de melkproductie zelf toenam. In 2023 is die groei echter afgevlakt naar lagere niveaus. Het is het vermelden waard dat er, ondanks het algemene beeld van een dalende melkproductie in de VS, bij correctie voor melkkwaliteit (specifiek gecorrigeerd voor een gehalte van 4 % vet en 3,3 % eiwit) al bijna tien jaar geen daling in de melkproductie is geweest. Dat komt doordat het stijgende vet- en eiwitgehalte in de melk een eventuele daling in volume compenseert, wat een belangrijk aspect van de dynamiek in de Amerikaanse zuivelproductie blootlegt.
8. We zien dat opbrengst, vaste stoffen en marges het voor de meeste boeren best goed doen. Betekent dat dat er hoop gloort aan de horizon?
De ontwikkeling van het boereninkomen verschilt per regio, waarbij de VS op dit moment veelbelovende trends laat zien. Europa geeft daarentegen een genuanceerder beeld. De opbrengsten en de vet- en eiwitgehalten zijn weliswaar verbeterd, vooral in Oost-Europa, maar er is een mogelijke uitdaging in aantocht rond de productie van biologische melk. De verschuiving naar biologische werkwijzen kan het tempo van de verbetering in opbrengst en kwaliteit afremmen, omdat biologische landbouw niet altijd samengaat met vooruitgang op die punten.
Oost-Europa biedt wel een lichtpunt, met veel ruimte voor groei. De lopende consolidatie van bedrijven en de aanwezigheid van kleinschaliger bedrijven bieden daar kansen op een flinke toename van productie en efficiëntie. Dat wijst op een mogelijke herschikking binnen de Europese zuivelsector, met een merkbare verschuiving van productiedynamiek van West- naar Oost-Europa. Zo’n overgang kan het landschap van de melkproductie op het continent hertekenen, beïnvloed door trends in biologische landbouw en door het wisselende tempo van bedrijfsontwikkeling en consolidatie.
9. Hoe beïnvloeden de financiële prestaties van een bedrijf de melkproductiecapaciteit?
Hoewel het boereninkomen een cruciale maatstaf is, wijzen de recente protesten in landen als Duitsland en Polen op diepere problemen. Financiële weerbaarheid is essentieel voor de levensvatbaarheid van melkveebedrijven op lange termijn. Zo laat een vergelijking tussen een Duits bedrijf met 160 koeien en een Nieuw-Zeelands bedrijf met 384 koeien zien dat het Duitse bedrijf, op een enkele uitzondering na, moeite heeft de positieve financiële prestatie te halen die nodig is voor investeringen op lange termijn.
Doordat investeringen lastig rond te krijgen zijn, wordt het moeilijker om opvolgers te vinden en de bedrijfsvoering te organiseren, zeker met uitdagingen als brandstofsubsidies. Die factoren, gecombineerd met regelgevende en bureaucratische hobbels, onderstrepen de complexe relatie tussen de financiële gezondheid van een bedrijf en het vermogen om de melkproductievolumes op peil te houden of te verhogen.
10. Hoe raken stijgende rentes melkveehouders nu en in de toekomst?
Het onderwerp rente is bijzonder relevant voor melkveehouders, gezien de uiteenlopende schuldenniveaus van bedrijven in verschillende landen en van verschillende omvang. Zo heeft een Deens bedrijf met 213 koeien ongeveer $15.000 aan schulden per koe. Als de rente zich op 5 % zou stabiliseren, zou dat de kostprijs van melk voor dat bedrijf met ongeveer $7 per honderd kilogram melk verhogen. Boeren zouden dan $7 extra inkomen per honderd kilogram verkochte melk moeten genereren om de financiële gevolgen van die hogere rente te compenseren.
Die financiële druk is vooral een probleem voor bedrijven met hoge schulden. Zonder een stijging van de melkprijzen kan de druk van oplopende rentes uiteindelijk tot een wereldwijd melktekort leiden. Bovendien kan de uitdaging om met hogere kosten om te gaan de jongere generatie ervan weerhouden de zuivelsector in te stappen of bestaande bedrijven over te nemen, wat de opvolgingsproblematiek op boerderijen verder compliceert.
Melkveebedrijven staan dan ook flink onder druk door hoge schulden en het vooruitzicht van aanhoudend hoge rentes. Als de melkprijzen niet omhooggaan om die hogere kosten te weerspiegelen, kan het aanbod verkrappen tot het hierboven beschreven wereldwijde melktekort, wat de gemiddelde melkprijzen structureel opdrijft, waardoor de uitzonderlijke prijsniveaus van vandaag de nieuwe norm worden.
Kernboodschappen
-
Profiteer van goede economie - afgelopen jaren De stijging van de melkprijs overtrof de stijging van de productiekosten, en veel melkveehouders, zeker op het noordelijk halfrond, haalden een hoger boereninkomen dan in voorgaande jaren.
-
Pas de bedrijfseconomie aan - 2023 De kosten blijven echter hoog, terwijl de melkprijs dit jaar flink daalt. Boeren moeten hun kosten bijstellen, en de invloed van bepaalde kostenposten - voer, machines, kapitaalkosten - is doorslaggevend.
-
Meer dan economie alleen - komende jaren Om in de toekomst concurrerend en in bedrijf te blijven, worden niet alleen de economische prestaties maar ook veerkracht en duurzaamheid van het grootste belang.
Meer inzichten uit de zuivelsector? In ons dairy cafe, een gratis tweewekelijks webinar, nodigen we regelmatig experts uit de sector uit om hun expertise over de wereldwijde zuivelmarkt te delen.