En esta entrevista exclusiva, con Philipp Goetz, nos centramos en lo que ocurre en el mercado de lácteos actual y en el de futuros desde el lado ganadero: el impacto de las prácticas ganaderas en el mercado lácteo mundial.
Philipp Goetz es Head of Sales and Business Development en el International Farm Comparison Network (IFCN). Con más de 130 empresas del sector lácteo que cooperan con el IFCN, el IFCN ayuda a entender mejor el mundo de los lácteos aportando datos económicos lácteos comparables a escala mundial e incluso previsiones desde 2000.
La singularidad del IFCN reside en su enfoque de explotación típica, que consiste en recopilar y comparar datos de más de 176 explotaciones lecheras de más de 50 países. Este método permite comprender a fondo cómo lograr una ventaja competitiva identificando con precisión los principales factores de costo y analizando los sistemas de alimentación de todo el mundo.
Acompáñenos mientras nos sentamos con Philipp Goetz a explorar el estado actual de las prácticas ganaderas y su impacto en el mercado lácteo, a escala mundial.
1. ¿Cuánto tardan los precios de la leche en origen en reaccionar a los volúmenes de producción de leche?
El mercado lácteo funciona por ciclos que influyen en los precios y en la producción, véase la figura 1. Últimamente hemos observado un patrón en el que las subidas de los precios de la leche, registradas durante 2022 y principios de 2023, se tradujeron en mayores ingresos para los ganaderos. Eso, a su vez, les llevó a producir más leche, con lo que la oferta superó a la demanda y después provocó una bajada de los precios de la leche y de los ingresos de los ganaderos. Al caer los ingresos, también descendió la producción de leche, hasta llegar con el tiempo a una situación en la que la demanda supera a la oferta e inicia así otro ciclo de subida de los precios de la leche, repitiendo el proceso. Conviene señalar que estos hechos no se producen a la vez: suele haber un desfase de 15 a 17 meses entre ciclos, lo que significa que completar un ciclo entero lleva unos 30 meses por esos retardos.
Si miramos al ciclo reciente, que comenzó hace más de un año, ahora estamos a mitad de camino. Las tendencias pasadas apuntan a cierta previsibilidad, pero el futuro sigue siendo incierto. Con todo, a partir de los datos históricos podemos prever que el ciclo puede continuar con desviaciones solo menores.
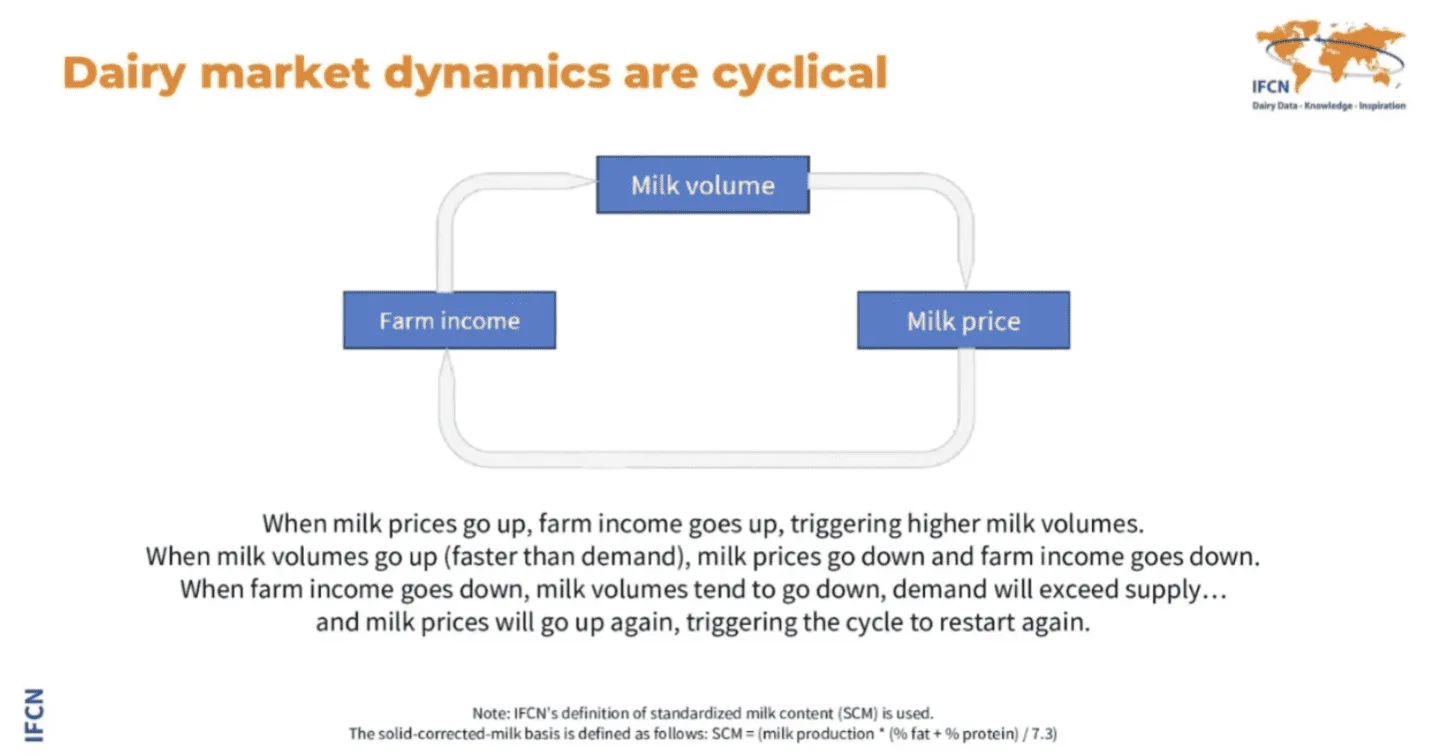
Figura 1: el ciclo de la dinámica del mercado lácteo
2. ¿Puede darnos más detalles sobre las tendencias de los precios y de la producción de leche de 2023?
En 2023, el mercado mundial de la leche registró tendencias notables tanto en los precios de la leche como en los niveles de producción, influidas por diversos factores. En conjunto, la producción mundial de leche aumentó frente a 2022 en base corregida por sólidos, véase la figura 2. Ese ritmo de aumento es algo inferior a las medias históricas. El contexto de 2022, un año caracterizado por una producción de leche más débil a escala mundial, resulta decisivo para entender ese crecimiento. En 2022 la producción solo había registrado un aumento marginal del 0,3 %, por debajo de lo que suele esperarse. Lo habitual sería prever tasas de crecimiento en torno al 3 % para compensar caídas de ese tipo, de ahí las notables subidas de precios observadas.
La dinámica de precios de 2023 reflejó la interacción entre la oferta y la demanda. Como el repunte de la producción contribuyó a un crecimiento de la oferta que superó a la demanda, los precios de la leche cayeron en un primer momento. Fue un giro respecto a los precios disparados de antes, que respondían en parte a la oferta limitada de 2022 y a la expectativa de recuperación. A medida que avanzó el año, los precios de la leche empezaron a dar señales de estabilización y, en algunas regiones, incluso se registraron ligeras subidas. Esa variación en las tendencias de precios apunta a un panorama con matices, en el que las diferencias regionales desempeñan un papel importante en el conjunto.
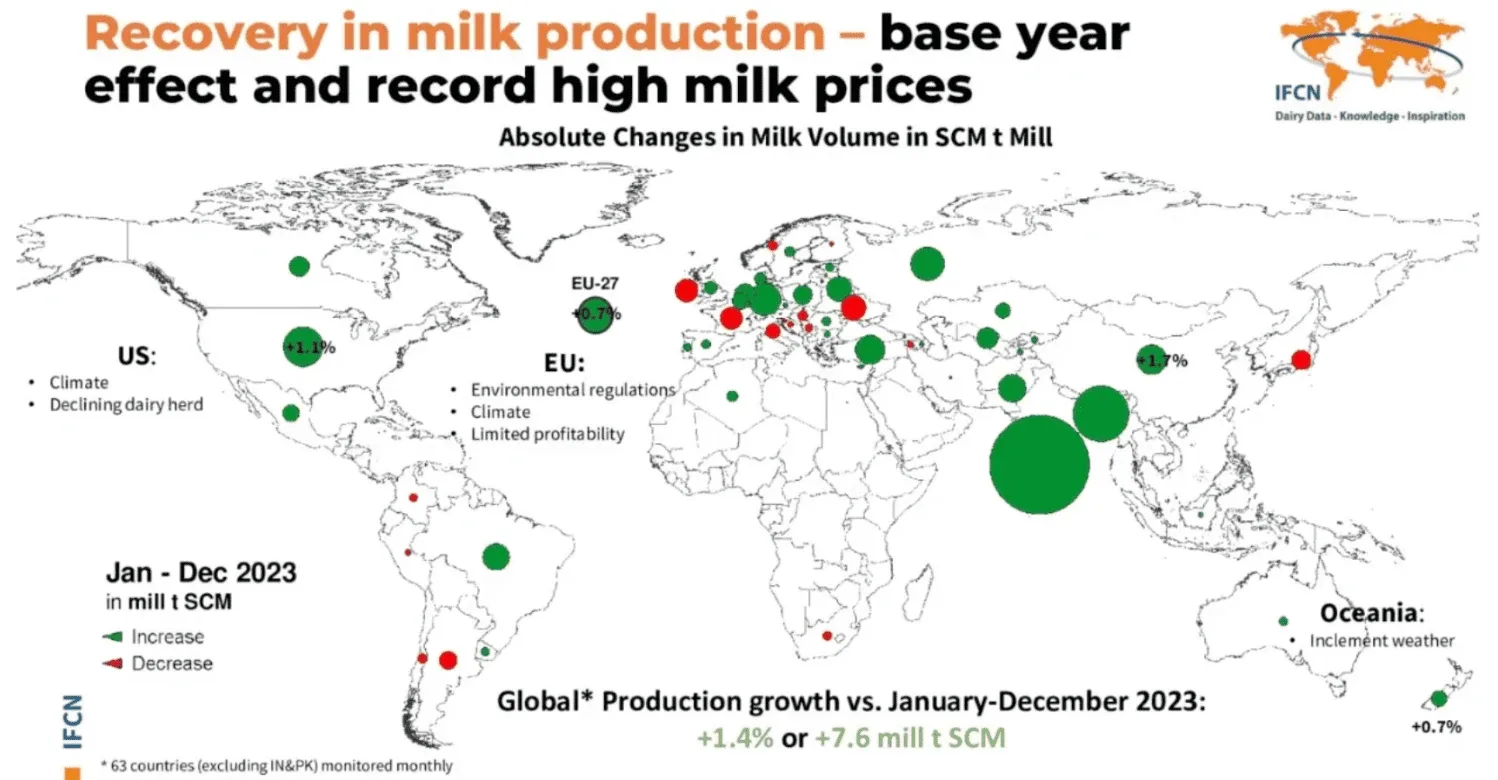
Figura 2: tendencias de la producción de leche en 2023
3. ¿Qué diferencia hay en el costo de producción de leche por continente y qué región es la más competitiva?
El costo de producción de leche varía mucho entre continentes, sobre todo por las diferencias en los costos de los insumos, como el pienso, los fertilizantes, la semilla, los pesticidas y el riego. Esos costos de insumos constituyen una parte importante del costo total de producir leche. A escala mundial, la contribución al costo de esos insumos puede variar mucho, y el pienso y los insumos relacionados suelen representar una parte significativa de los costos de producción.
En promedio, insumos como el pienso, los fertilizantes, la semilla, los pesticidas y el riego pueden suponer hasta el 70 % del costo en las regiones donde esos costos son más altos, véase la figura 3. Ahora bien, en el conjunto del mundo esos costos representan por lo general aproximadamente entre el 40 % y el 60 % del costo total de producción de leche. Ese rango amplio indica la variabilidad de la eficiencia productiva, de los precios de los insumos y de las prácticas ganaderas entre regiones.
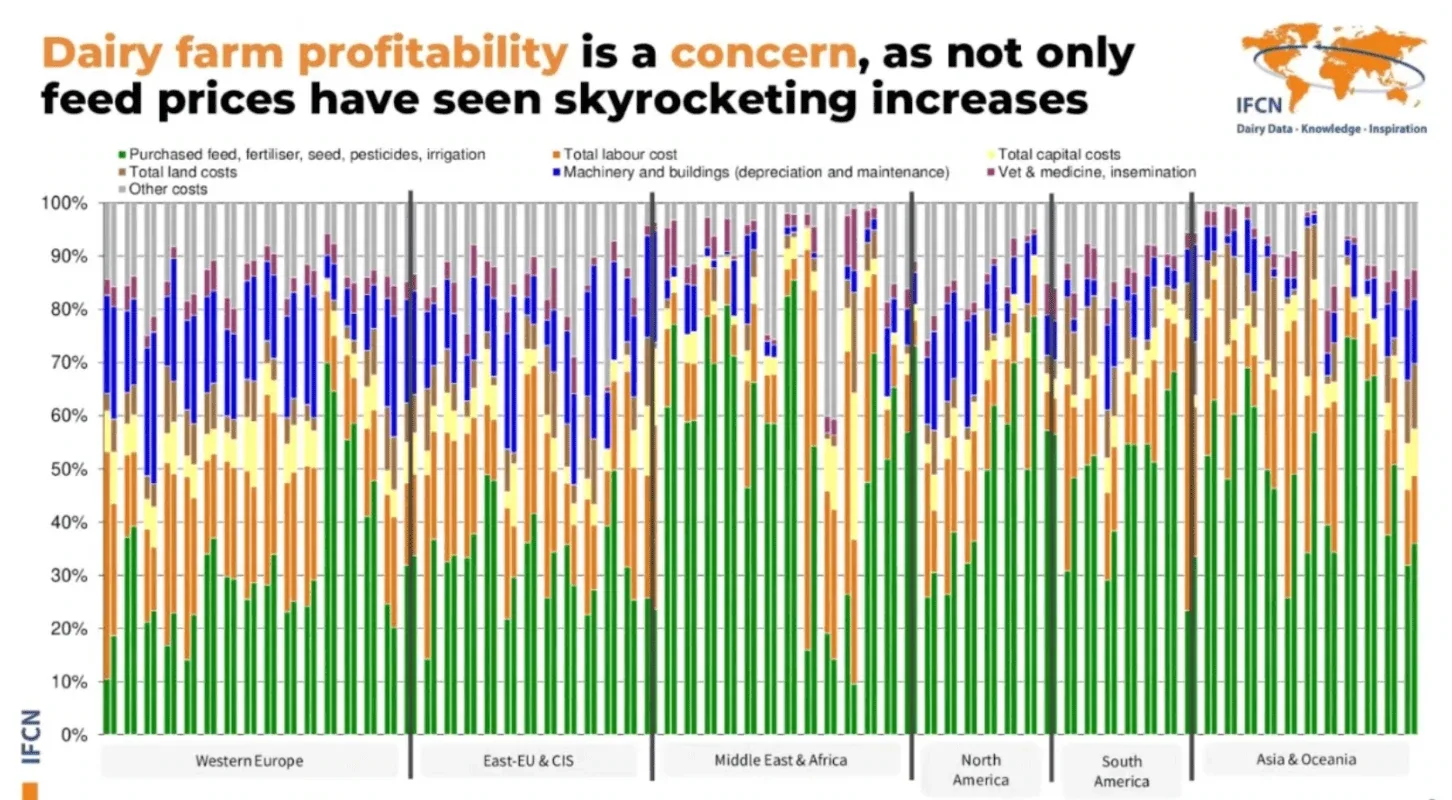 Figura 3: desglose de los costos
En los últimos años se ha producido un aumento notable de los costos asociados a la producción de leche, una tendencia influida de forma significativa por acontecimientos geopolíticos, en especial el conflicto entre Rusia y Ucrania. Esa situación ha elevado los precios de insumos agrícolas críticos como el pienso y los fertilizantes, agravado por las fuertes subidas de los costos energéticos derivadas de las sanciones y de las alteraciones del comercio. En consecuencia, la carga financiera sobre los ganaderos ha crecido con más rapidez que la subida de los precios de la leche. Ese desajuste se hizo especialmente marcado en 2023, un periodo en el que los precios de la leche empezaron a estabilizarse o a bajar aunque los costos de los insumos siguieran altos.
Esa dinámica subraya la importancia de seguir de cerca y entender los factores que impulsan estos aumentos de costos. Para las partes interesadas del sector lácteo resulta decisivo anticipar cuánta leche se producirá en los próximos meses, teniendo en cuenta las presiones económicas actuales. Esa comprensión ayudará a gestionar la oferta, estabilizar los precios y planificar el futuro.
Una revisión histórica de 2010 a 2023, con proyecciones hasta 2024, revela una tendencia constante al alza de los costos de producción en todo el sector lácteo mundial. Los años de 2020 a 2023, en particular, han visto una escalada marcada de esos costos, que afecta a casi todos los países que producen leche. Esa tendencia pone de relieve los retos económicos más amplios a los que se enfrenta el sector lácteo, entre ellos la necesidad de moverse en unas condiciones de mercado cambiantes, gestionar unos costos de producción crecientes y mantener la rentabilidad en un mercado mundial competitivo.
El sector lácteo ha visto varias tendencias clave que afectan a los costos de producción y a la dinámica competitiva entre los principales países productores de leche. En concreto, Alemania y Estados Unidos han alcanzado niveles de costos de producción similares, una convergencia no observada hasta ahora. Esa equiparación reduce la ventaja competitiva que antes tenía uno u otro país por sus ventajas de costo, y apunta a una evolución hacia unos gastos de producción más uniformes a escala mundial.
Además, se ha observado una novedad significativa en el panorama competitivo entre Argentina y Nueva Zelanda. Históricamente, ambos países empleaban sistemas de producción basados en el pastoreo comparables, lo que ofrecía a Argentina una ventaja competitiva en la producción de leche. Sin embargo, las tendencias recientes indican que Nueva Zelanda ha recuperado su condición de una de las regiones más competitivas para producir leche. Ese resurgir de la competitividad llega pese a la introducción de una normativa ambiental más estricta, que a menudo eleva los costos operativos. La capacidad de Nueva Zelanda para mantener una ventaja competitiva subraya la eficacia y la eficiencia de su sistema de producción láctea.
La competitividad sostenida del sector lácteo neozelandés, incluso frente a las presiones regulatorias, pone de relieve el valor intrínseco y la sostenibilidad de los sistemas de producción basados en el pastoreo. Funciona como un indicador decisivo de la viabilidad de esos sistemas para producir leche de forma rentable cumpliendo al mismo tiempo las normas ambientales. Esa ventaja competitiva resulta especialmente significativa dado el papel decisivo de los lácteos para atender las necesidades nutricionales mundiales. A los productos lácteos se les reconoce un valor nutricional superior al de las alternativas a la leche, lo que hace que producir leche de forma continuada y eficiente sea esencial para combatir la desnutrición en todo el mundo.
4. Dado que Irlanda recurre ampliamente al pasto para la producción de leche en lugar de depender en gran medida del pienso comprado, ¿significa eso que el costo de producción de leche en Irlanda es menor que la media europea?
Sí, que Irlanda se apoye en una alimentación basada en el pasto para la producción láctea sí contribuye a unos costos de producción de leche menores que la media europea. Usar el pasto como fuente principal de alimentación exige menos costo que los sistemas que dependen en gran medida del pienso comprado. Esa ventaja procede de las condiciones naturales de crecimiento del pasto en Irlanda, favorables durante la mayor parte del año, lo que reduce la necesidad de insumos de alimentación caros.
Este enfoque no solo reduce el gasto en alimentación, sino que además encaja con las prácticas agrícolas sostenibles, y ofrece beneficios ambientales junto a las ventajas económicas.
5. ¿Cómo será el costo de producción de leche en 2024?
Para 2024 se prevé que el costo de producción de leche pueda bajar ligeramente, sobre todo en las regiones occidentales, como Europa y EE. UU. Esa reducción esperada se atribuye al enfriamiento de los precios del pienso, los fertilizantes y la energía. Ahora bien, persisten otros retos, entre ellos la incertidumbre regulatoria y los problemas relacionados con el costo y la disponibilidad de mano de obra. La dificultad para atraer mano de obra a las explotaciones lecheras sigue siendo importante, agravada por la reticencia de las generaciones más jóvenes a dedicarse a una actividad que funciona 24/7 y por la dificultad de reclutar personal cualificado para unas explotaciones cada vez más digitalizadas.
Pese a los avances de la tecnología digital, el sector agrario encuentra obstáculos para atraer a profesionales de TI que quizá prefieran trabajar en empresas tecnológicas más grandes antes que en puestos de TI agrícolas que pueden exigir visitas a las explotaciones para resolver incidencias y entender los problemas sobre el terreno. Se espera que esta situación influya en el futuro panorama de la producción láctea y que pueda llevar a una mayor consolidación dentro del sector.
Aunque se prevé un enfriamiento de los costos de producción, lo más probable es que los niveles sigan siendo elevados, comparables a los observados entre 2013 y 2016, pero no tan altos como en 2023. En países como Nueva Zelanda y Argentina, que ya operan con costos de producción más bajos, se espera estabilidad en 2024. En cambio, China, conocida por tener uno de los costos de producción de leche más altos del mundo, también obtiene algunos de los precios de la leche más altos, lo que la sitúa en una posición de mercado singular, algo aislada de las tendencias mundiales. Eso apunta a que, si bien algunas regiones pueden ver una ligera relajación de los costos de producción, el panorama general variará bastante de un país a otro, influido por factores locales y por las condiciones económicas mundiales.
6. Se suele decir que, para muchas explotaciones europeas, sobre todo las más grandes, un precio de la leche por encima de cierto nivel indica normalmente rentabilidad. Sin embargo, con la inflación en curso, ¿es realista esperar que esa referencia siga siendo válida?
Por la inflación y los distintos factores ya comentados, como la subida de los costos de los insumos y los cambios regulatorios, el costo de partida de la producción de leche se ha desplazado de forma fundamental. Donde antes un precio de la leche mucho más bajo se consideraba un umbral de rentabilidad para los ganaderos, la nueva realidad ha ajustado ese umbral sustancialmente al alza. Ese ajuste refleja el aumento generalizado de los costos de producción en todos los frentes.
Estamos entrando en una nueva era en la que las referencias de costo anteriores ya no son viables. Los estándares del pasado sobre la rentabilidad de la producción láctea han quedado superados por las presiones económicas actuales, lo que marca un cambio importante en el panorama financiero del sector. Los gráficos y los datos históricos ilustran que, si bien el nivel de costo antiguo pudo bastar para ser rentable en años anteriores, con los costos actuales esa referencia antigua queda ahora por debajo del umbral de rentabilidad para la mayoría de los ganaderos.
7. ¿Cómo evolucionó la renta de la explotación en los tiempos difíciles pasados?
Hemos observado que la renta de la explotación sí guarda correlación con diversos factores, entre ellos las tendencias de mercado y las condiciones ambientales, como demuestran nuestros últimos datos hasta 2022, véase la figura 5. Por ejemplo, en Nueva Zelanda 2022 y 2023 fueron años rentables para las explotaciones, aunque se registró un descenso de la producción por la fuerte dependencia del país de las condiciones meteorológicas, un factor clave para su sector lácteo.
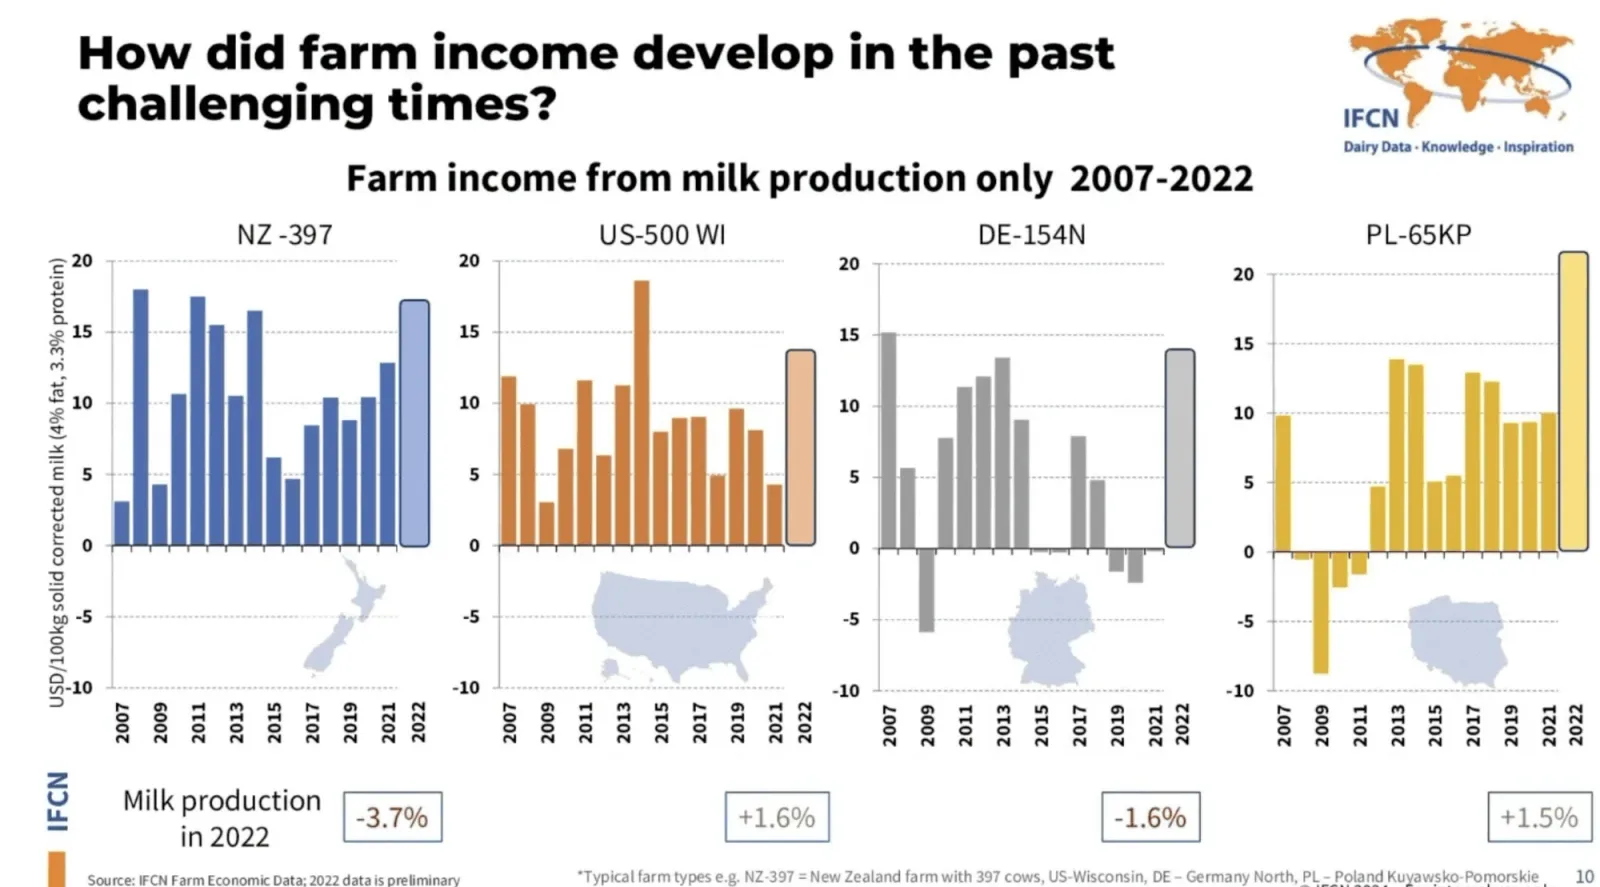
Figura 5: renta de la explotación procedente únicamente de la producción de leche, 2007–2022
En cambio, Estados Unidos mostró un aumento de la renta de la explotación procedente de la producción de leche, con una producción de leche que también creció. Sin embargo, en 2023 ese crecimiento se ha moderado hasta niveles más bajos. Conviene mencionar que, pese a la percepción general de que la producción de leche cae en EE. UU., si se ajusta por la calidad de la leche (en concreto, leche corregida por sólidos con un 4 % de grasa y un 3,3 % de proteína), no ha habido un descenso de la producción de leche en casi una década. Se debe a que el aumento del contenido de grasa y proteína de la leche compensa cualquier reducción de volumen, lo que pone de relieve un aspecto significativo de la dinámica de la producción láctea en EE. UU.
8. Vemos que el rendimiento, los sólidos y los márgenes van bastante bien para la mayoría de los ganaderos. ¿Indica eso que hay algo de esperanza en el horizonte?
La evolución de la renta de la explotación varía según la región, y EE. UU. muestra ahora tendencias prometedoras. Europa, en cambio, presenta un panorama con más matices. Aunque los rendimientos y el contenido de grasa y proteína han mejorado, sobre todo en Europa del Este, se perfila un posible reto relacionado con la producción de leche orgánica. El giro hacia las prácticas orgánicas podría frenar el ritmo de mejora del rendimiento y de la calidad, porque la producción orgánica no siempre encaja con los aumentos en esos ámbitos.
Europa del Este, en cambio, ofrece un punto positivo, con un margen de crecimiento significativo. Allí, la consolidación de explotaciones en curso y la presencia de explotaciones de menor tamaño abren oportunidades para aumentos sustanciales de producción y de eficiencia. Eso apunta a un posible reajuste dentro del sector lácteo europeo, con un desplazamiento apreciable del dinamismo productivo de Europa Occidental a Europa del Este. Esa transición podría redefinir el panorama de la producción de leche en todo el continente, influida por las tendencias de la producción orgánica y por el ritmo desigual de desarrollo y consolidación de las explotaciones.
9. ¿Cómo afectan los resultados financieros de una explotación a su capacidad de producción de leche?
Aunque la renta de la explotación es una métrica decisiva, las protestas recientes en países como Alemania y Polonia ponen de manifiesto problemas más profundos. La resiliencia financiera es vital para la viabilidad a largo plazo de las explotaciones lecheras. Por ejemplo, comparar una explotación alemana de 160 vacas con una explotación neozelandesa de 384 vacas revela que, salvo algunas excepciones, la explotación alemana ha tenido dificultades para lograr unos resultados financieros positivos necesarios para las inversiones a largo plazo.
Esa dificultad para asegurar inversiones complica los esfuerzos por encontrar sucesores y gestionar la actividad, sobre todo ante retos como las subvenciones al combustible. Esos factores, unidos a los obstáculos regulatorios y burocráticos, subrayan la compleja relación entre la salud financiera de una explotación y su capacidad para mantener o aumentar los volúmenes de producción de leche.
10. ¿Cómo afectan las tasas de interés al alza a los ganaderos ahora y de cara al futuro?
El tema de las tasas de interés resulta especialmente relevante para los ganaderos, dados los distintos niveles de endeudamiento entre explotaciones de países y tamaños diferentes. Por ejemplo, una explotación danesa de 213 vacas afronta un endeudamiento de unos 15.000 USD por vaca. Si las tasas de interés se estabilizaran en el 5 %, ese escenario elevaría significativamente el costo de producción de leche de esta explotación en unos 7 USD por cada cien kilogramos de leche. En consecuencia, los ganaderos tendrían que generar 7 USD más de ingresos por cada cien kilogramos de leche vendidos para compensar el impacto financiero de esas tasas de interés más altas.
Esta presión financiera resulta especialmente problemática para las explotaciones con un endeudamiento elevado. Sin una subida de los precios de la leche, la tensión de unas tasas de interés al alza podría llegar a provocar una escasez mundial de leche. Además, la dificultad de gestionar unos costos más altos puede disuadir a las generaciones más jóvenes de entrar en el sector lácteo o de hacerse cargo de explotaciones existentes, lo que complica aún más el problema de la sucesión en las explotaciones.
Por eso, las explotaciones lecheras afrontan una tensión considerable por su elevado endeudamiento y por la perspectiva de que las tasas de interés sigan altas. Si los precios de la leche no se ajustan al alza para reflejar esos costos mayores, podríamos ver un desplazamiento hacia unos precios medios de la leche más altos a escala mundial, lo que quizá convierta los niveles de precio excepcionales de hoy en la nueva norma.
Mensajes clave
-
Disfrutar de una buena economía - años pasados La subida del precio de la leche superó al aumento de los costos de producción y muchos ganaderos, sobre todo en el hemisferio norte, generaron una renta de la explotación mayor que en años anteriores.
-
Ajustar la economía de la explotación - 2023 Sin embargo, los costos se mantendrán en un nivel alto, mientras que el precio de la leche baja significativamente este año. Los ganaderos tienen que ajustar sus costos, y la influencia de algunos factores de costo (el pienso, la maquinaria, los costos de capital) resulta decisiva.
-
Más allá de la economía - años futuros Para seguir siendo competitivos y seguir en el negocio en el futuro, no solo los resultados económicos, sino también la resiliencia y la sostenibilidad pasan a ser primordiales.
¿Le interesan más análisis del sector lácteo? En nuestro The Dairy Café, un webinar gratuito quincenal, invitamos con frecuencia a expertos del sector a subir al escenario y hablar de su especialidad dentro del mercado lácteo mundial.