W tym ekskluzywnym wywiadzie z Philippem Goetzem skupiamy się na tym, co dzieje się dziś na rynku nabiału i na rynku terminowym, patrząc od strony rolnictwa – na wpływie praktyk rolniczych na światowy rynek nabiału.
Philipp Goetz jest szefem sprzedaży i rozwoju biznesu w International Farm Comparison Network (IFCN). Dzięki współpracy z ponad 130 firmami związanymi z branżą mleczarską IFCN pomaga lepiej zrozumieć świat nabiału, dostarczając od 2000 roku porównywalne w skali globalnej dane ekonomiczne o rynku mleka, a nawet prognozy.
Wyjątkowość IFCN polega na podejściu opartym na gospodarstwie typowym, które obejmuje gromadzenie i porównywanie danych z ponad 176 gospodarstw mlecznych w ponad 50 krajach. Metoda ta pozwala kompleksowo zrozumieć, jak osiągnąć przewagę konkurencyjną, wskazując najważniejsze czynniki kosztotwórcze i analizując systemy żywienia na całym świecie.
Zapraszamy do rozmowy z Philippem Goetzem o obecnym stanie praktyk rolniczych i ich wpływie na rynek nabiału w skali globalnej.
1. Ile czasu upływa, zanim ceny mleka w skupie zareagują na wielkość produkcji mleka?
Rynek nabiału działa w cyklach, które wpływają na ceny i produkcję, zobacz wykres 1. W ostatnim czasie obserwowaliśmy schemat, w którym wzrosty cen mleka odnotowane w 2022 roku i na początku 2023 roku przełożyły się na wyższe dochody producentów mleka. To z kolei skłoniło ich do produkowania większej ilości mleka, co dało podaż wyprzedzającą popyt, a w konsekwencji spadek cen mleka i dochodów rolników. Wraz ze spadkiem dochodów zmalała też produkcja mleka, co ostatecznie doprowadziło do sytuacji, w której popyt przewyższa podaż, rozpoczynając kolejny cykl wzrostu cen mleka i powtarzając cały proces. Warto zaznaczyć, że zdarzenia te nie zachodzą jednocześnie: między cyklami występuje zwykle opóźnienie od 15 do 17 miesięcy, co oznacza, że z powodu tych opóźnień domknięcie jednego pełnego cyklu zajmuje około 30 miesięcy.
Patrząc na ostatni cykl, który zaczął się ponad rok temu, jesteśmy obecnie w jego połowie. Dotychczasowe trendy wskazują na pewną przewidywalność, a jednak przyszłość pozostaje niepewna. Na podstawie danych historycznych możemy jednak przewidywać, że cykl może przebiegać dalej z jedynie niewielkimi odchyleniami.
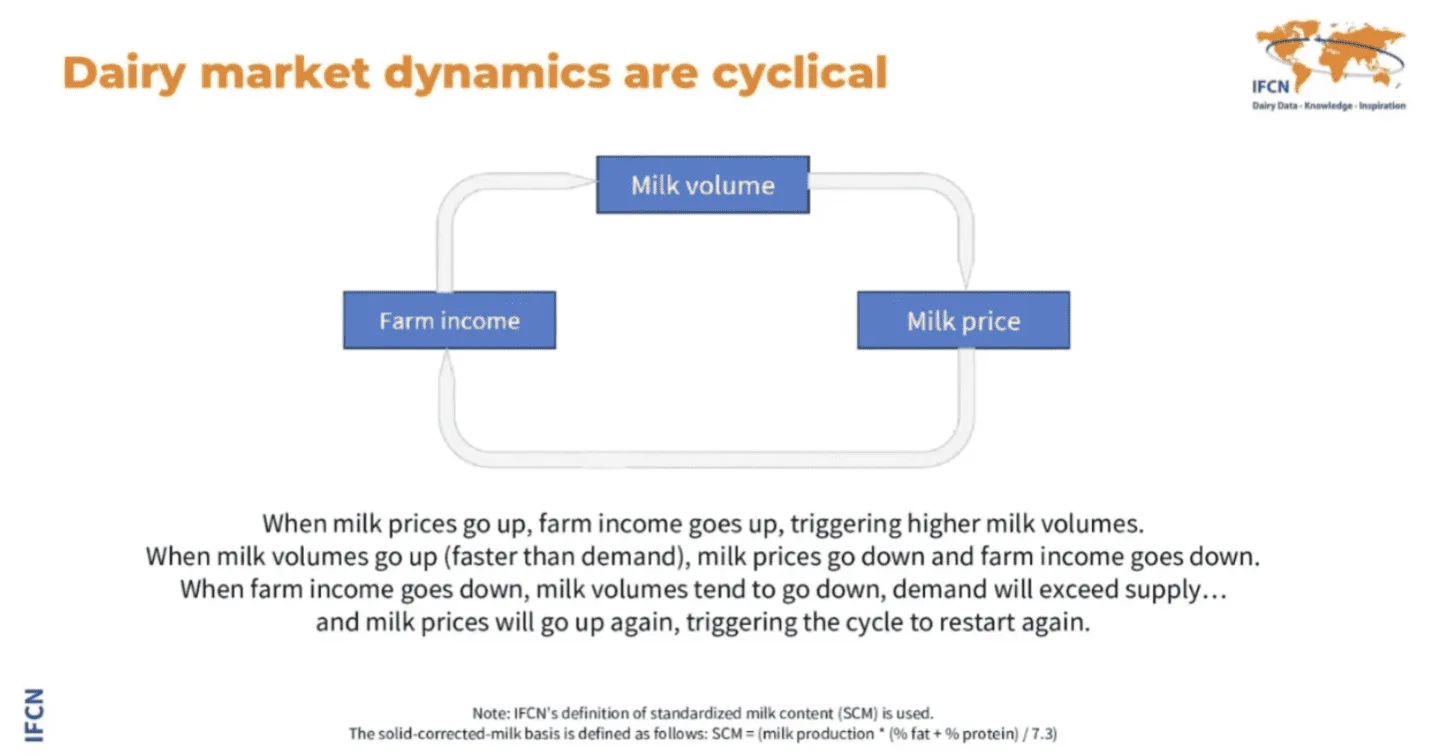
Wykres 1: cykl dynamiki rynku nabiału
2. Czy możesz powiedzieć nam więcej o trendach cen mleka i produkcji mleka w 2023 roku?
W 2023 roku na światowym rynku mleka wystąpiły wyraźne trendy zarówno w cenach mleka, jak i w poziomach produkcji, kształtowane przez wiele czynników. Ogólnie rzecz biorąc, światowa produkcja mleka wzrosła w porównaniu z 2022 rokiem w ujęciu skorygowanym o zawartość suchej masy, zobacz wykres 2. Tempo tego wzrostu jest nieco niższe od średnich historycznych. Kluczowy dla zrozumienia tego wzrostu jest kontekst 2022 roku, w którym produkcja mleka na świecie była słabsza. W 2022 roku produkcja zwiększyła się jedynie nieznacznie, o 0,3 %, czyli poniżej zwykłych oczekiwań. Zazwyczaj, aby zrekompensować takie załamania, spodziewano by się tempa wzrostu około 3 %, stąd obserwowane wtedy godne uwagi skoki cen.
Dynamika cen w 2023 roku odzwierciedlała wzajemne oddziaływanie podaży i popytu. Ponieważ odbicie produkcji przyczyniło się do wzrostu podaży przewyższającego popyt, ceny mleka początkowo spadły. Było to odwrócenie wcześniejszych gwałtownych wzrostów cen, które częściowo stanowiły reakcję na ograniczoną podaż w 2022 roku i na oczekiwanie odbudowy. W miarę upływu roku ceny mleka zaczęły wykazywać oznaki stabilizacji, a w niektórych regionach odnotowano nawet niewielkie wzrosty. To zróżnicowanie trendów cenowych wskazuje na niejednoznaczny obraz, w którym różnice regionalne odgrywają istotną rolę w całościowym krajobrazie.
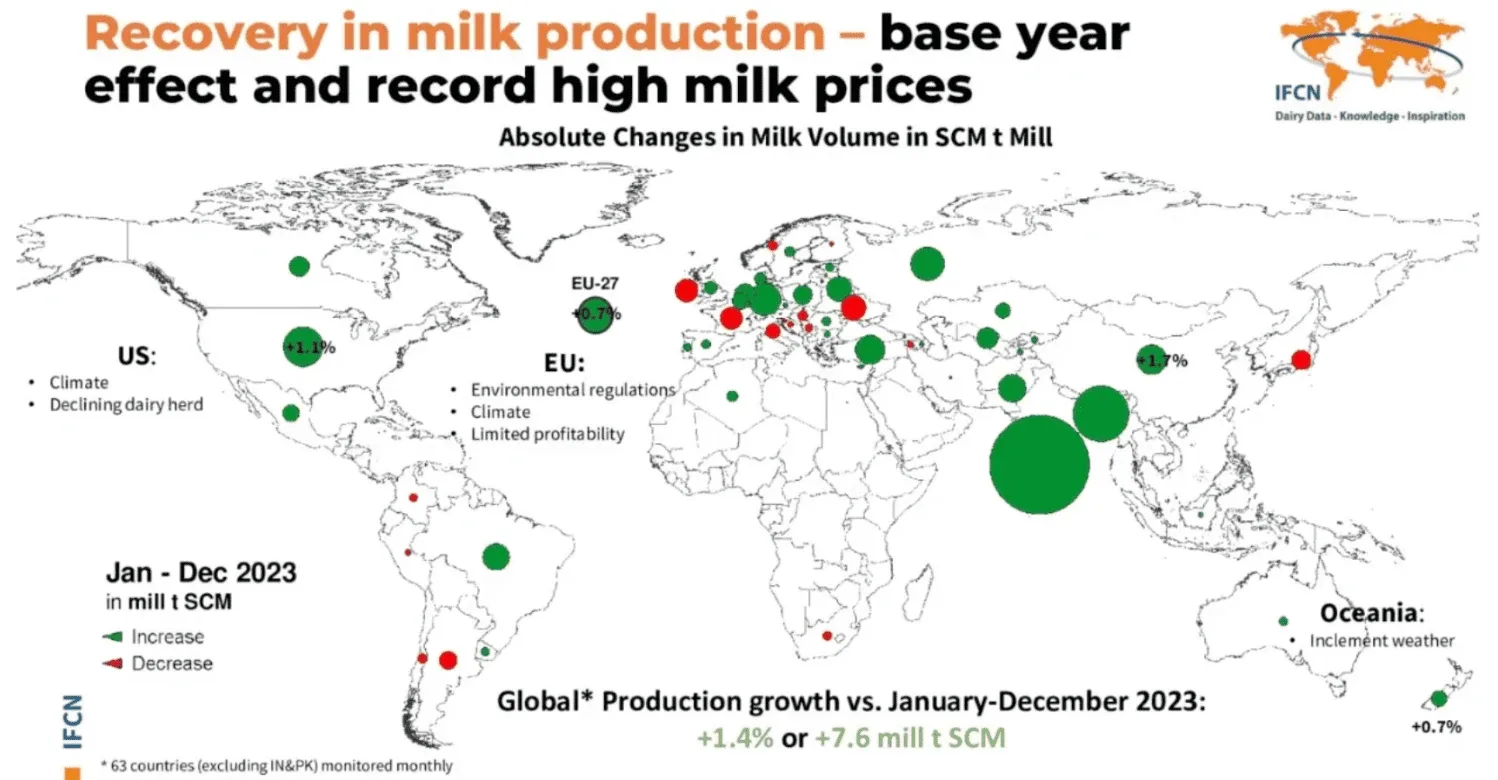
Wykres 2: trendy produkcji mleka w 2023 roku
3. Jaka jest różnica w koszcie produkcji mleka pomiędzy kontynentami i który region jest najbardziej konkurencyjny?
Koszt produkcji mleka znacząco różni się między kontynentami, przede wszystkim ze względu na różnice w kosztach środków produkcji, takich jak pasza, nawozy, nasiona, pestycydy i nawadnianie. Te koszty środków produkcji stanowią znaczną część całkowitego kosztu wytworzenia mleka. W skali globalnej udział tych nakładów w kosztach bywa bardzo różny, przy czym pasza i powiązane środki produkcji zwykle odpowiadają za istotną część kosztów produkcji.
Średnio środki produkcji takie jak pasza, nawozy, nasiona, pestycydy i nawadnianie mogą odpowiadać za nawet 70 % kosztu w regionach, w których koszty te są najwyższe, zobacz wykres 3. Jednak na całym świecie koszty te stanowią zwykle od 40 % do 60 % całkowitego kosztu produkcji mleka. Ten szeroki przedział pokazuje zróżnicowanie efektywności produkcji, cen środków produkcji i praktyk rolniczych w poszczególnych regionach.
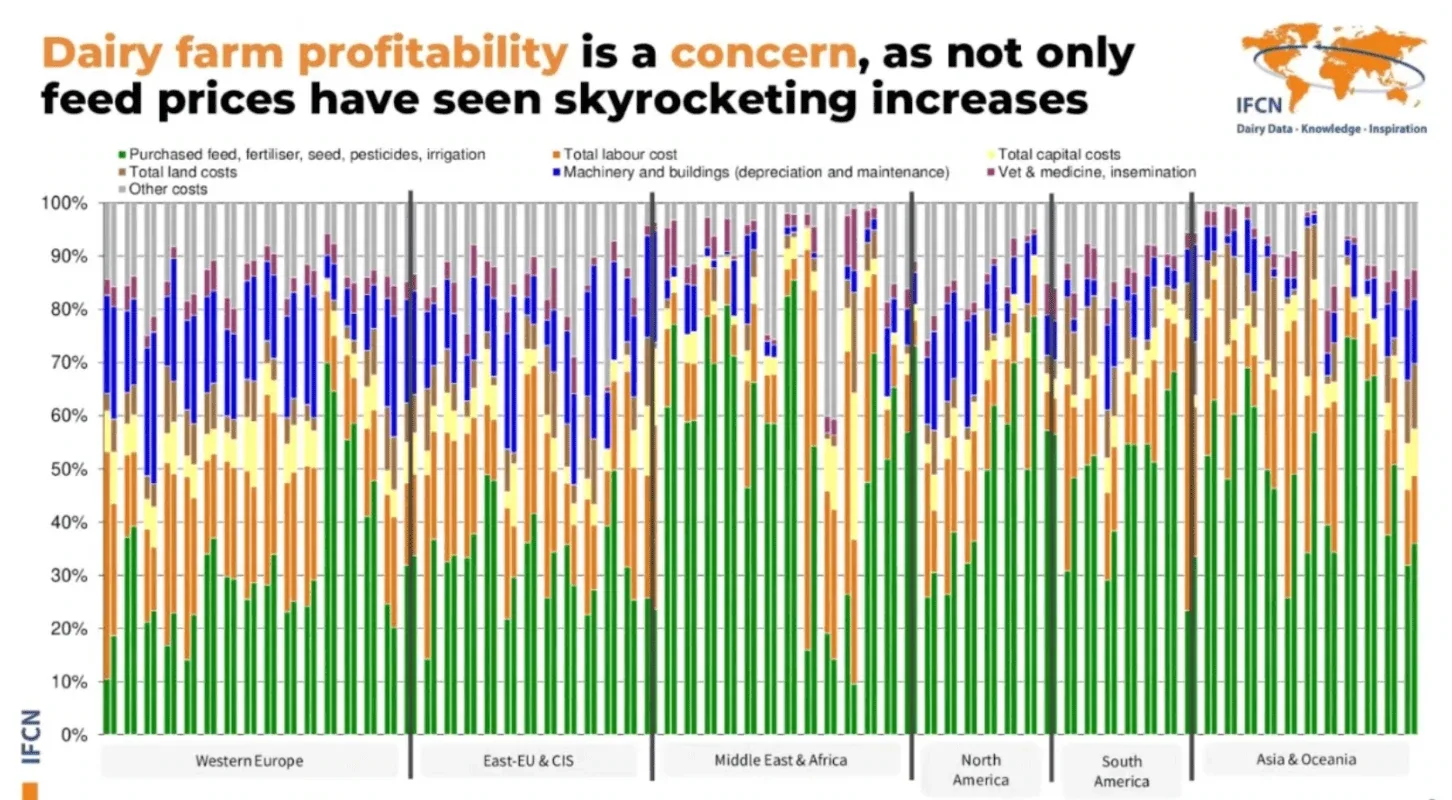 Wykres 3: struktura kosztu wytworzenia
W ostatnich latach koszty związane z produkcją mleka wyraźnie wzrosły, a na ten trend istotnie wpłynęły wydarzenia geopolityczne, przede wszystkim konflikt między Rosją a Ukrainą. Sytuacja ta doprowadziła do podwyższenia cen kluczowych środków produkcji rolnej, takich jak pasze i nawozy, co dodatkowo spotęgowały skoki kosztów energii wywołane sankcjami i zakłóceniami w handlu. W efekcie obciążenie finansowe rolników rosło szybciej niż ceny mleka. Rozbieżność ta stała się szczególnie wyraźna w 2023 roku, kiedy ceny mleka zaczęły się stabilizować lub spadać, mimo że koszty środków produkcji pozostawały podwyższone.
Ta dynamika podkreśla, jak ważne jest uważne monitorowanie i rozumienie czynników napędzających wzrost kosztów. Dla interesariuszy branży mleczarskiej kluczowe jest przewidywanie, ile mleka zostanie wyprodukowane w nadchodzących miesiącach, biorąc pod uwagę obecne presje ekonomiczne. Ta wiedza pomoże zarządzać podażą, stabilizować ceny i planować przyszłość.
Przegląd historyczny od 2010 do 2023 roku, wraz z prognozami na 2024 rok, pokazuje konsekwentny trend rosnących kosztów produkcji w całej światowej branży mleczarskiej. Szczególnie w latach 2020–2023 koszty te wyraźnie się nasiliły, dotykając niemal każdego kraju zaangażowanego w produkcję mleka. Trend ten uwypukla szersze wyzwania gospodarcze, przed którymi stoi sektor mleczarski, w tym konieczność poruszania się w zmiennych warunkach rynkowych, panowania nad rosnącymi kosztami produkcji i utrzymania rentowności na konkurencyjnym rynku globalnym.
W branży mleczarskiej pojawiło się kilka kluczowych trendów wpływających na koszty produkcji i na układ konkurencyjny wśród czołowych krajów produkujących mleko. Co istotne, Niemcy i Stany Zjednoczone osiągnęły podobne poziomy kosztów produkcji, czego wcześniej nie obserwowano. To zrównanie zmniejsza przewagę konkurencyjną, jaką każdy z tych krajów miał wcześniej dzięki niższym kosztom, i oznacza przesunięcie w stronę bardziej jednolitych kosztów produkcji na świecie.
Ponadto istotne zmiany zaszły w układzie konkurencyjnym między Argentyną a Nową Zelandią. Historycznie oba kraje stosowały porównywalne systemy gospodarowania oparte na wypasie, co dawało Argentynie przewagę konkurencyjną w produkcji mleka. Najnowsze trendy wskazują jednak, że Nowa Zelandia odzyskała status jednego z najbardziej konkurencyjnych regionów produkcji mleka. To odbudowanie konkurencyjności następuje mimo wprowadzenia surowszych regulacji środowiskowych, które często podnoszą koszty operacyjne. Zdolność Nowej Zelandii do utrzymania przewagi konkurencyjnej podkreśla skuteczność i efektywność jej systemu produkcji mleka.
Utrzymująca się konkurencyjność nowozelandzkiego sektora mleczarskiego, nawet wobec presji regulacyjnej, uwypukla wewnętrzną wartość i zrównoważony charakter systemów gospodarowania opartych na wypasie. Jest to kluczowy wskaźnik tego, że takie systemy są w stanie produkować mleko efektywnie kosztowo, jednocześnie spełniając normy środowiskowe. Ta przewaga konkurencyjna ma szczególne znaczenie w świetle kluczowej roli, jaką nabiał odgrywa w zaspokajaniu światowych potrzeb żywieniowych. Produkty mleczne są uznawane za produkty o wyższej wartości odżywczej niż alternatywy dla mleka, przez co dalsza i efektywna produkcja mleka pozostaje niezbędna w walce z niedożywieniem na świecie.
4. Skoro Irlandia szeroko wykorzystuje pastwiska w produkcji mleka zamiast opierać się w dużym stopniu na paszy z zakupu, czy oznacza to, że koszt produkcji mleka w Irlandii jest niższy od średniej w Europie?
Tak, oparcie irlandzkiej produkcji mleka na żywieniu pastwiskowym rzeczywiście przyczynia się do niższych kosztów produkcji mleka w porównaniu ze średnią europejską. Wykorzystanie pastwisk jako podstawowego źródła paszy jest mniej kosztochłonne niż systemy opierające się w dużym stopniu na paszy z zakupu. Przewaga ta wynika z naturalnych warunków wzrostu traw w Irlandii, sprzyjających przez większą część roku, co zmniejsza zapotrzebowanie na drogie pasze z zakupu.
Podejście to nie tylko obniża wydatki na pasze, ale też wpisuje się w zrównoważone praktyki rolnicze, oferując obok korzyści ekonomicznych także korzyści środowiskowe.
5. Jak będzie wyglądał koszt produkcji mleka w 2024 roku?
W 2024 roku oczekuje się, że koszt produkcji mleka może nieznacznie spaść, zwłaszcza w regionach zachodnich, takich jak Europa i USA. Ten spodziewany spadek przypisuje się schłodzeniu cen pasz, nawozów i energii. Utrzymują się jednak inne wyzwania, w tym niepewność regulacyjna oraz kwestie kosztów i dostępności pracy. Trudność w pozyskaniu pracowników do gospodarstw mlecznych pozostaje znacząca, a pogłębiają ją niechęć młodszego pokolenia do zajmowania się rolnictwem jako zajęciem przez całą dobę, siedem dni w tygodniu, oraz trudności z rekrutacją wykwalifikowanych osób do coraz bardziej cyfrowych gospodarstw.
Mimo postępów w technologiach cyfrowych sektor rolny napotyka przeszkody w przyciąganiu specjalistów IT, którzy mogą wolić pracę w większych firmach technologicznych niż role IT w rolnictwie, które mogą wymagać wyjazdów do gospodarstw w celu usuwania usterek i zrozumienia problemów w terenie. Oczekuje się, że sytuacja ta wpłynie na przyszły kształt produkcji mleka i może prowadzić do dalszej konsolidacji w branży.
Choć przewiduje się schłodzenie kosztów produkcji, ich poziomy prawdopodobnie pozostaną podwyższone, porównywalne z obserwowanymi w latach 2013–2016, ale nie tak wysokie jak w 2023 roku. W krajach takich jak Nowa Zelandia i Argentyna, które już teraz działają przy niższych kosztach produkcji, w 2024 roku oczekiwana jest stabilizacja. Z kolei Chiny, znane z jednych z najwyższych kosztów produkcji mleka na świecie, uzyskują też jedne z najwyższych cen mleka, co stawia je w wyjątkowej sytuacji rynkowej, w pewnym stopniu odizolowanej od trendów światowych. Wskazuje to, że choć w niektórych regionach koszty produkcji mogą nieco zelżeć, całościowy obraz będzie się znacząco różnił w poszczególnych krajach, pod wpływem czynników lokalnych i światowej koniunktury gospodarczej.
6. Często wspomina się, że dla wielu europejskich gospodarstw, zwłaszcza tych większych, cena mleka powyżej pewnego poziomu zwykle oznacza rentowność. Czy jednak przy utrzymującej się inflacji realistyczne jest oczekiwanie, że ten benchmark pozostanie aktualny?
Za sprawą inflacji i omówionych wcześniej czynników, takich jak rosnące koszty środków produkcji i zmiany regulacyjne, bazowy koszt produkcji mleka zmienił się zasadniczo. Tam, gdzie kiedyś za próg rentowności dla rolników uznawano dużo niższą cenę mleka, nowa rzeczywistość przesunęła ten próg znacznie w górę. Korekta ta odzwierciedla całościowy wzrost kosztów produkcji na wszystkich frontach.
Wchodzimy obecnie w nową erę, w której wcześniejsze benchmarki kosztowe przestały mieć zastosowanie. Dawne standardy rentowności w produkcji mleka zostały wyprzedzone przez obecne presje ekonomiczne, co oznacza istotną zmianę w finansowym krajobrazie branży. Wykresy i dane historyczne pokazują, że choć dawny poziom kosztów mógł w poprzednich latach wystarczać do osiągnięcia rentowności, przy obecnych kosztach stary benchmark znajduje się dziś poniżej progu rentowności dla większości rolników.
7. Jak kształtowały się dochody gospodarstw w minionych trudnych czasach?
Zaobserwowaliśmy, że dochód gospodarstwa rzeczywiście koreluje z różnymi czynnikami, w tym z trendami rynkowymi i warunkami środowiskowymi, co potwierdzają nasze najnowsze dane do 2022 roku, zobacz wykres 5. Na przykład w Nowej Zelandii lata 2022 i 2023 były dla gospodarstw rentowne, choć odnotowano spadek produkcji z powodu dużej zależności tego kraju od warunków pogodowych, będących kluczowym czynnikiem dla tamtejszego sektora mleczarskiego.
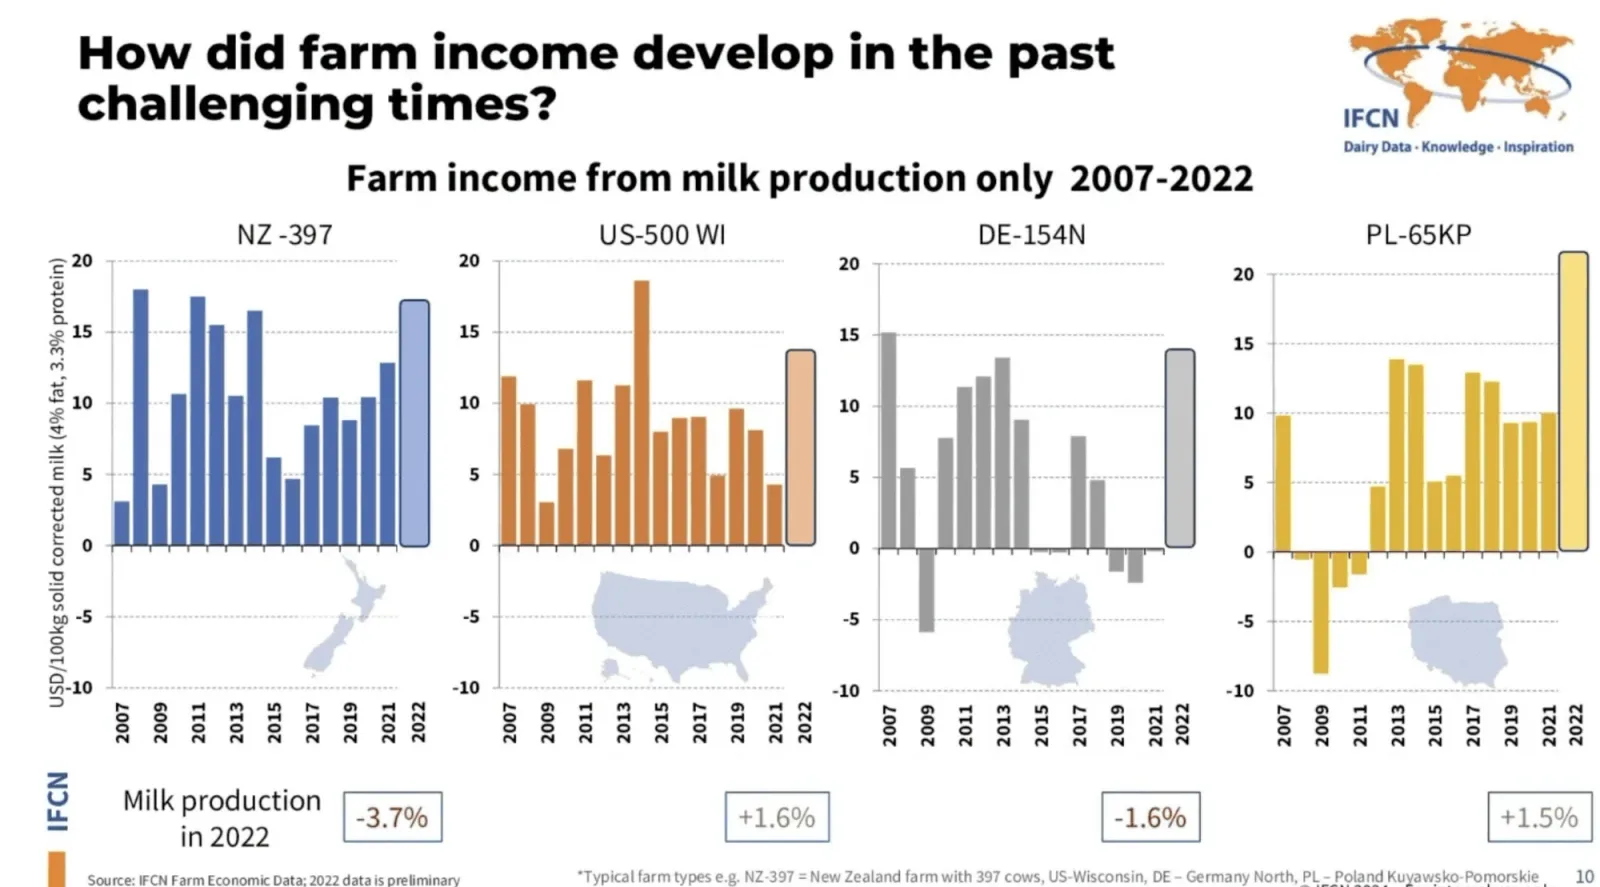
Wykres 5: dochód gospodarstwa wyłącznie z produkcji mleka 2007–2022
Z kolei w Stanach Zjednoczonych dochód gospodarstw z produkcji mleka wzrósł, przy jednoczesnym wzroście samej produkcji mleka. W 2023 roku wzrost ten wyhamował jednak do niższych poziomów. Warto wspomnieć, że wbrew powszechnemu przekonaniu o spadku produkcji mleka w USA, po skorygowaniu o jakość mleka (a konkretnie w ujęciu mleka skorygowanego o zawartość suchej masy, o 4 % tłuszczu i 3,3 % białka) produkcja mleka nie spadła od prawie dekady. Dzieje się tak, ponieważ rosnąca zawartość tłuszczu i białka w mleku rekompensuje ewentualny spadek wolumenu, co uwydatnia istotny aspekt dynamiki produkcji mleczarskiej w USA.
8. Widzimy, że wydajność, sucha masa i marże wypadają u większości rolników całkiem dobrze. Czy to oznacza, że na horyzoncie widać nadzieję?
Kształtowanie się dochodu gospodarstw różni się w zależności od regionu, przy czym w USA widać obecnie obiecujące trendy. Europa daje natomiast obraz bardziej niejednoznaczny. Choć wydajność oraz zawartość tłuszczu i białka poprawiły się, zwłaszcza w Europie Wschodniej, na horyzoncie rysuje się potencjalne wyzwanie związane z produkcją mleka ekologicznego. Przechodzenie na praktyki ekologiczne może spowolnić tempo poprawy wydajności i jakości, ponieważ rolnictwo ekologiczne nie zawsze idzie w parze ze wzrostami w tych obszarach.
Europa Wschodnia jest jednak jasnym punktem ze znaczną przestrzenią do wzrostu. Trwająca tam konsolidacja gospodarstw i obecność podmiotów mniejszej skali dają możliwości istotnego zwiększenia produkcji i efektywności. Wskazuje to na możliwe przemodelowanie europejskiego sektora mleczarskiego, z zauważalnym przesunięciem dynamiki produkcji z Europy Zachodniej do Wschodniej. Takie przejście mogłoby przedefiniować krajobraz produkcji mleka na całym kontynencie, pod wpływem trendów w rolnictwie ekologicznym oraz różnego tempa rozwoju i konsolidacji gospodarstw.
9. Jak wyniki finansowe gospodarstwa wpływają na jego zdolność produkcji mleka?
Choć dochód gospodarstwa jest kluczowym miernikiem, niedawne protesty w krajach takich jak Niemcy i Polska uwypuklają głębsze problemy. Odporność finansowa ma zasadnicze znaczenie dla długoterminowej żywotności gospodarstw mlecznych. Na przykład porównanie niemieckiego gospodarstwa ze 160 krowami z nowozelandzkim gospodarstwem z 384 krowami pokazuje, że poza nielicznymi wyjątkami niemieckie gospodarstwo z trudem osiągało dodatni wynik finansowy niezbędny do długoterminowych inwestycji.
Ta trudność w zapewnieniu inwestycji komplikuje starania o znalezienie następców i o prowadzenie działalności, zwłaszcza wobec wyzwań takich jak dopłaty do paliwa. Takie czynniki w połączeniu z przeszkodami regulacyjnymi i biurokratycznymi podkreślają złożoną zależność między kondycją finansową gospodarstwa a jego zdolnością do utrzymania lub zwiększenia wolumenów produkcji mleka.
10. Jak rosnące stopy procentowe wpływają na producentów mleka teraz i w przyszłości?
Temat stóp procentowych jest szczególnie istotny dla producentów mleka, biorąc pod uwagę różne poziomy zobowiązań w gospodarstwach w różnych krajach i o różnej wielkości. Na przykład duńskie gospodarstwo z 213 krowami ma zobowiązania na poziomie około 15 000 USD na krowę. Gdyby stopy procentowe ustabilizowały się na poziomie 5 %, ten scenariusz znacząco podniósłby koszt produkcji mleka w tym gospodarstwie, o około 7 USD na 100 kg mleka. W konsekwencji rolnicy musieliby wypracować dodatkowe 7 USD dochodu na każde sprzedane 100 kg mleka, aby zrównoważyć finansowy skutek tych wyższych stóp procentowych.
Ta presja finansowa jest szczególnie problematyczna dla gospodarstw o wysokich zobowiązaniach. Bez wzrostu cen mleka obciążenie rosnącymi stopami procentowymi mogłoby potencjalnie doprowadzić do światowego niedoboru mleka. Co więcej, wyzwanie, jakim jest radzenie sobie z wyższymi kosztami, może zniechęcać młodsze pokolenie do wchodzenia do branży mleczarskiej lub przejmowania istniejących gospodarstw, co dodatkowo komplikuje kwestię sukcesji w gospodarstwach.
W związku z tym gospodarstwa mleczne mierzą się ze znacznym obciążeniem wynikającym z wysokich zobowiązań i perspektywy utrzymania się wysokich stóp procentowych. Jeśli ceny mleka nie skorygują się w górę, by odzwierciedlić te wyższe koszty, możemy zobaczyć przesunięcie w stronę wyższych średnich cen mleka na świecie, przez co dzisiejsze wyjątkowe poziomy cen mogłyby stać się nową normą.
Kluczowe przesłania
-
Korzystaj z dobrej ekonomiki – minione lata Wzrost ceny mleka przewyższył wzrost kosztów produkcji i wielu producentów mleka, zwłaszcza na półkuli północnej, wypracowało wyższy dochód gospodarstwa niż w poprzednich latach.
-
Dostosuj ekonomikę gospodarstwa – 2023 Koszty pozostaną jednak na wysokim poziomie, podczas gdy cena mleka w tym roku znacząco spada. Rolnicy muszą dostosować swoje koszty, a wpływ niektórych czynników kosztowych – paszy, maszyn, kosztów kapitału – jest kluczowy.
-
Poza ekonomiką – kolejne lata Aby w przyszłości pozostać konkurencyjnym i utrzymać się w biznesie, pierwszorzędne znaczenie zyskują nie tylko wyniki ekonomiczne, ale też odporność i zrównoważony rozwój.
Chcesz poznać więcej spostrzeżeń z branży mleczarskiej? Na The Dairy Café, naszym bezpłatnym webinarium organizowanym co dwa tygodnie, często zapraszamy ekspertów branżowych, by zabrali głos i opowiedzieli o swojej wiedzy na temat światowego rynku nabiału.