In diesem exklusiven Interview mit Philipp Goetz richten wir den Blick darauf, was heute und an den Terminmärkten im Milchmarkt geschieht, und zwar von der landwirtschaftlichen Seite her - den Einfluss landwirtschaftlicher Praktiken auf den globalen Milchmarkt.
Philipp Goetz ist Head of Sales and Business Development beim International Farm Comparison Network (IFCN). Mit mehr als 130 Unternehmen aus dem Milchbereich, die mit IFCN zusammenarbeiten, hilft IFCN dabei, die Welt der Milchwirtschaft besser zu verstehen, indem es seit 2000 weltweit vergleichbare milchwirtschaftliche Wirtschaftsdaten und sogar Prognosen bereitstellt.
Das Besondere an IFCN liegt in seinem Ansatz typischer Betriebe, bei dem Daten von über 176 Milchviehbetrieben in mehr als 50 Ländern erhoben und verglichen werden. Diese Methode ermöglicht ein umfassendes Verständnis davon, wie sich ein Wettbewerbsvorteil erreichen lässt, indem die wichtigsten Kostentreiber benannt und Fütterungssysteme weltweit analysiert werden.
Begleiten Sie uns im Gespräch mit Philipp Goetz über den aktuellen Stand landwirtschaftlicher Praktiken und deren Einfluss auf den Milchmarkt, weltweit.
1. Wie lange dauert es, bis die Erzeugermilchpreise auf die Milchproduktionsmenge reagieren?
Der Milchmarkt verläuft in Zyklen, die Preisbildung und Produktion beeinflussen, siehe Abbildung 1. Zuletzt haben wir ein Muster beobachtet, bei dem die 2022 und Anfang 2023 verzeichneten Anstiege der Milchpreise zu höheren Einkommen für Milchviehhalter geführt haben. Das wiederum hat sie veranlasst, mehr Milch zu erzeugen, woraus ein Angebot entstand, das die Nachfrage übertraf und in der Folge einen Rückgang der Milchpreise und der Einkommen der Landwirte auslöste. Mit den sinkenden Einkommen ging auch die Milchproduktion zurück, was schließlich zu einer Situation führt, in der die Nachfrage das Angebot übersteigt und damit ein weiterer Zyklus steigender Milchpreise beginnt und sich der Vorgang wiederholt. Wichtig ist der Hinweis, dass diese Ereignisse nicht gleichzeitig eintreten; zwischen den Zyklen liegt in der Regel eine Verzögerung von 15 bis 17 Monaten, das heißt, ein vollständiger Zyklus dauert wegen dieser Verzögerungen rund 30 Monate.
Blickt man auf den jüngsten Zyklus, der vor über einem Jahr begann, befinden wir uns derzeit in dessen Mitte. Vergangene Trends legen eine gewisse Vorhersagbarkeit nahe, doch die Zukunft bleibt ungewiss. Auf Basis historischer Daten können wir allerdings damit rechnen, dass sich der Zyklus mit nur geringen Abweichungen fortsetzt.
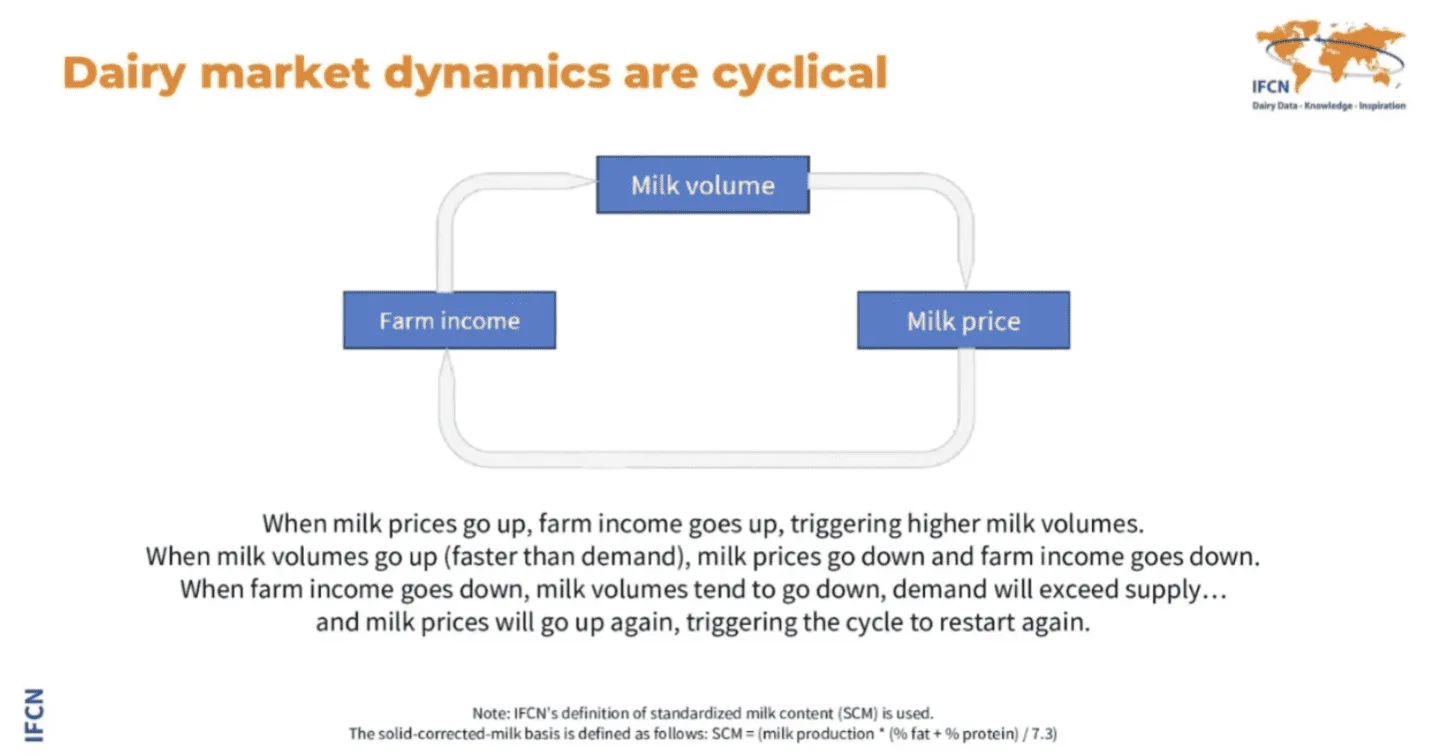
Abbildung 1: Der Zyklus der Milchmarktdynamik
2. Können Sie uns mehr Einblicke in die Trends bei Milchpreis und Milchproduktion im Jahr 2023 geben?
2023 zeigte der globale Milchmarkt bemerkenswerte Trends sowohl bei den Milchpreisen als auch bei den Produktionsmengen, beeinflusst von einer Vielzahl von Faktoren. Insgesamt stieg die globale Milchproduktion gegenüber 2022 auf fett- und eiweißkorrigierter Basis, siehe Abbildung 2. Diese Zuwachsrate liegt etwas unter den historischen Durchschnittswerten. Der Kontext des Jahres 2022, eines Jahres mit weltweit schwächerer Milchproduktion, spielt eine entscheidende Rolle dafür, dieses Wachstum zu verstehen. Die Produktion hatte 2022 nur einen marginalen Zuwachs von 0,3 % verzeichnet, was unter den üblichen Erwartungen lag. Typischerweise wären Wachstumsraten um 3 % zu erwarten, um solche Einbrüche auszugleichen, daher die beobachteten bemerkenswerten Preissprünge.
Die Preisdynamik des Jahres 2023 spiegelte das Zusammenspiel von Angebot und Nachfrage wider. Weil die Produktionserholung zu einem Angebotswachstum beitrug, das die Nachfrage überstieg, gaben die Milchpreise zunächst nach. Das war eine Umkehr der zuvor in die Höhe geschossenen Preise, die zum Teil eine Reaktion auf das knappe Angebot 2022 und auf die erwartete Erholung waren. Im Jahresverlauf begannen die Milchpreise, Anzeichen einer Stabilisierung zu zeigen, und in einigen Regionen wurden sogar leichte Anstiege verzeichnet. Diese Unterschiede in den Preistrends deuten auf ein differenziertes Bild hin, in dem regionale Unterschiede eine erhebliche Rolle für das Gesamtbild spielen.
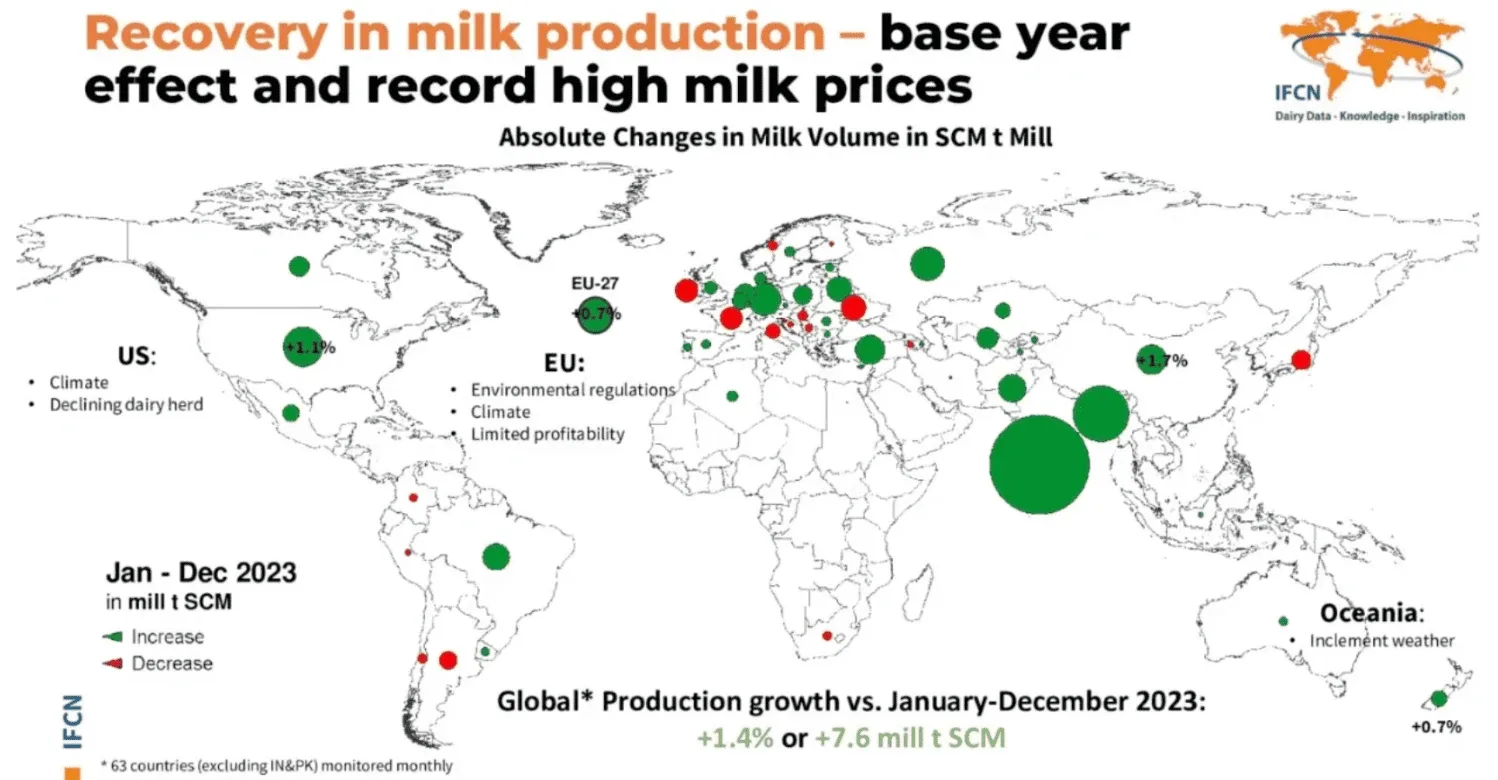
Abbildung 2: Trends in der Milchproduktion 2023
3. Wie unterscheiden sich die Kosten der Milchproduktion je Kontinent, und welche Region ist am wettbewerbsfähigsten?
Die Kosten der Milchproduktion unterscheiden sich erheblich zwischen den Kontinenten, vor allem wegen Unterschieden bei den Inputkosten wie Futtermitteln, Düngemitteln, Saatgut, Pflanzenschutzmitteln und Bewässerung. Diese Inputkosten machen einen großen Teil der Gesamtkosten der Milcherzeugung aus. Weltweit kann der Kostenbeitrag dieser Inputs stark schwanken, wobei Futtermittel und verwandte Inputs typischerweise einen erheblichen Teil der Produktionskosten ausmachen.
Im Durchschnitt können Inputs wie Futtermittel, Düngemittel, Saatgut, Pflanzenschutzmittel und Bewässerung in Regionen, in denen diese Kosten am höchsten sind, bis zu 70 % der Kosten ausmachen, siehe Abbildung 3. Weltweit machen diese Kosten jedoch in der Regel etwa 40 % bis 60 % der Gesamtkosten der Milchproduktion aus. Diese große Spanne zeigt die Unterschiede in Produktionseffizienz, Inputpreisen und landwirtschaftlichen Praktiken zwischen den Regionen.
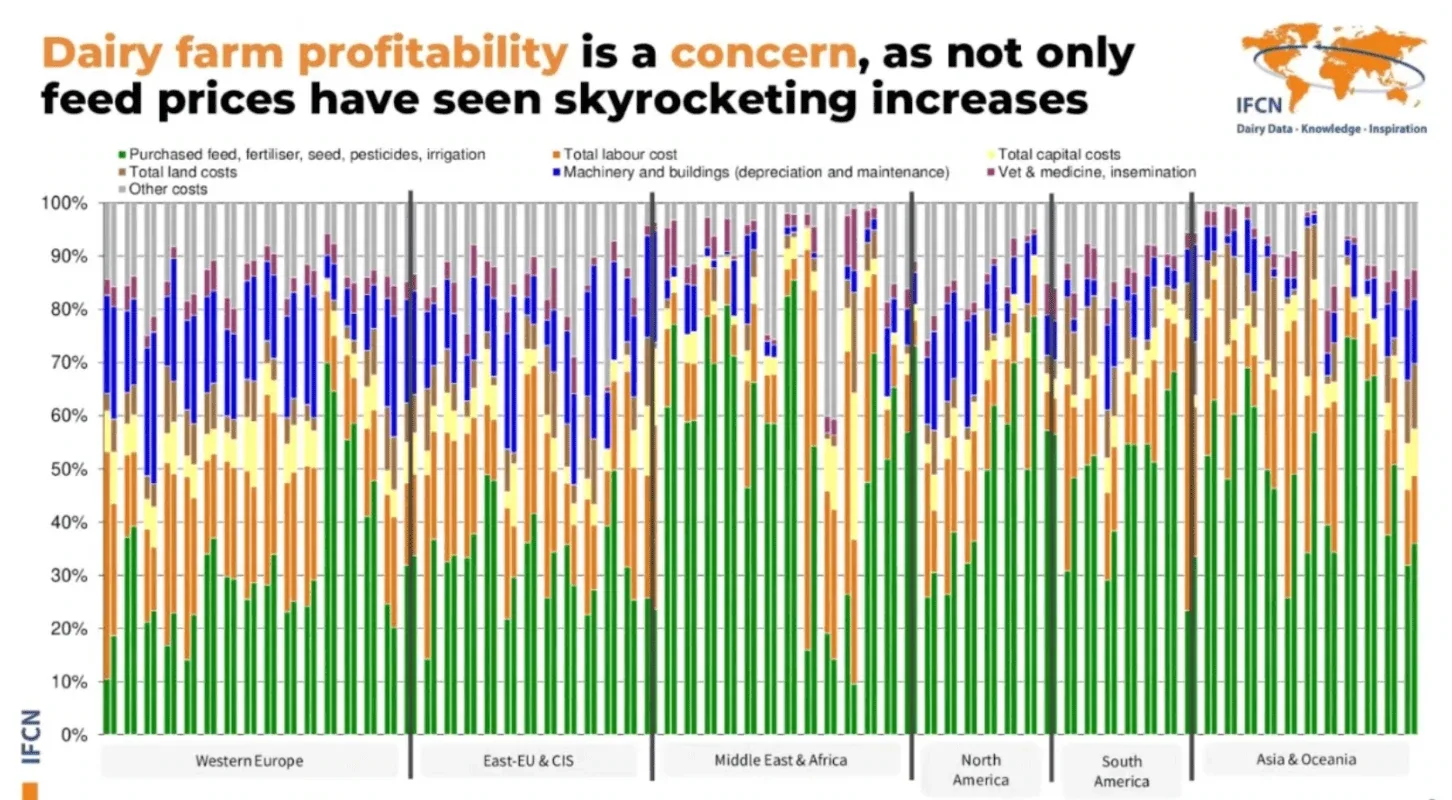 Abbildung 3: Aufschlüsselung der Kostenpreise
In den vergangenen Jahren sind die Kosten rund um die Milchproduktion deutlich gestiegen, ein Trend, der maßgeblich von geopolitischen Ereignissen beeinflusst wurde, vor allem vom Konflikt zwischen Russland und der Ukraine. Diese Lage hat zu erhöhten Preisen für zentrale landwirtschaftliche Inputs wie Futter- und Düngemittel geführt, verstärkt durch sprunghaft gestiegene Energiekosten infolge von Sanktionen und Handelsstörungen. In der Folge ist die finanzielle Belastung der Landwirte schneller gestiegen als die Milchpreise. Besonders ausgeprägt wurde diese Diskrepanz 2023, in einer Zeit, in der die Milchpreise sich zu stabilisieren begannen oder zurückgingen, während die Inputkosten hoch blieben.
Diese Dynamik unterstreicht, wie wichtig es ist, die Faktoren hinter diesen Kostensteigerungen genau zu beobachten und zu verstehen. Für die Akteure der Milchwirtschaft ist es entscheidend, angesichts des aktuellen wirtschaftlichen Drucks abzuschätzen, wie viel Milch in den kommenden Monaten erzeugt wird. Dieses Verständnis hilft dabei, das Angebot zu steuern, Preise zu stabilisieren und für die Zukunft zu planen.
Ein historischer Rückblick von 2010 bis 2023, mit Projektionen bis 2024, zeigt einen durchgehenden Trend steigender Produktionskosten in der gesamten globalen Milchwirtschaft. Vor allem in den Jahren 2020 bis 2023 sind diese Kosten deutlich gestiegen und haben nahezu jedes Land mit Milchproduktion getroffen. Dieser Trend verdeutlicht die größeren wirtschaftlichen Herausforderungen des Milchsektors, darunter die Notwendigkeit, schwankende Marktbedingungen zu bewältigen, steigende Produktionskosten zu steuern und in einem globalen Wettbewerbsumfeld profitabel zu bleiben.
Die Milchwirtschaft hat mehrere zentrale Trends erlebt, die die Produktionskosten und die Wettbewerbsdynamik unter den führenden Ländern der Milcherzeugung beeinflussen. Bemerkenswert ist, dass Deutschland und die Vereinigten Staaten ein ähnliches Niveau der Produktionskosten erreicht haben, eine Annäherung, die zuvor nicht zu beobachten war. Diese Angleichung verringert den Wettbewerbsvorsprung, den zuvor das eine oder andere Land durch Kostenvorteile hatte, und steht für eine Entwicklung hin zu einheitlicheren globalen Produktionskosten.
Darüber hinaus zeichnet sich eine bedeutende Entwicklung im Wettbewerbsgefüge zwischen Argentinien und Neuseeland ab. Historisch setzten beide Länder vergleichbare weidebasierte Produktionssysteme ein, was Argentinien einen Wettbewerbsvorsprung in der Milchproduktion verschaffte. Jüngere Trends zeigen jedoch, dass Neuseeland seinen Status als eine der wettbewerbsfähigsten Regionen für die Milchproduktion zurückgewonnen hat. Diese wiedergewonnene Wettbewerbsfähigkeit stellt sich ein, obwohl strengere Umweltauflagen eingeführt wurden, die die Betriebskosten häufig erhöhen. Dass Neuseeland einen Wettbewerbsvorsprung halten kann, unterstreicht die Wirksamkeit und Effizienz seines Milchproduktionssystems.
Die anhaltende Wettbewerbsfähigkeit des neuseeländischen Milchsektors, selbst angesichts regulatorischen Drucks, verdeutlicht den inhärenten Wert und die Nachhaltigkeit weidebasierter Produktionssysteme. Sie ist ein entscheidender Hinweis darauf, dass solche Systeme tragfähig sind, um Milch kosteneffizient und zugleich im Einklang mit Umweltstandards zu erzeugen. Dieser Wettbewerbsvorteil ist besonders bedeutsam angesichts der zentralen Rolle von Milchprodukten für die weltweite Ernährung. Milchprodukte gelten im Vergleich zu Milchalternativen als ernährungsphysiologisch überlegen, weshalb die anhaltende und effiziente Erzeugung von Milch für die Bekämpfung von Unterernährung weltweit unverzichtbar ist.
4. Da Irland in der Milchviehhaltung in großem Umfang Weiden nutzt, statt stark auf zugekauftes Futter zu setzen: Bedeutet das, dass die Kosten der Milchproduktion in Irland niedriger sind als im europäischen Durchschnitt?
Ja, dass Irland in der Milcherzeugung auf weidebasierte Fütterung setzt, trägt tatsächlich zu niedrigeren Kosten der Milchproduktion im Vergleich zum europäischen Durchschnitt bei. Die Nutzung von Weide als wichtigster Futterquelle ist weniger kostenintensiv als Systeme, die stark auf zugekauftes Futter setzen. Dieser Vorteil ergibt sich aus den natürlichen Bedingungen für das Graswachstum in Irland, die den größten Teil des Jahres über günstig sind und den Bedarf an teuren Futtermitteln verringern.
Dieser Ansatz senkt nicht nur die Futterkosten, sondern steht auch im Einklang mit nachhaltigen landwirtschaftlichen Praktiken und bietet neben den wirtschaftlichen auch ökologische Vorteile.
5. Wie werden die Kosten der Milchproduktion 2024 aussehen?
Für 2024 wird erwartet, dass die Kosten der Milchproduktion leicht zurückgehen könnten, insbesondere in westlichen Regionen wie Europa und den USA. Dieser erwartete Rückgang wird auf die Abkühlung der Preise für Futtermittel, Düngemittel und Energie zurückgeführt. Andere Herausforderungen bestehen jedoch fort, darunter regulatorische Unsicherheiten und die Fragen rund um Arbeitskosten und Verfügbarkeit von Arbeitskräften. Die Schwierigkeit, Arbeitskräfte für Milchviehbetriebe zu gewinnen, bleibt erheblich, verstärkt durch die Zurückhaltung der jüngeren Generation, die Landwirtschaft als Beruf rund um die Uhr auszuüben, und durch die Herausforderungen bei der Gewinnung qualifizierter Fachkräfte für zunehmend digitalisierte Betriebsabläufe.
Trotz Fortschritten in der Digitaltechnik steht der Agrarsektor vor Hürden, wenn es darum geht, IT-Fachkräfte zu gewinnen, die eine Anstellung bei größeren Technologieunternehmen einer IT-Rolle in der Landwirtschaft vorziehen könnten, die Besuche auf den Betrieben zur Fehlersuche und zum Verständnis der Probleme vor Ort erfordern kann. Diese Lage dürfte die künftige Landschaft der Milchviehhaltung beeinflussen und könnte zu einer weiteren Konsolidierung in der Branche führen.
Obwohl eine Abkühlung der Produktionskosten vorhergesagt wird, dürften die Niveaus erhöht bleiben, vergleichbar mit denen zwischen 2013 und 2016, aber nicht so hoch wie 2023. Für Länder wie Neuseeland und Argentinien, die ohnehin mit niedrigeren Produktionskosten arbeiten, wird 2024 Stabilität erwartet. Umgekehrt erzielt China, bekannt für eine der weltweit höchsten Kosten der Milchproduktion, zugleich einige der höchsten Milchpreise, was es in eine einzigartige Marktlage bringt, die von globalen Trends etwas abgeschirmt ist. Das legt nahe, dass sich die Produktionskosten in manchen Regionen zwar leicht entspannen könnten, das Gesamtbild aber je nach Land erheblich unterschiedlich ausfällt, beeinflusst von lokalen Faktoren und globalen wirtschaftlichen Bedingungen.
6. Häufig heißt es, dass für viele europäische Betriebe, besonders die größeren, ein Milchpreis oberhalb eines bestimmten Niveaus in der Regel Rentabilität bedeutet. Ist es angesichts der anhaltenden Inflation aber realistisch zu erwarten, dass diese Benchmark weiter gilt?
Durch die Inflation und die zuvor erörterten Faktoren wie steigende Inputkosten und regulatorische Änderungen hat sich das Ausgangsniveau der Kosten der Milchproduktion grundlegend verschoben. Wo früher ein deutlich niedrigerer Milchpreis als Rentabilitätsschwelle für Landwirte galt, hat die neue Realität diese Schwelle erheblich nach oben angepasst. Diese Anpassung spiegelt den umfassenden Anstieg der Produktionskosten auf ganzer Linie wider.
Wir gehen jetzt in eine neue Ära über, in der die bisherigen Kosten-Benchmarks nicht mehr tragfähig sind. Die früheren Maßstäbe für Rentabilität in der Milchviehhaltung sind vom aktuellen wirtschaftlichen Druck überholt worden, was eine deutliche Verschiebung in der finanziellen Landschaft der Branche markiert. Charts und historische Daten zeigen: Während das ältere Kostenniveau in früheren Jahren für Rentabilität ausgereicht haben mag, liegt die alte Benchmark bei den heutigen Kosten für die meisten Landwirte unter der Gewinnschwelle.
7. Wie haben sich die Betriebseinkommen in den zurückliegenden schwierigen Zeiten entwickelt?
Wir haben beobachtet, dass das Betriebseinkommen tatsächlich mit verschiedenen Faktoren korreliert, darunter Markttrends und Umweltbedingungen, wie unsere jüngsten Daten bis 2022 zeigen, siehe Abbildung 5. In Neuseeland etwa waren 2022 und 2023 rentable Jahre für die Betriebe, wenngleich ein Rückgang der Produktion zu verzeichnen war, weil das Land stark von den Witterungsbedingungen abhängt, einem zentralen Faktor für seinen Milchsektor.
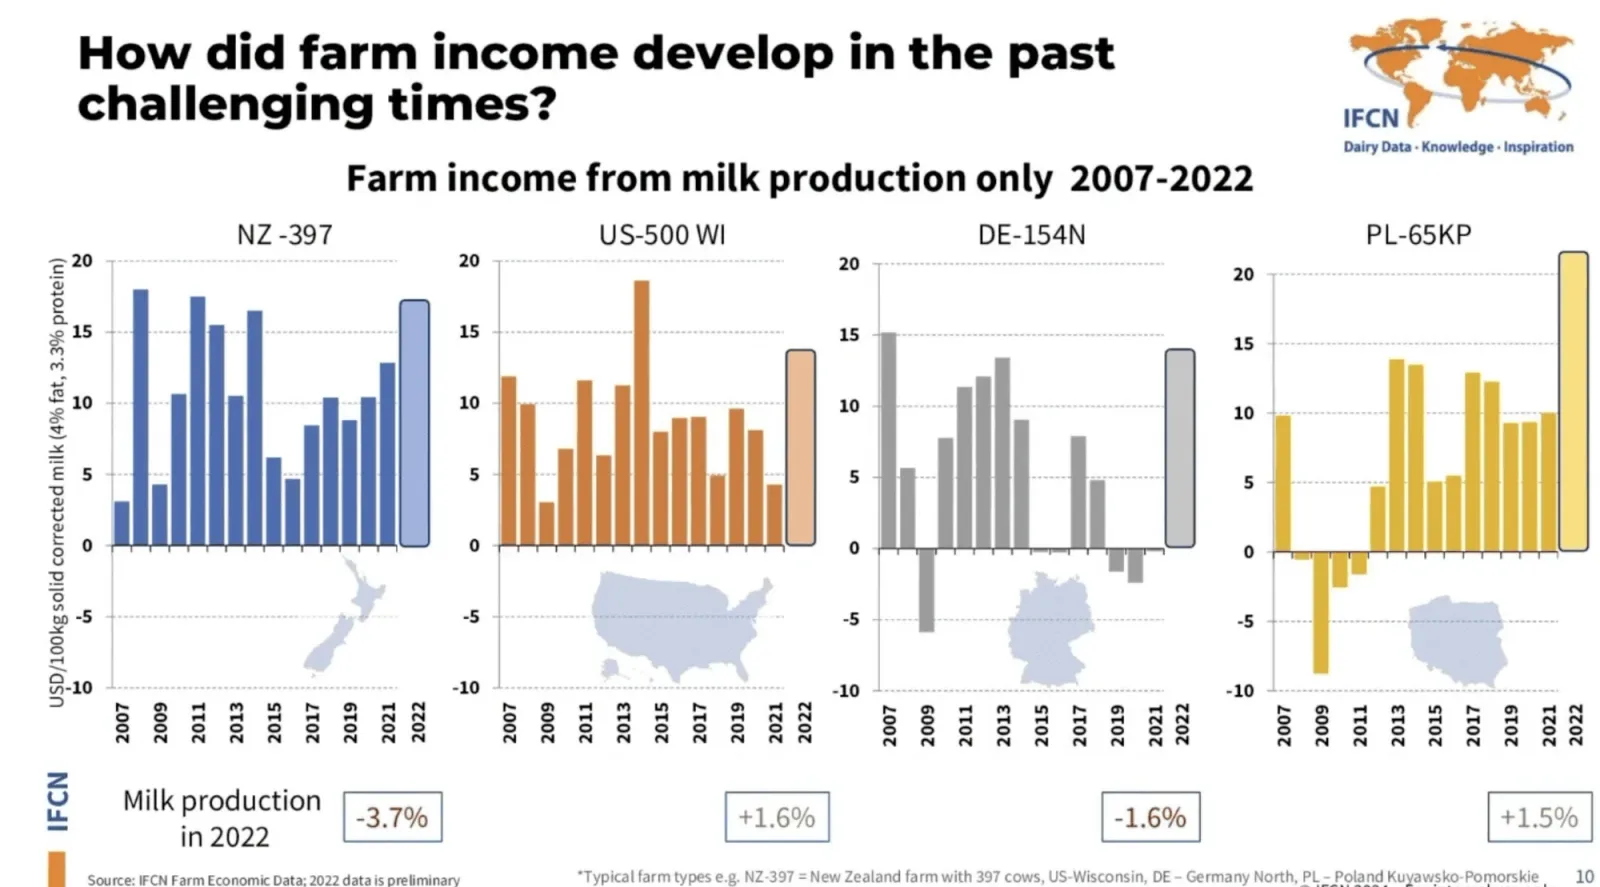
Abbildung 5: Betriebseinkommen allein aus der Milchproduktion 2007-2022
In den Vereinigten Staaten dagegen stieg das Betriebseinkommen aus der Milchproduktion, wobei auch die Milchproduktion selbst zunahm. 2023 hat sich dieses Wachstum jedoch auf niedrigere Niveaus abgeschwächt. Erwähnenswert ist, dass es trotz der verbreiteten Wahrnehmung einer rückläufigen Milchproduktion in den USA seit fast einem Jahrzehnt keinen Rückgang der Milchproduktion gibt, wenn man um die Milchqualität bereinigt (gemeint ist fett- und eiweißkorrigierte Milch mit 4 % Fett und 3,3 % Eiweiß). Der Grund ist, dass die steigenden Fett- und Eiweißgehalte in der Milch jeden Mengenrückgang ausgleichen, was einen bedeutenden Aspekt der Dynamik der Milcherzeugung in den USA verdeutlicht.
8. Wir sehen, dass Milchleistung, Milchtrockenmasse und Margen bei den meisten Landwirten recht gut laufen. Deutet das darauf hin, dass sich am Horizont etwas Hoffnung abzeichnet?
Die Entwicklung des Betriebseinkommens fällt je nach Region unterschiedlich aus, wobei die USA derzeit vielversprechende Trends zeigen. Europa bietet dagegen ein differenzierteres Bild. Zwar haben sich die Milchleistung sowie die Fett- und Eiweißgehalte verbessert, besonders in Osteuropa, doch am Horizont zeichnet sich eine mögliche Herausforderung bei der Erzeugung von Biomilch ab. Die Hinwendung zu Bio-Praktiken könnte das Tempo der Leistungs- und Qualitätsverbesserungen bremsen, weil die Biolandwirtschaft nicht immer mit Zuwächsen in diesen Bereichen einhergeht.
Osteuropa bietet jedoch einen Lichtblick mit erheblichem Wachstumsspielraum. Dort eröffnen die laufende Konsolidierung der Betriebe und das Vorhandensein kleinerer Betriebe Chancen für deutliche Steigerungen bei Produktion und Effizienz. Das deutet auf eine mögliche Neuausrichtung innerhalb des europäischen Milchsektors hin, mit einer spürbaren Verlagerung der Produktionsdynamik von West- nach Osteuropa. Ein solcher Übergang könnte die Landschaft der Milchproduktion auf dem gesamten Kontinent neu definieren, beeinflusst von Trends in der Biolandwirtschaft und dem unterschiedlichen Tempo von Betriebsentwicklung und Konsolidierung.
9. Wie wirkt sich die finanzielle Leistung eines Betriebs auf seine Kapazität zur Milcherzeugung aus?
Auch wenn das Betriebseinkommen eine entscheidende Kennzahl ist, zeigen die jüngsten Proteste in Ländern wie Deutschland und Polen tiefer liegende Probleme. Finanzielle Widerstandsfähigkeit ist entscheidend für die langfristige Tragfähigkeit von Milchviehbetrieben. Der Vergleich eines deutschen Betriebs mit 160 Kühen und eines neuseeländischen Betriebs mit 384 Kühen zeigt zum Beispiel, dass der deutsche Betrieb, von wenigen Ausnahmen abgesehen, Mühe hatte, die für langfristige Investitionen nötige positive finanzielle Leistung zu erreichen.
Diese Schwierigkeit, Investitionen zu sichern, erschwert die Suche nach Nachfolgern und die Führung der Betriebe, besonders angesichts von Herausforderungen wie den Kraftstoffsubventionen. Solche Faktoren unterstreichen zusammen mit regulatorischen und bürokratischen Hürden den komplexen Zusammenhang zwischen der finanziellen Gesundheit eines Betriebs und seiner Fähigkeit, die Milchmengen zu halten oder zu steigern.
10. Wie wirken sich steigende Zinsen derzeit und mit Blick nach vorn auf Milchviehhalter aus?
Das Thema Zinsen ist für Milchviehhalter besonders relevant, weil die Verbindlichkeiten von Betrieb zu Betrieb je nach Land und Größe unterschiedlich hoch sind. Ein dänischer Betrieb mit 213 Kühen etwa steht Verbindlichkeiten von rund 15.000 USD je Kuh gegenüber. Sollten sich die Zinsen bei 5 % einpendeln, würde dieses Szenario die Kosten der Milchproduktion für diesen Betrieb deutlich erhöhen, um rund 7 USD je 100 kg Milch. Folglich müssten Landwirte zusätzlich 7 USD Erlös je 100 kg verkaufter Milch erwirtschaften, um die finanziellen Auswirkungen dieser höheren Zinsen auszugleichen.
Dieser finanzielle Druck ist besonders problematisch für Betriebe mit hohen Verbindlichkeiten. Ohne einen Anstieg der Milchpreise könnte die Belastung durch steigende Zinsen zu einer globalen Milchknappheit führen. Zudem könnte die Herausforderung, höhere Kosten zu bewältigen, die jüngere Generation davon abhalten, in die Milchwirtschaft einzusteigen oder bestehende Betriebe zu übernehmen, was die Frage der Hofnachfolge weiter erschwert.
Milchviehbetriebe stehen daher durch hohe Verbindlichkeiten und die Aussicht auf anhaltend hohe Zinsen unter erheblicher Belastung. Wenn sich die Milchpreise nicht nach oben anpassen, um diese gestiegenen Kosten abzubilden, könnten wir weltweit eine Verschiebung hin zu höheren durchschnittlichen Milchpreisen erleben, wodurch die heute außergewöhnlichen Preisniveaus möglicherweise zur neuen Norm werden.
Zentrale Botschaften
-
Gute Ökonomie genießen - vergangene Jahre Der Anstieg des Milchpreises übertraf den Anstieg der Produktionskosten, und viele Milchviehhalter, besonders auf der Nordhalbkugel, erwirtschafteten ein höheres Betriebseinkommen als in den Jahren zuvor.
-
Betriebsökonomie anpassen - 2023 Die Kosten bleiben jedoch auf hohem Niveau, während der Milchpreis in diesem Jahr deutlich sinkt. Landwirte müssen ihre Kosten anpassen, und der Einfluss einiger Kostenfaktoren - Futter, Maschinen, Kapitalkosten - ist entscheidend.
-
Jenseits der Ökonomie - künftige Jahre Um künftig wettbewerbsfähig und im Geschäft zu bleiben, wird nicht nur die wirtschaftliche Leistung vorrangig, sondern auch Widerstandsfähigkeit und Nachhaltigkeit.
Interesse an weiteren Einblicken in die Milchwirtschaft? In unserem The Dairy Café, einem kostenlosen Webinar alle zwei Wochen, laden wir regelmäßig Branchenexperten ein, die Bühne zu betreten und über ihr Fachwissen zum globalen Milchmarkt zu sprechen.