在这篇与 Philipp Goetz 的独家访谈中,我们从养殖端出发,聚焦当下与期货乳制品市场正在发生的事情:养殖方式对全球乳制品市场的影响。
Philipp Goetz 是国际农场比较网络(International Farm Comparison Network,IFCN)的销售与业务发展负责人。有 130 多家乳制品相关企业与 IFCN 合作,自 2000 年以来,IFCN 通过提供全球可比的乳制品经济数据乃至预测,帮助人们更好地理解乳业世界。
IFCN 的独特之处在于其典型农场法,即从 50 多个国家的 176 家以上乳品农场收集并比较数据。这套方法通过锁定最重要的成本驱动因素、分析全球各地的饲喂体系,让人们得以全面理解如何取得竞争优势。
欢迎与我们一起,听 Philipp Goetz 谈谈养殖方式的现状,以及它对全球乳制品市场的影响。
1. 农场收购牛奶价格需要多久才会对牛奶产量作出反应?
乳制品市场以周期方式运行,影响着价格与生产,见图 1。近期我们观察到这样一种形态:2022 年和 2023 年初出现的牛奶价格上涨,带来了奶农收入的提高。这反过来促使他们生产更多牛奶,导致供应增长超过需求,随后又压低了牛奶价格和农场主收入。随着收入下降,牛奶产量也随之回落,最终形成需求超过供应的局面,从而开启新一轮牛奶价格上涨的周期,如此循环往复。需要注意的是,这些事件并非同时发生:周期之间通常存在 15 至 17 个月的滞后,也就是说,受这些延迟影响,走完一个完整周期大约需要 30 个月。
回看一年多前开始的这一轮周期,我们目前正处在周期的中段。过去的走势显示出一定的可预测性,但未来仍不确定。不过,根据历史数据,我们可以预期这一周期可能会延续下去,只出现小幅偏离。
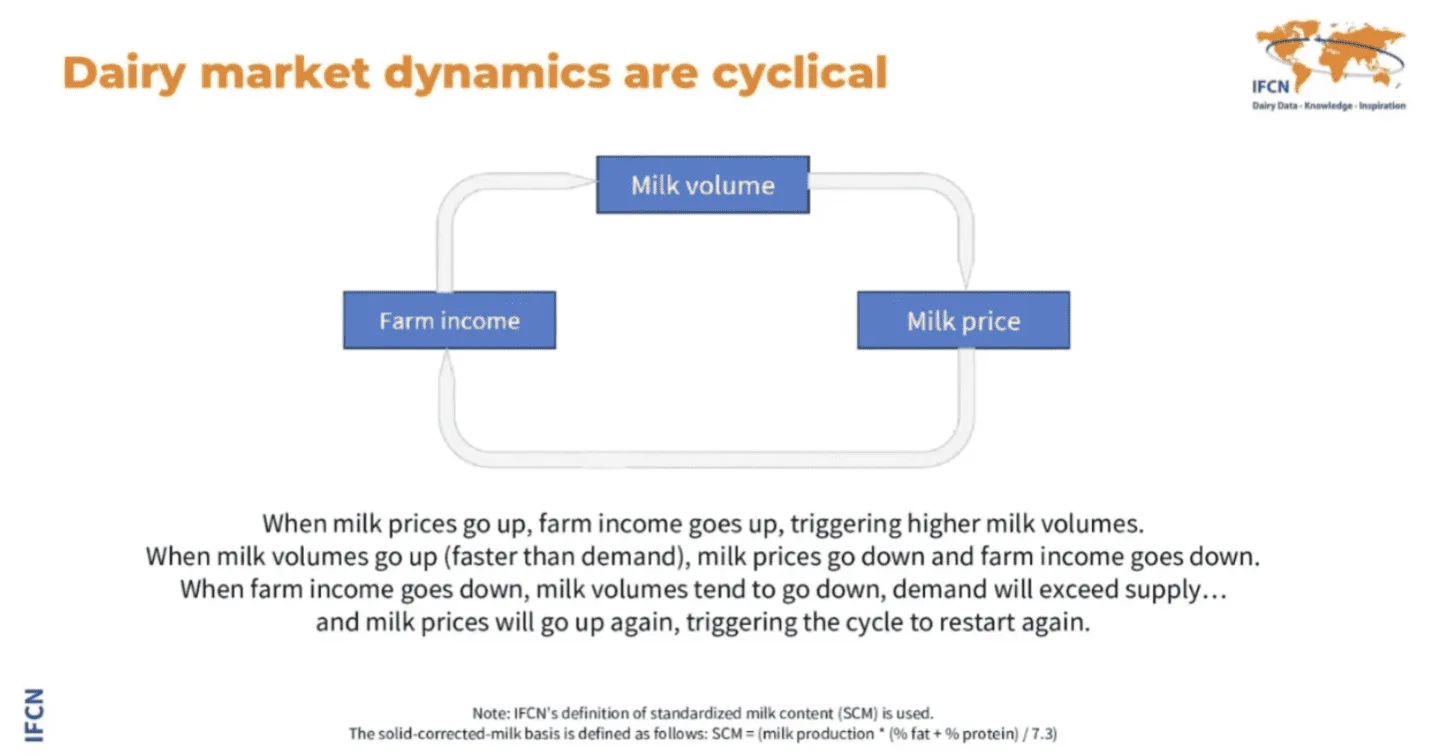
图 1:乳制品市场动态的周期
2. 能否再谈谈 2023 年牛奶价格与牛奶产量的走势?
2023 年,受多种因素影响,全球牛奶市场在牛奶价格和产量两方面都出现了值得关注的走势。总体而言,按乳固体校正口径计算,全球牛奶产量较 2022 年有所增长,见图 2。这一增速略低于历史平均水平。要理解这一增长,2022 年的背景至关重要,那一年全球牛奶产量偏弱。2022 年产量仅小幅增长 0.3%,低于通常的预期。一般来说,要弥补这样的下滑,人们会预期 3% 左右的增速,因此才出现了那些引人注目的价格飙升。
2023 年的价格动态反映了供需之间的相互作用。产量回升使供应增长超过需求,牛奶价格起初出现下跌。这与此前价格飙升的局面正好相反,而那轮飙升在一定程度上是对 2022 年供应受限以及对复苏预期的反应。随着这一年推进,牛奶价格开始显现企稳迹象,在部分地区甚至出现小幅上涨。价格走势的这种差异说明情况相当微妙,区域差异在整体格局中扮演着重要角色。
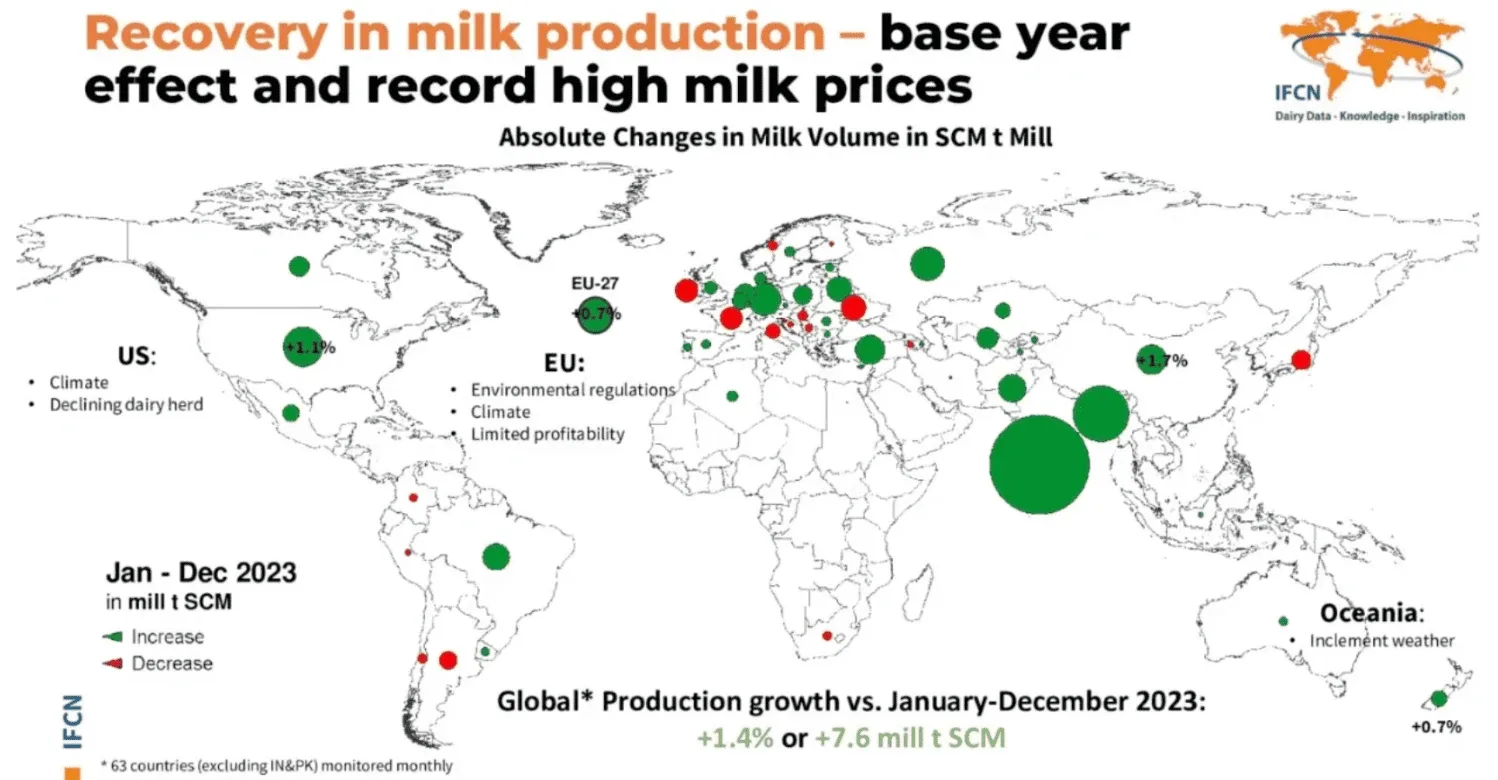
图 2:2023 年牛奶产量走势
3. 各大洲的牛奶生产成本有何差异?哪个地区最具竞争力?
牛奶生产成本在各大洲之间差异显著,主要源于饲料、化肥、种子、农药和灌溉等投入品成本的不同。这些投入品成本构成了牛奶生产总成本的主要部分。在全球范围内,这些投入品的成本贡献差异很大,饲料及相关投入品通常占生产成本中相当可观的一部分。
平均而言,在这类成本最高的地区,饲料、化肥、种子、农药和灌溉等投入品最多可占成本的 70%,见图 3。不过在全球范围内,这些成本一般占牛奶生产总成本的 40% 到 60% 左右。如此宽的区间说明,不同地区在生产效率、投入品价格和养殖方式上存在差异。
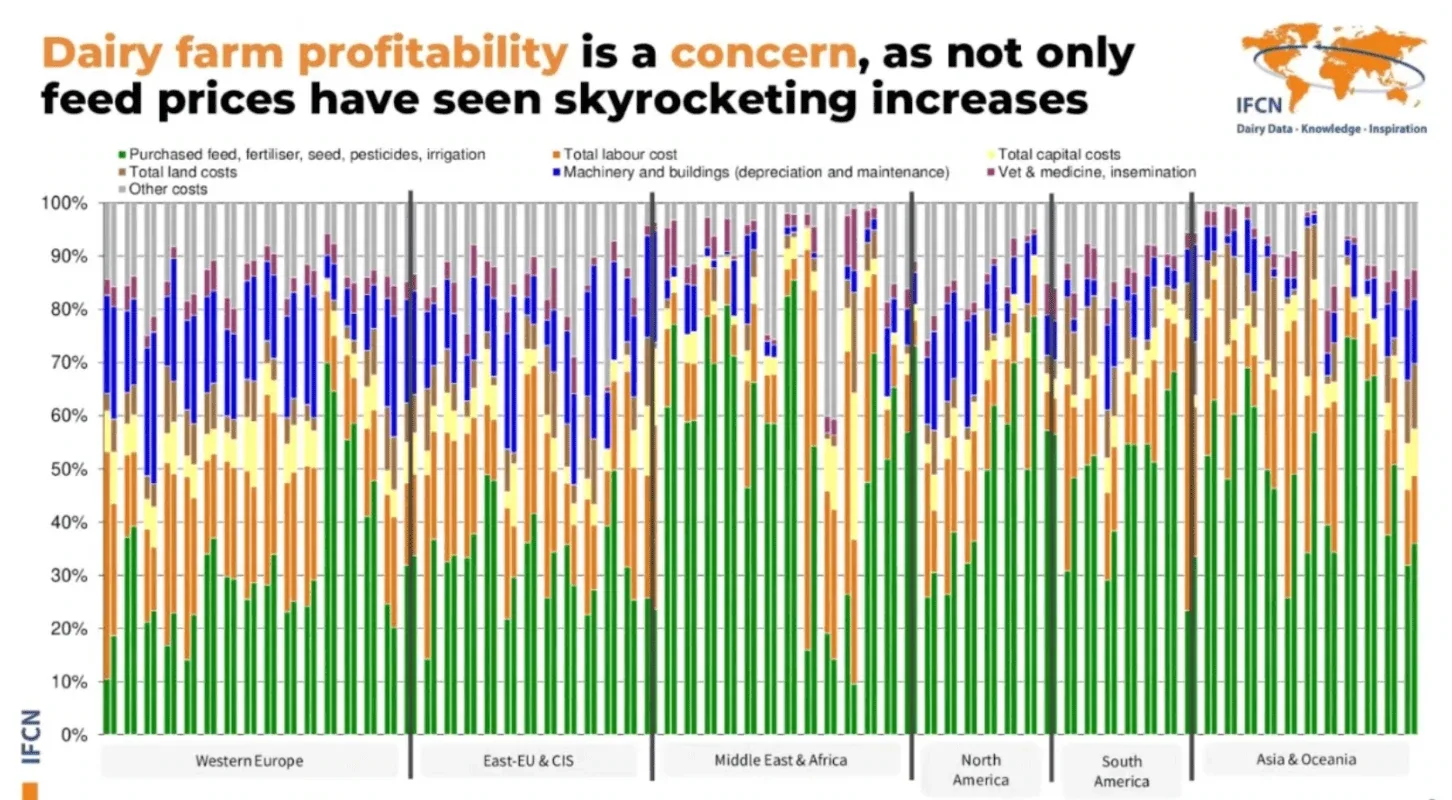 图 3:成本价格构成
近几年与牛奶生产相关的成本明显上升,这一趋势在很大程度上受到地缘政治事件的影响,尤其是俄罗斯与乌克兰之间的冲突。这一局面推高了饲料和化肥等关键农业投入品的价格,再加上制裁与贸易中断导致的能源成本飙升。结果是,农场主的财务负担上升得比牛奶价格更快。这种落差在 2023 年尤为突出,当时牛奶价格开始企稳甚至下跌,而投入品成本仍居高不下。
这一动态凸显了密切监测并理解成本上升驱动因素的重要性。考虑到当前的经济压力,乳制品行业的相关方必须对未来几个月的牛奶产量做出预判,这一点至关重要。这样的理解有助于管理供应、稳定价格并为未来做规划。
回顾 2010 年至 2023 年并展望 2024 年,可以看到全球乳制品行业生产成本持续上升的一致趋势。尤其是 2020 年至 2023 年这几年,这些成本出现明显攀升,几乎影响到每一个从事牛奶生产的国家。这一趋势凸显出乳制品行业面临的更广泛的经济挑战,包括需要在波动的市场环境中找准方向、管理不断上升的生产成本,并在竞争激烈的全球市场中维持盈利能力。
乳制品行业出现了若干影响生产成本以及主要产奶国之间竞争格局的关键趋势。值得注意的是,德国与美国的生产成本已达到相近水平,这种趋同此前从未出现过。这种趋于一致削弱了两国此前凭借成本优势各自拥有的竞争优势,意味着全球生产费用正走向更为均一。
此外,阿根廷与新西兰之间的竞争格局也出现了重要变化。从历史上看,两国都采用相近的放牧型养殖系统,这曾让阿根廷在牛奶生产上具备竞争优势。但近期的趋势显示,新西兰已重新成为牛奶生产最具竞争力的地区之一。这一竞争力的回升,是在引入更严格的环保法规(这类法规往往会推高运营成本)的背景下取得的。新西兰能够保持竞争优势,凸显出其乳制品生产体系的有效与高效。
新西兰乳制品行业即便面对监管压力仍持续保持竞争力,凸显了放牧型养殖系统的内在价值与可持续性。这是一个重要的信号,说明这类系统在遵守环保标准的同时,仍然能够以低成本生产牛奶。考虑到乳制品在满足全球营养需求方面的关键作用,这一竞争优势尤其重要。乳制品被认为在营养价值上优于牛奶替代品,因此持续而高效地生产牛奶,对于在全球范围内对抗营养不良至关重要。
4. 鉴于爱尔兰在奶牛养殖中大量使用牧草,而不是严重依赖外购饲料,这是否意味着爱尔兰的牛奶生产成本低于欧洲平均水平?
是的,爱尔兰在乳制品生产中依赖以牧草为基础的饲喂方式,确实有助于让牛奶生产成本低于欧洲平均水平。相比严重依赖外购饲料的体系,以牧草为主要饲料来源的成本投入更低。这一优势源于爱尔兰天然的牧草生长条件,一年中大部分时间都很有利,从而减少了对昂贵饲料投入品的需求。
这种做法不仅降低了饲料开支,也契合可持续农业实践,在带来经济优势的同时也带来环境效益。
5. 2024 年的牛奶生产成本会是什么样子?
预计 2024 年牛奶生产成本可能小幅下降,在欧洲和美国等西方地区尤其如此。这一预期中的下降归因于饲料、化肥和能源价格的回落。不过其他挑战依然存在,包括监管方面的不确定性,以及围绕劳动力成本与用工供给的问题。乳品农场吸引劳动力的难度依然很大,年轻一代不愿把务农当作全天候的职业,加上为日益数字化的农场运营招募熟练人员本身也颇具挑战,都让情况雪上加霜。
尽管数字技术不断进步,农业部门在吸引 IT 专业人才方面仍面临障碍:这些人才可能更愿意进入规模更大的科技公司,而不是从事可能需要到农场现场排查故障、了解一线问题的农业 IT 岗位。预计这一局面将影响奶牛养殖的未来格局,并可能推动行业内进一步整合。
尽管预计生产成本会有所回落,但水平很可能仍然偏高,与 2013 年至 2016 年期间的水平相当,但不及 2023 年那么高。对于新西兰和阿根廷这类本就以较低生产成本运营的国家,预计 2024 年将保持稳定。相反,中国的牛奶生产成本位居全球最高之列,同时也享有全球最高之列的牛奶价格,使其处在一种独特的市场境况中,在一定程度上不受全球趋势影响。这说明,尽管部分地区的生产成本可能略有缓解,但整体图景在不同国家之间会有显著差异,受到当地因素和全球经济状况的影响。
6. 人们常说,对许多欧洲农场而言,尤其是规模较大的那些,牛奶价格高于某一水平通常就意味着能够盈利。但在通胀持续的背景下,期待这一基准继续成立是否现实?
由于通胀以及前面讨论过的各种因素,比如投入品成本上升和监管变化,牛奶生产的基准成本已经发生根本性变化。过去一个低得多的牛奶价格就被视为农场主的盈利门槛,而新的现实已把这一门槛大幅上调。这一调整反映的是生产成本全面、普遍的上升。
我们正在进入一个新的阶段,以往的成本基准已不再可行。奶牛养殖以往的盈利标准已被当前的经济压力超越,标志着行业财务格局的重大转变。图表和历史数据表明,尽管以往的成本水平在过去几年或许足以支撑盈利,但按当前的成本看,旧的基准如今已低于大多数农场主的盈亏平衡点。
7. 在过去这段艰难时期,农场收入是如何变化的?
我们观察到,农场收入确实与多种因素相关,包括市场走势和环境条件,我们截至 2022 年的最新数据就印证了这一点,见图 5。 举例来说,在新西兰,2022 年和 2023 年对农场来说都是盈利的年份,不过产量出现了明显下降,原因是该国高度依赖天气条件,而天气是影响其乳制品行业的关键因素。
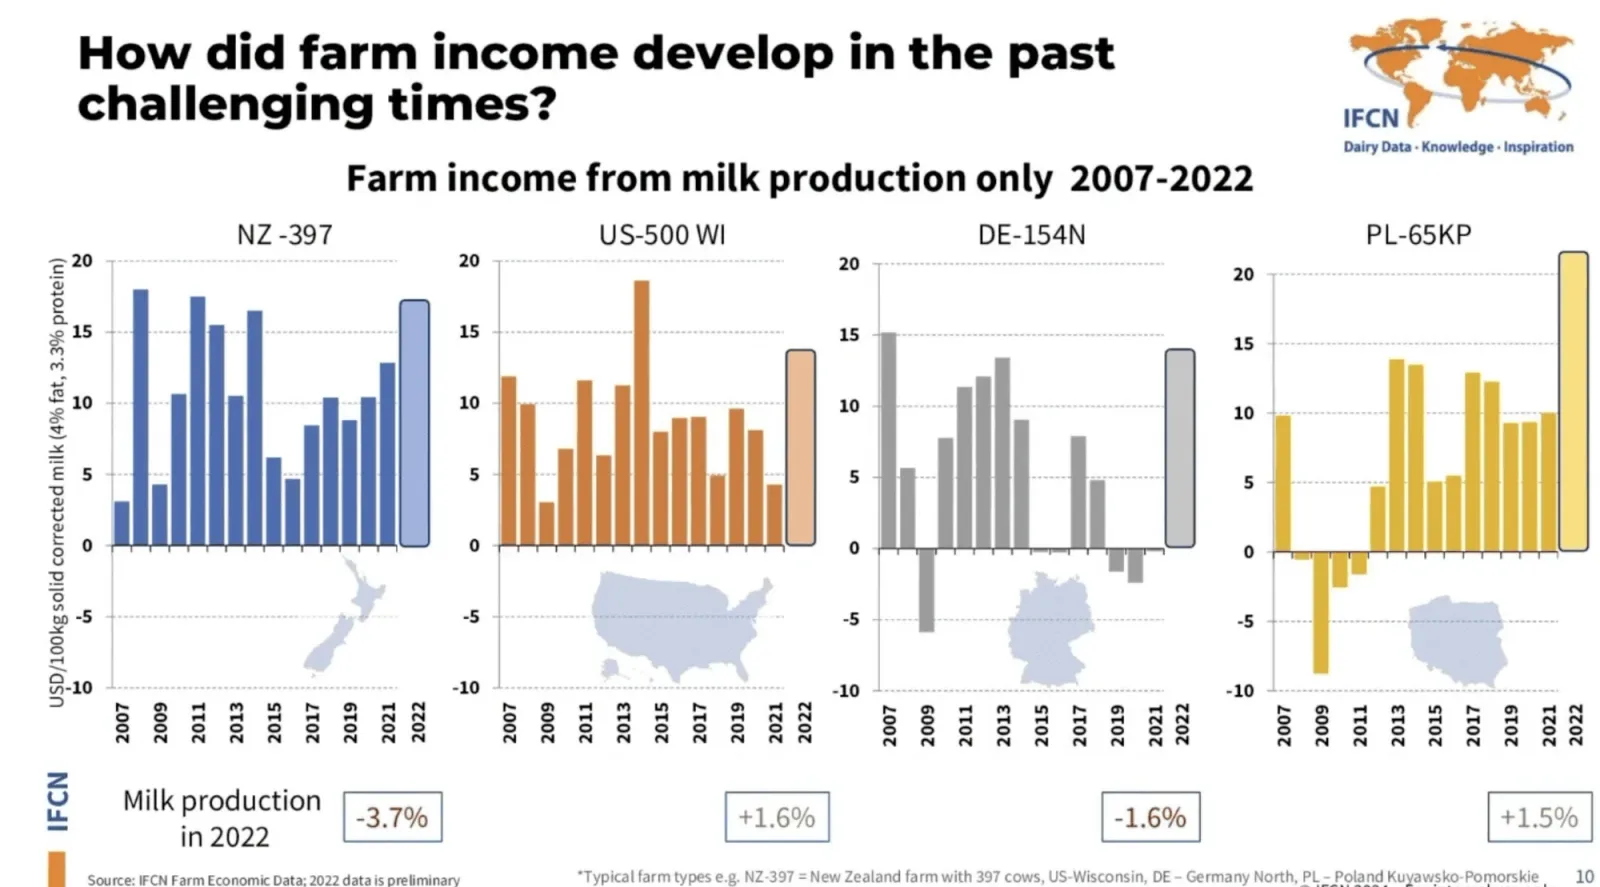
图 5:仅来自牛奶生产的农场收入 2007-2022
相比之下,美国来自牛奶生产的农场收入有所增加,牛奶产量本身也在上升。不过到 2023 年,这一增长已放缓至更低的水平。值得一提的是,尽管人们普遍认为美国牛奶产量在下降,但如果按牛奶质量进行校正(具体指乳脂含量 4%、乳蛋白含量 3.3% 的乳固体校正乳),近十年来牛奶产量并没有下降。这是因为牛奶中不断提高的乳脂和乳蛋白含量弥补了产量上的任何减少,凸显出美国乳制品生产动态中一个重要的方面。
8. 我们看到,对大多数农场主来说,单产、乳固体和利润率的表现都相当不错。这是否意味着前方出现了一些希望?
农场收入的变化因地区而异,美国目前呈现出向好的趋势。相比之下,欧洲的情况更为微妙。虽然单产以及乳脂和乳蛋白含量都有所改善,在东欧尤其如此,但有机牛奶生产方面可能出现一项挑战。向有机方式转型可能会放慢单产与质量提升的步伐,因为有机养殖并不总是与这些方面的提高相一致。
不过东欧是一个亮点,拥有可观的增长空间。在那里,持续进行的农场整合以及小规模农场的存在,为产量和效率的大幅提升带来了机会。这表明欧洲乳制品行业内部可能出现重新排布,生产活力明显从西欧向东欧转移。受有机养殖趋势以及农场发展与整合步伐不一的影响,这样的转变可能重新定义整个欧洲大陆的牛奶生产格局。
9. 农场的财务表现如何影响其牛奶生产能力?
尽管农场收入是一项关键指标,但德国、波兰等国近期的抗议活动凸显出更深层的问题。财务韧性对乳品农场的长期存续至关重要。举例来说,把一家拥有 160 头奶牛的德国农场与一家拥有 384 头奶牛的新西兰农场作比较可以看到,除少数例外,这家德国农场一直难以取得长期投资所必需的正向财务表现。
获取投资方面的这种困难,使寻找接班人和管理经营变得更加复杂,在面对燃油补贴这类挑战时尤其如此。这些因素加上监管和官僚程序上的障碍,凸显出农场财务健康状况与其维持或提高牛奶产量的能力之间的复杂关系。
10. 利率上升当前以及往后将如何影响奶农?
利率这个话题对奶农尤为切题,因为不同国家、不同规模的农场,其负债水平各不相同。举例来说,一家拥有 213 头奶牛的丹麦农场,每头奶牛对应的负债约为 15,000 美元。如果利率稳定在 5%,这种情形会使这家农场的牛奶生产成本显著上升,每百公斤牛奶约增加 7 美元。因此,农场主需要在每百公斤售出的牛奶上多产生 7 美元收入,才能抵消利率上升带来的财务影响。
对于负债较高的农场,这种财务压力尤其棘手。如果牛奶价格不上涨,利率上升带来的压力有可能导致全球牛奶短缺。此外,应对更高成本的难题可能会让年轻一代不愿进入乳制品行业或接手现有经营,使农场的接班问题更加复杂。
因此,在高负债和利率可能持续高企的前景下,乳品农场正承受相当大的压力。如果牛奶价格不向上调整以反映这些增加的成本,我们可能会看到全球平均牛奶价格转向更高水平,今天这种异常的价格水平有可能成为新常态。
核心要点
-
享受良好的经济效益:过去几年 牛奶价格的涨幅超过了生产成本的涨幅,许多奶农(尤其是北半球的奶农)取得了高于往年的农场收入。
-
调整农场经济效益:2023 年 然而,成本将维持在高位,而今年牛奶价格显著下降。农场主需要调整自身成本,其中一些成本因素(饲料、机械、资本成本)的影响至关重要。
-
经济效益之外:未来几年 要在未来保持竞争力并继续经营下去,不仅经济表现重要,韧性与可持续性同样变得至关重要。
想了解更多乳制品行业洞察?在我们每两周一次的免费网络研讨会 The Dairy Café 上,我们经常邀请行业专家登台,分享他们在全球乳制品市场方面的专业见解。