Nel mercato agricolo mondiale il mercato lattiero-caseario statunitense spicca come potenza globale, sia sul fronte della produzione sia su quello dei consumi. Questo articolo entra nel merito dei «Top 7 spunti sulle tendenze del mercato lattiero-caseario USA: prezzi, produzione e previsioni per il 2024» e mette in luce alcune delle forze che plasmano questo settore essenziale. Dalle oscillazioni dei prezzi del latte alle difficoltà del commercio internazionale, gli spunti proposti si fondano sui dati più recenti e sulle analisi degli esperti.
1. Panoramica del peso del mercato lattiero-caseario statunitense
Il mercato lattiero-caseario statunitense esercita un’influenza considerevole su scala mondiale, sia come produttore sia come consumatore. Con le sue vaste risorse agricole e le pratiche di allevamento avanzate, gli Stati Uniti hanno un ruolo decisivo nel plasmare le dinamiche del commercio lattiero-caseario internazionale.
Sul fronte della produzione, gli Stati Uniti sono fra i maggiori produttori lattiero-caseari al mondo. Secondo i dati più recenti di Vesper, gli Stati Uniti hanno prodotto 102.761.268 MT nel 2023, diventando il maggiore produttore di latte a livello mondiale, vedi Figura 1.
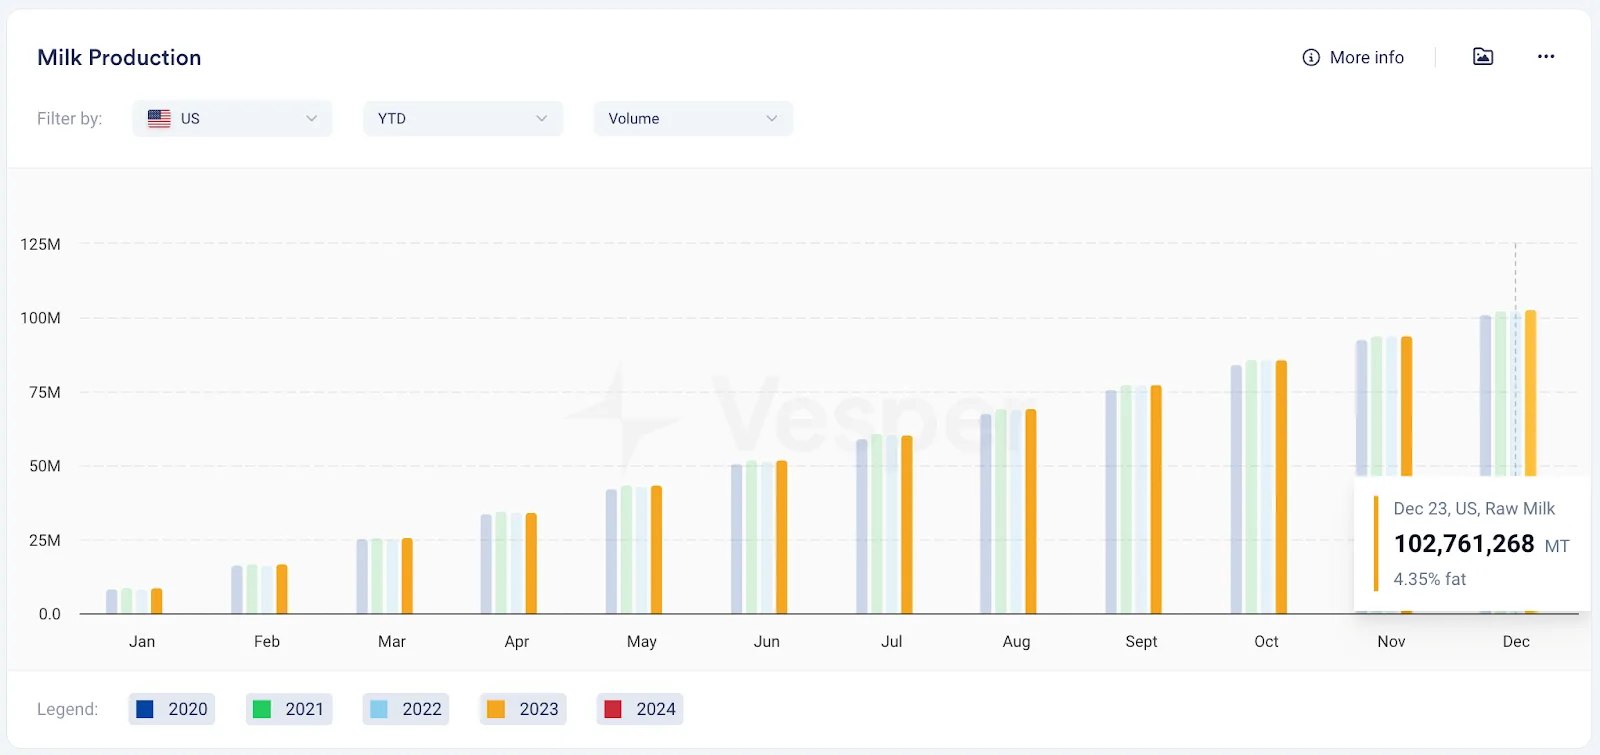 Figura 1: produzione di latte da inizio anno per gli Stati Uniti, in MT
Questa offerta abbondante di latte è la base di una gamma varia di prodotti lattiero-caseari, fra cui formaggio, burro, yogurt e latte in polvere.
La domanda di prodotti lattiero-caseari statunitensi va oltre i confini nazionali e molti paesi contano sulle importazioni per coprire il proprio fabbisogno interno. Benché gli Stati Uniti siano rimasti un protagonista di primo piano nel commercio lattiero-caseario mondiale, hanno dovuto affrontare la concorrenza dei prodotti lattiero-caseari neozelandesi a basso prezzo, in particolare nella categoria del latte scremato in polvere (SMP), vedi Figura 2.
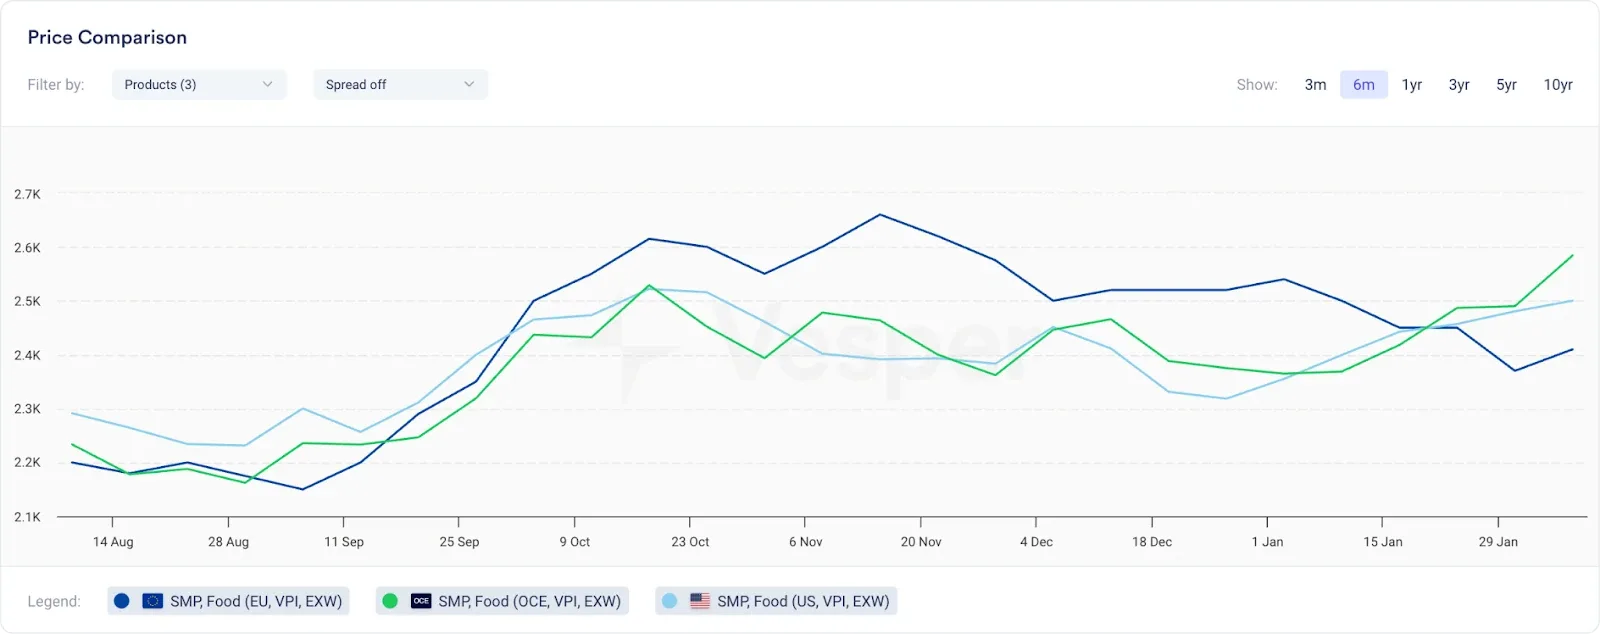
Figura 2: confronto di prezzo di Vesper per il latte scremato in polvere (uso alimentare) fra UE, Oceania e Stati Uniti, in EUR/mt
Le esportazioni di prodotti lattiero-caseari verso il Messico, la principale destinazione dell’export statunitense, hanno però continuato a mostrare forza, con aumenti di rilievo in categorie come il formaggio e il latte scremato in polvere.
Secondo i dati più recenti di Vesper, gli Stati Uniti hanno aumentato le esportazioni di formaggio verso il Messico del 20,23% nel 2023 rispetto all’anno precedente. Le esportazioni di cheddar sono inoltre cresciute del 6,79% e si è registrato un aumento del 15,49% nelle esportazioni di latte scremato in polvere (SMP) rispetto all’anno precedente, vedi Figura 3.
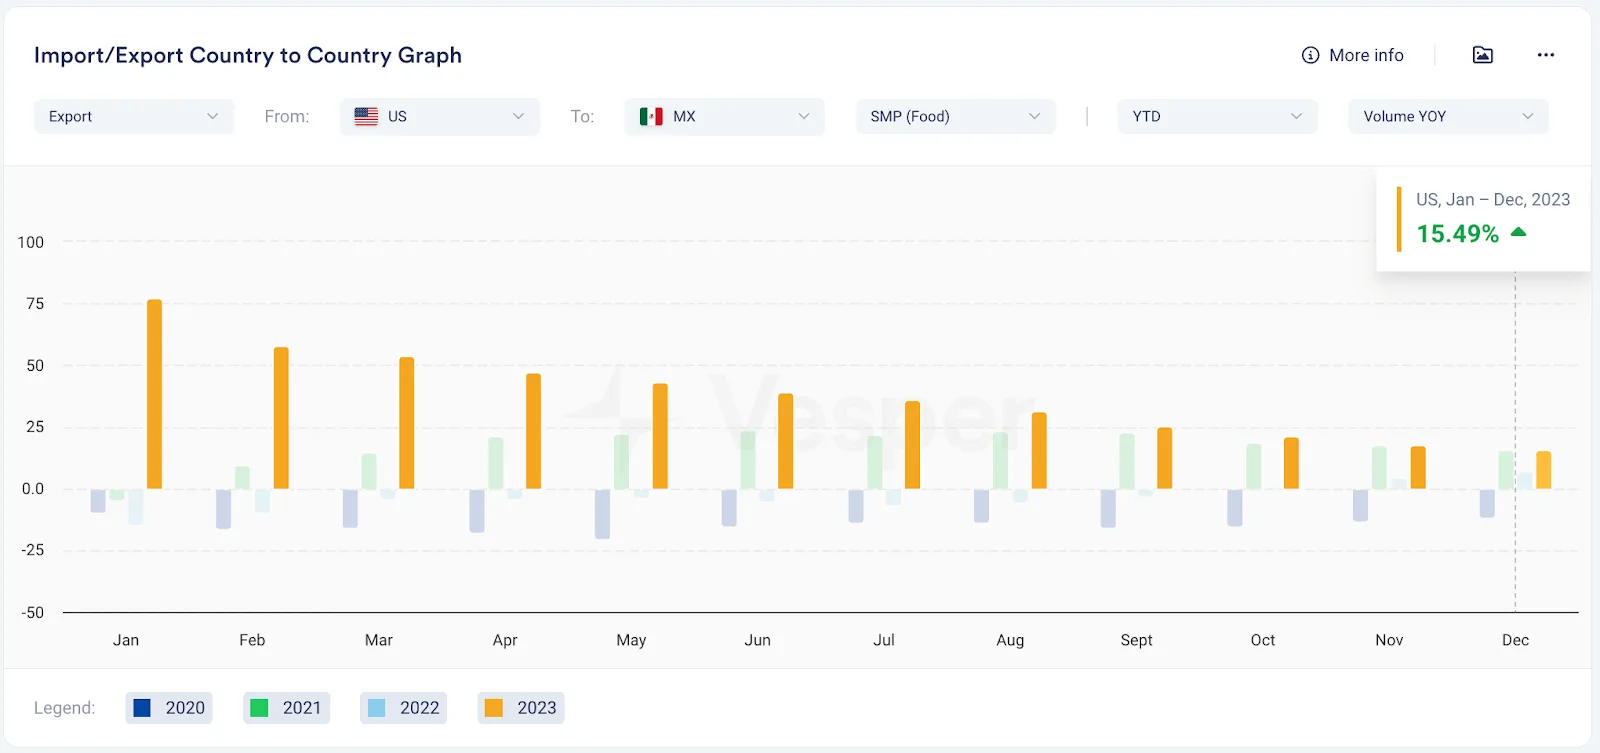
Figura 3: esportazioni di latte scremato in polvere dagli Stati Uniti al Messico, da inizio anno su base annua 2023
3. Burro e NFDM: oscillazioni dei prezzi e spunti sulla domanda
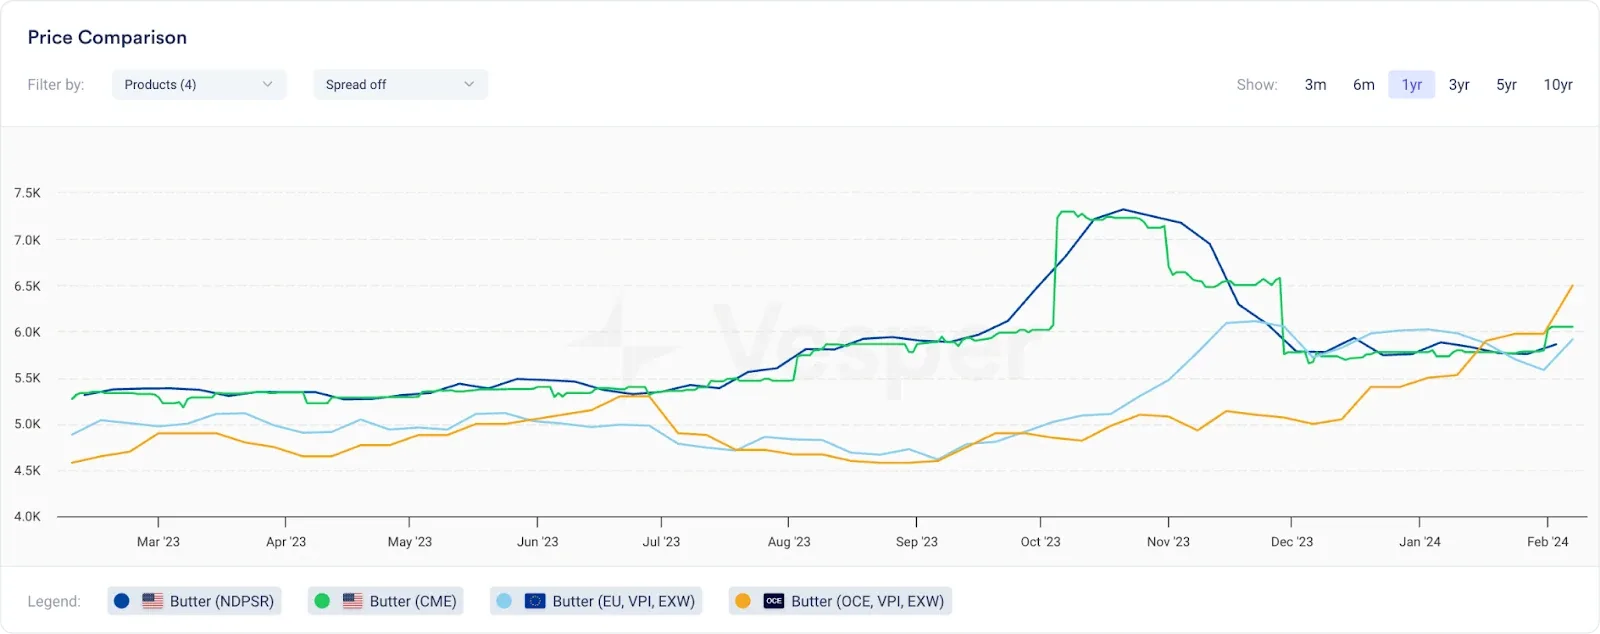
I prezzi del burro statunitense hanno registrato oscillazioni notevoli e hanno raggiunto livelli elevati da intorno a novembre 2023. È interessante notare che da quel momento in poi il divario di prezzo fra le principali regioni produttrici (Europa, Oceania e Stati Uniti) si è ridotto, vedi Figura 7.
Una tendenza analoga del mercato lattiero-caseario statunitense si osserva nel comparto delle polveri, dove i prezzi del latte scremato in polvere e del latte intero in polvere sono andati convergendo nelle ultime due settimane, vedi Figura 8.
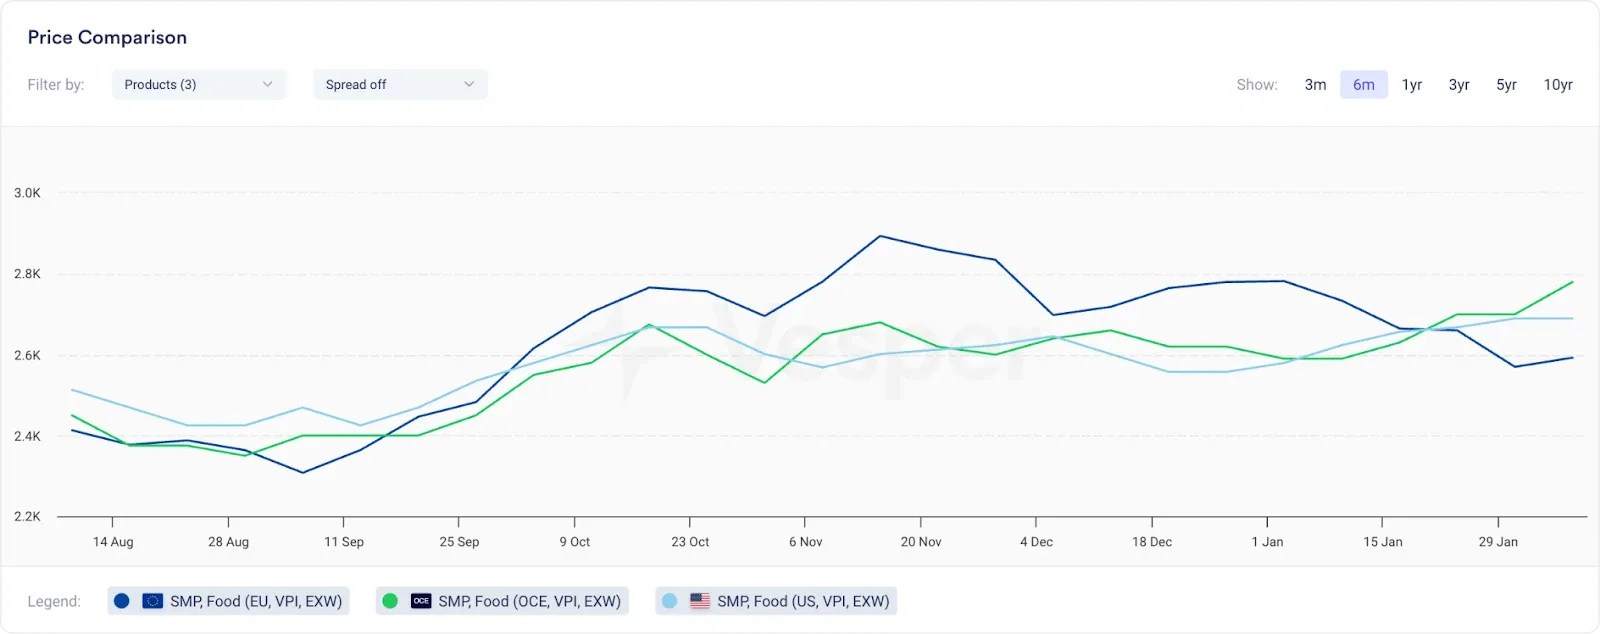
Prevediamo che la domanda mondiale fiacca spinga i prezzi al ribasso nel breve periodo. L’Europa, nota come la regione più cara per il latte in polvere, ha già registrato un calo dei prezzi negli ultimi mesi per effetto delle offerte aggiuntive e di una domanda costantemente debole. Nel frattempo gli Stati Uniti e la Nuova Zelanda, «più economici», hanno assorbito parte della domanda a prezzi che l’Europa non poteva eguagliare, riducendo i differenziali di prezzo e riaccendendo la concorrenza. Il risultato è una convergenza dei prezzi delle diverse regioni.
Il quadro per il burro è nel complesso stabile a livello mondiale, con un sottotono leggermente ribassista in Europa e negli Stati Uniti per la domanda più debole. L’esitazione degli acquirenti potrebbe durare finché i prezzi scendono, mantenendo il mercato lento e sotto pressione.
4. Latte biologico e latte convenzionale: analisi comparativa dei prezzi
Il divario di prezzo fra latte biologico e latte normale negli Stati Uniti può essere piuttosto ampio. Nel 2022, per esempio, il costo medio di un gallone di latte intero convenzionale era di 4,44 USD, mentre mezzo gallone di latte intero biologico costava 4,76 USD: il latte biologico risultava quindi più del doppio del convenzionale su base per gallone. La tendenza prosegue nel 2023, quando un gallone di latte intero convenzionale costava in media 4,38 USD e mezzo gallone di latte intero biologico 4,81 USD, a conferma del costo più alto del latte biologico.
Le ragioni del prezzo più alto del latte biologico sono molteplici. Le pratiche di allevamento biologico, che prevedono di non trattare le vacche con antibiotici od ormoni della crescita e di far provenire dal pascolo una quota significativa dell’alimentazione, comportano costi di produzione più alti. La certificazione biologica, inoltre, è costosa e richiede una registrazione meticolosa. Anche i prezzi dei cereali biologici tendono a essere più alti e più volatili, e fattori come il maltempo e la siccità possono incidere in modo notevole sui costi. A questo si aggiunge che input come il carburante hanno un peso considerevole su un settore che opera già con margini di profitto sottili.
Nonostante il costo più alto, molti consumatori scelgono il latte biologico per la percezione di benefici per la salute, di un gusto migliore e di pratiche di allevamento più sostenibili e rispettose degli animali. Al latte biologico si attribuiscono spesso più acidi grassi polinsaturi e quantità leggermente superiori di nutrienti benefici rispetto al latte normale, anche se queste differenze possono essere marginali. È però importante ricordare che sia il latte biologico sia quello normale devono rispettare standard di sicurezza rigorosi, compresa l’assenza di residui di antibiotici.
In definitiva, la scelta fra latte biologico e latte normale dipende dalle priorità individuali, fra cui preferenze alimentari, vincoli di spesa e valori legati alla sostenibilità ambientale e al benessere animale.
5. Tendenze dei prodotti proteici: la domanda crescente di WPC e MPC
La domanda di prodotti proteici, in particolare di concentrato di proteine del siero di latte (WPC) e di concentrato di proteine del latte (MPC), sta vivendo un’impennata significativa, spinta da preferenze dei consumatori che evolvono verso stili di vita più sani e scelte alimentari sostenibili.
Il mercato del concentrato di proteine del siero di latte è stimato raggiungere 6,7 miliardi di USD entro il 2033, partendo da 3,9 miliardi di USD nel 2023, con una crescita a un CAGR del 5,5%, secondo Future Market Insights. Questa crescita è sostenuta dal consumo crescente di prodotti nutrizionali legati allo sport e dall’uso del WPC come alternativa conveniente per formulare caramelle di qualità superiore. Le proprietà funzionali, biologiche e nutrizionali del WPC ne fanno un ingrediente eccellente per una varietà di applicazioni alimentari e medicinali.
Il Nord America resta un mercato significativo per il WPC, sostenuto dalla consapevolezza dei consumatori e dalla presenza di grandi fornitori. Il mercato della regione è rafforzato dall’attenzione crescente all’apporto proteico quotidiano e dalla diffusione delle patologie legate allo stile di vita, che portano a un forte aumento dell’impiego di WPC negli alimenti per l’infanzia e a una rapida espansione dell’industria di trasformazione alimentare. La domanda crescente si osserva nell’aumento dei volumi di importazione dagli Stati Uniti negli ultimi due anni, vedi Figura
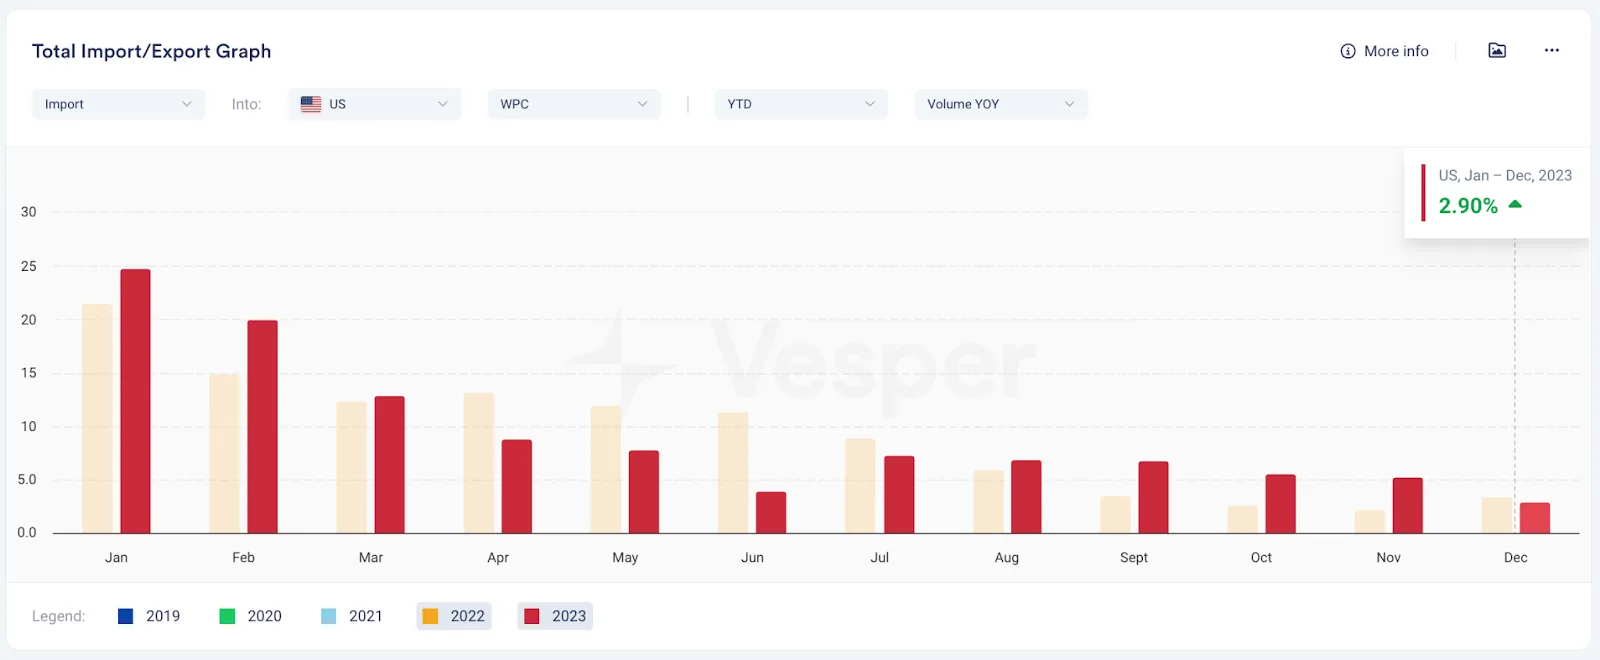
Figura 9: importazioni di WPC statunitense - su base annua, da inizio anno
Lo stesso vale per il mercato dell’MPC, anch’esso atteso in espansione notevole, con una valutazione stimata di 165,0 milioni di USD nel 2023 e un’attesa di 376,7 milioni di USD entro il 2033, con una crescita a un CAGR dell’8,2%. Questa crescita è attribuita all’interesse crescente per prodotti alimentari sostenibili e di provenienza etica, in particolare in Nord America e in Europa.
6. Volumi di produzione e aree di crescita: individuare gli Stati guida e il loro contributo
Durante la primavera e l’autunno nell’emisfero boreale la maggior parte delle regioni registra temperature leggermente più miti. Questo ha creato condizioni favorevoli alla produzione di latte nelle aree leggermente più fresche, mentre regioni più calde come l’Europa meridionale e la California subiscono un caldo eccessivo che danneggia le vacche e porta a un calo significativo della produzione di latte.
Negli Stati Uniti l’effetto dello stress da calore sulla produzione di latte è evidente nel confronto fra le regioni dell’Ovest e del Midwest. Nel 2023 la produzione di latte nell’Ovest è calata dell’1,63%, mentre il Midwest ha registrato un aumento dell’1,71% rispetto all’anno precedente, vedi Figura 10.
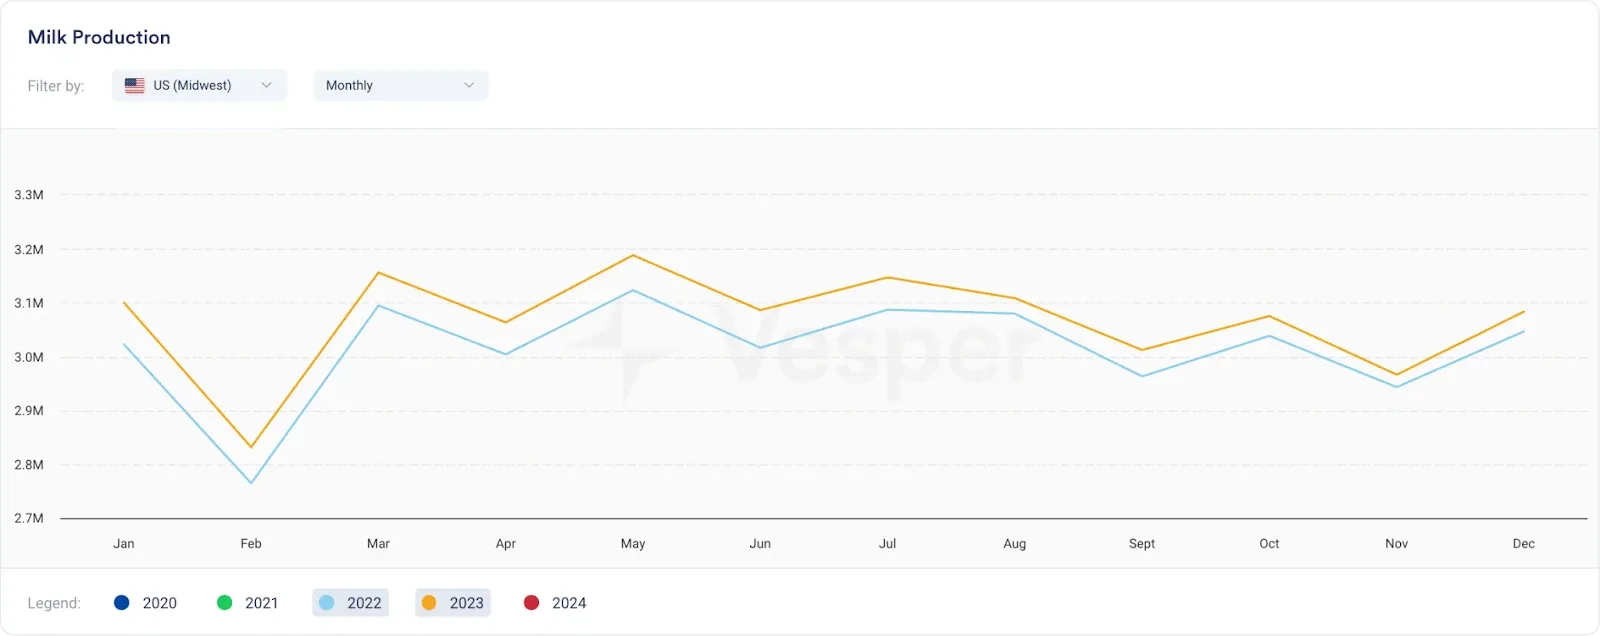
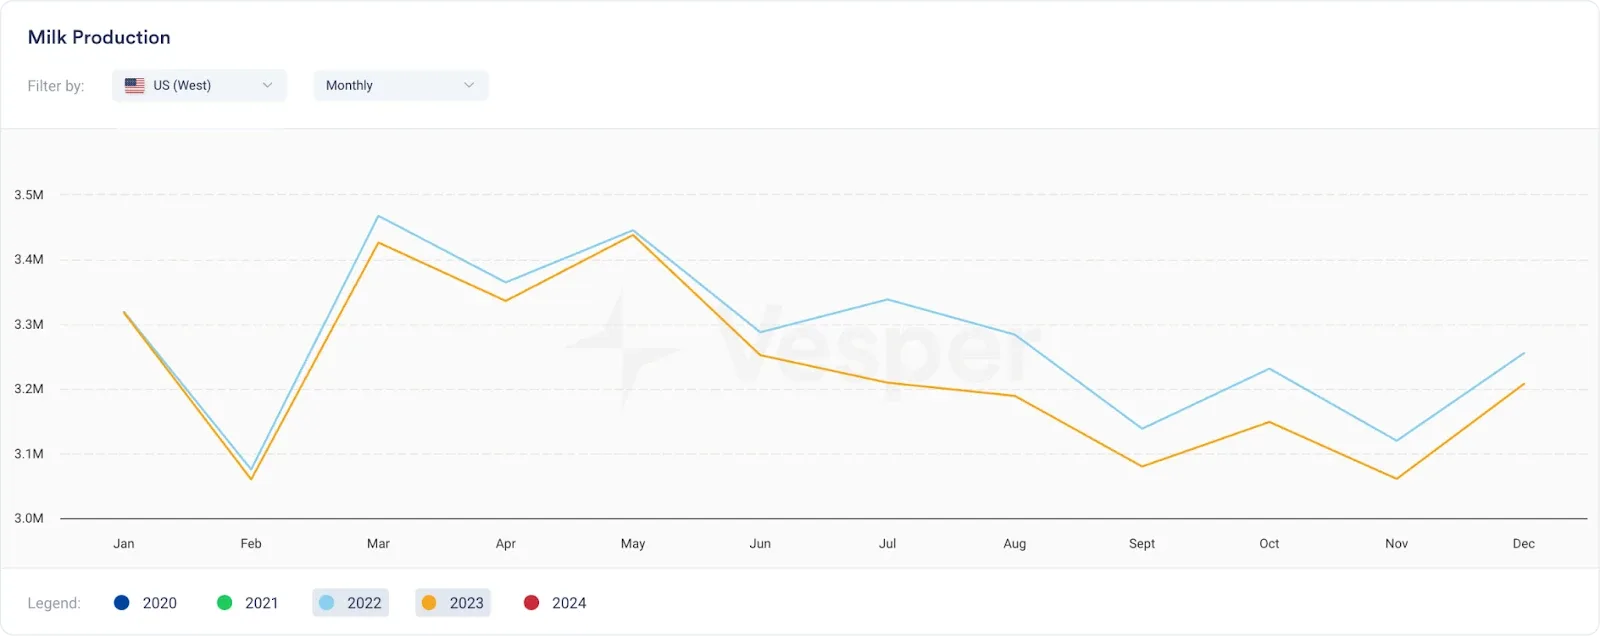
Figura 10: produzione mensile di latte di Ovest e Midwest degli Stati Uniti, in MT
L’aumento delle temperature rappresenta una difficoltà significativa per la produzione lattiero-casearia, perché provoca stress da calore nelle vacche. Questo stress porta a una produzione di latte più bassa e a un benessere animale compromesso. A ciò si aggiunge che il bisogno di maggiori sistemi di raffrescamento e di risorse idriche fa salire i costi operativi. Con il continuo aumento delle temperature, misure proattive come tecnologie di raffrescamento migliori e una gestione strategica della mandria sono decisive per attenuare queste difficoltà e sostenere la produzione lattiero-casearia.
2. La relazione fra prezzi del formaggio, prezzi del latte alla stalla e produzione di latte negli Stati Uniti
I prezzi del formaggio nel mercato lattiero-caseario statunitense sono influenzati da vari fattori, fra cui i prezzi del latte, le dinamiche di domanda e offerta, i costi di produzione e le politiche commerciali. Cheddar, mozzarella e formaggi speciali sono fra le principali varietà scambiate nel mercato lattiero-caseario statunitense.
Storicamente i prezzi del formaggio hanno mostrato una certa volatilità per effetto delle oscillazioni dei prezzi del latte, che è un input chiave nella produzione di formaggio. Come si vede nella figura qui sotto, l’inizio del 2023 ha proseguito lo slancio forte della fine del 2022. I primi mesi hanno mostrato una crescita consistente rispetto all’anno precedente, vicina alla forza osservata nella solida stagione lattiera del 2021, vedi Figura 4.
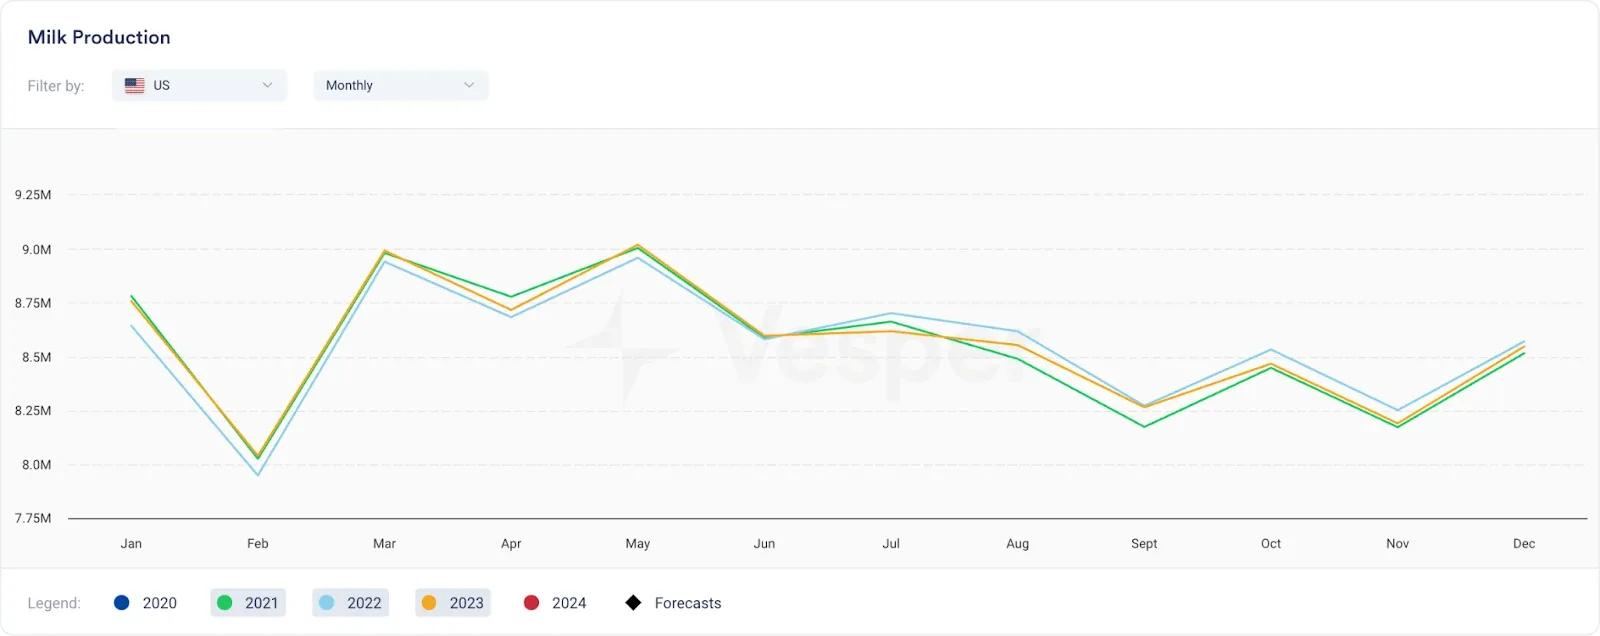 Figura 4: produzione mensile di latte degli Stati Uniti, in MT
Nonostante questa partenza promettente, un successivo calo della produzione è diventato inevitabile quando i prezzi del latte sono crollati nei primi mesi dell’anno, vedi Figura 5.
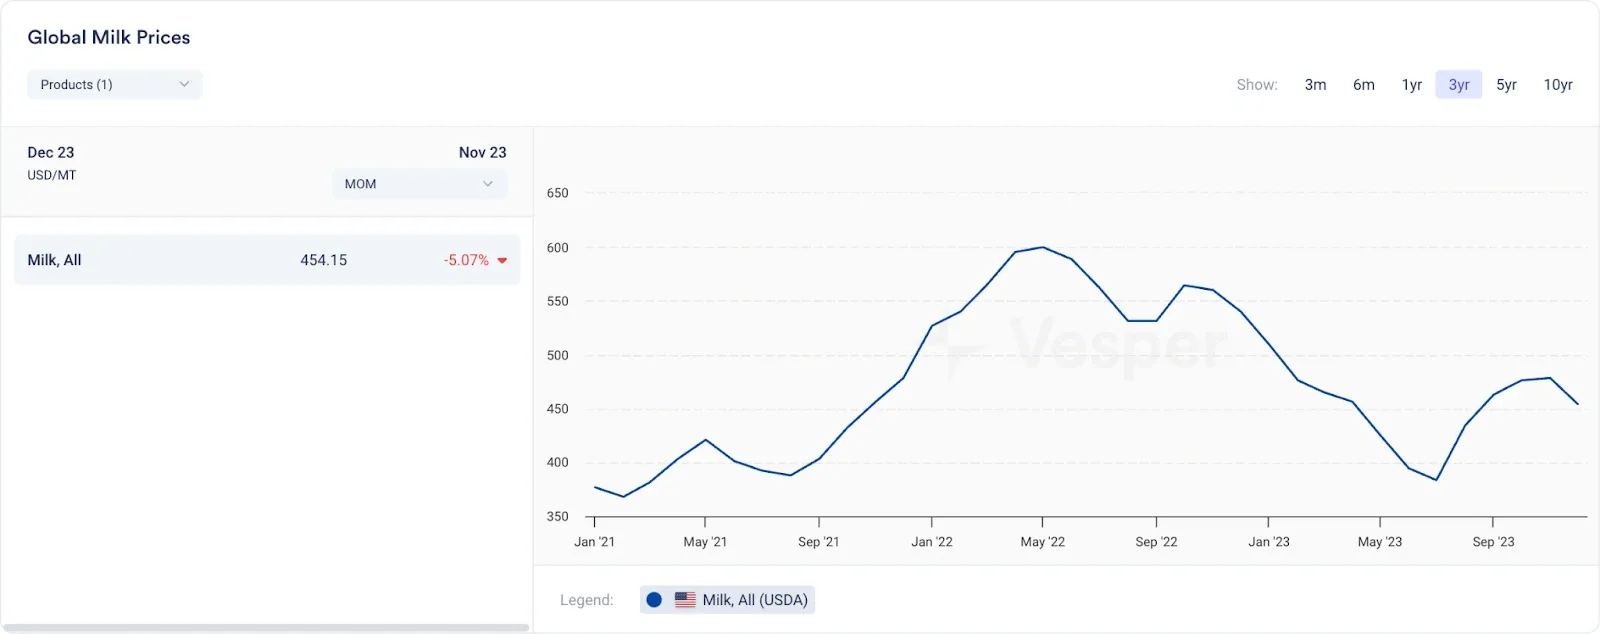
Figura 5: prezzi del latte negli Stati Uniti secondo l’USDA, in USD/mt
Come si vede nella figura qui sotto, esiste una relazione fra prezzi del formaggio, prezzi del latte alla stalla e produzione di latte negli Stati Uniti.
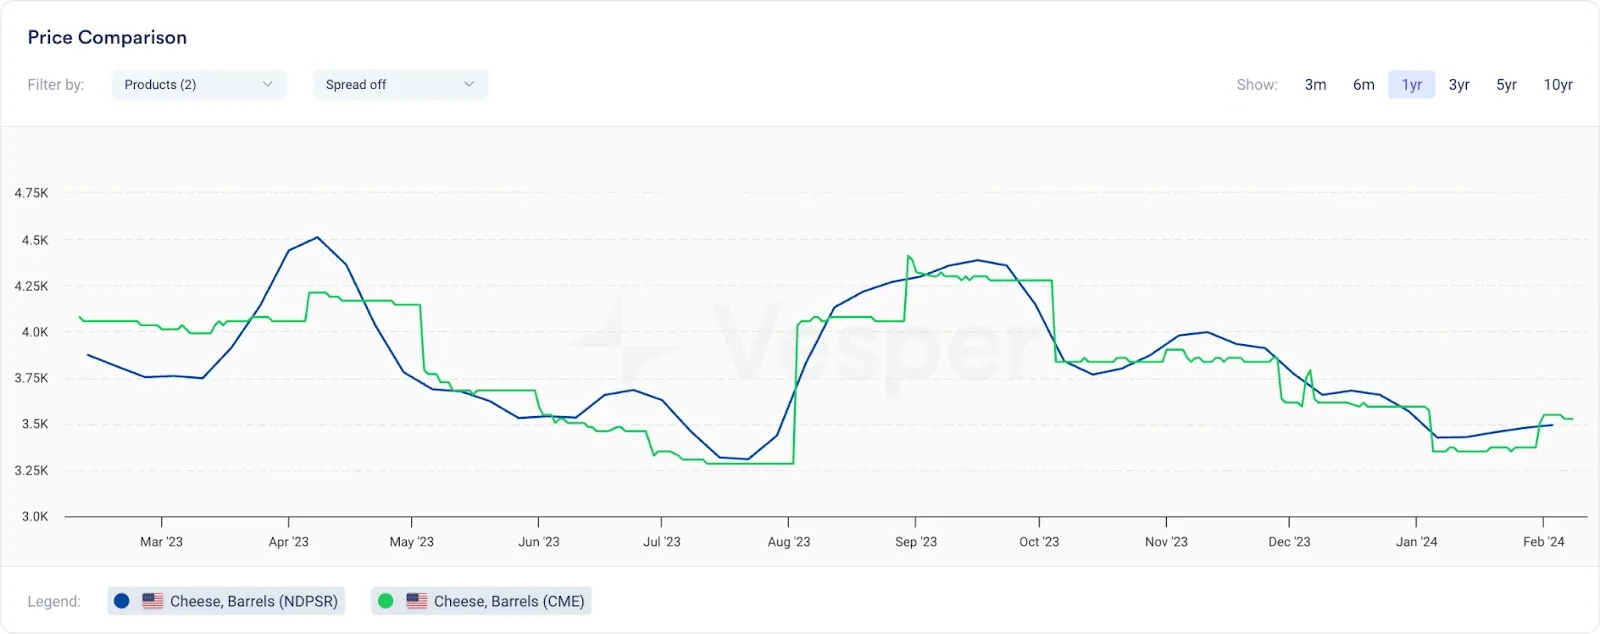
Figura 6: prezzi a 1 anno dei barili di formaggio statunitensi, secondo NDPSR e CME
7. Previsioni 2024 per il mercato lattiero-caseario USA: prezzi, domanda e cambiamenti nella produzione
I dati di produzione di Vesper mostrano una produzione di latte statunitense sostanzialmente piatta nel 2024, in calo dello 0,19% rispetto al 2023. La Figura 11 mostra i volumi mensili dietro a quel dato.
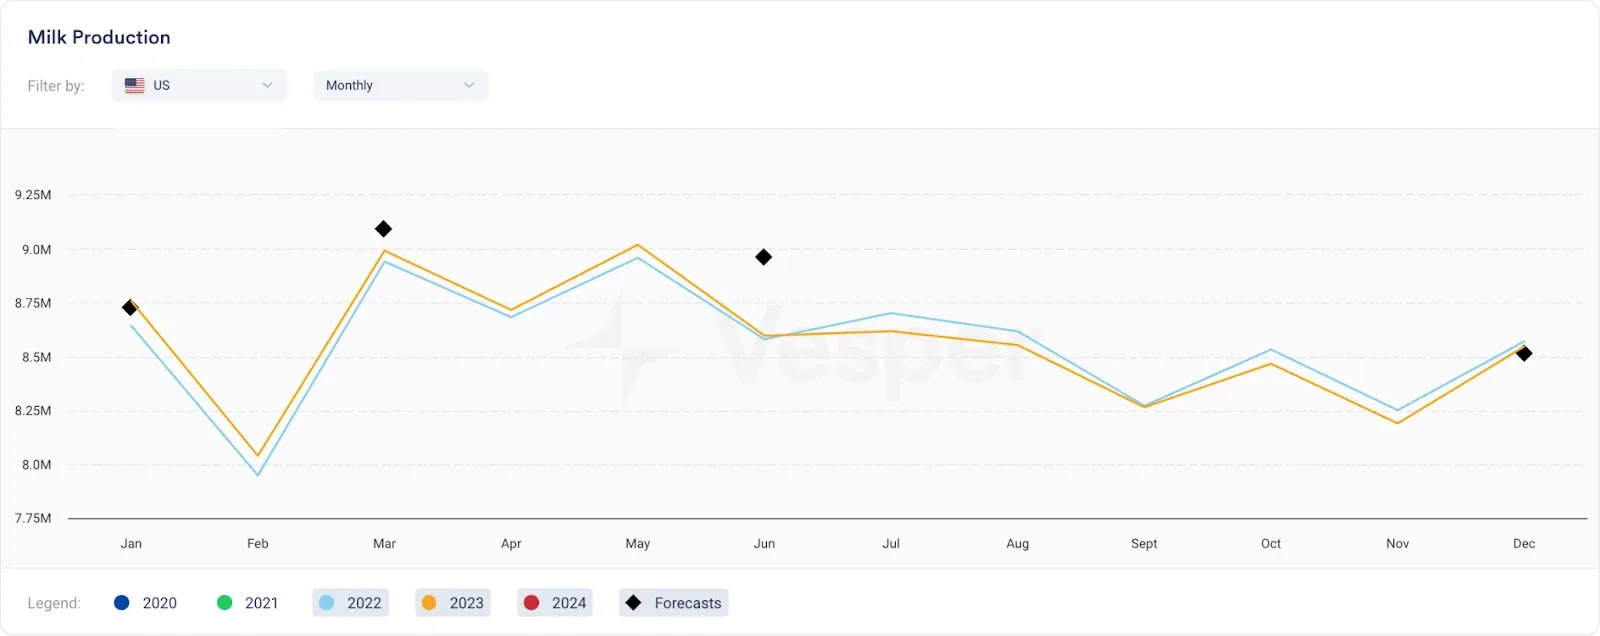
Figura 11: volumi mensili di produzione di latte per gli Stati Uniti, in MT
Questo aggiustamento è attribuito a vari fattori, fra cui dimensione della mandria, costi dei mangimi e condizioni meteorologiche, tutti elementi che hanno un peso significativo nel determinare i livelli di produzione.
Sul fronte della domanda e dei consumi, l’interesse interno per i prodotti lattiero-caseari dovrebbe restare stabile, sostenuto dalle preferenze dei consumatori e dalla crescita della popolazione. Il quadro delle esportazioni potrebbe però incontrare ostacoli per via della natura imprevedibile delle condizioni economiche mondiali, delle politiche commerciali in evoluzione e delle oscillazioni dei cambi.
Anche le dinamiche di produzione sono destinate a cambiare, con progressi tecnologici continui e un’attenzione crescente alle pratiche sostenibili che stanno ridisegnando il settore lattiero-caseario. A questo si aggiunge che l’arrivo di prodotti alternativi, in particolare quelli di origine vegetale, potrebbe influenzare ulteriormente i modelli di consumo tradizionali.
Sul piano geopolitico, il commercio lattiero-caseario internazionale è esposto alle sfumature degli accordi commerciali, alle sanzioni e alla stabilità dei quadri politici. Si prevede inoltre che lo spettro del cambiamento climatico e l’applicazione delle normative ambientali incidano sui metodi di produzione, plasmando ulteriormente la traiettoria futura del comparto lattiero-caseario.