No mercado agrícola global, o mercado de laticínios dos EUA se destaca como uma potência mundial, tanto em produção quanto em consumo. Este artigo mergulha nas “Top 7 percepções sobre as tendências do mercado de laticínios dos EUA: preços, produção e previsão para 2024” e destaca algumas das forças que moldam esse setor essencial. Das oscilações nos preços do leite aos desafios do comércio internacional, as percepções aqui apresentadas se apoiam nos dados mais recentes e em análises de especialistas.
1. Panorama da importância do mercado de laticínios dos EUA
O mercado de laticínios dos EUA exerce influência considerável em escala global, tanto como produtor quanto como consumidor. Com seus vastos recursos agrícolas e práticas avançadas de pecuária leiteira, os EUA têm papel central na definição da dinâmica do comércio internacional de laticínios.
Em produção, os EUA figuram entre os maiores produtores de laticínios do mundo. Segundo os dados mais recentes da Vesper, os EUA produziram 102.761.268 MT em 2023, o que os torna o maior produtor de leite do mundo, veja a Figura 1.
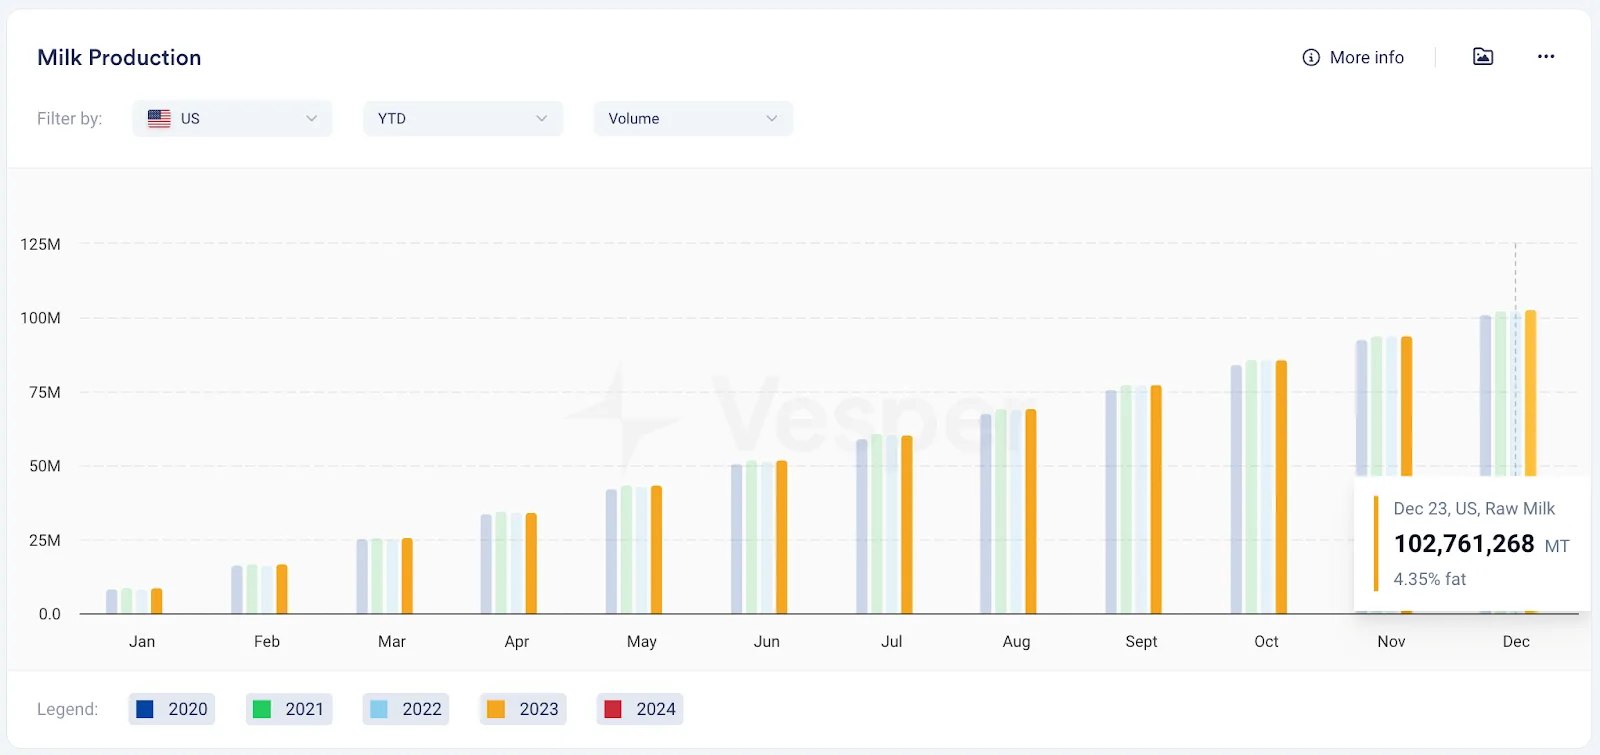 Figura 1: produção de leite dos EUA no acumulado do ano, em MT
Essa oferta abundante de leite é a base de uma variedade de produtos lácteos, entre eles queijo, manteiga, iogurte e leite em pó.
A demanda por laticínios dos EUA vai além de suas fronteiras: muitos países dependem de importações para atender ao consumo interno. Embora os EUA tenham seguido como grande participante do comércio global de laticínios, enfrentaram a concorrência dos produtos lácteos de baixo preço da Nova Zelândia, sobretudo na categoria de leite em pó desnatado (SMP), veja a Figura 2.
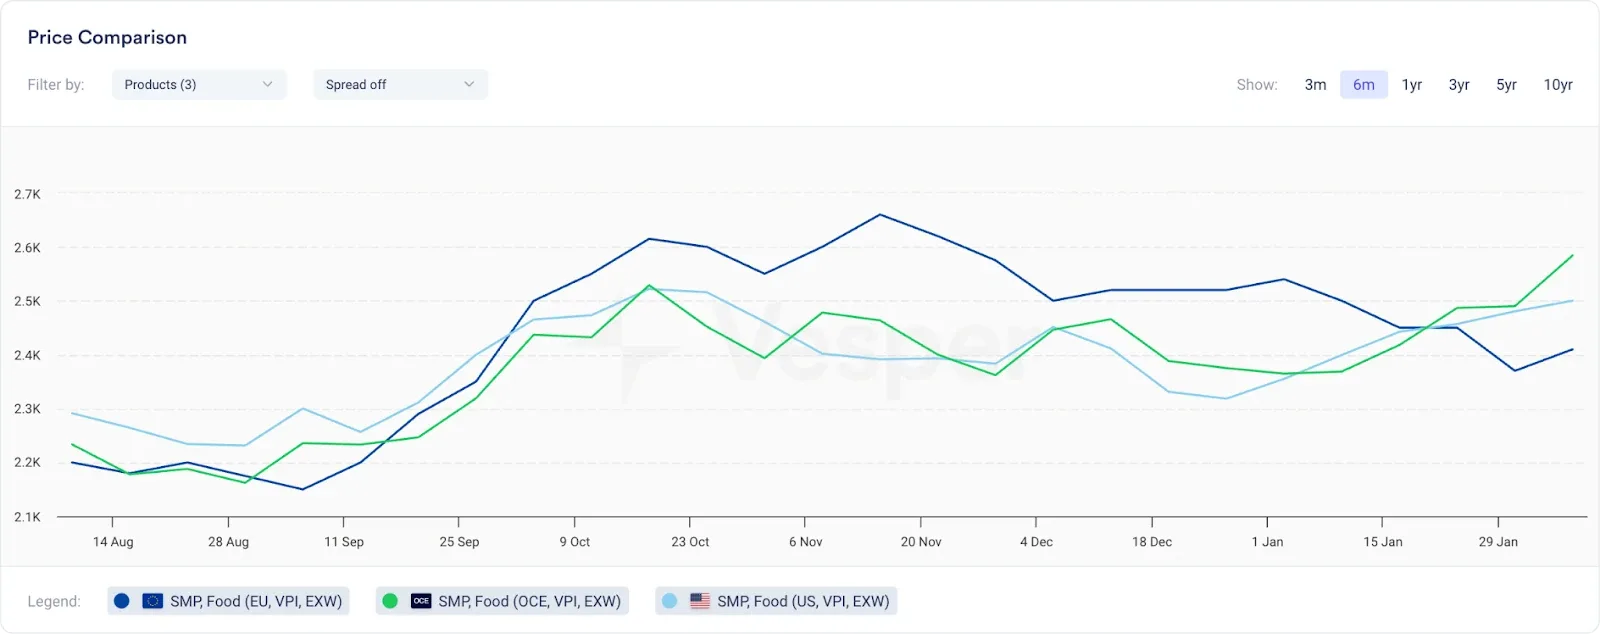
Figura 2: comparação de preços da Vesper para o SMP (alimentício) entre UE, Oceania e EUA, em EUR/mt
As exportações de laticínios para o México, maior destino das vendas externas dos EUA, continuaram fortes, com altas expressivas em categorias como queijo e leite em pó desnatado.
Segundo os dados mais recentes da Vesper, os EUA ampliaram as exportações de queijo para o México em 20,23% em 2023 na comparação com o ano anterior. Além disso, as exportações de cheddar subiram 6,79% e houve alta de 15,49% nas exportações de leite em pó desnatado (SMP) frente ao ano anterior, veja a Figura 3.
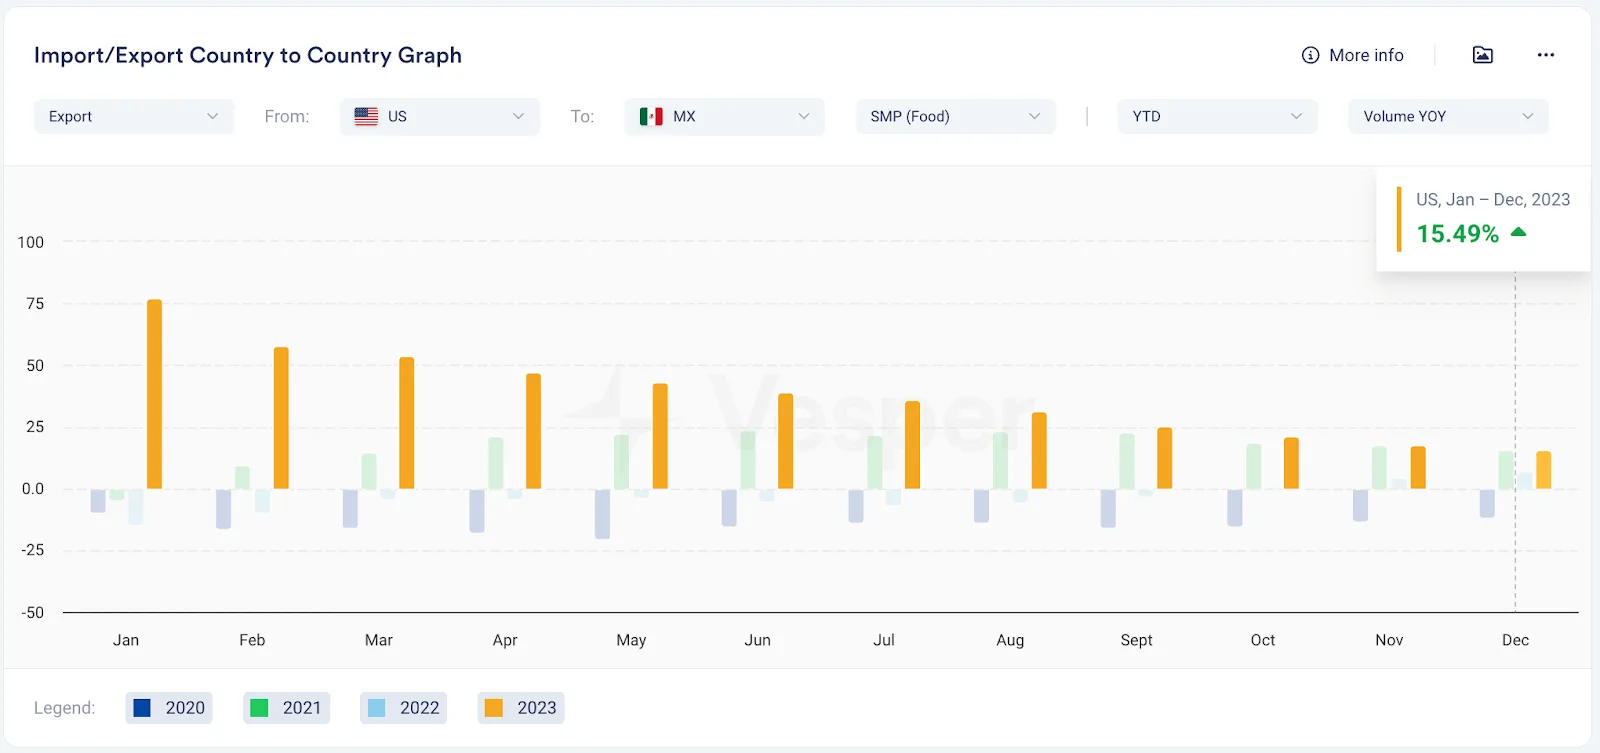
Figura 3: exportações de SMP dos EUA para o México, acumulado do ano na comparação anual, 2023
3. Manteiga e NFDM: oscilações de preço e percepções sobre a demanda
Os preços da manteiga nos EUA passaram por oscilações expressivas e atingiram patamares altos desde aproximadamente novembro de 2023. Curiosamente, de lá para cá vemos que a diferença de preço entre as grandes regiões produtoras (Europa, Oceania e EUA) encolheu, veja a Figura 7.
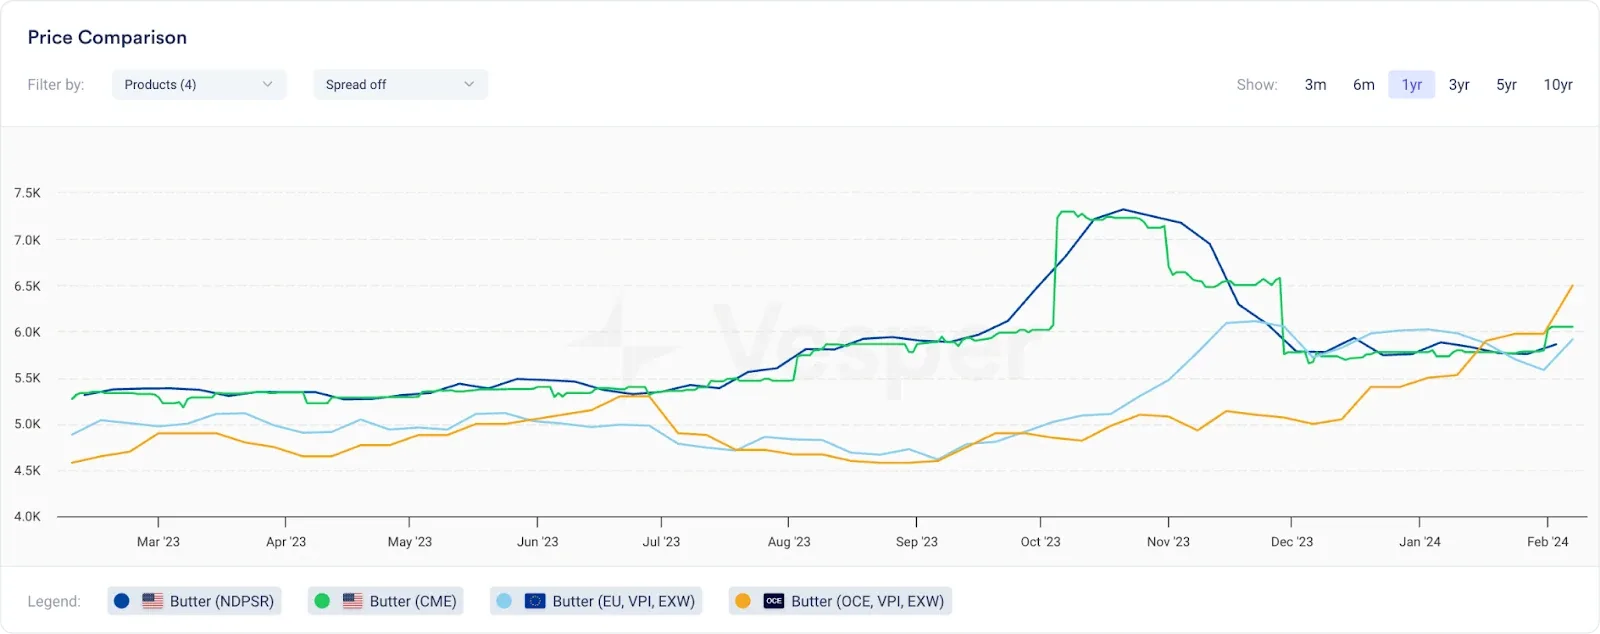
Uma tendência parecida no mercado de laticínios dos EUA aparece no mercado de pós, em que os preços do SMP e do leite em pó integral vêm convergindo nas últimas duas semanas, veja a Figura 8.
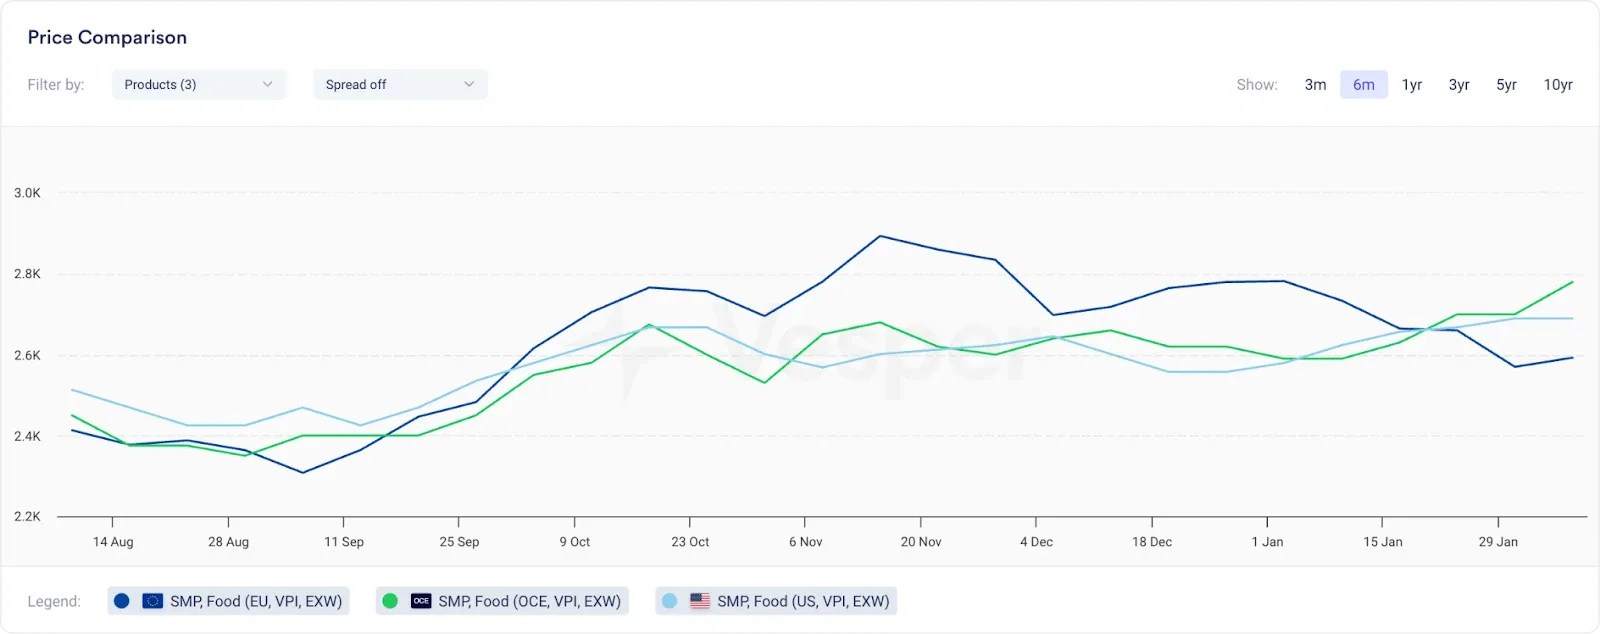
Esperamos que a demanda global contida empurre os preços para baixo no curto prazo. A Europa, conhecida como a região mais cara para leites em pó, já registrou queda de preços nos últimos meses, por causa de ofertas adicionais e de uma demanda persistentemente fraca. Ao mesmo tempo, os EUA e a Nova Zelândia, mais “baratos”, absorveram parte da demanda a preços que a Europa não conseguiu acompanhar, o que estreitou as diferenças de preço e reacendeu a concorrência. O resultado foi a convergência dos preços das diversas regiões.
A perspectiva para a manteiga é de modo geral estável no mundo, com um leve viés baixista na Europa e nos Estados Unidos por causa da demanda mais fraca. A hesitação dos compradores pode persistir enquanto os preços caírem, mantendo o mercado lento e sob pressão.
4. Leite orgânico vs. convencional: uma análise comparativa de preços
A diferença de preço entre o leite orgânico e o comum nos EUA pode ser bastante significativa. Em 2022, por exemplo, o custo médio de um galão de leite integral convencional foi registrado em 4,44 USD, enquanto meio galão de leite integral orgânico custava 4,76 USD, o que torna o leite orgânico mais de duas vezes mais caro que o convencional por galão. Essa tendência continua em 2023, quando o galão de leite integral convencional custou em média 4,38 USD e o meio galão de leite integral orgânico, 4,81 USD, o que reforça o custo mais alto do leite orgânico.
O motivo do preço mais alto do leite orgânico é multifatorial. As práticas da pecuária leiteira orgânica, que incluem não tratar as vacas com antibióticos ou hormônios de crescimento e exigir que parte relevante da alimentação venha de pastagem, elevam os custos de produção. Além disso, a certificação orgânica é cara e exige um controle de registros meticuloso. Os preços dos grãos orgânicos também tendem a ser mais altos e mais voláteis, e fatores como mau tempo e seca podem afetar bastante os custos. Insumos como combustível também têm impacto considerável em um setor que já opera com margens apertadas.
Apesar do custo mais alto, muitos consumidores optam pelo leite orgânico por causa da percepção de benefícios à saúde, de sabor melhor e de práticas agrícolas mais sustentáveis e humanitárias. O leite orgânico é frequentemente citado por ter mais ácidos graxos poli-insaturados e quantidades ligeiramente maiores de nutrientes benéficos em comparação com o leite comum, embora essas diferenças possam ser marginais. Vale lembrar, porém, que tanto o leite orgânico quanto o comum precisam atender a padrões rigorosos de segurança, incluindo a ausência de resíduos de antibióticos.
No fim das contas, a escolha entre leite orgânico e comum vai depender das prioridades de cada pessoa, entre elas preferências alimentares, restrições de orçamento e valores ligados à sustentabilidade ambiental e ao bem-estar animal.
5. Tendências em produtos proteicos: a demanda crescente por WPC e MPC
A demanda por produtos proteicos, em especial o concentrado proteico de soro de leite (WPC) e o concentrado proteico do leite (MPC), vem crescendo bastante, impulsionada pela mudança das preferências do consumidor rumo a estilos de vida mais saudáveis e escolhas alimentares sustentáveis.
Estima-se que o mercado de concentrado proteico de soro de leite alcance 6,7 bilhões de USD até 2033, partindo de 3,9 bilhões de USD em 2023, com crescimento a um CAGR de 5,5%, segundo a Future Market Insights. Esse crescimento é impulsionado pelo consumo crescente de produtos nutricionais ligados ao esporte e pelo uso do ingrediente como alternativa de bom custo-benefício na formulação de caramelos de qualidade superior. As propriedades funcionais, biológicas e nutricionais do WPC fazem dele um excelente ingrediente para uma variedade de aplicações alimentícias e medicinais.
A América do Norte segue como um mercado relevante para o WPC, impulsionado pela consciência do consumidor e pela presença de grandes fornecedores. O mercado da região é reforçado pela preocupação crescente com a ingestão diária de proteína e pela prevalência de doenças ligadas ao estilo de vida, o que leva a um salto na incorporação de WPC em alimentos infantis e à expansão rápida da indústria de processamento de alimentos. A demanda crescente pode ser observada nos números de importação dos EUA nos últimos dois anos, veja a Figura
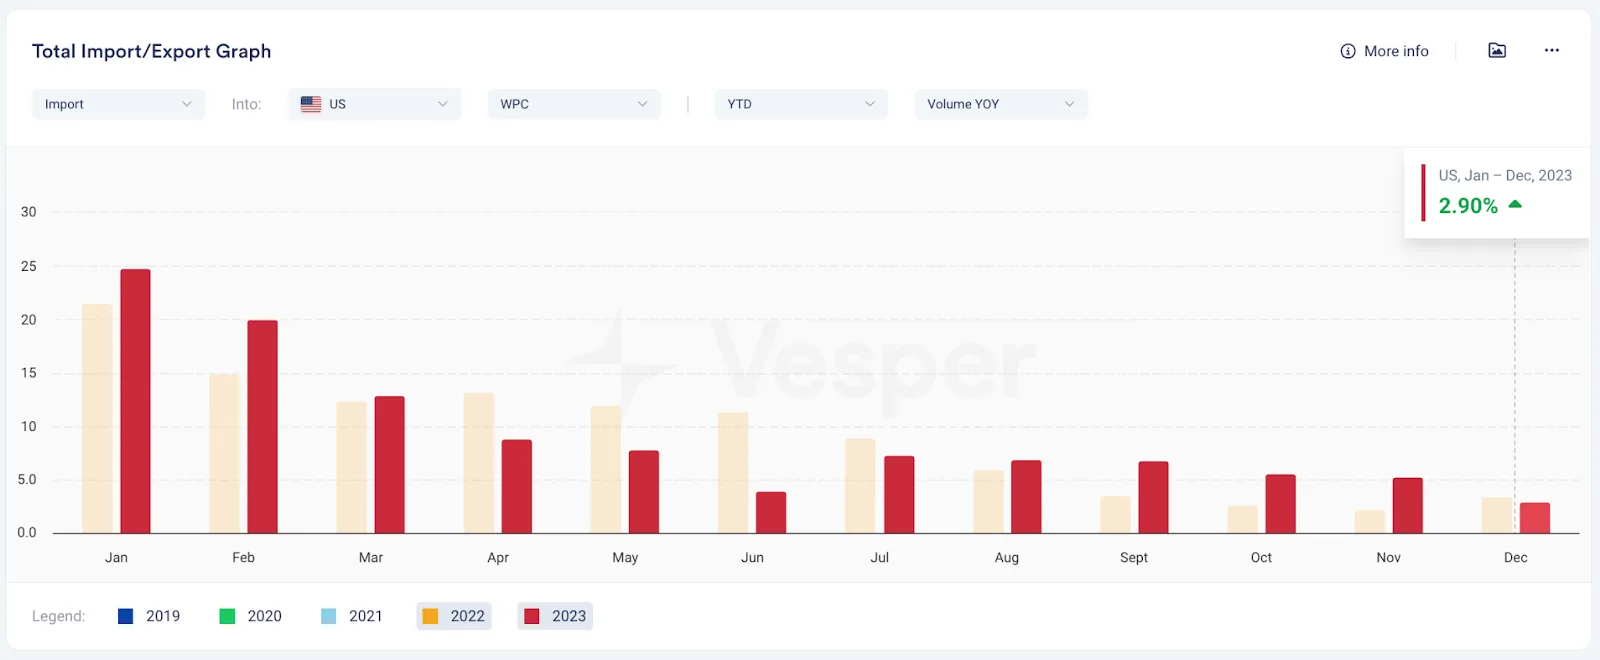
Figura 9: importação de WPC dos EUA, comparação anual no acumulado do ano
O mesmo vale para o mercado de MPC, que também deve se expandir de forma notável, com uma avaliação estimada em 165,0 milhões de USD em 2023 e previsão de chegar a 376,7 milhões de USD até 2033, com crescimento a um CAGR de 8,2%. Esse crescimento é atribuído ao interesse crescente por alimentos produzidos de forma sustentável e ética, especialmente na América do Norte e na Europa.
6. Volumes de produção e áreas de crescimento: os estados líderes e suas contribuições
Durante a primavera e o outono no Hemisfério Norte, a maior parte das regiões registra temperaturas um pouco mais altas. Isso gerou condições favoráveis à produção de leite em áreas ligeiramente mais frias, enquanto regiões mais quentes, como o Sul da Europa e a Califórnia, enfrentam calor excessivo, que afeta as vacas e leva a uma queda expressiva na produção de leite.
Nos Estados Unidos, o impacto do estresse térmico sobre a produção de leite fica evidente na comparação entre as regiões Oeste e Meio-Oeste. Em 2023, a produção de leite no Oeste caiu 1,63%, enquanto o Meio-Oeste registrou alta de 1,71% frente ao ano anterior, veja a Figura 10.
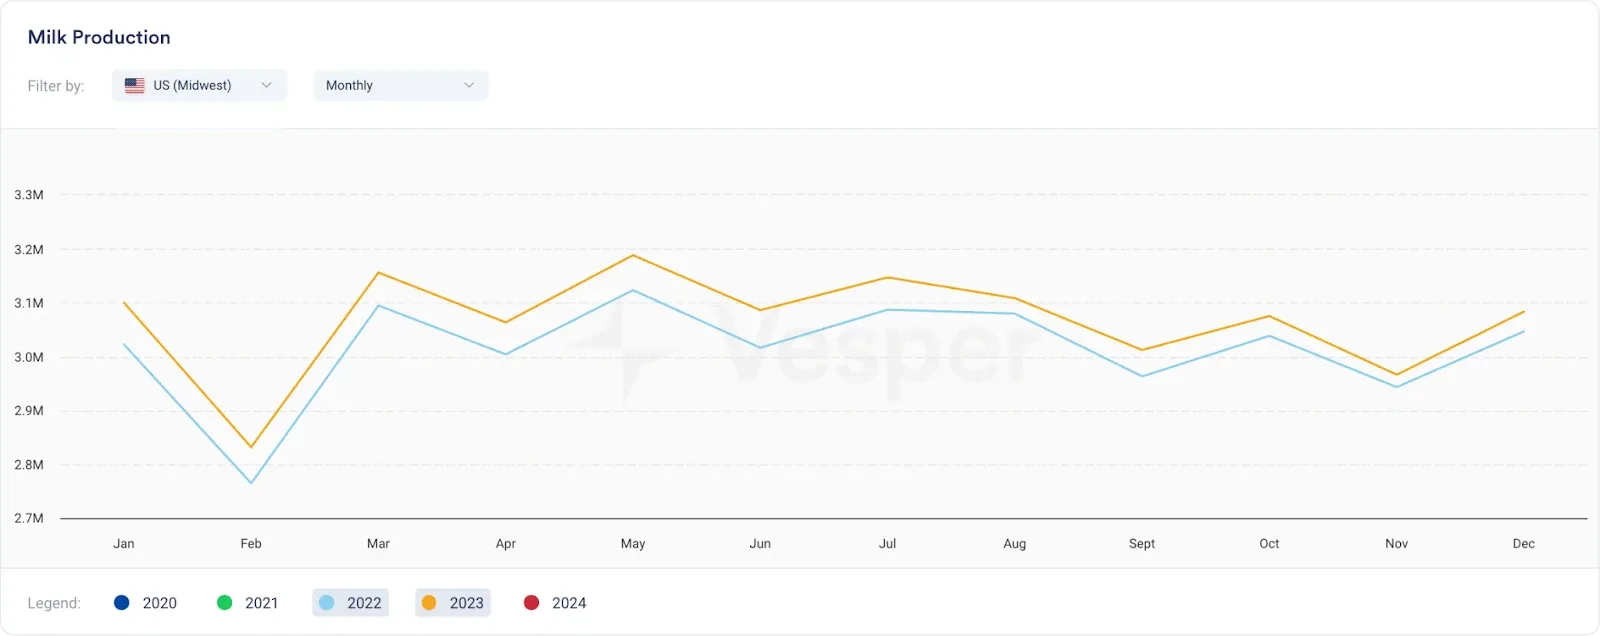
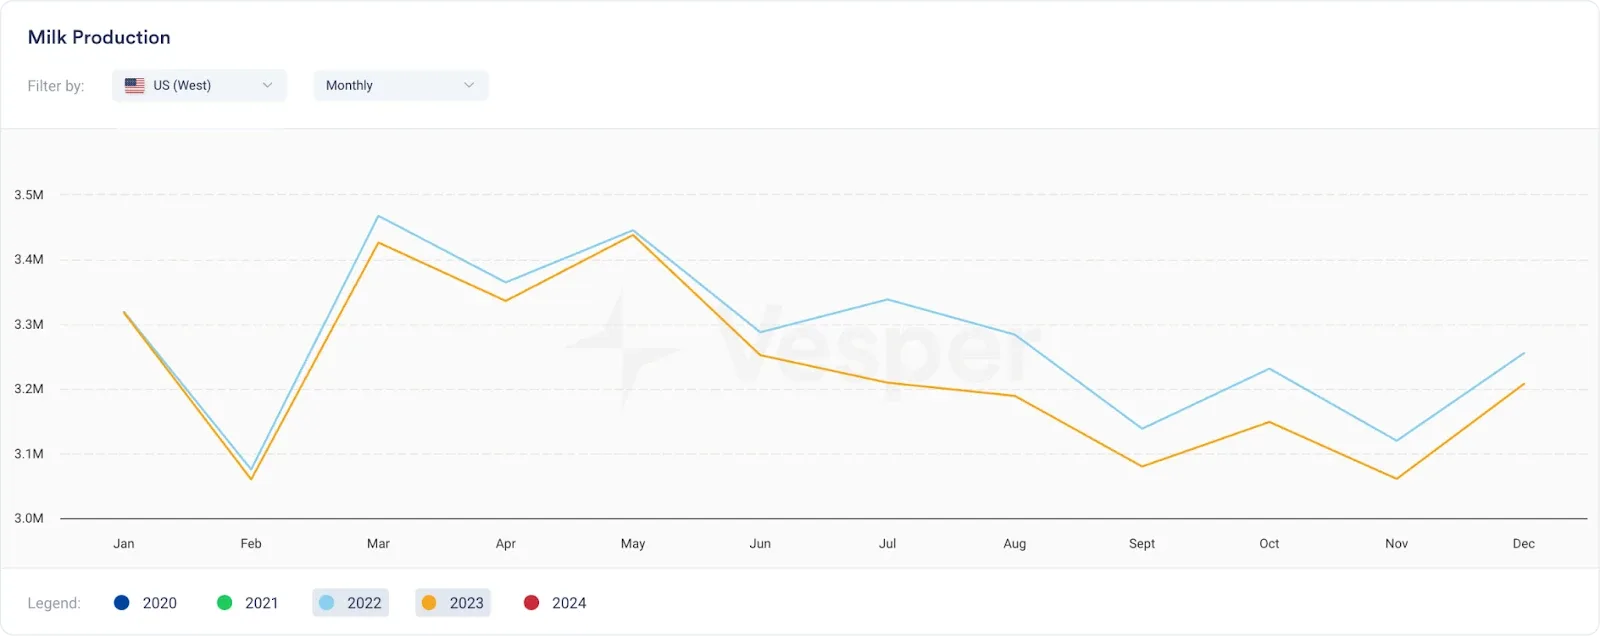
Figura 10: produção mensal de leite do Oeste e do Meio-Oeste dos EUA, em MT
A elevação das temperaturas é um desafio relevante para a produção de laticínios, porque provoca estresse térmico nas vacas. Esse estresse reduz a produção de leite e compromete o bem-estar animal. Além disso, a necessidade de mais sistemas de resfriamento e de mais água eleva os custos operacionais. Com as temperaturas em alta contínua, medidas proativas como melhores tecnologias de resfriamento e uma gestão estratégica do rebanho são essenciais para mitigar esses desafios e sustentar a produção leiteira.
2. A relação interligada entre preços do queijo, preços do leite na porteira e produção de leite nos EUA
Os preços do queijo no mercado de laticínios dos EUA são influenciados por vários fatores, entre eles os preços do leite, a dinâmica de oferta e demanda, os custos de produção e as políticas comerciais. Cheddar, mozarela e queijos especiais estão entre as variedades mais negociadas no mercado de laticínios dos EUA.
Historicamente, os preços do queijo mostraram certa volatilidade por causa das oscilações nos preços do leite, que é um insumo central na produção de queijo. Como se vê na figura abaixo, o início de 2023 deu sequência ao forte ritmo do fim de 2022. Os primeiros meses mostraram crescimento substancial na comparação anual, perto da força observada na forte temporada de leite de 2021, veja a Figura 4.
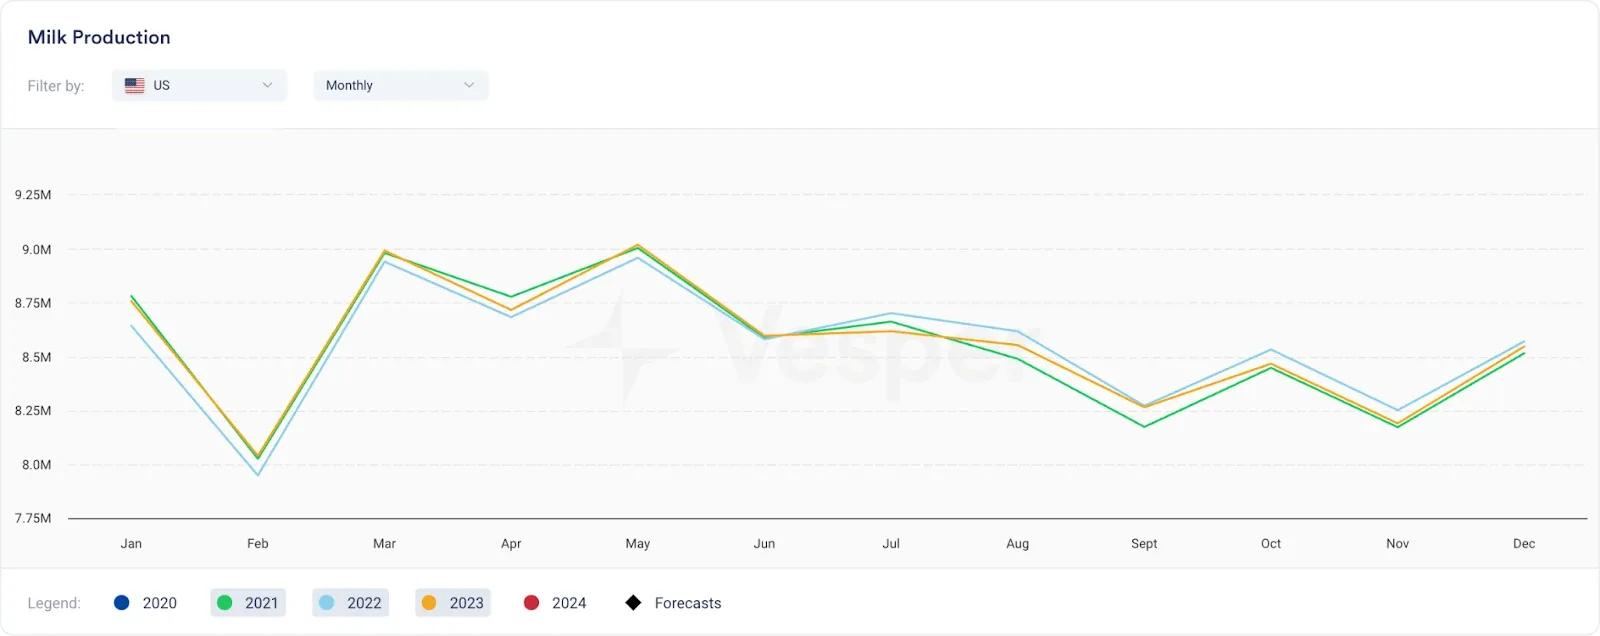 Figura 4: produção mensal de leite dos EUA, em MT
Apesar desse começo promissor, uma queda posterior na produção se tornou inevitável quando os preços do leite despencaram nos primeiros meses do ano, veja a Figura 5.
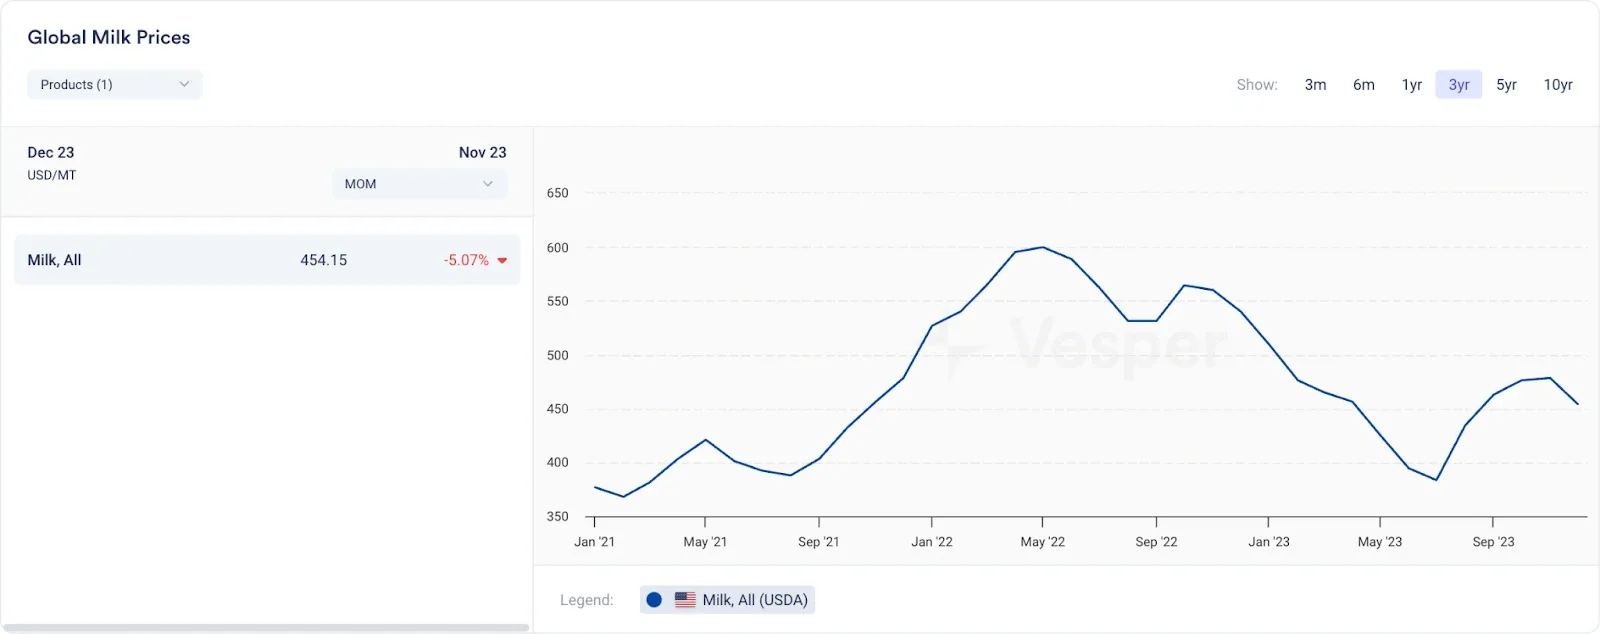
Figura 5: preços do leite nos EUA segundo o USDA, em USD/mt
Como mostra a figura abaixo, existe uma relação interligada entre preços do queijo, preços do leite na porteira e produção de leite nos EUA.
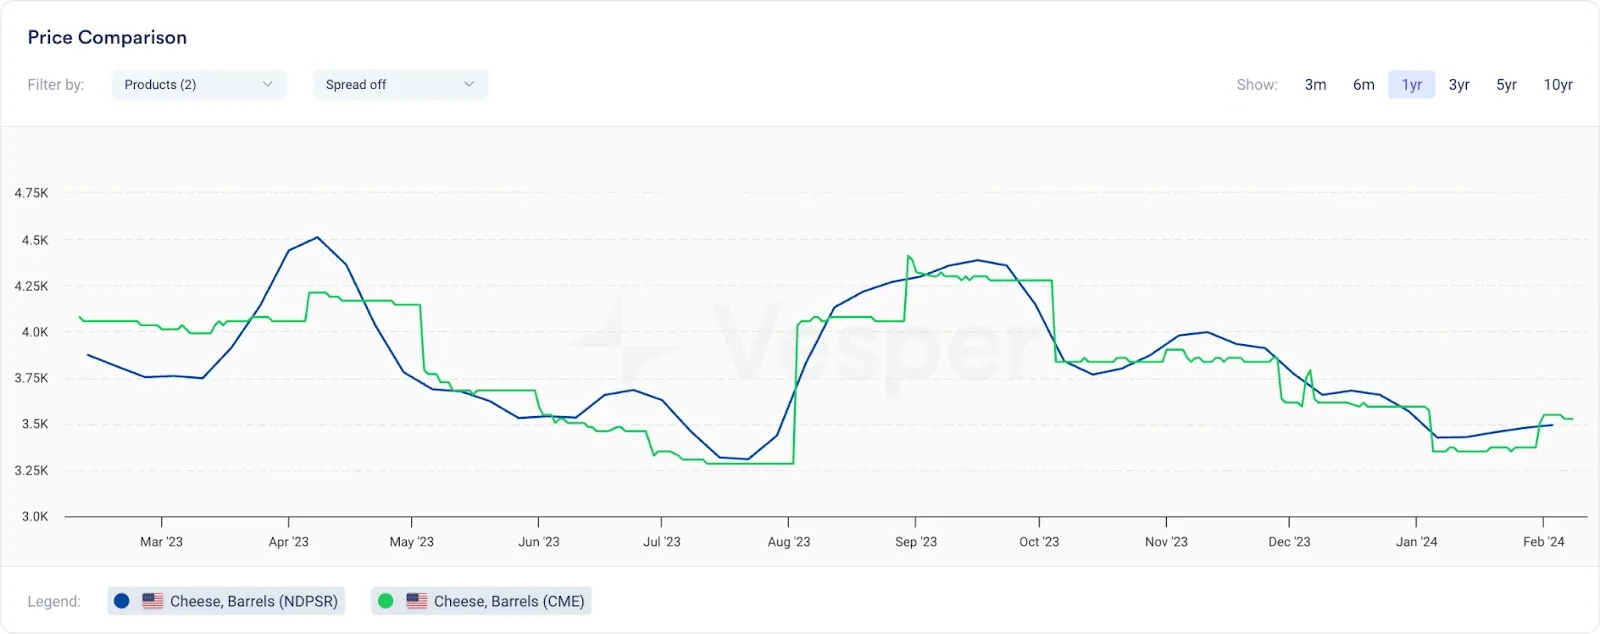
Figura 6: preços de 1 ano dos barris de queijo dos EUA, segundo o NDPSR e a CME
7. Previsão para o mercado de laticínios dos EUA em 2024: projeções de preços, demanda e mudanças na produção
Os dados de produção da Vesper mostram a produção de leite dos EUA praticamente estável em 2024, com queda de 0,19% frente a 2023. A Figura 11 mostra os volumes mensais por trás disso.
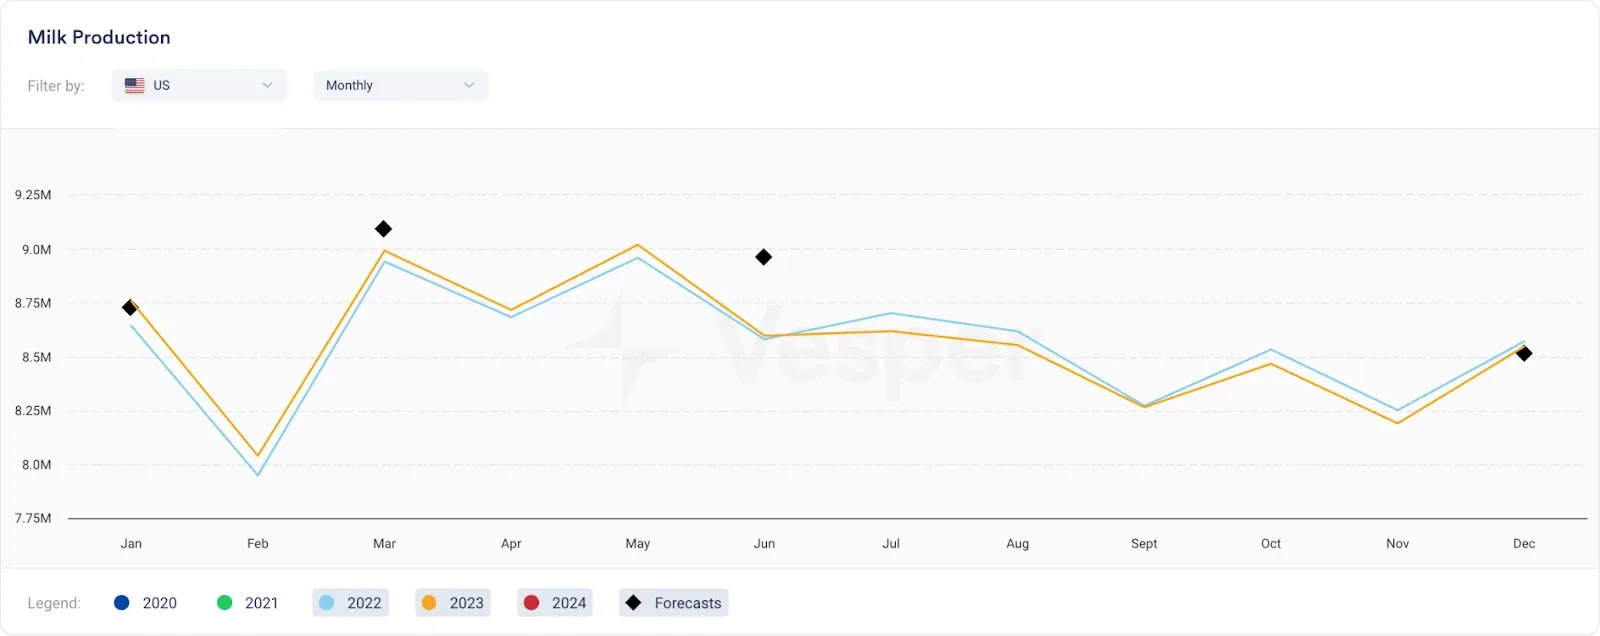
Figura 11: volumes mensais de produção de leite dos EUA, em MT
Esse ajuste é atribuído a vários fatores, entre eles o tamanho do rebanho, os custos de alimentação e as condições climáticas vigentes, todos eles com papel relevante na definição dos níveis de produção.
Em demanda e consumo, o interesse doméstico por laticínios deve se manter estável, sustentado pelas preferências do consumidor e pelo crescimento populacional. O cenário de exportação, porém, pode encontrar obstáculos por causa da imprevisibilidade das condições econômicas globais, das políticas comerciais em transformação e das oscilações cambiais.
A dinâmica de produção também tende a mudar, com avanços tecnológicos contínuos e uma ênfase crescente em práticas sustentáveis remodelando o setor de laticínios. Além disso, o surgimento de alternativas aos laticínios, em especial as de base vegetal, pode influenciar ainda mais os padrões de consumo convencionais.
Na frente geopolítica, o comércio internacional de laticínios é sensível às nuances de acordos comerciais, sanções e estabilidade política. Também se espera que o fantasma das mudanças climáticas e a implementação de regulações ambientais afetem os métodos de produção e moldem ainda mais a trajetória futura do setor de laticínios.