糖+110 月白砂糖交割量仅为去年的三分之一伦敦 10 月白砂糖合约到期时交割量略低于 50 万吨,一年前的同一到期合约超过 150 万吨;与此同时,ICE 食糖投机者把净多头增至 106,116 手,为 2023 年以来最大。
饮料+1巴西创纪录的装运量让咖啡一周几乎持平巴西 8 月阿拉比卡与罗布斯塔装运量双双创下季节性纪录,成交最活跃的 12 月咖啡合约本周却只下跌 0.8 美分,收于每磅 290.5 美分。原因来自咖啡市场之外。
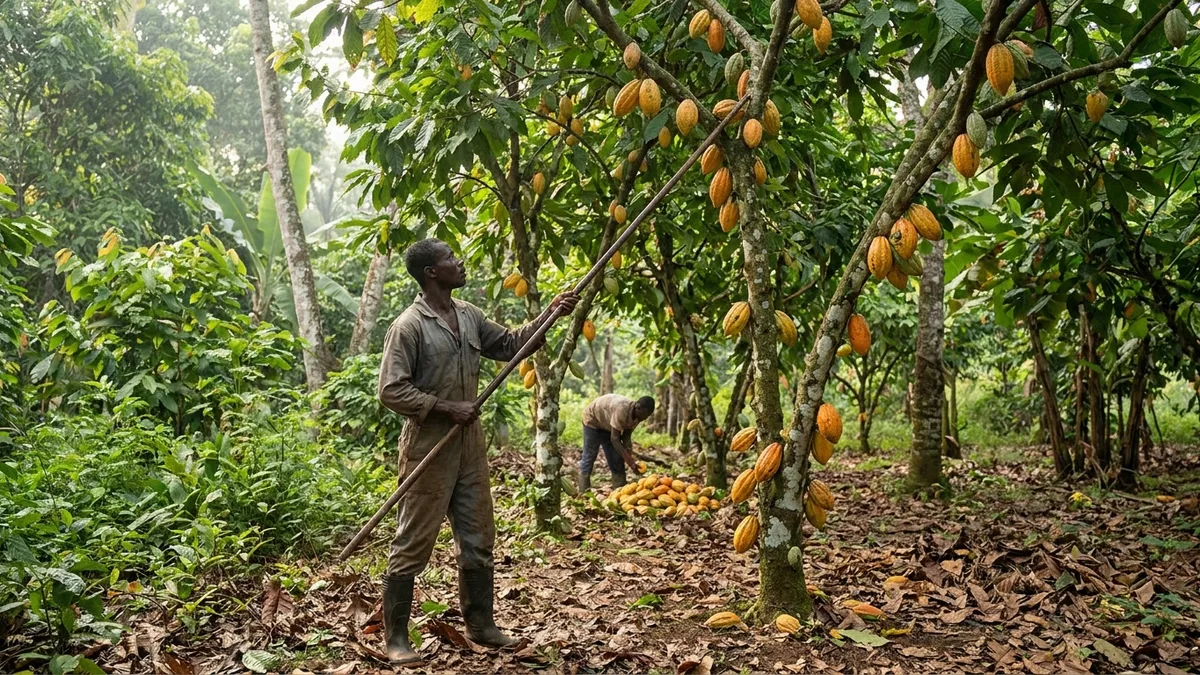
可可加纳国营出口商下调可可产量预估,降幅最高达 38%加纳国营出口商将 2026/27 年度可可产量预估下调至 47 万至 62 万吨,上一年度约为 76 万吨,相当于减产 18% 至 38%,而市场对新年度是缺口还是过剩仍存在明显分歧。
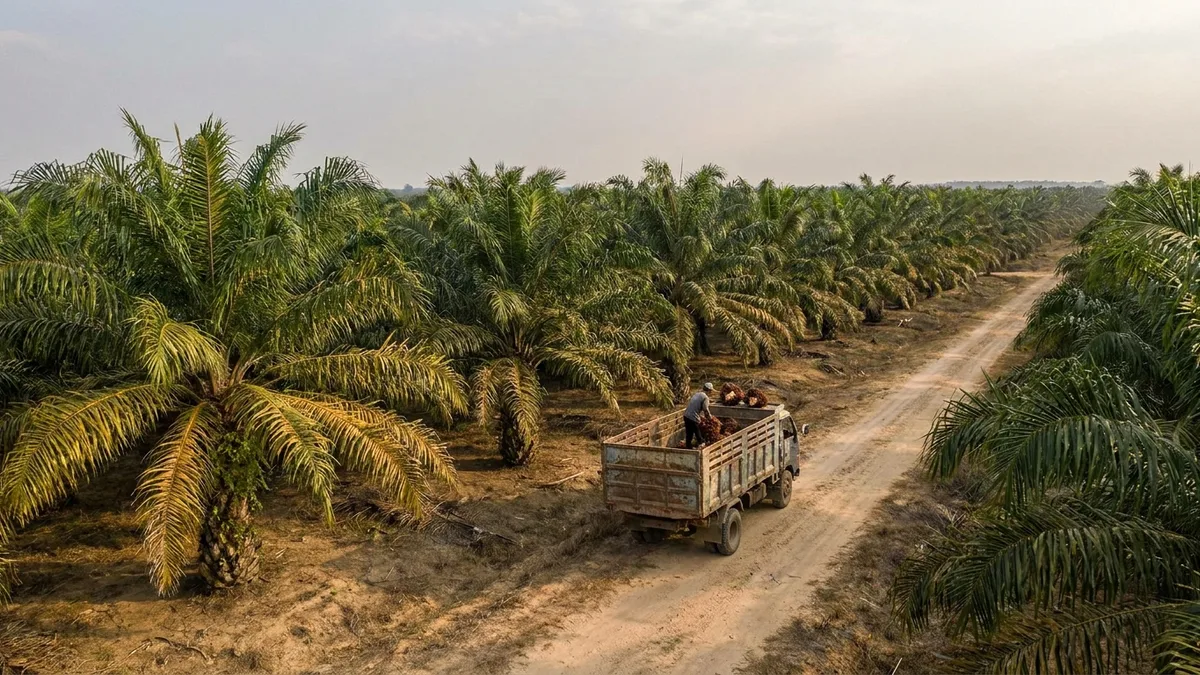
植物油马来西亚棕榈油库存攀升 7.5%,四季度供应看起来更紧8 月 MPOB 数据显示马来西亚棕榈油库存上升 7.5% 至 282 万吨,出口同样下降 7.5%,BMD 价格回落,但四季度供应偏紧,欧洲菜籽播种是更近的风险。
饮料巴西创纪录的多雨 9 月将阿拉比卡拖至每磅 3 美元之下12 月合约下跌 18.15 美分,收于每磅 2.91 美元。巴西 9 月有望成为有记录以来最多雨的开局之一,各产区花期普遍展开,Sucafina 预计价格还会进一步走低。
植物油印尼确认推行 B50,Vesper 预计新增需求 100 万吨全面实施 B50 将使印尼生物燃料用棕榈油最低用量增加 240 万吨。Vesper 估计,若未能走完这一步,超出 B40 的增量约为 100 万吨,而供应端已现隐忧。
饮料巴西卖盘拖累咖啡回落至每磅 3 美元附近12 月咖啡期货本周下跌 9.8 美分,收于每磅 311.50 美分,因巴西出口商加大套期保值力度。Sucafina 认为本周市场将在每磅 3 美元附近获得支撑。
可可可可期货在新产季开局跳涨 12%伦敦可可期货一周内上涨 12.3%,市场判断这主要是投机性空头回补,科特迪瓦果荚计数疲软推低产量预估,收购价预计维持在每公斤 1,200 西非法郎不变,本文解读背后原因。
饮料咖啡再度上涨,阿拉比卡咖啡仍供应过剩12 月咖啡期货本周上涨 23.75 美分,收于每磅 3.4165 美元,盘中一度触及 342.55 的高点。市场普遍认为阿拉比卡咖啡本季供应过剩,上涨另有原因。
植物油棕榈油远月合约计入厄尔尼诺减产损失GAPKI 表示,极端厄尔尼诺现象可能使印尼下一榨季棕榈油产量减少多达 300 万吨,幅度高于 LSEG 与 OilWorld 给出的 200 万吨估计,期货曲线已经开始计入这一产量风险。
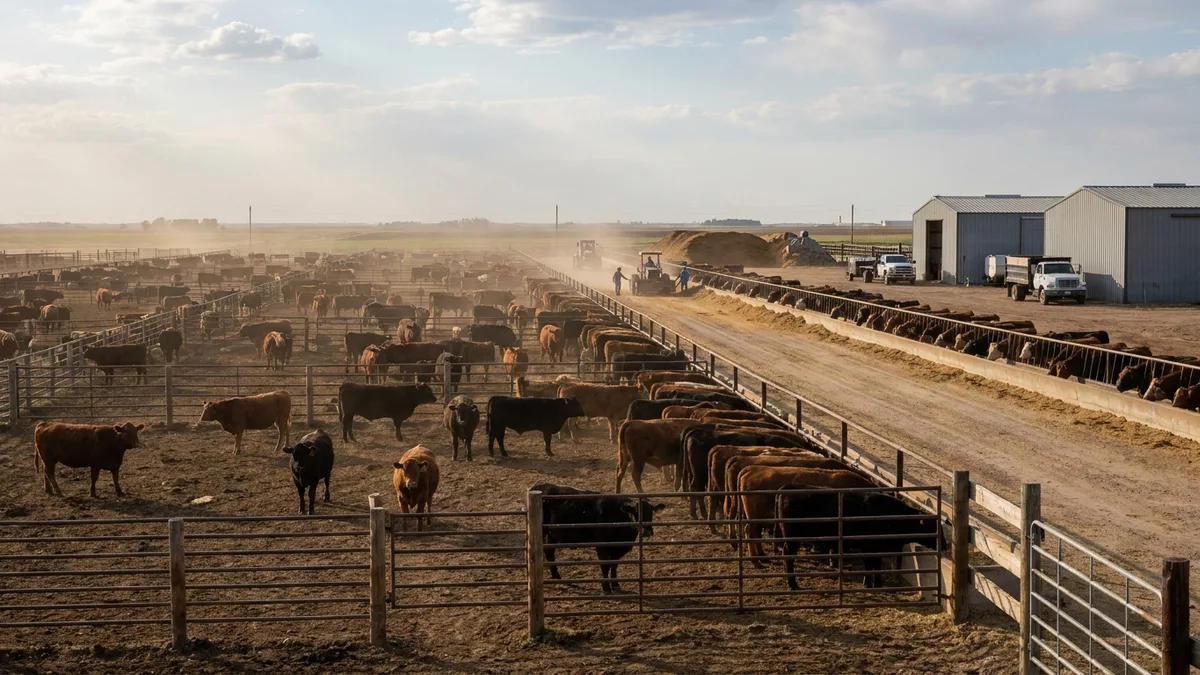
肉类与禽类+1美国肉牛入栏量下降 11%,育肥场亏损进一步扩大美国 7 月肉牛入栏量降至 142 万头,远低于市场普遍预期,育肥场现金亏损已扩大至每头 300 至 400 美元,玉米成本同步走高,饲养利润被进一步侵蚀。
饮料+2巴西咖啡品质令人失望,ICE 认证库存持续偏紧Sucafina 表示,巴西新季咖啡在杯测品质与筛目上均未达预期,令本已萎缩至 25 万袋出头的 ICE 认证库存难以获得喘息空间,公司同时下调了产量预估。