Notre rapport de perspectives de septembre indiquait que les conditions El Niño se prolongeraient en 2024, avec une intensification possible et une fin au printemps. L’anticipation d’un El Niño plus marqué dans les mois à venir a créé de l’incertitude chez les opérateurs en huiles végétales et les a poussés à sécuriser des stocks suffisants.
Les experts s’accordent toutefois désormais à dire qu’El Niño pourrait ne pas pénaliser significativement la production d’huiles végétales.
Cet article examine les effets possibles d’El Niño et d’autres conditions météorologiques (prévues) sur les rendements attendus des différentes cultures oléagineuses comme le soja, l’huile de palme, le colza, le tournesol et l’huile d’olive en 2024 dans le monde.
El Niño, La Niña et la phase ENSO neutre
Avant d’aller plus loin, voici un bref aperçu des prévisions de la NOAA pour les conditions météorologiques de cette année : la NOAA anticipe un passage d’El Niño à des conditions ENSO neutres entre avril et juin 2024, avec une probabilité de 83 %. Il existe en outre 62 % de chances de basculer vers des conditions La Niña de juin à août 2024, voir figure 1.
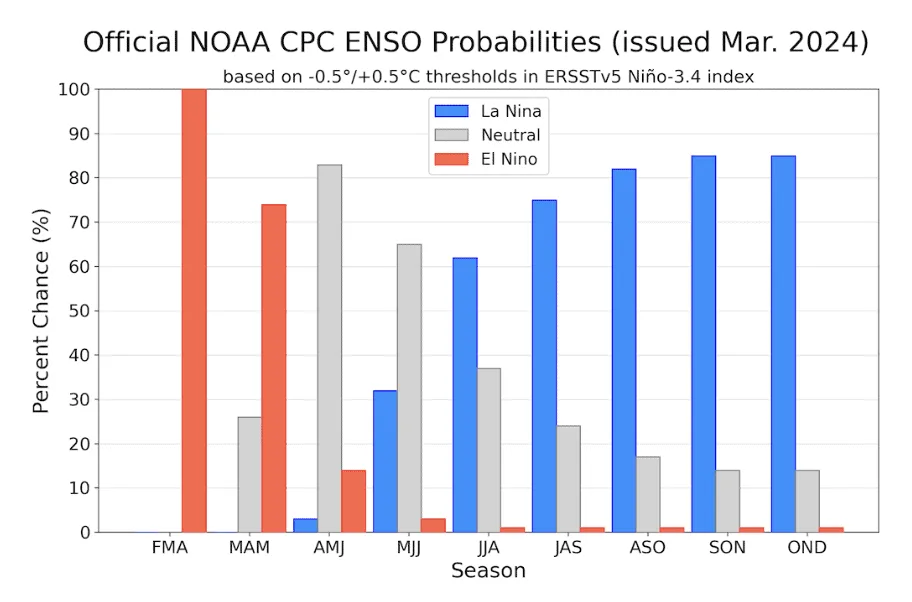
Figure 1 : probabilités officielles ENSO pour l’indice de température de surface de la mer Niño 3,4 (5° N–5° S, 120° O–170° O)
Pour ceux qui connaîtraient mal ces phénomènes : El Niño entraîne des températures de surface de la mer supérieures à la normale dans le Pacifique tropical, ce qui influe sur le climat mondial et modifie les régimes météorologiques, avec par exemple davantage de pluie dans le sud des États-Unis et sur le golfe du Mexique et des conditions plus sèches en Asie du Sud-Est, en Australie et en Afrique centrale, voir figure 2.
La Niña se caractérise à l’inverse par des températures de surface de la mer plus fraîches que la normale dans le Pacifique tropical et influence également les régimes météorologiques mondiaux. Aux États-Unis, elle peut décaler vers l’est les eaux de surface chaudes et modifier ainsi les températures, les pluies et les vents, voir figure 3.
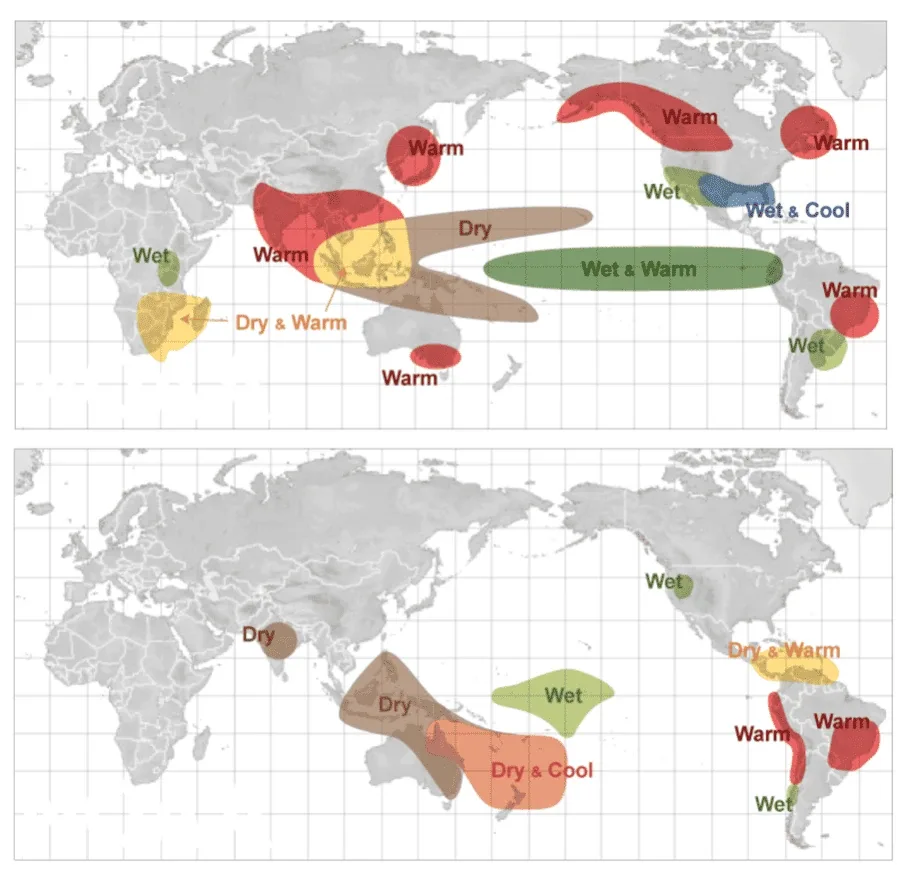
Figure 2 : effets d’El Niño de décembre à février (image du haut) et effets d’El Niño de juin à août (image du bas)
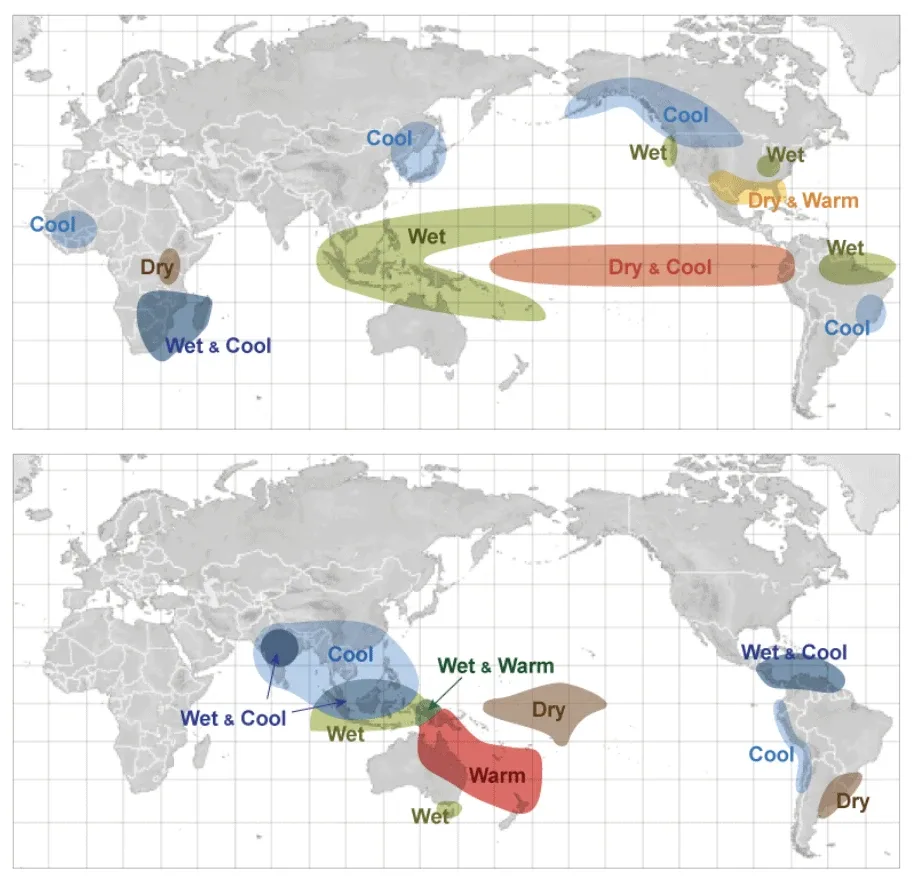
Figure 3 : effets de La Niña de décembre à février (image du haut) et effets d’El Niño de juin à août (image du bas)
Enfin, la phase ENSO neutre désigne une période sans El Niño ni La Niña, où les températures de surface de la mer, les vents et les pluies du Pacifique tropical restent proches des moyennes de long terme. Pendant cette phase, il est important que les agriculteurs suivent de près les bulletins météorologiques locaux afin d’adapter leurs stratégies culturales, en particulier pour les semis et l’irrigation, en raison des variations possibles de la pluviométrie.
*Notez que des prévisions à une telle échéance comportent un degré d’incertitude élevé.
Effets d’El Niño sur les rendements prévus du soja
Commençons par les effets possibles d’El Niño et d’autres conditions météorologiques (prévues) sur les rendements du soja en 2024, région par région.
🇺🇸 L’agriculture américaine espérait une amélioration en 2024 après trois hivers La Niña consécutifs, qui avaient provoqué la sécheresse dans des zones de récolte de soja essentielles du Midwest.
Si El Niño a influencé les précipitations en 2023, favorisant les Great Plains avec des zones dépassant 110 % de la pluviométrie normale et atteignant peut-être 150 % dans l’Oklahoma Panhandle, la reprise du Midwest est restée en deçà. Certaines zones accusent encore des déficits importants, de 50 % à 70 % sous la normale.
Les travaux des champs de la campagne 2024 de maïs et de soja du Midwest débutant dans un mois, l’attention se porte avant tout sur la recharge en humidité des sols. Les projections de production de soja pour la campagne 2023/24 la placent au douzième rang des plus tendues jamais enregistrées, en recul à 113,3 millions de tonnes, soit une baisse de 2,48 % par rapport à la campagne précédente, voir figure 4. S’y ajoutent des inquiétudes quant à une possible La Niña, qui poserait de nouvelles difficultés au secteur du soja la saison prochaine.
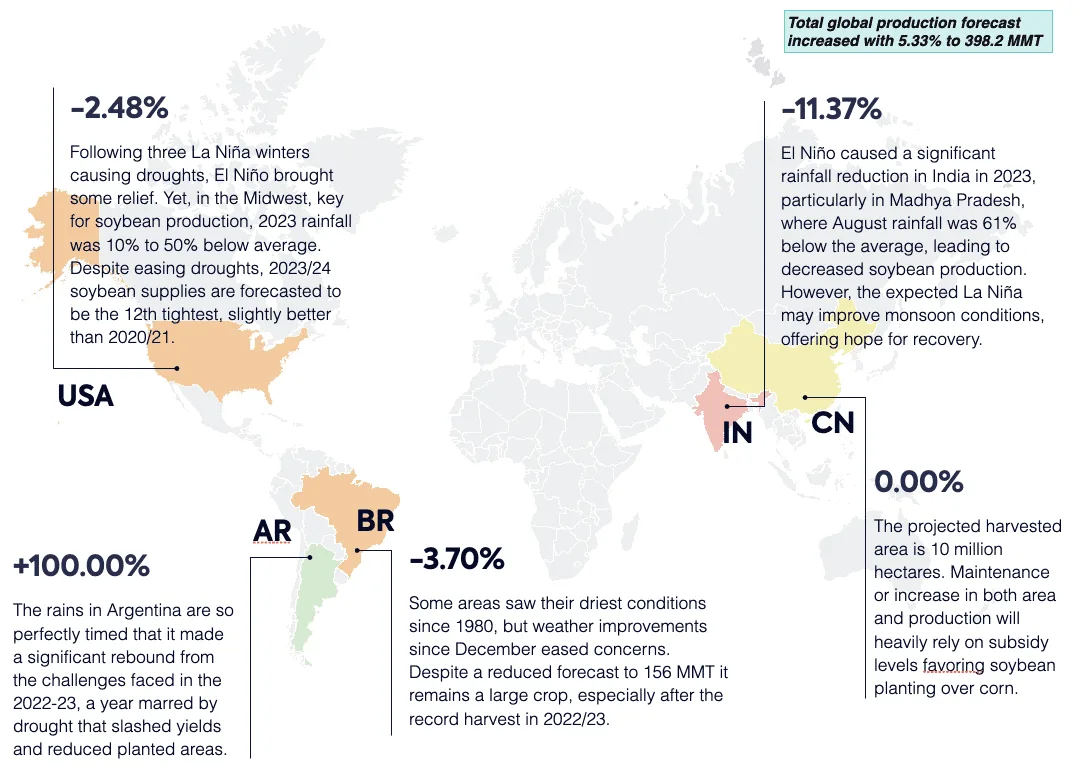
Figure 4 : évolution de la production mondiale de soja en 2023/2024, comparée à 2022/2024.
🇧🇷 El Niño, connu pour la chaleur et la sécheresse qu’il amène en Amérique du Sud, a déclenché une sécheresse marquée en Amazonie vers octobre dernier. Les niveaux d’eau des fleuves amazoniens ont nettement baissé, certains points enregistrant leur plus faible pluviométrie depuis 1980.
Les producteurs brésiliens de soja ont craint de devoir ressemer et d’obtenir des rendements plus faibles, faute de pluie et en raison de températures élevées qui se sont prolongées en novembre et décembre, d’où des prévisions de production revues à la baisse en décembre et en janvier.
Les conditions se sont améliorées au Brésil à partir de janvier, apaisant les inquiétudes. Selon l’Agriculture and Horticulture Development Board (AHDB), « pour que les cours des oléagineux changent de trajectoire, il faudra soit une modification fondamentale de la demande à moyen terme, soit de nouveaux problèmes de cultures quelque part dans le monde ».
Après la stabilisation météorologique de janvier, les prévisions de production ont été ajustées. L’USDA table sur une récolte brésilienne de soja 2023/24 de 156 millions de tonnes, en baisse de 3,70 % sur un an, voir figure 4. Les autres estimations sont de 149,4 millions de tonnes pour Conab, 151,3 millions pour Safras & Mercado, 150,35 millions pour StoneX et 145,4 millions pour AgResource.
🇦🇷 L’Argentine a elle aussi subi la sécheresse lors de la campagne 2022/23 à cause de La Niña ; l’automne 2023 a toutefois apporté des pluies opportunes et permis un net rebond. Alors que la prévision brésilienne de soja pour 2023/24 recule, l’Argentine s’apprête à connaître un bond remarquable, estimé à près de 100 % pour atteindre 50 millions de tonnes selon l’USDA, et 52,5 millions selon la Bourse de céréales de Buenos Aires.
Les prévisions suggèrent que l’USDA pourrait relever légèrement son estimation pour l’Argentine, autour de 50,8 millions de tonnes. Bien que l’USDA anticipe une hausse de la consommation de soja, d’autres organismes prévoient une consommation plus faible, en raison du recul de la demande de la filière porcine chinoise. Cela laisse présager un effet neutre sur les prix, dès lors que la production argentine est suffisante.
Les prévisions de production de soja ont influé sur les prix de l’huile de soja et resserré l’écart de prix entre l’huile de palme et l’huile de soja, les deux huiles les plus consommées. Ce resserrement apparaît sur la figure 5 et ramène le ratio de prix palme/soja dans une fourchette historiquement normale. Cet ajustement pourrait offrir davantage d’options d’achat aux industriels de l’agroalimentaire, qui peuvent souvent utiliser les deux huiles indifféremment.
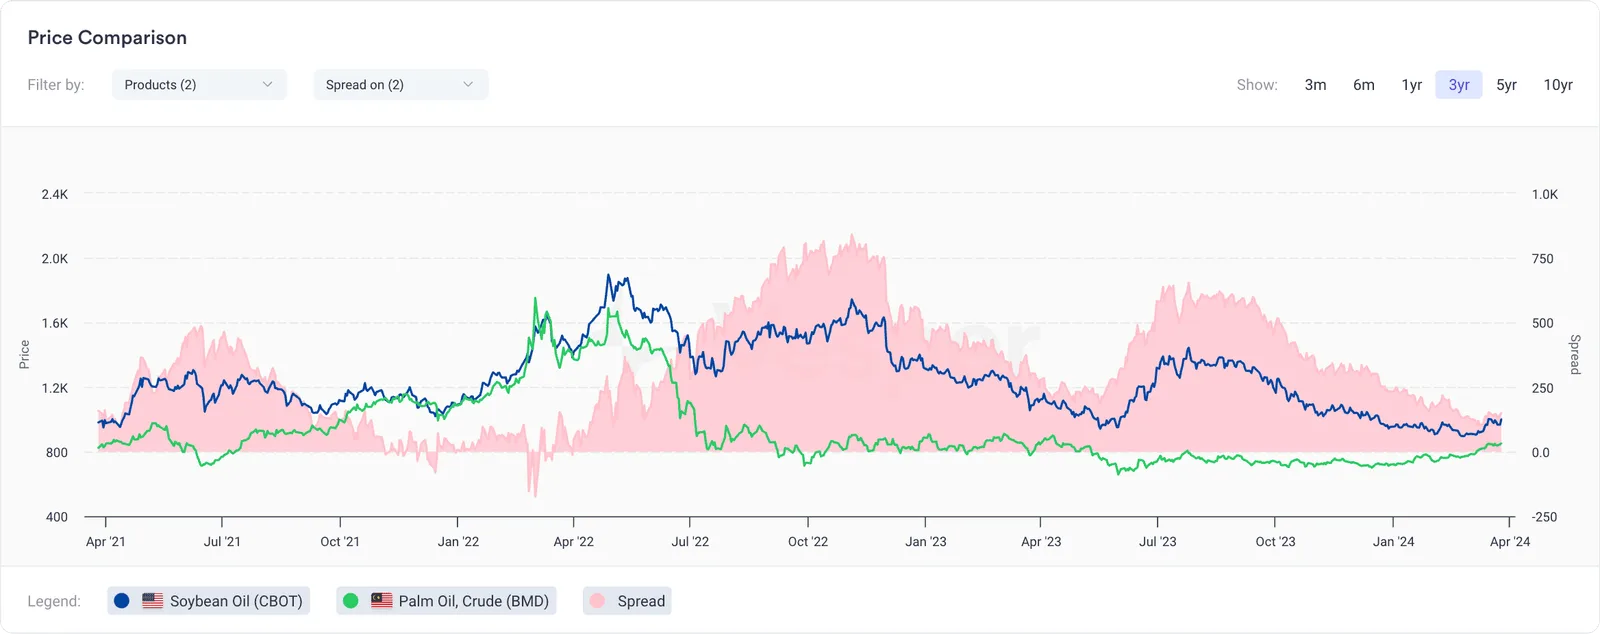
Figure 5 : comparaison de prix entre l’huile de soja (CBOT) et l’huile de palme brute (BMD) en USD/mt
Effets d’El Niño sur les rendements prévus de l’huile de palme
🇮🇩 🇲🇾 El Niño, réputé provoquer des sécheresses dans des régions clés de l’huile de palme comme la Malaisie et l’Indonésie, se distingue actuellement des épisodes passés, avec de bonnes pluies en Malaisie du fait d’un couplage tardif des indicateurs. Malgré les inquiétudes initiales, les précipitations dépassent nettement les normes depuis novembre et l’USDA prévoit des niveaux de production records pour l’Indonésie (47 millions de tonnes, en hausse de 1,08 %) et la Malaisie (19 millions de tonnes, en hausse de 3,33 %) sur la campagne 2023/24.
L’arrivée possible de La Niña, avec 55 % de chances de juin à août, pourrait influer davantage sur la production d’huile de palme. La prudence reste toutefois de mise, car un excès de pluie peut gêner les rendements et la récolte. À court terme, une tendance légèrement haussière est attendue, portée par un rapport récent du MPOB et par la hausse de la demande pendant le ramadan de mars.
Cela dit, l’écart de prix réduit entre l’huile de palme et les huiles concurrentes comme le soja, illustré sur la figure 5, suggère une limite possible à toute hausse marquée des prix de l’huile de palme. Combinée à l’évolution des régimes météorologiques mondiaux, la perspective générale pour les prix de l’huile de palme en 2024 penche plutôt vers une tendance baissière.
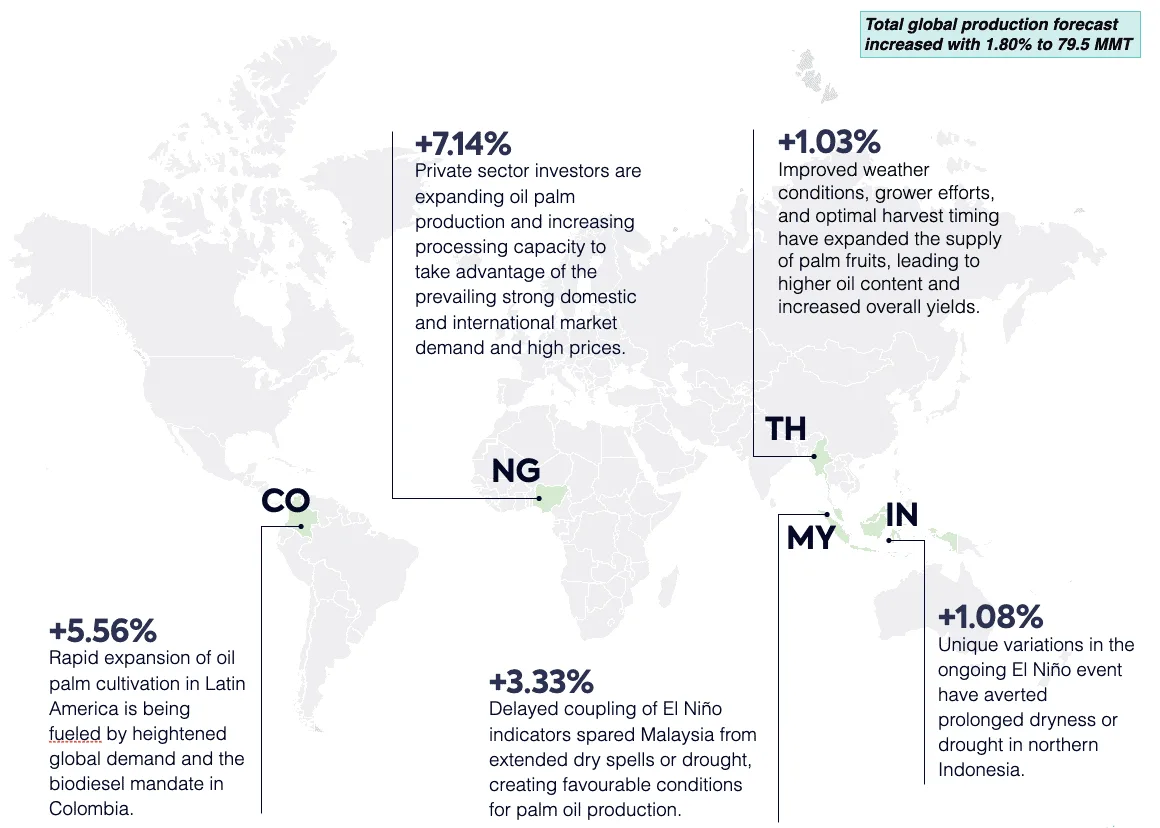
Figure 6 : évolution de la production mondiale d’huile de palme en 2023/2024, comparée à 2022/2024
Effets des conditions météorologiques sur la prévision de production de colza
🇪🇺 La production européenne de colza fait l’objet d’un débat nourri, en particulier sur le point de savoir si elle augmentera ou diminuera. Le dernier rapport de l’USDA projette une hausse de 2,19 % de la production européenne de colza pour la campagne 2023/24, à 20 millions de tonnes. Le cœur du débat entre acteurs du marché porte sur les surfaces semées, beaucoup d’opérateurs européens ayant semé entre août et fin octobre 2023.
Des professionnels du secteur estiment que la surface semée européenne pourrait être inférieure aux attentes initiales, autour de 5,65 millions d’hectares. Selon la Commission européenne, cette estimation représente un recul important par rapport aux 6,10 à 6,15 millions d’hectares récoltés en 2023.
La baisse des surfaces semées concorde avec le temps humide signalé par Crop Monitoring in Europe (MARS) : en Allemagne, en Autriche, en Tchéquie et en Pologne, les précipitations continues ont dépassé le triple de la moyenne de long terme (LTA). Cette situation soulève des craintes d’abandons et de dégâts importants aux cultures, dont l’ampleur reste difficile à évaluer.
Certains experts anticipent en conséquence une baisse de 7 % de la prochaine récolte de colza de l’UE, à 18,4 millions de tonnes, en raison d’un net recul des surfaces semées dans la plupart des pays producteurs.
🇨🇦 Pour le Canada, les projections de production de colza divergent. Selon le Canola Council Canada, la production canadienne de colza devrait reculer de 2,00 % en 2023/24, à 18,3 millions de tonnes, par rapport à la campagne précédente. StatCan et l’USDA tablent en revanche sur une légère hausse de 0,56 %, à 18,8 millions de tonnes sur un an.
Fin janvier 2024, l’ensemble de la région des Prairies, y compris des provinces clés du colza comme la Saskatchewan, l’Alberta et le Manitoba, était classé anormalement sec (D0) ou en sécheresse modérée à exceptionnelle (D1 à D4). Ce classement couvre l’intégralité du territoire agricole de la région, comme le montre la figure 7. Compte tenu de conditions météorologiques difficiles, la question se pose : le Canada peut-il réellement atteindre les 18,8 millions de tonnes prévues par StatCan et l’USDA ?
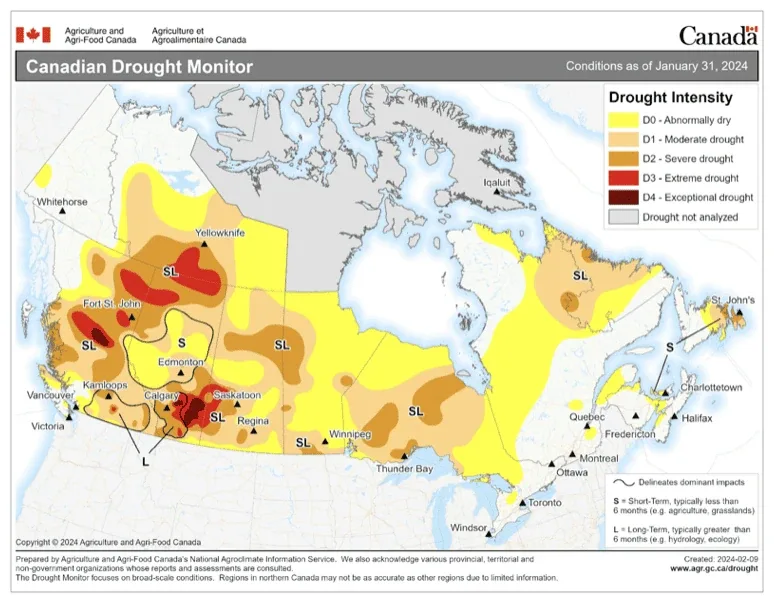
Figure 7 : moniteur de sécheresse canadien
Néanmoins, comparée aux lourds effets de la chaleur écrasante de 2021 sur la récolte canadienne de colza, la production de colza au Canada se comporte plutôt bien.
À l’horizon de la campagne 2023/24, l’offre de colza de l’UE est abondante, soutenue par la hausse des importations en provenance d’Ukraine. Cela devrait avoir un effet en cascade sur les prix continentaux et finir par influencer la cotation intérieure du colza.
À noter également : selon PS&D, l’Ukraine s’apprête à réaliser une production record de colza en 2023/24, en hausse de 38 % sur un an, à un niveau remarquable de 4 300 000 tonnes.
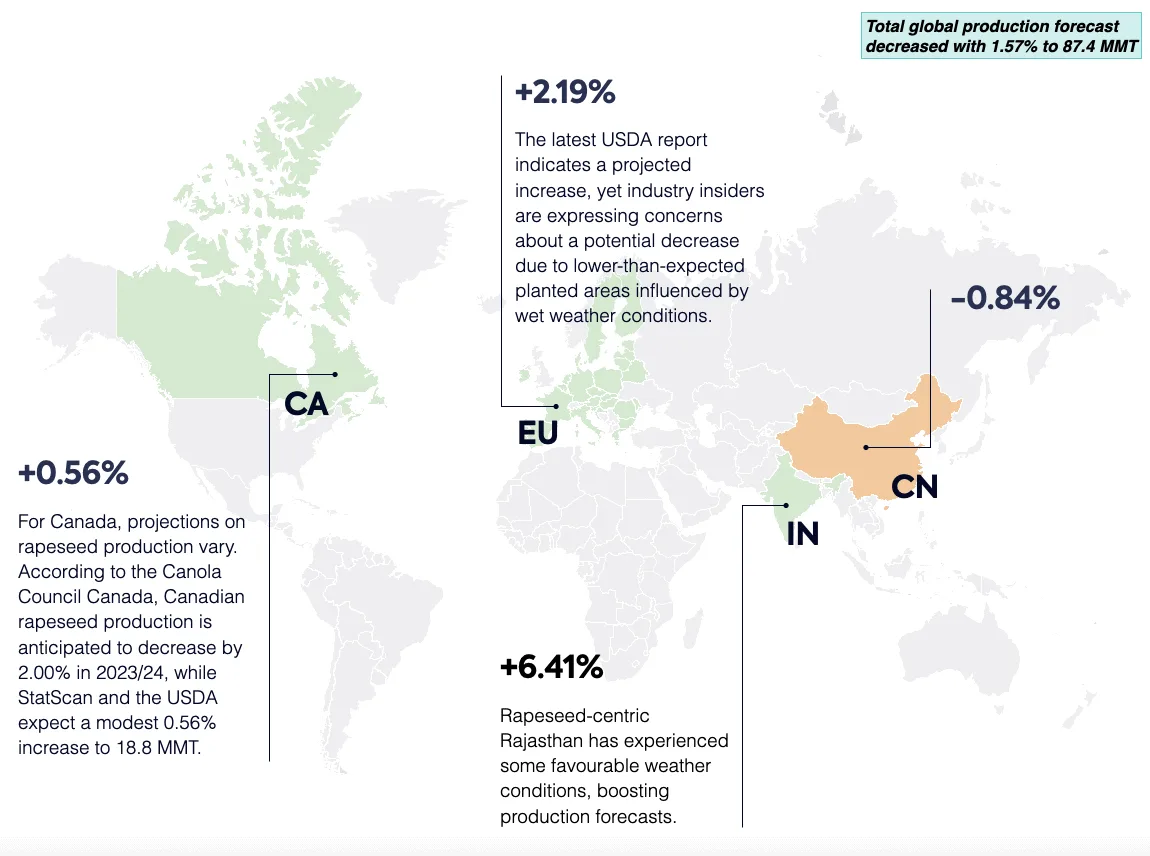
Figure 8 : évolution de la production mondiale d’oléagineux et de colza en 2023/2024, comparée à 2022/2024.
Effets des conditions météorologiques sur la prévision de production de tournesol
🇷🇺 Sur la campagne 2023/2024, la Russie devrait atteindre le plus grand volume de production mondial de graines de tournesol, avec environ 17,1 millions de tonnes. Cela représente une hausse de 5,21 % par rapport à la campagne précédente, comme l’illustre la figure 9. Cette progression s’explique par l’extension des surfaces.
🇺🇦 L’association Ukroliyaprom prévoit une hausse de 18,8 % de la production de l’ensemble des cultures oléagineuses d’Ukraine pour 2023/24. Cette croissance s’explique par une extension de 12,1 % des surfaces semées et par un gain de productivité moyen de 5,7 %, lié surtout à des conditions météorologiques favorables. C’est le tournesol qui devrait connaître la plus forte progression.
La trituration mondiale de tournesol attendue pour 2023/24 avoisine 52,5 millions de tonnes, un niveau proche de celui de la campagne précédente. Les volumes de trituration devraient notamment augmenter en Ukraine, en Russie et aux États-Unis.
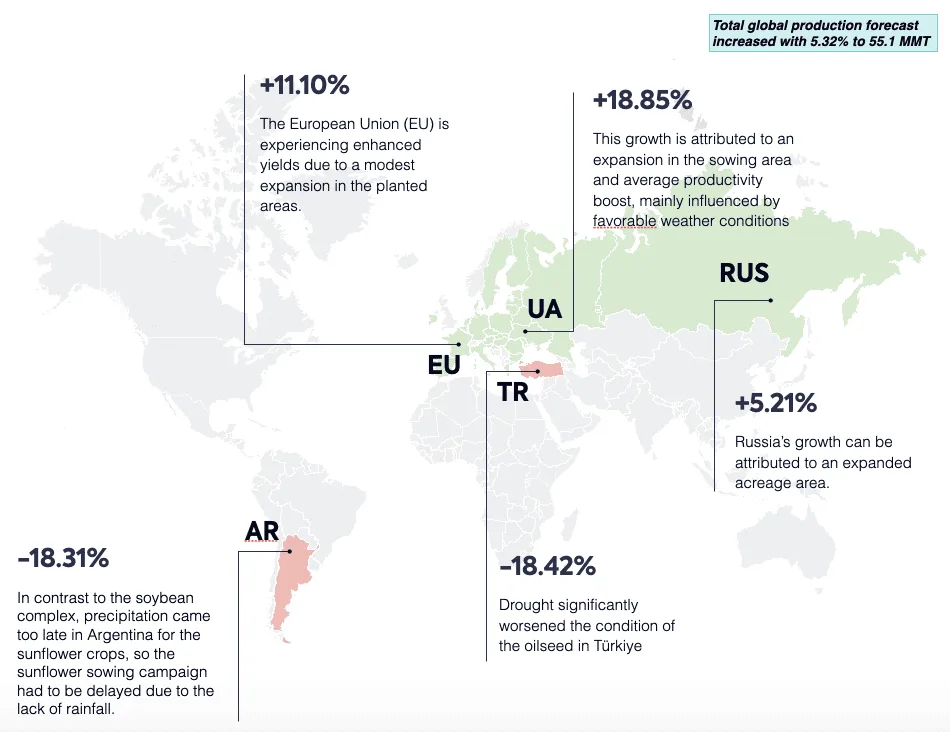
Figure 9 : évolution de la production mondiale d’oléagineux et de graines de tournesol en 2023/2024, comparée à 2022/2024.
Prévision de production d’huile de coco
Sur la campagne 2023/24, le volume mondial de production d’huile de coco est projeté à 3,76 millions de tonnes, un niveau plus ou moins stable et sans fluctuation notable depuis 2012/13. Par rapport à la campagne précédente, la hausse n’est que de 1,36 %.
Prévision décevante pour la production d’huile d’olive
Si l’impact d’El Niño sur les cultures mondiales d’huiles végétales paraît minime, les perspectives de l’huile d’olive racontent une autre histoire. Les conditions météorologiques devraient peser fortement sur la production d’huile d’olive, contrairement aux autres cultures.
Pendant la première partie de l’hiver 2023/24, une part considérable de la Méditerranée occidentale a connu des conditions humides. Les producteurs comptent sur les pluies de printemps tant attendues, de février à mai. Ils espèrent que ces pluies contribueront à réduire le stress des oliviers, à recharger les nappes et à favoriser une prochaine récolte plus conforme à la normale.
Malgré la probabilité de prévisions de pluies plus abondantes, il est trop tard pour que la récolte 2023/24 retrouve les niveaux d’avant la campagne 2022/23. Selon l’USDA, sur la campagne 2023/24, l’UE fait face à une deuxième récolte courte consécutive d’huile d’olive, au vu des précipitations enregistrées à ce jour, des températures pendant la floraison des oliviers et des vagues de chaleur extrême de l’été qui ont provoqué la chute de fruits non mûrs. La production d’huile d’olive de l’Union européenne (UE) sur la campagne 2023/24 pourrait atteindre un peu plus de 1,8 million de tonnes, en hausse de 28,57 % par rapport à la campagne précédente.
En Espagne en particulier, qui assure la moitié de la récolte mondiale d’olives, la production à venir devrait progresser de 15 % après le plus bas décennal de l’an dernier. Les dernières estimations officielles indiquent que la production espagnole d’huile d’olive sur la campagne 2023/24 pourrait atteindre jusqu’à 765 200 tonnes, voir figure 10.
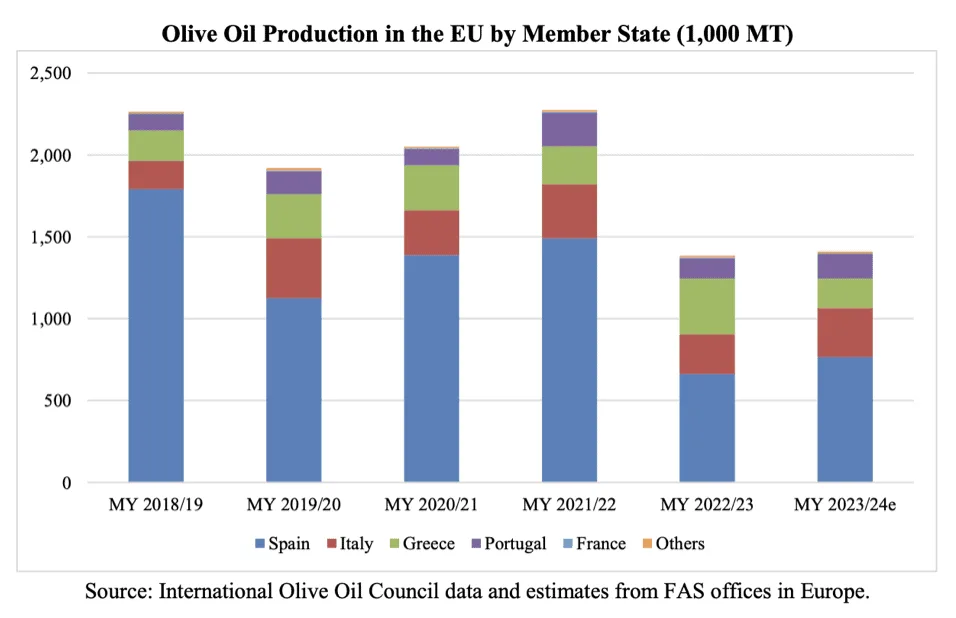
Figure 10 : production d’huile d’olive dans l’UE par État membre (1 000 tonnes)
Alors que nous traversons la transition d’El Niño vers des conditions ENSO neutres, avec la possibilité d’une La Niña, il est impératif que les acteurs du marché restent informés et adaptent leurs stratégies en conséquence. Malgré les difficultés liées à la variabilité météorologique, les prévisions font état d’une bonne résistance des différentes cultures oléagineuses, avec des déplacements notables des niveaux de production dans le monde.
Pour une analyse plus complète du paysage des huiles végétales en 2024 et au-delà, nous vous renvoyons à notre rapport de perspectives mondiales sur les huiles végétales 2024, qui offre un éclairage plus approfondi sur la nature dynamique des marchés d’huiles végétales.